Pilot statt Betrieb
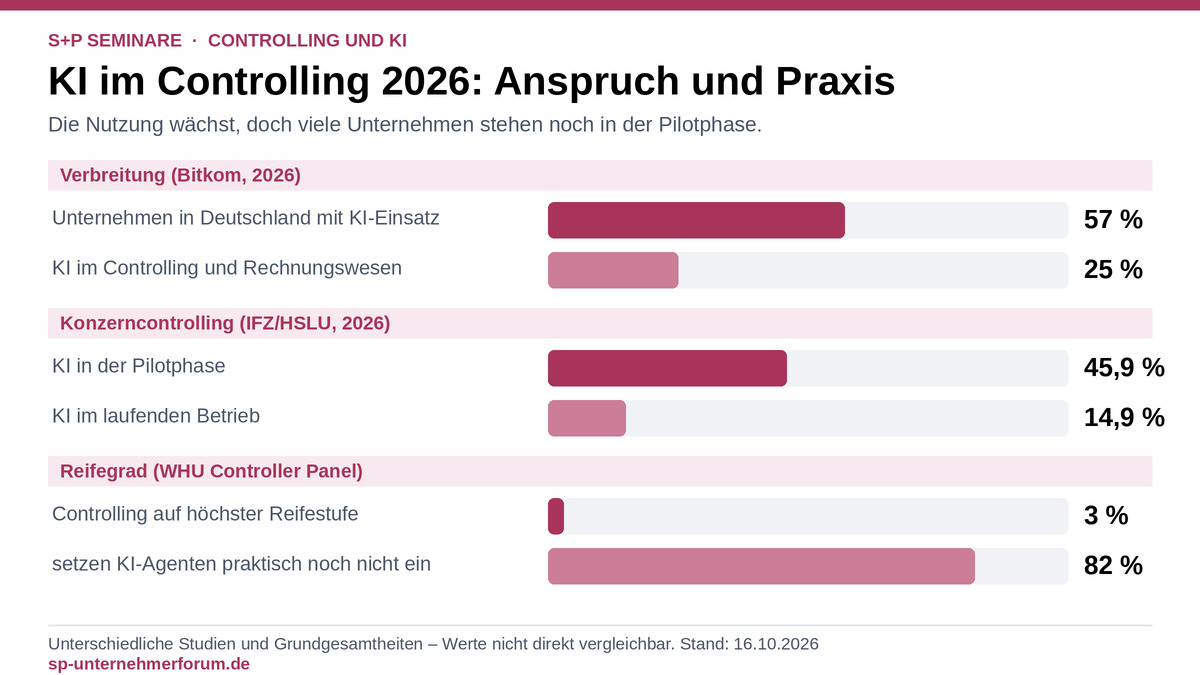
Im Konzerncontrolling nutzen laut IFZ/HSLU 14,9 Prozent der Unternehmen KI im laufenden Betrieb, 45,9 Prozent befinden sich in der Pilotphase.
Fachbeitrag · Controlling und Künstliche Intelligenz
Wie KI die Ermittlung, Prognose und Steuerung von KPIs und KRIs im Controlling verändert – und welche Leitplanken aus KI-Verordnung, Datenschutz und Mitbestimmung dafür gelten.
Die Zukunft des Controllings hat begonnen – allerdings meist mit KI als Assistent und noch selten als fester Bestandteil der Steuerung. Laut Bitkom setzen 2026 erstmals 57 Prozent der Unternehmen in Deutschland KI ein; im Controlling und Rechnungswesen sind es 25 Prozent (Vorjahr 17 Prozent). Die WHU-Zukunftsstudie zeigt zugleich: Nur 3 Prozent sehen ihr Controlling auf der höchsten Reifestufe, und 82 Prozent nutzen KI-Agenten praktisch noch nicht.
Für KPIs und KRIs bedeutet das: Die Kennzahlen selbst bleiben, aber ihre Entstehung ändert sich. Statt monatlicher Rückschau mit manueller Datensammlung rücken Prognosen, Treiberanalysen und automatische Frühwarnsignale in den Vordergrund.
Damit das gelingt, braucht es saubere Daten, klare Verantwortung und einen Rechtsrahmen, der seit Juli 2026 mit der geänderten KI-Verordnung und dem deutschen KI-MIG konkreter geworden ist. Für Standard-Controlling gilt in der Regel kein Hochrisiko-Regime; kritisch wird es, sobald Kennzahlen auf einzelne Beschäftigte heruntergebrochen werden.
Dieser Beitrag zeigt, was KI an KPIs und KRIs tatsächlich verändert, wo die Grenzen liegen und wie Sie den Einstieg strukturiert angehen – mit Prüfschema und Checkliste. Er ersetzt keine Rechtsberatung im Einzelfall.
KPIs (Key Performance Indicators) messen, ob ein Unternehmen seine Ziele erreicht, etwa Umsatzwachstum, EBIT-Marge oder Cash Conversion Cycle. KRIs (Key Risk Indicators) zeigen frühzeitig an, dass sich ein Risiko aufbaut, etwa steigende Forderungslaufzeiten, Konzentration auf wenige Kunden oder sinkende Liquiditätsreichweite. Beide gehören zusammen: Ein KPI ohne zugehörigen KRI zeigt den Erfolg, aber nicht, was ihn gefährdet. Die Grundlagen und den Unterschied beider Kennzahlenarten erklärt der Beitrag zu KPIs und KRIs.
Traditionell entstehen beide Kennzahlenarten rückblickend, aus abgeschlossenen Perioden und mit viel Handarbeit bei der Datensammlung. Genau hier setzt KI an: Sie verändert nicht die Logik der Kennzahl, sondern Takt, Datenbasis und Vorhersagekraft.
Praxistipp: Ordnen Sie jedem steuerungsrelevanten KPI mindestens einen KRI zu, bevor Sie KI einsetzen. Ohne diese Zuordnung automatisiert KI nur Zahlen, die niemand steuert.
Mehr dazu: KPIs und KRIs
Die Studienlage 2026 zeichnet ein klares Bild: Die Erwartungen sind hoch, die Umsetzung hinkt hinterher. Die Werte stammen aus unterschiedlichen Erhebungen mit verschiedenen Grundgesamtheiten und sind nicht direkt miteinander vergleichbar.
Im Konzerncontrolling nutzen laut IFZ/HSLU 14,9 Prozent der Unternehmen KI im laufenden Betrieb, 45,9 Prozent befinden sich in der Pilotphase.
In der Treasury nennen 51 Prozent die Datenqualität als Hürde für KI-gestützte Cash-Prognosen; im Finanzreporting sind es laut KPMG Schweiz 42 Prozent.
Laut BCG können nur 45 Prozent der Finanzverantwortlichen den ROI ihrer KI-Initiativen beziffern.
45 Prozent der selbst ernannten KI-Vorreiter verfügen laut Payhawk CFO AI Readiness Report 2026 nicht über grundlegende Governance-Regeln.
In der KPMG-Studie zum Finanzreporting nennen 59 Prozent Datenschutz und Datensicherheit, 56 Prozent fehlendes Know-how und 42 Prozent Regulierung als Hürde.
Die Zahl der Unternehmensinsolvenzen stieg im 1. Halbjahr 2026 um 6,7 Prozent (Statistisches Bundesamt). Schnellere, belastbarere KRIs werden damit zum Wettbewerbsfaktor.
Praxistipp: Starten Sie nicht mit dem Tool, sondern mit einer ehrlichen Bestandsaufnahme: Welche Daten liegen in welcher Qualität vor, wer verantwortet sie, und welche Kennzahl soll die KI konkret verbessern?
Mehr dazu: Rolle des Controllings
KI ist kein einzelnes Werkzeug, sondern ein Bündel von Verfahren mit sehr unterschiedlichem Reifegrad:
| Anwendungsfall | Verfahren | Nutzen für KPIs/KRIs | Reifegrad 2026 |
|---|---|---|---|
| Absatz-, Umsatz- und Cash-Prognose | Maschinelles Lernen auf Zeitreihen, Treibermodelle | Rollierende Forecasts statt starrer Jahresplanung | im Einsatz, häufig im Pilot |
| Anomalieerkennung | Statistische Modelle, Ausreißererkennung | Auffällige Buchungen, Kostenabweichungen, Zahlungsmuster | im Einsatz |
| Abweichungsanalyse und Kommentierung | Generative KI (Sprachmodelle) | Entwürfe für Abweichungskommentare und Management-Berichte | weit verbreitet als Assistent |
| Frühwarn-KRIs | Mustererkennung über interne und externe Daten | Signale zu Liquidität, Forderungen, Lieferketten | im Aufbau |
| Szenarien und Simulation | Monte-Carlo, Treiberbäume, KI-gestützte Szenariogenerierung | Bandbreiten statt Punktwerte | im Aufbau |
| KI-Agenten | Mehrstufige, teilautonome Abläufe | Datenabholung, Abgleich, Drill-down auf Anforderung | überwiegend Erprobung |
Wichtig für die Einordnung: KI lernt aus historischen Daten. Prognosen sind daher nur so gut wie die Datenhistorie und die Annahmen, die in das Modell eingehen. Bei Strukturbrüchen – neuen Zöllen, Zinswenden, Lieferkettenausfällen – brauchen Modelle menschliche Korrektur.
Praxistipp: Bewerten Sie jeden Anwendungsfall nach zwei Fragen: Wie hoch ist der Nutzen für die Steuerung, und wie hoch ist das Risiko einer Fehlentscheidung? Beginnen Sie dort, wo der Nutzen hoch und das Fehlerrisiko beherrschbar ist, etwa bei Anomalieerkennung und Kommentarentwürfen.
Mehr dazu: Instrumente im Controlling
KI verändert KPIs in drei Richtungen:
Statt nur den Umsatz zu messen, modelliert KI die Treiber (Preis, Menge, Mix, Kundengruppe) und zeigt, welcher Treiber eine Abweichung verursacht.
Neben dem Ist-Wert erscheint ein Erwartungswert mit Bandbreite. Aus „Marge 8,2 Prozent“ wird „Marge 8,2 Prozent, erwartet zum Jahresende 7,6 bis 8,0 Prozent“.
Wo Daten automatisiert fließen, lassen sich KPIs wöchentlich oder täglich aktualisieren. Das lohnt sich vor allem für Liquidität, Auftragseingang und Working Capital.
Entscheidend ist die Erklärbarkeit: Ein Forecast, den niemand nachvollziehen kann, wird in der Geschäftsleitung nicht akzeptiert – und ist nach § 93 Abs. 1 Satz 2 AktG auch keine „angemessene Information“, auf die sich eine Entscheidung stützen ließe.
Mit IFRS 18 kommt ab 2027 ein zusätzlicher Punkt hinzu: Unternehmen, die nach IFRS berichten, müssen bestimmte vom Management definierte Leistungskennzahlen (Management Performance Measures) im Anhang erläutern und überleiten. KI-generierte Kennzahlen, die extern kommuniziert werden, brauchen deshalb eine dokumentierte Definition und Herleitung.
Praxistipp: Zeigen Sie in jedem KI-Forecast die drei wichtigsten Treiber und die Bandbreite an. Prüfen Sie quartalsweise die Prognosegüte gegen die Ist-Werte.
Mehr dazu: Kennzahlensystem
Bei KRIs ist der Nutzen von KI besonders groß, weil Risiken sich häufig in schwachen Signalen ankündigen: leicht steigende Zahlungsziele, mehr Mahnungen, nachlassende Auftragsdichte, Häufung von Sonderkonditionen. KI kann solche Muster über viele Datenquellen hinweg erkennen und Schwellenwerte dynamisch vorschlagen.
Für die Geschäftsleitung ist Frühwarnung keine Kür. Nach § 1 Abs. 1 Satz 1 StaRUG gilt: „Die Mitglieder des zur Geschäftsführung berufenen Organs einer juristischen Person (Geschäftsleiter) wachen fortlaufend über Entwicklungen, welche den Fortbestand der juristischen Person gefährden können.“ Für Aktiengesellschaften verlangt § 91 Abs. 2 AktG, „geeignete Maßnahmen zu treffen, insbesondere ein Überwachungssystem einzurichten, damit den Fortbestand der Gesellschaft gefährdende Entwicklungen früh erkannt werden.“
KI-gestützte KRIs können diese Pflicht wirksam unterstützen. Die Verantwortung bleibt aber bei der Geschäftsleitung: Ein Modell, das Warnsignale erzeugt, die niemand bewertet, erfüllt die Überwachungspflicht nicht.
Praxistipp: Legen Sie für jeden KI-gestützten KRI fest, wer das Signal bewertet, innerhalb welcher Frist und mit welcher Eskalationsstufe. Dokumentieren Sie Anpassungen der Schwellenwerte.
Mehr dazu: Risiko-Frühwarnsysteme nach StaRUG
Der Rechtsrahmen verteilt sich auf drei Zeitstufen. Die Übersicht trennt, was heute gilt, was im Übergang ist und was erst künftig greift:
Die Verordnung (EU) 2026/1744 ist am 27.07.2026 in Kraft getreten und hat die KI-Verordnung (EU) 2024/1689 geändert. Für das Controlling sind vier Punkte relevant:
Sobald KPIs auf einzelne Beschäftigte oder Teams heruntergebrochen werden, greifen weitere Regeln. Nach Art. 22 Abs. 1 DSGVO hat die betroffene Person das Recht, „nicht einer ausschließlich auf einer automatisierten Verarbeitung — einschließlich Profiling — beruhenden Entscheidung unterworfen zu werden, die ihr gegenüber rechtliche Wirkung entfaltet oder sie in ähnlicher Weise erheblich beeinträchtigt.“ Der Betriebsrat bestimmt nach § 87 Abs. 1 Nr. 6 BetrVG mit bei der „Einführung und Anwendung von technischen Einrichtungen, die dazu bestimmt sind, das Verhalten oder die Leistung der Arbeitnehmer zu überwachen“.
Nach § 93 Abs. 1 Satz 2 AktG liegt keine Pflichtverletzung vor, wenn das Vorstandsmitglied „vernünftigerweise annehmen durfte, auf der Grundlage angemessener Information zum Wohle der Gesellschaft zu handeln.“ KI-Ergebnisse können solche Informationen liefern, wenn ihre Qualität geprüft und dokumentiert ist. Werden KI-Systeme in buchführungsnahen Prozessen eingesetzt, gehören sie in die Verfahrensdokumentation nach GoBD. Prognosen im Lagebericht müssen nach § 289 Abs. 1 HGB die voraussichtliche Entwicklung mit ihren wesentlichen Chancen und Risiken beurteilen – auch dann, wenn ein Modell sie vorbereitet.
Ab dem 02.12.2027 gelten die Hochrisiko-Pflichten für Systeme nach Anhang III. Für das Controlling relevant sind zwei Konstellationen: KI-Systeme zur Leistungs- und Verhaltensbewertung von Beschäftigten (Bereich Beschäftigung) und KI-Systeme zur Bonitätsbewertung natürlicher Personen. Wer etwa Vertriebs-KPIs mit KI auf einzelne Mitarbeitende herunterbricht und daraus Entscheidungen über Bonus oder Beförderung ableitet, sollte die Einstufung frühzeitig prüfen. Für Hochrisiko-Systeme, die vor dem Geltungsbeginn in Betrieb genommen wurden, sieht Art. 111 Abs. 2 KI-VO eine Anpassung bis 02.08.2030 vor.
Praxistipp: Trennen Sie im KI-Inventar strikt zwischen Kennzahlen zu Unternehmen, Produkten und Märkten (in der Regel kein Hochrisiko) und Kennzahlen zu einzelnen Personen (Prüfung nach Anhang III, Art. 22 DSGVO und § 87 BetrVG).
Mehr dazu: EU AI Act · Digital Omnibus
Ohne Governance entstehen „Regelschulden“ und „Datenschulden“ – fehlende Regeln auf der einen, inkonsistente Daten auf der anderen Seite. Fünf Bausteine haben sich bewährt:
Welche KI-Systeme werden im Controlling genutzt, wofür, mit welchen Daten, und wer ist verantwortlich? Das gilt auch für frei verfügbare Chat-Assistenten, die Mitarbeitende ohne Freigabe nutzen.
Prognosegüte, Stabilität und Verzerrungen regelmäßig gegen Ist-Werte prüfen.
KI schlägt vor, Menschen entscheiden. Freigaben und Abweichungen von KI-Vorschlägen werden dokumentiert.
Für jede Datenquelle gibt es eine verantwortliche Person und definierte Qualitätskriterien.
Unternehmenszahlen gehören nicht in öffentliche KI-Dienste ohne vertragliche und technische Absicherung.
Praxistipp: Nehmen Sie KI-Anwendungen des Controllings in das bestehende Risikoregister auf, statt eine Parallelstruktur aufzubauen.
Mehr dazu: AI Risk Register · Schatten-KI
| Schritt | Inhalt | Ergebnis |
|---|---|---|
| 1. Steuerungsbedarf klären | Welche Entscheidungen sollen besser, schneller oder sicherer werden? | Priorisierte Liste von KPIs und KRIs |
| 2. Daten prüfen | Verfügbarkeit, Qualität, Verantwortlichkeit, Historie | Datenlandkarte mit Lücken |
| 3. Pilot mit Messgröße | Ein Anwendungsfall, klare Erfolgskennzahl, festes Zeitfenster | Belegter Nutzen oder begründeter Abbruch |
| 4. Governance verankern | KI-Inventar, Freigaben, Validierung, Schulung nach Art. 4 KI-VO | Prüffähige Dokumentation |
| 5. Skalieren | Übertragung auf weitere Kennzahlen, Integration in Planung und Reporting | Regelbetrieb |
Praxistipp: Legen Sie vor dem Pilot schriftlich fest, ab welchem Ergebnis Sie weitermachen und ab welchem Sie aufhören. Das verhindert Pilotprojekte ohne Ende.
Mehr dazu: Liquidität planen
Wer KI im Controlling einsetzt, muss auch die KI steuern. Bewährte Kennzahlen sind:
Praxistipp: Berichten Sie diese Kennzahlen quartalsweise an die Geschäftsleitung. So wird aus einer Technologieinitiative ein steuerbares Vorhaben.
Mehr dazu: KPI Power
Mit den 13 Prüffragen ordnen Sie Ihr Controlling ein. „Methodik“ steht dort, wo keine Norm, sondern gute Praxis die Grundlage bildet.
| Nr. | Prüffrage | Fundstelle |
|---|---|---|
| 1 | Ist jedem steuerungsrelevanten KPI ein KRI zugeordnet? | Methodik |
| 2 | Ist der Steuerungsbedarf je KI-Anwendungsfall dokumentiert? | Methodik |
| 3 | Sind Datenquellen, Qualität und Verantwortliche festgelegt? | GoBD (BMF-Schreiben 14.07.2025) |
| 4 | Werden Prognosegüte und Stabilität regelmäßig validiert? | § 93 Abs. 1 Satz 2 AktG |
| 5 | Sind KI-gestützte Frühwarnsignale mit Bewertung und Eskalation hinterlegt? | § 1 StaRUG, § 91 Abs. 2 AktG |
| 6 | Sind alle KI-Systeme im Controlling inventarisiert? | Art. 4 KI-VO, interne Governance |
| 7 | Werden Mitarbeitende zur KI-Nutzung geschult? | Art. 4 KI-VO |
| 8 | Werden personenbezogene Kennzahlen auf Hochrisiko geprüft? | Anhang III KI-VO (ab 02.12.2027) |
| 9 | Sind automatisierte Einzelentscheidungen über Personen ausgeschlossen oder abgesichert? | Art. 22 DSGVO |
| 10 | Ist der Betriebsrat bei Leistungs- oder Verhaltenskennzahlen beteiligt? | § 87 Abs. 1 Nr. 6 BetrVG |
| 11 | Sind KI-generierte Inhalte bei Veröffentlichung gekennzeichnet? | Art. 50 KI-VO |
| 12 | Sind extern berichtete Leistungskennzahlen definiert und übergeleitet? | IFRS 18 (VO (EU) 2026/338), § 289 HGB |
| 13 | Gibt es KPIs für die KI selbst (Prognosegüte, ROI, Fehlalarme)? | Methodik |
KI definiert KPIs und KRIs nicht neu, aber sie verändert, wie sie entstehen: treiberbasiert, prognostisch, in höherem Takt und mit früheren Warnsignalen. Die Praxis 2026 zeigt, dass die meisten Unternehmen noch im Pilot stehen und an Datenqualität, Governance und messbarem Nutzen scheitern.
Wer mit klarem Steuerungsbedarf startet, Daten und Verantwortung ordnet und die Leitplanken aus KI-Verordnung, Datenschutz und Mitbestimmung von Anfang an mitdenkt, macht aus KI ein belastbares Steuerungsinstrument – und erfüllt zugleich die Frühwarnpflichten der Geschäftsleitung besser. Die Zukunft des Controllings ist datenbasiert und vorausschauend. Wer heute Daten, Verantwortung und Governance ordnet, schafft die Grundlage dafür.
Nein. KI übernimmt Datenaufbereitung, Mustererkennung und Entwürfe. Interpretation, Plausibilisierung und Beratung der Geschäftsleitung bleiben Aufgabe des Controllings und gewinnen an Gewicht.
In der Regel nicht. Prognosen und Analysen zu Unternehmenskennzahlen fallen nicht unter Anhang III. Anders kann es sein, wenn KI die Leistung einzelner Beschäftigter bewertet oder die Kreditwürdigkeit natürlicher Personen beurteilt. Diese Pflichten gelten ab dem 02.12.2027.
Die Hochrisiko-Pflichten wurden auf den 02.12.2027 (Anhang III) und 02.08.2028 (Anhang I) verschoben. Art. 4 wurde neu gefasst: Unternehmen müssen die Entwicklung der KI-Kompetenz unterstützen, aber kein bestimmtes Niveau garantieren.
Wenn die Auswertungen geeignet sind, Leistung oder Verhalten von Beschäftigten zu überwachen, besteht ein Mitbestimmungsrecht nach § 87 Abs. 1 Nr. 6 BetrVG.
So verlässlich wie Datenhistorie und Annahmen. Bei Strukturbrüchen müssen Menschen korrigieren. Messen Sie die Prognosegüte regelmäßig gegen die Ist-Werte.
Mit einem klar abgegrenzten Anwendungsfall mit hohem Nutzen und überschaubarem Risiko, etwa Anomalieerkennung bei Kosten oder einem KI-gestützten Liquiditäts-Forecast, und mit festen Erfolgskriterien.
Verlinkt sind ausschließlich amtliche Quellen. Die nationalen Normen (StaRUG, AktG, BetrVG, HGB) sind über das Portal „Gesetze im Internet“ des Bundesministeriums der Justiz abrufbar. Studienangaben (Bitkom, WHU Controller Panel, IFZ/HSLU, KPMG, BCG, Payhawk) stammen von den jeweiligen Herausgebern und sind im Text benannt.
Vertiefende Beiträge und Seminare zu Kennzahlen, Frühwarnung und KI im Controlling:
Achim Schulz kennt die Führungsebene aus eigener Verantwortung – langjährig als Vorstand bei Banken und Geschäftsführer sowie als Interim-Manager in Industrieunternehmen. Diese Doppelperspektive aus Finanzsektor und Realwirtschaft prägt seine Beiträge für CEO, COO und CFO. Er kennt das Zusammenspiel von Geschäftsleitung, Aufsichtsrat und Gesellschaftern aus der Praxis und übersetzt strategische wie aufsichtsrechtliche Anforderungen in umsetzbare, haftungssichere Führungsentscheidungen – praxisnah und auf Augenhöhe mit dem Management.
LinkedIn-Profil → · Redaktion & Experten →