Rechensysteme
Sie verknüpfen Kennzahlen mathematisch. Klassisches Beispiel ist das DuPont-Schema, das die Kapitalrendite in Umsatzrendite und Kapitalumschlag zerlegt.
Fachbeitrag Controlling und Steuerung
Die Anforderungen an ein Kennzahlensystem sind schnell genannt und selten erfüllt: Viele Unternehmen haben zu viele Kennzahlen und zu wenig Steuerung. Monatsberichte mit hundert Positionen, unterschiedliche Definitionen in Vertrieb und Finanzen, Excel-Listen, deren Herkunft niemand mehr kennt: Das sind die typischen Probleme. Ein gutes Kennzahlensystem setzt dagegen Prioritäten. Es verbindet wenige, klar definierte Kennzahlen mit den Zielen des Unternehmens und zeigt rechtzeitig, wenn etwas aus dem Ruder läuft.
2026/2027 steigen die Anforderungen. KI verbreitet sich schnell in der Planung: Laut BARC Planning Survey 26 nutzen 27 % der Unternehmen KI für Planung und Forecasting, nach 11 % im Vorjahr. KI funktioniert aber nur mit sauberen Daten und eindeutigen Definitionen. Für IFRS-Anwender werden ab 2027 vom Management definierte Leistungskennzahlen offenlegungspflichtig. Die überarbeiteten ESRS verändern die Nachhaltigkeitskennzahlen. Und die Entgelttransparenzrichtlinie bringt neue Personalkennzahlen.
Dieser Beitrag zeigt, welche Anforderungen ein Kennzahlensystem erfüllen muss, wie Sie es in sieben Schritten aufbauen und welche rechtlichen Vorgaben Sie beachten sollten. Die Rechtsstände sind getrennt: was heute gilt, was im Übergang ist und was künftig kommt. Ein Prüfschema und eine Checkliste helfen bei der Selbsteinschätzung.
Abgrenzung: Dieser Beitrag behandelt die Anforderungen an ein Kennzahlensystem und seinen Aufbau. Einzelne Kennzahlen und KRIs vertiefen KPIs und KRIs und Mit KPIs zum Erfolg, die Balanced Scorecard Was ist die Balanced Scorecard?, OKR Was sind OKRs?, die Interpretation von Kennzahlen Kennzahlen richtig analysieren und Frühwarnsysteme Risiko-Frühwarnsysteme nach StaRUG.
Eine einzelne Kennzahl verdichtet einen Sachverhalt auf eine Zahl. Ein Kennzahlensystem verbindet mehrere Kennzahlen so, dass sie gemeinsam ein vollständiges Bild ergeben und sich gegenseitig erklären.
Sie verknüpfen Kennzahlen mathematisch. Klassisches Beispiel ist das DuPont-Schema, das die Kapitalrendite in Umsatzrendite und Kapitalumschlag zerlegt.
Sie gruppieren Kennzahlen nach Perspektiven oder Zielen. Klassisches Beispiel ist die Balanced Scorecard mit den Perspektiven Finanzen, Kunden, interne Prozesse sowie Lernen und Entwicklung.
Praxistipp: Kombinieren Sie beide Typen: ein Rechensystem für die finanzielle Spitzenkennzahl und ein Ordnungssystem, das die nichtfinanziellen Treiber abbildet. Mehr dazu: Balanced Scorecard
Die folgenden zwölf Anforderungen sind Praxisgrundsätze, keine gesetzliche Liste. Sie bilden den Maßstab für das Prüfschema weiter unten.
1
Jede Kennzahl ist mit einem Ziel, einer Vorgabe oder einem kritischen Erfolgsfaktor verbunden. Kennzahlen ohne Ziel werden gestrichen.
2
Weniger ist mehr: höchstens zehn Kennzahlen für die Geschäftsleitung, je Bereich höchstens fünf bis sieben.
3
Für jede Kennzahl gibt es einen Steckbrief mit Name, Zweck, Formel, Datenquelle, Rhythmus und Verantwortlichem.
4
Daten sind vollständig, richtig, aktuell und nachvollziehbar. Die Herkunft ist dokumentiert.
5
Kennzahlen liegen so schnell vor, dass noch gegengesteuert werden kann.
6
Finanzielle und nichtfinanzielle Kennzahlen sowie Früh- und Spätindikatoren sind gemischt.
7
Die Zusammenhänge zwischen Treibern und Ergebnissen sind erkennbar.
8
Jede Kennzahl hat einen Verantwortlichen, der sie auch beeinflussen kann.
9
Die Nutzer verstehen, wie die Kennzahl entsteht und warum sie wichtig ist.
10
Der Aufwand für die Erhebung steht in einem vernünftigen Verhältnis zum Nutzen.
11
Kennzahlen setzen keine Fehlanreize. Wer eine Kennzahl zum Ziel macht, prüft, ob sie sich auf Kosten anderer Ziele schönen lässt.
12
Kennzahlen im Management-Report, im Lagebericht, in Bankberichten und in Investorenpräsentationen sind gleich definiert.
Pain Point: Die häufigste Schwäche ist Anforderung 3. Wenn „Umsatz“ im Vertrieb Auftragseingang meint und im Rechnungswesen fakturierte Erlöse, streiten sich Bereiche über Zahlen statt über Maßnahmen.
Praxistipp: Legen Sie ein zentrales Kennzahlenhandbuch an und erklären Sie es zur einzigen gültigen Quelle für Definitionen. Änderungen gibt nur das Controlling nach Abstimmung frei. Mehr dazu: KPIs und KRIs
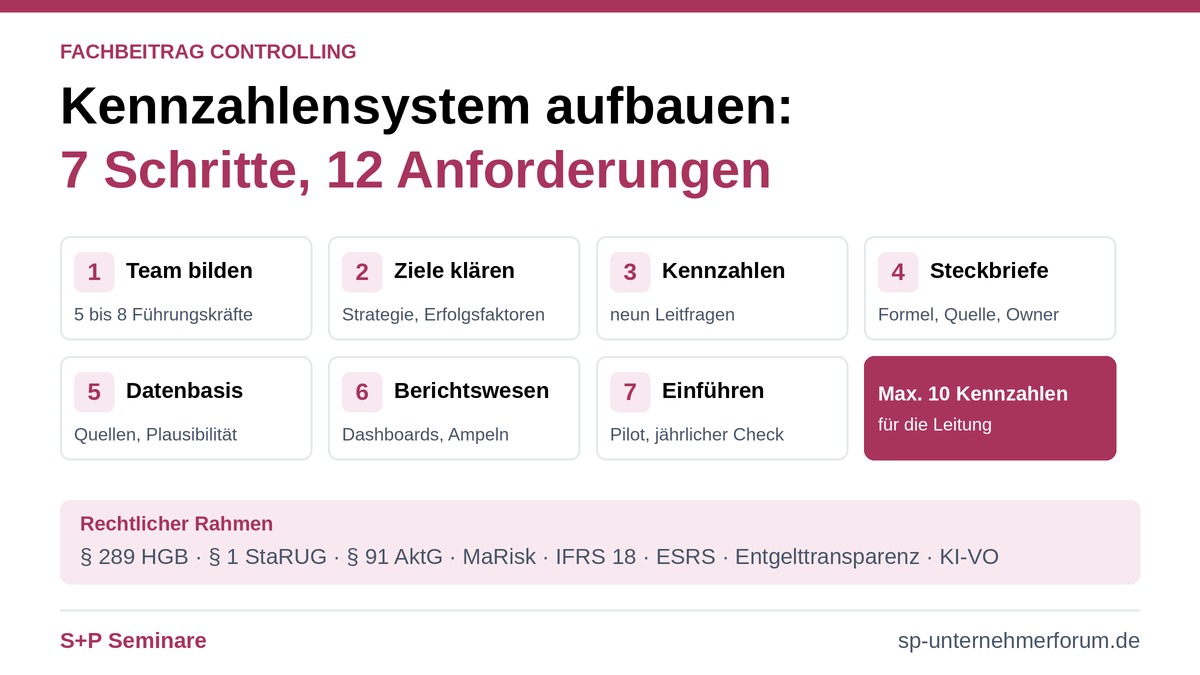
1
Fünf bis acht Führungskräfte aus verschiedenen Verantwortungsbereichen, moderiert vom Controlling.
2
Strategie, kritische Erfolgsfaktoren und Meilensteine festhalten.
3
Das Team klärt neun Fragen, die unten aufgeführt sind.
4
Für jede Kennzahl Definition, Formel, Quelle, Zielwert, Schwellenwerte und Verantwortlichen festlegen.
5
Datenquellen, Schnittstellen und Plausibilitätsprüfungen festlegen.
6
Kennzahlen in Dashboards und Berichte überführen, mit Ampeln und Kommentaren.
7
Betroffene früh einbinden, Pilotphase durchführen, das System jährlich überprüfen und Kennzahlen ohne Nutzen streichen.
Damit die Ergebnisse angenommen werden, sollten die Teammitglieder während des Projekts mit den Betroffenen über Sinn und Zweck der Kennzahlen sprechen. Wer beteiligt wird, arbeitet mit dem System statt dagegen. Gibt es einen Betriebsrat, ist dieser einzubeziehen, wenn Kennzahlen das Verhalten oder die Leistung einzelner Beschäftigter messen (§ 87 Abs. 1 Nr. 6 BetrVG).
Praxistipp: Planen Sie für den Aufbau drei bis sechs Monate ein und starten Sie mit einem Bereich als Pilot. Ein funktionierender Ausschnitt überzeugt mehr als ein perfektes Konzept. Mehr dazu: Unternehmen aktiv steuern mit Kennzahlen
„In die Analyse sind die für die Geschäftstätigkeit bedeutsamsten finanziellen Leistungsindikatoren einzubeziehen und unter Bezugnahme auf die im Jahresabschluss ausgewiesenen Beträge und Angaben zu erläutern.“ (§ 289 Abs. 1 Satz 3 HGB)
Große Kapitalgesellschaften müssen auch nichtfinanzielle Leistungsindikatoren wie Umwelt- und Arbeitnehmerbelange einbeziehen, soweit sie für das Verständnis von Bedeutung sind (§ 289 Abs. 3 HGB). Zudem ist die voraussichtliche Entwicklung mit wesentlichen Chancen und Risiken zu beurteilen; die zugrunde liegenden Annahmen sind anzugeben (§ 289 Abs. 1 Satz 4 HGB). Folge: Die im Lagebericht genannten Leistungsindikatoren sollten mit den internen Steuerungskennzahlen übereinstimmen.
Geschäftsleiter „wachen fortlaufend über Entwicklungen, welche den Fortbestand der juristischen Person gefährden können“ (§ 1 Abs. 1 StaRUG).
Vorstände von Aktiengesellschaften müssen ein Überwachungssystem einrichten (§ 91 Abs. 2 AktG). Folge: Das Kennzahlensystem braucht Frühwarnindikatoren mit Schwellenwerten und Berichtswegen.
„Die Vergütungsstruktur ist bei börsennotierten Gesellschaften auf eine nachhaltige und langfristige Entwicklung der Gesellschaft auszurichten.“ (§ 87 Abs. 1 Satz 2 AktG)
Folge: Kennzahlen, die in die Vorstandsvergütung einfließen, müssen langfristig ausgerichtet und manipulationsresistent sein.
Institute müssen Prozesse zur Identifizierung, Beurteilung, Steuerung, Überwachung und Kommunikation der wesentlichen Risiken einrichten und in eine gemeinsame Ertrags- und Risikosteuerung einbinden (MaRisk 10.0 AT 4.3.2 Tz. 1). Sie müssen „geeignete Indikatoren für die frühzeitige Identifizierung von Risiken sowie von risikoartenübergreifenden Effekten ableiten“ (AT 4.3.2 Tz. 2). Die Risikocontrolling-Funktion entwickelt Frühwarnsysteme (AT 4.4.1 Tz. 2). Für bedeutende Institute konkretisiert der EZB-Leitfaden zur Risikodatenaggregation und Risikoberichterstattung (RDARR) vom Mai 2024 die Grundsätze nach BCBS 239, etwa einheitliche Definitionen, Data Lineage und Datenqualitätskontrollen.
Praxistipp: Gleichen Sie einmal jährlich die Leistungsindikatoren im Lagebericht mit Ihrem internen Kennzahlenhandbuch ab. Abweichende Definitionen sind ein häufiger Kritikpunkt von Abschlussprüfern. Mehr dazu: Risiko-Frühwarnsysteme nach StaRUG
Die Tabelle trennt, was im Oktober 2026 gilt, von dem, was ab 2027 hinzukommt. Bei laufenden Verfahren sind die Angaben monatsgenau zu lesen.
| Thema | Stand Oktober 2026 | Künftig |
|---|---|---|
| IFRS 18 und Management-defined Performance Measures | IFRS 18 ist freiwillig anwendbar. Die ESMA-Leitlinien zu alternativen Leistungskennzahlen (APM) gelten. ESMA-Statement (Februar 2026) und Q&A 2775 liegen vor. | Verpflichtend für Geschäftsjahre ab 01.01.2027; geänderte ESMA-Q&As ab 01.01.2027. |
| Nachhaltigkeitsberichterstattung | Nichtfinanzielle Erklärung nach § 289b HGB; ESRS Set 1. Die überarbeiteten ESRS (Delegierte VO (EU) 2026/1563) sind für 2026 freiwillig, der freiwillige Standard (VO (EU) 2026/1560) gilt seit September 2026. | Überarbeitete ESRS verbindlich ab Geschäftsjahr 2027; CSRD nur über 1.000 Beschäftigte und 450 Mio. EUR Umsatz. |
| Entgelttransparenz | Entgelttransparenzgesetz von 2017. Die Richtlinie (EU) 2023/970 wurde nicht fristgerecht umgesetzt und wirkt nicht unmittelbar gegenüber privaten Arbeitgebern. | Entgeltberichte ab 150 Beschäftigten erstmals bis 07.06.2027 (nach Richtlinie; deutsche Umsetzung offen). |
| Künstliche Intelligenz | Pflicht zur Sicherstellung der KI-Kompetenz nach Art. 4 KI-VO. | Hochrisiko-Pflichten nach Anhang III ab 02.12.2027. |
Für Geschäftsjahre ab dem 01.01.2027 ersetzt IFRS 18 den IAS 1 (VO (EU) 2026/338). Neu ist eine Pflicht, vom Management definierte Leistungskennzahlen (Management-defined Performance Measures, MPM) in einer einzigen Anhangangabe zu erläutern. Darunter fallen Zwischensummen von Erträgen und Aufwendungen, die das Unternehmen in der öffentlichen Kommunikation außerhalb des Abschlusses verwendet, etwa ein „bereinigtes EBIT“. Anzugeben sind nach dem ESMA-Statement vom Februar 2026 unter anderem:
Die ESMA weist darauf hin, dass „öffentliche Kommunikation“ weit zu verstehen ist, etwa Lageberichte, Pressemitteilungen und Investorenpräsentationen. Sie fordert eine unternehmensweit abgestimmte Offenlegungspolitik. Die ESMA-Leitlinien zu alternativen Leistungskennzahlen gelten nach der ESMA-Q&A 2775 auch nach Inkrafttreten von IFRS 18 uneingeschränkt weiter.
Die überarbeiteten ESRS (Delegierte VO (EU) 2026/1563) gelten verbindlich ab dem Geschäftsjahr 2027 und reduzieren die Pflichtdatenpunkte um mehr als 60 %. Die CSRD erfasst künftig nur noch Unternehmen mit mehr als 1.000 Beschäftigten und mehr als 450 Mio. EUR Umsatz (Richtlinie (EU) 2026/470). Für nicht berichtspflichtige Unternehmen gibt es seit September 2026 einen freiwilligen Standard (Delegierte VO (EU) 2026/1560). Für viele Mittelständler sinkt damit der Aufwand. Banken und Kunden fragen ESG-Kennzahlen aber weiter an.
Nach der Richtlinie (EU) 2023/970 müssen Arbeitgeber ab 150 Beschäftigten erstmals bis zum 07.06.2027 über das Entgeltgefälle zwischen Frauen und Männern berichten. Ab einem nicht gerechtfertigten Unterschied von mindestens 5 %, der nicht binnen sechs Monaten korrigiert wird, ist eine gemeinsame Entgeltbewertung nötig (Art. 9 und 10). Deutschland hat die Richtlinie noch nicht umgesetzt; Einzelheiten sind offen.
Praxistipp: Prüfen Sie bis Ende 2026 alle Kennzahlen in Pressemitteilungen und Investorenpräsentationen. Streichen Sie solche, die nach IFRS 18 überflüssig werden, weil die neuen Pflichtzwischensummen sie ersetzen. Das empfiehlt auch die ESMA.
KI kann Kennzahlen schneller berechnen, Abweichungen erklären und Prognosen erstellen. Nach der BARC Planning Survey 26 erwarten 75 % der Befragten von KI vor allem eine Entlastung von manueller Arbeit, 51 % eine höhere Forecast-Genauigkeit.
Der Engpass ist die Datenqualität. In der BARC-Studie „Lessons from the Leading Edge“ stieg der Anteil derjenigen, die Datenqualität als Hürde für KI nennen, binnen eines Jahres von 18 % auf 44 %. In einer weiteren BARC-Umfrage halten 55 % die Verbesserung der Datengrundlage für dringlicher als die Einführung von KI. Die Zahlen stammen aus Marktstudien eines Analystenhauses; sie zeigen Trends, keine Rechtspflichten.
Praxistipp: Bevor Sie KI auf Ihre Kennzahlen ansetzen, messen Sie die Datenqualität Ihrer zehn wichtigsten Kennzahlen: Vollständigkeit, Richtigkeit, Aktualität. Beheben Sie zuerst die größten Lücken.
Wer im Unternehmen welche Aufgabe rund um das Kennzahlensystem trägt, hängt von Rechtsform, Börsennotierung und Aufsicht ab. Die Übersicht ordnet die Normen den Funktionen zu.
| Funktion | Aufgabe | Normbezug |
|---|---|---|
| Geschäftsleitung | Entwicklungen, die den Fortbestand gefährden können, fortlaufend überwachen; bei Aktiengesellschaften ein Überwachungssystem einrichten. Das Kennzahlensystem liefert dafür Frühwarnindikatoren mit Schwellenwerten. | § 1 Abs. 1 StaRUG; § 91 Abs. 2 AktG |
| Vergütungsverantwortliche börsennotierter Gesellschaften | Vergütungsrelevante Kennzahlen langfristig ausrichten und gegen Schönung absichern. | § 87 Abs. 1 Satz 2 AktG |
| Controlling und Rechnungswesen | Leistungsindikatoren im Lagebericht mit dem Kennzahlenhandbuch abgleichen; Annahmen des Prognoseberichts dokumentieren. | § 289 Abs. 1 Satz 3 und 4, Abs. 3 HGB |
| Konzernrechnungswesen und Investor Relations (IFRS-Anwender) | Extern kommunizierte Ergebniskennzahlen als MPM prüfen, definieren und überleiten; Offenlegungspolitik abstimmen. | IFRS 18; ESMA-Statement 2026 |
| Nachhaltigkeitsberichterstattung | ESG-Kennzahlen auf das begrenzen, was Steuerung, Banken und Kunden benötigen. | Überarbeitete ESRS; freiwilliger Standard |
| Personal | Entgeltdaten so strukturieren, dass das Entgeltgefälle je Gruppe vergleichbarer Tätigkeit berechnet werden kann. | Art. 9 und 10 Richtlinie (EU) 2023/970 |
| Datenverantwortliche und KI-Anwender | Datenqualität messen, Datenherkunft dokumentieren, KI-Kompetenz der Nutzer sicherstellen. | Art. 4 KI-VO |
| Betriebsrat und Geschäftsleitung | Betriebsrat einbeziehen, wenn Kennzahlen mit technischen Einrichtungen Verhalten oder Leistung einzelner Beschäftigter überwachen können. | § 87 Abs. 1 Nr. 6 BetrVG |
| Beaufsichtigte Institute | Risikoindikatoren ableiten, in die Gesamtbanksteuerung einbinden, Frühwarnsysteme entwickeln; Modellanforderungen gelten auch für KI. Bedeutende Institute: BCBS 239 und EZB-RDARR-Leitfaden. | MaRisk 10.0 AT 4.3.2, AT 4.4.1, AT 4.3.4 |
| Pain Point | Folge | Lösung | Normbezug |
|---|---|---|---|
| Zu viele Kennzahlen | Niemand liest die Berichte | Maximal zehn Spitzenkennzahlen, Rest im Drill-down | Praxisgrundsatz (Wesentlichkeit) |
| Unterschiedliche Definitionen | Streit über Zahlen statt Maßnahmen | Zentrales Kennzahlenhandbuch | Praxisgrundsatz (Eindeutigkeit) |
| Nur Spätindikatoren | Krisen werden zu spät erkannt | Frühindikatoren wie Auftragseingang, Angebotsquote, Zahlungsziele | § 1 Abs. 1 StaRUG; § 91 Abs. 2 AktG |
| Excel-Insellösungen | Fehler, fehlende Nachvollziehbarkeit | Zentrale Datenbasis und Planungswerkzeug; die Produktwahl bleibt Ihre Entscheidung, dieser Beitrag empfiehlt kein Produkt | Praxisgrundsatz (Datenqualität) |
| Kennzahlen ohne Verantwortliche | Keine Maßnahmen | Jede Kennzahl hat einen „Owner“ | Praxisgrundsatz (Verantwortlichkeit) |
| Fehlanreize durch Zielvorgaben | Kennzahlen werden geschönt | Gegenkennzahlen, z. B. Umsatz und Deckungsbeitrag gemeinsam | § 87 Abs. 1 Satz 2 AktG (börsennotierte Gesellschaften) |
| Interne und externe Kennzahlen weichen ab | Kritik von Prüfern, Banken, Investoren | Abgleich mit Lagebericht, Bankreporting und IFRS 18 | § 289 Abs. 1 Satz 3 HGB; IFRS 18 |
| Keine regelmäßige Überprüfung | Veraltete Kennzahlen | Jährlicher Kennzahlen-Check | Praxisgrundsatz (Aktualität) |
Praxistipp: Fragen Sie bei jeder Kennzahl: Welche Entscheidung würden wir anders treffen, wenn sich dieser Wert ändert? Gibt es keine, gehört die Kennzahl nicht ins System. Mehr dazu: Was ist bei der Steuerung mit Kennzahlen zu beachten?
| Perspektive | Spätindikatoren | Frühindikatoren |
|---|---|---|
| Finanzen | EBIT, ROCE, Eigenkapitalquote, operativer Cashflow | Liquiditätsreichweite, Working Capital, Covenant-Abstand |
| Kunden | Umsatz je Kunde, Kundendeckungsbeitrag | Auftragseingang, Angebotsquote, Kundenzufriedenheit |
| Prozesse | Durchlaufzeit, Ausschussquote, Liefertreue | Maschinenauslastung, offene Reklamationen |
| Mitarbeiter | Fluktuation, Krankenquote, Entgeltgefälle | Offene Stellen, Weiterbildungstage, Mitarbeiterbefragung |
| Innovation und Wissen | Umsatzanteil neuer Produkte | Projekte in der Pipeline, KI-Anwendungsfälle im Pilot |
| Nachhaltigkeit | CO2-Emissionen, Energieverbrauch | Anteil erneuerbarer Energie, ESG-Anfragen von Kunden und Banken |
Praxistipp: Wählen Sie je Perspektive ein bis zwei Kennzahlen für die Geschäftsleitung, insgesamt höchstens zehn, und achten Sie darauf, dass Frühindikatoren vertreten sind.
Beantworten Sie die Prüffragen für Ihr Unternehmen. Jede Frage mit „nein“ ist ein Handlungsfeld für die Maßnahmen im nächsten Abschnitt.
| Nr. | Prüffeld | Prüffrage | Normbezug |
|---|---|---|---|
| 1 | Steuerung | Ist jede Kennzahl mit einem Ziel verbunden? | Grundsatz Zielbezug |
| 2 | Steuerung | Hat die Geschäftsleitung höchstens zehn Spitzenkennzahlen? | Grundsatz Wesentlichkeit |
| 3 | Steuerung | Gibt es für jede Kennzahl einen Steckbrief mit Formel, Quelle, Verantwortlichem? | Grundsatz Eindeutigkeit; EZB-RDARR-Leitfaden (bedeutende Institute) |
| 4 | Lagebericht | Stimmen die Leistungsindikatoren im Lagebericht mit den internen Kennzahlen überein? | § 289 Abs. 1 Satz 3, Abs. 3 HGB |
| 5 | Lagebericht | Sind Planannahmen für den Prognosebericht dokumentiert? | § 289 Abs. 1 Satz 4 HGB |
| 6 | Früherkennung | Enthält das System Frühwarnindikatoren mit Schwellenwerten und Berichtsweg? | § 1 Abs. 1 StaRUG; § 91 Abs. 2 AktG |
| 7 | Vergütung | Sind vergütungsrelevante Kennzahlen langfristig und manipulationsresistent? | § 87 Abs. 1 Satz 2 AktG |
| 8 | Institute | Sind Risikoindikatoren abgeleitet und in die Gesamtbanksteuerung eingebunden? | MaRisk 10.0 AT 4.3.2 Tz. 1 und 2; AT 4.4.1 Tz. 2 |
| 9 | IFRS | IFRS-Anwender: Sind alle extern verwendeten Ergebniskennzahlen als MPM geprüft, definiert und übergeleitet? | IFRS 18; VO (EU) 2026/338; ESMA-Statement 2026; ESMA-Q&A 2775 |
| 10 | Nachhaltigkeit | Sind ESG-Kennzahlen an die überarbeiteten ESRS bzw. den freiwilligen Standard angepasst? | Delegierte VO (EU) 2026/1563 und 2026/1560 |
| 11 | Personal | Kann das Entgeltgefälle je Vergleichsgruppe berechnet werden? | Art. 9 und 10 Richtlinie (EU) 2023/970 |
| 12 | Daten | Ist die Datenqualität der wichtigsten Kennzahlen gemessen? | Grundsatz Datenqualität |
| 13 | KI | Sind KI-gestützte Kennzahlen gekennzeichnet und die Nutzer geschult? | Art. 4 KI-VO; Institute: MaRisk AT 4.3.4 |
| 14 | Überprüfung | Wird das System mindestens jährlich überprüft? | Grundsatz Aktualität |
Diese Maßnahmen lohnen sich unabhängig davon, wie die offenen Gesetzgebungsverfahren ausgehen.
Ein zentrales Kennzahlenhandbuch als einzige gültige Quelle für Definitionen; Änderungen gibt nur das Controlling nach Abstimmung frei.
Einmal jährlich die Leistungsindikatoren im Lagebericht mit dem Kennzahlenhandbuch vergleichen.
Bis Ende 2026 alle Kennzahlen in Pressemitteilungen und Investorenpräsentationen prüfen und solche streichen, die durch die neuen Pflichtzwischensummen überflüssig werden.
Die zehn wichtigsten Kennzahlen auf Vollständigkeit, Richtigkeit und Aktualität prüfen, bevor KI darauf angesetzt wird.
Drei bis sechs Monate für den Aufbau einplanen und mit einem Bereich beginnen.
Bei jeder Kennzahl fragen, welche Entscheidung sich ändern würde, wenn sich der Wert ändert.
Die Anforderungen an ein Kennzahlensystem lassen sich auf einen Satz bringen: Es ist schlank, eindeutig definiert, zielbezogen und vertrauenswürdig. Es verbindet finanzielle und nichtfinanzielle Kennzahlen, Früh- und Spätindikatoren und weist jeder Kennzahl einen Verantwortlichen zu. 2026/2027 kommen neue Anforderungen hinzu: prüfungssichere Definitionen für IFRS 18, schlankere ESG-Kennzahlen nach den überarbeiteten ESRS, Entgeltkennzahlen nach der Entgelttransparenzrichtlinie und eine Datenqualität, die den Einsatz von KI erst möglich macht.
Wenige, eindeutig definierte Kennzahlen steuern besser als viele.
Interne und externe Kennzahlen müssen übereinstimmen: im Lagebericht, im Bankreporting und nach IFRS 18.
Ohne Datenqualität bringt KI keinen Nutzen. Beginnen Sie mit den zehn wichtigsten Kennzahlen.
Wer sein Kennzahlensystem jetzt aufräumt, steuert besser und erfüllt zugleich Lagebericht-, Früherkennungs- und Offenlegungspflichten. Dieser Beitrag ersetzt keine Rechts- oder Steuerberatung im Einzelfall.
Für die Geschäftsleitung höchstens zehn, je Bereich fünf bis sieben. Weitere Kennzahlen stehen für Detailanalysen bereit.
KPIs messen die Zielerreichung, KRIs zeigen steigende Risiken an. Ein gutes Kennzahlensystem enthält beide.
Es gibt keine allgemeine Liste. Kapitalgesellschaften mit Lageberichtspflicht müssen ihre bedeutsamsten finanziellen Leistungsindikatoren erläutern, große Kapitalgesellschaften auch nichtfinanzielle (§ 289 HGB). IFRS-Anwender müssen ab 2027 vom Management definierte Leistungskennzahlen im Anhang erläutern.
Extern kommunizierte Ergebniskennzahlen wie ein bereinigtes EBIT müssen im Anhang definiert, erläutert und auf eine IFRS-Zwischensumme übergeleitet werden.
KI kann Kennzahlen berechnen, Abweichungen erklären und Vorschläge machen. Ziele, Definitionen und Verantwortung muss das Unternehmen selbst festlegen.
Wenn Kennzahlen mit technischen Einrichtungen das Verhalten oder die Leistung einzelner Beschäftigter überwachen können, besteht ein Mitbestimmungsrecht nach § 87 Abs. 1 Nr. 6 BetrVG.
Primärquellen zuerst: EU-Rechtsakte und Bundestag, danach Aufsichtsbehörden. Die Gesetzestexte zu § 289 HGB, § 1 StaRUG, § 87 und § 91 AktG sowie § 87 BetrVG finden Sie in der amtlichen Fassung beim Bundesministerium der Justiz.
Übernahme von IFRS 18 in das EU-Recht; Anwendung ab Geschäftsjahren ab 01.01.2027.
Überarbeitete ESRS, verbindlich ab Geschäftsjahr 2027, mit deutlich weniger Pflichtdatenpunkten.
Neuer Anwendungsbereich der CSRD: über 1.000 Beschäftigte und 450 Mio. EUR Umsatz.
Entgeltberichte (Art. 9) und gemeinsame Entgeltbewertung (Art. 10).
Pflicht, die KI-Kompetenz des Personals sicherzustellen; Service Desk der Europäischen Kommission.
Nr. 4: KI im Bereich Beschäftigung, unter anderem zur Leistungsbewertung von Beschäftigten.
Stand der deutschen Umsetzung der Entgelttransparenzrichtlinie.
AT 4.3.2, AT 4.3.4 und AT 4.4.1 für Institute: Risikoindikatoren, Modelle, Frühwarnsysteme.
Anforderungen an Management-defined Performance Measures (MPM) und Offenlegungspolitik.
Die ESMA-Leitlinien zu alternativen Leistungskennzahlen (APM) gelten auch nach Inkrafttreten von IFRS 18 weiter.
Wenn Sie das Thema im Team vertiefen möchten, finden Sie hier passende Seminare und weiterführende Fachbeiträge von S+P Seminare.
Das Seminar zum Thema dieses Beitrags: Kennzahlen verstehen und für Entscheidungen nutzen.
Übersicht über die Seminare für Controlling und Steuerung.
Kompaktes Programm für Einsteiger und Quereinsteiger im Controlling.
Vertiefung für Finanzierung, Liquidität und Treasury.
Programme zu Planung, Berichtswesen und Kennzahlen.
Einzelne Kennzahlen und Risikoindikatoren im Detail.
Zusammenspiel von Leistungs- und Risikokennzahlen.
Das Ordnungssystem für Perspektiven und Ziele.
Ziele und Schlüsselergebnisse als Führungsinstrument.
Wie Sie Kennzahlen lesen und einordnen.
Steuerung mit Kennzahlen im Alltag.
Frühwarnindikatoren, Schwellenwerte und Berichtswege.
Von der Kennzahl zur Maßnahme.
Die wichtigsten Controlling-Instrumente im Überblick.
Achim Schulz kennt die Führungsebene aus eigener Verantwortung – langjährig als Vorstand bei Banken und Geschäftsführer sowie als Interim-Manager in Industrieunternehmen. Diese Doppelperspektive aus Finanzsektor und Realwirtschaft prägt seine Beiträge für CEO, COO und CFO. Er kennt das Zusammenspiel von Geschäftsleitung, Aufsichtsrat und Gesellschaftern aus der Praxis und übersetzt strategische wie aufsichtsrechtliche Anforderungen in umsetzbare, haftungssichere Führungsentscheidungen – praxisnah und auf Augenhöhe mit dem Management.
LinkedIn-Profil → · Redaktion & Experten →