Controlling kompakt
Kompaktes Update zu Planung, Steuerung und Kennzahlen.
Fachbeitrag · Strategie und Steuerung
Viele Unternehmen haben eine Strategie – und trotzdem ändert sich im Alltag wenig. Budgets, Kennzahlen und Zielvereinbarungen folgen oft eigenen Logiken. Die Balanced Scorecard (BSC) setzt genau hier an: Sie übersetzt die Strategie in Ziele, Kennzahlen, Zielwerte und Maßnahmen und macht sichtbar, wie diese zusammenhängen.
Nach dem „State of Organizations 2026“ von McKinsey verlagern weltweit nur 26 % der Unternehmen Budgets und Talente konsequent in ihre strategischen Prioritäten. Robert S. Kaplan und David P. Norton stellten die BSC 1992 in der Harvard Business Review vor. Ihre Idee: Finanzkennzahlen zeigen, was bereits geschehen ist. Wer steuern will, braucht zusätzlich Kennzahlen zu den Treibern künftigen Erfolgs – Kunden, Prozesse, Lernen und Entwicklung.
Dieser Beitrag zeigt Ihnen, wie die Balanced Scorecard aufgebaut ist, warum die Strategy Map ihr Kernelement ist, wie Sie sie in sechs Schritten einführen und welche rechtlichen Bezüge im Oktober 2026 zu beachten sind.
Die Balanced Scorecard ist ein freiwilliges Managementsystem. Sie verbindet strategische Ziele mit Kennzahlen, Zielwerten, Maßnahmen und Verantwortlichen in vier Perspektiven: Finanzen, Kunden, interne Prozesse sowie Lernen und Entwicklung.
Eine Liste von Kennzahlen in vier Spalten ist noch keine Balanced Scorecard. Entscheidend sind die Ursache-Wirkungs-Beziehungen zwischen den Zielen. Sie werden in der Strategy Map dokumentiert und machen die Annahmen hinter der Strategie überprüfbar.
Wirksam wird die Scorecard mit wenigen, klar definierten Kennzahlen, einer verantwortlichen Person je Ziel, einer Verbindung zu Budget und Planung und einem festen Überprüfungsrhythmus. Für die Unternehmensebene im Mittelstand gelten rund 15 bis 25 Kennzahlen als ausreichend – ein Erfahrungswert, kein Normwert.
Rechtlich berührt die BSC den Lagebericht (§ 289 HGB), die Krisenfrüherkennung (§ 1 StaRUG), bei beaufsichtigten Instituten die Geschäftsstrategie nach AT 4.2 MaRisk und – bei Kopplung an Vergütung oder Software – die Mitbestimmung nach dem BetrVG. Entgelttransparenz, Nachhaltigkeitsberichterstattung und KI-Verordnung befinden sich im Oktober 2026 im Übergang oder sind offen; der Abschnitt „Fristen und Zeitpunkte“ trennt geltendes und künftiges Recht.
Die Balanced Scorecard ist ein Managementsystem, das die Strategie eines Unternehmens in Ziele, Kennzahlen, Zielwerte und Maßnahmen übersetzt. „Balanced“ bedeutet ausgewogen: zwischen finanziellen und nichtfinanziellen Größen, zwischen kurz- und langfristigen Zielen, zwischen Ergebnissen und ihren Treibern.
Kaplan und Norton entwickelten die BSC in einem Forschungsprojekt mit zwölf Unternehmen und veröffentlichten sie im Januar/Februar 1992 in der Harvard Business Review. Die Finanzkennzahlen bleiben die letztlich entscheidenden Ergebnisgrößen; drei weitere Perspektiven bilden die Treiber langfristiger Wertsteigerung ab. Jede Perspektive beantwortet eine Leitfrage:
| Perspektive | Leitfrage nach Kaplan/Norton | Typische Ziele |
|---|---|---|
| Finanzen | Wie sehen uns die Eigentümer und Kapitalgeber? | Rentabilität, Wachstum, Liquidität |
| Kunden | Wie sehen uns die Kunden? | Zufriedenheit, Bindung, Marktanteil |
| Interne Prozesse | Worin müssen wir hervorragend sein? | Qualität, Durchlaufzeit, Kosten |
| Lernen und Entwicklung (auch: Lern- und Wachstumsperspektive) | Können wir uns weiter verbessern und Werte schaffen? | Kompetenzen, Systeme, Kultur |
Kaplan und Norton sahen bald, dass die BSC mehr löst als ein Messproblem: Sie hilft Unternehmen, neue Strategien tatsächlich umzusetzen.
Praxistipp: Die vier Perspektiven sind ein Vorschlag, kein Dogma. Ergänzen Sie eine Perspektive nur, wenn sie für Ihre Strategie wirklich eigenständig ist – etwa Nachhaltigkeit oder Risiko.
Mehr dazu: Unternehmen mit Kennzahlen richtig steuern
Eine Liste von Kennzahlen in vier Spalten ist noch keine Balanced Scorecard. Entscheidend sind die Ursache-Wirkungs-Beziehungen zwischen den Zielen. Sie werden in einer Strategy Map (strategische Landkarte) dargestellt. Kaplan hat die Entwicklung von der Leistungsmessung über strategische Ziele und Strategy Maps hin zum Strategiemanagementsystem selbst beschrieben.
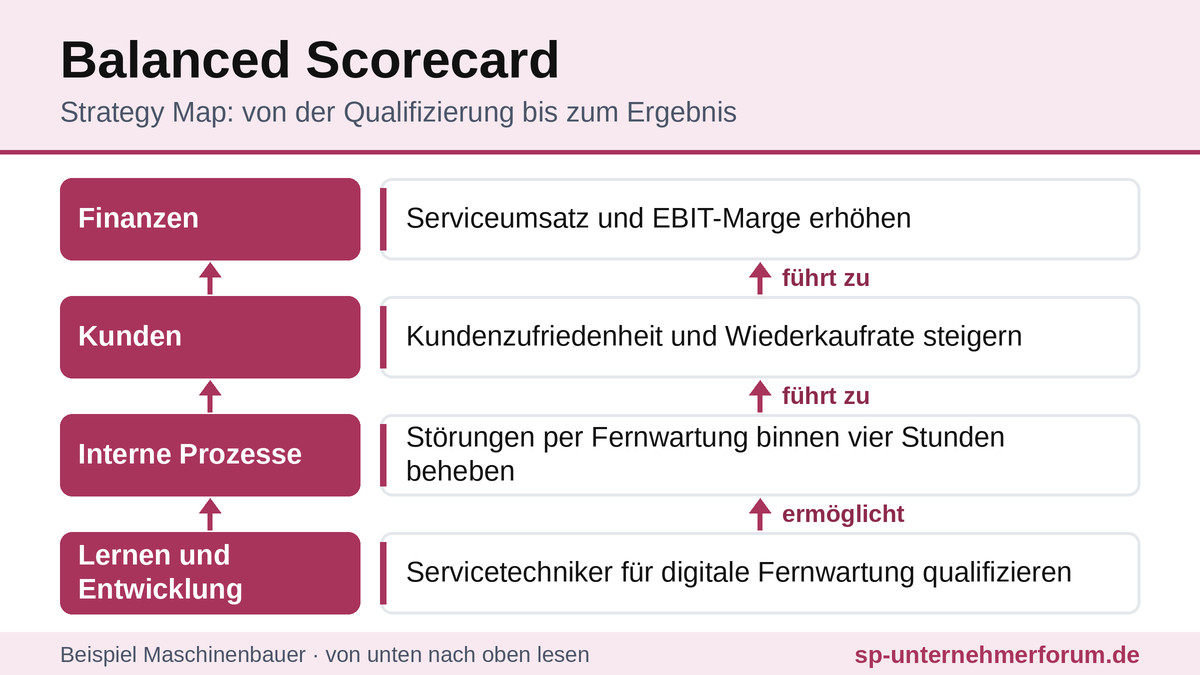
Beispiel einer Ursache-Wirkungs-Kette für einen mittelständischen Maschinenbauer – von unten nach oben zu lesen:
Die Kette macht sichtbar, warum ein Weiterbildungsziel strategisch wichtig ist – und welche Annahme dahintersteht. Bleibt die Wirkung aus, stellt sich die richtige Frage: Stimmt die Maßnahme nicht oder stimmt die Annahme nicht?
Unternehmen, die ihre BSC mit Strategy Maps verbinden, berichten nach den Studien von Horváth & Partners häufiger von einer verbesserten Strategiekommunikation. Diese Studien stammen allerdings aus den 2000er-Jahren und wurden von einer BSC-Beratung durchgeführt; ein positiver Bias ist möglich.
Praxistipp: Zeichnen Sie die Strategy Map auf eine Seite. Wenn Sie sie Ihrem Team nicht in fünf Minuten erklären können, ist sie zu kompliziert.
Mehr dazu: KPI Power
Jedes strategische Ziel wird in der Balanced Scorecard in fünf Elemente zerlegt: Ziel, Kennzahl, Zielwert, Maßnahme und verantwortliche Person. Das folgende Beispiel zeigt acht Ziele eines mittelständischen Maschinenbauers:
| Perspektive | Strategisches Ziel | Kennzahl | Zielwert 2027 | Maßnahme | Verantwortlich |
|---|---|---|---|---|---|
| Finanzen | Profitabel wachsen | EBIT-Marge | 9 % | Preisstrategie Service | Geschäftsführung |
| Finanzen | Liquidität sichern | Cash Conversion Cycle | unter 60 Tage | Forderungsmanagement | CFO |
| Kunden | Kunden binden | Net Promoter Score | über 40 | Kundenbeirat, Servicepakete | Vertrieb |
| Kunden | Marktanteil ausbauen | Marktanteil Kernsegment | 18 % | Zwei neue Exportmärkte | Vertrieb |
| Prozesse | Qualität sichern | Reklamationsquote | unter 1,5 % | Prüfprozess neu | Produktion |
| Prozesse | Schneller liefern | Durchlaufzeit Auftrag | 15 Arbeitstage | Fertigungssteuerung | Produktion |
| Lernen und Entwicklung | Kompetenzen aufbauen | Weiterbildungstage je Mitarbeitendem | 4 | Qualifizierungsprogramm | Personal |
| Lernen und Entwicklung | Schlüsselkräfte halten | Fluktuationsrate Schlüsselfunktionen | unter 5 % | Nachfolgeplanung | Geschäftsführung |
Die Werte sind Beispiele und müssen aus der eigenen Strategie abgeleitet werden.
Wichtig ist die Unterscheidung zwischen Spätindikatoren (Ergebnisse, etwa die EBIT-Marge) und Frühindikatoren (Treiber, etwa Durchlaufzeit oder Weiterbildungstage). Eine BSC nur aus Spätindikatoren steuert mit Blick in den Rückspiegel.
Praxistipp: Ordnen Sie jedem Ziel genau eine verantwortliche Person zu. Gemeinsame Verantwortung heißt in der Praxis oft: keine Verantwortung.
Mehr dazu: Die wichtigsten KPIs für CEO, CFO, COO und CRO
Mehr dazu: Anforderungen an ein Kennzahlensystem
Weniger, als die meisten denken. Eine Auswertung von 2.867 Scorecards in 280 Organisationen (Softwareanbieter BSC Designer, Stand August 2026) ergab im Median rund 44 Kennzahlen je Scorecard. Es handelt sich um Kundendaten des Anbieters und nicht um eine Zufallsstichprobe; der Anbieter versteht die Werte ausdrücklich nicht als Zielwerte. Rund 44 Kennzahlen sind mehr, als ein Managementteam in einer Sitzung sinnvoll besprechen kann.
Für den Mittelstand gelten rund 15 bis 25 Kennzahlen für die Unternehmens-BSC erfahrungsgemäß als ausreichend – ein Erfahrungswert ohne Quellenbeleg. Strategische Planung ist dort verbreitet: 80 % der KMU legen nach dem KfW-Mittelstandspanel in mindestens einem Geschäftsbereich Ziele fest und planen Maßnahmen. Je kleiner das Unternehmen, desto seltener geschieht das.
Die Zufriedenheit hängt stark von der Konsequenz ab. In der Bain-Umfrage „Management Tools & Trends“ (Ausgabe 2015) wurde die BSC hoch bewertet, wenn sie Teil einer großen Initiative war, aber deutlich schlechter, wenn sie nur begrenzt eingesetzt wurde.
Praxistipp: Streichen Sie jede Kennzahl, zu der im letzten Jahr keine Entscheidung getroffen wurde. Was niemand nutzt, kostet nur Pflegeaufwand.
Mehr dazu: Controlling-Kennzahlen für Manager
ESG-Ziele lassen sich als eigene Perspektive oder integriert in die vier Perspektiven abbilden – etwa CO₂-Intensität in den Prozessen, ESG-Rating in der Finanzperspektive. Entscheidend ist die Verknüpfung mit finanziellen Wirkungen.
KPIs zeigen, ob Ziele erreicht werden; KRIs zeigen, ob Risiken steigen. Beide gehören in ein Cockpit, aber in getrennte Spalten mit eigenen Schwellenwerten.
Die Perspektive Lernen und Entwicklung umfasst heute auch Mitarbeiterbindung, Vielfalt und Führungsqualität.
| Merkmal | Balanced Scorecard | OKR |
|---|---|---|
| Zweck | Strategie ganzheitlich steuern | Fokus und Ambition für kurze Zyklen |
| Zeithorizont | Ein bis drei Jahre | Meist ein Quartal |
| Struktur | Perspektiven, Strategy Map, Kennzahlen | Objectives und Key Results |
| Ziele | Realistisch erreichbar | Bewusst ambitioniert |
| Vergütung | Häufig gekoppelt | Möglichst entkoppelt |
Beide Methoden ergänzen sich: Die BSC gibt die Richtung vor, OKR setzen Quartalsschwerpunkte.
Praxistipp: Nehmen Sie ESG-Kennzahlen nur auf, wenn Sie sie mit vertretbarem Aufwand zuverlässig erheben können. Eine ESG-Perspektive mit Schätzwerten untergräbt das Vertrauen in die ganze BSC.
Mehr dazu: Was sind OKRs?
Mehr dazu: KPIs und KRIs: der Unterschied
Mehr dazu: Was ist DEI? Diversity, Equity & Inclusion
Digitale Werkzeuge haben die BSC vom Excel-Blatt zum Echtzeit-Cockpit gemacht:
Grenzen: Eine Prognose ersetzt nicht das Urteil des Managements. Nach Art. 4 der KI-Verordnung in der durch die Verordnung (EU) 2026/1744 geänderten Fassung haben Anbieter und Betreiber von KI-Systemen die Entwicklung der KI-Kompetenz ihres Personals zu fördern. Werden Leistungsdaten einzelner Beschäftigter ausgewertet, ist der Betriebsrat zu beteiligen (§ 87 Abs. 1 Nr. 6 BetrVG).
Praxistipp: Werten Sie personenbezogene Kennzahlen im BSC-Cockpit nur aggregiert aus, wenn keine Betriebsvereinbarung etwas anderes regelt.
Mehr dazu: Die Zukunft des Controllings: Wie KI KPIs und KRIs neu definiert
Die Balanced Scorecard ist freiwillig. Sie berührt aber mehrere gesetzliche Pflichten:
„In die Analyse sind die für die Geschäftstätigkeit bedeutsamsten finanziellen Leistungsindikatoren einzubeziehen und unter Bezugnahme auf die im Jahresabschluss ausgewiesenen Beträge und Angaben zu erläutern.“ Bei großen Kapitalgesellschaften gilt das entsprechend für nichtfinanzielle Leistungsindikatoren (§ 289 Abs. 3 HGB). Die Kennzahlen im Lagebericht und in der BSC sollten übereinstimmen.
Geschäftsleiter „wachen fortlaufend über Entwicklungen, welche den Fortbestand der juristischen Person gefährden können“. Eine BSC mit Frühindikatoren und ergänzenden Risikokennzahlen (KRIs) unterstützt diese Pflicht.
Die Geschäftsleitung hat eine Geschäftsstrategie festzulegen, in der die Ziele für die wesentlichen Geschäftsaktivitäten und die Maßnahmen zu ihrer Erreichung dargestellt sind. Die Ziele sind so zu formulieren, dass eine sinnvolle Überprüfung der Zielerreichung möglich ist. Maßgeblich ist das Rundschreiben 06/2026 (BA). Die BSC ist ein geeignetes Instrument dafür.
Wird die BSC mit Zielvereinbarungen oder variabler Vergütung verknüpft, hat der Betriebsrat mitzubestimmen – bei Lohngestaltung und leistungsbezogenen Entgelten (§ 87 Abs. 1 Nr. 10 und 11 BetrVG), bei Beurteilungsgrundsätzen (§ 94 Abs. 2 BetrVG) und bei Software, die Leistung erfasst (§ 87 Abs. 1 Nr. 6 BetrVG). Ziele müssen rechtzeitig vorgegeben werden: Bei schuldhaft verspäteter Zielvorgabe kann Schadensersatz geschuldet sein (BAG, Urteil vom 19.02.2025 – 10 AZR 57/24). Wer Unternehmensziele als Zielvorgabe schuldet, muss sie den Beschäftigten mitteilen; eine interne Festlegung genügt nicht (BAG, Urteil vom 22.04.2026 – 10 AZR 28/25).
Der Rechtsstand trennt geltendes Recht, Übergangsregelungen und offene Vorhaben. Stand: Oktober 2026.
| Gegenstand | Stand im Oktober 2026 | Was das für die BSC bedeutet |
|---|---|---|
| Entgelttransparenzrichtlinie (EU) 2023/970 | Umsetzungsfrist am 7. Juni 2026 abgelaufen. Nach der Antwort der Bundesregierung vom Juli 2026 (BT-Drs. 21/7026) sind die Vorbereitungen für einen Gesetzentwurf getroffen, das Gesetzgebungsverfahren soll folgen. Ein Gesetzentwurf liegt nach dem Ergebnis der Recherche nicht vor. | Kriterien für Entgelt und Entgeltentwicklung müssen künftig objektiv und geschlechtsneutral sein (Art. 4 Abs. 4, Art. 6 Abs. 1). Wer BSC-Ziele mit Boni verknüpft, sollte die Kriterien schon jetzt dokumentieren. |
| Nachhaltigkeitsberichterstattung (CSRD, Omnibus I) | Richtlinie (EU) 2026/470 vom 24. Februar 2026: Berichtspflicht nur noch ab 1.000 Beschäftigten und 450 Mio. € Umsatz; Umsetzung in nationales Recht bis März 2027. Das deutsche Umsetzungsgesetz zur CSRD war nach dem Ergebnis der Recherche im Oktober 2026 nicht verkündet; die nichtfinanzielle Erklärung nach § 289b HGB gilt bis dahin weiter. | Für kleinere Unternehmen bleibt ESG über Banken und Kunden relevant. ESG-Kennzahlen nur aufnehmen, wenn sie zuverlässig erhebbar sind. |
| KI-Verordnung (EU) 2024/1689 | Verordnung (EU) 2026/1744 vom 8. Juli 2026, in Kraft seit Juli 2026: Pflichten für Hochrisiko-Systeme nach Anhang III gelten ab 2. Dezember 2027. | KI-Systeme zur Beobachtung und Bewertung von Leistung und Verhalten von Beschäftigten gelten als Hochrisiko (Anhang III Nr. 4 b). |
| Rechtsprechung des BAG zur Zielvorgabe | Urteile vom 19.02.2025 (10 AZR 57/24) und vom 22.04.2026 (10 AZR 28/25). | Verspätete oder nicht mitgeteilte Ziele können Schadensersatz auslösen. |
| MaRisk (Rundschreiben 06/2026 (BA)) | Veröffentlicht im Juni 2026. | Für beaufsichtigte Institute: Geschäftsstrategie mit überprüfbaren Zielen (AT 4.2 Tz. 1 und 5). |
Die Geschäftsleitung legt die Strategie fest und verantwortet die BSC. Sie überwacht fortlaufend bestandsgefährdende Entwicklungen, ergreift bei Erkennen geeignete Gegenmaßnahmen und berichtet den Überwachungsorganen unverzüglich (§ 1 Abs. 1 StaRUG).
Controlling und CFO definieren jede Kennzahl mit Formel, Datenquelle und Erhebungsrhythmus, gleichen sie mit dem Lagebericht ab (§ 289 Abs. 1 Satz 3, Abs. 3 HGB) und ergänzen Risikokennzahlen mit Schwellenwerten.
Personal und Betriebsrat klären die Mitbestimmung bei Vergütungskopplung und Software (§ 87 Abs. 1 Nr. 6, 10, 11; § 94 Abs. 2 BetrVG), stellen die rechtzeitige Zielvorgabe sicher und dokumentieren die Kriterien für Entgelt.
Institute legen eine Geschäftsstrategie mit Zielen und Maßnahmen fest und formulieren die Ziele so, dass ihre Erreichung überprüfbar ist (AT 4.2 Tz. 1 und 5 MaRisk).
Typische Ursachen für das Scheitern sind fehlendes Engagement der Geschäftsführung, zu viele Kennzahlen, keine Verbindung zu Budget und Tagesgeschäft und fehlende Überprüfung. Im Einzelnen:
Ohne schriftlich festgelegte Strategie misst die BSC nur Aktivität.
Im Median rund 44 Kennzahlen je Scorecard (BSC Designer, Stand August 2026) überfordern jedes Managementteam. Die Scorecard wird zum Datenfriedhof.
Laut McKinsey reallokieren in Deutschland nur 42 % der Unternehmen ihre Ressourcen mindestens vierteljährlich auf die wichtigsten Prioritäten, weltweit sind es 52 %.
Intern gesteuerte und extern berichtete Leistungsindikatoren widersprechen sich.
Ziele werden zu spät oder gar nicht mitgeteilt, der Betriebsrat wird nicht beteiligt.
Leistungsdaten werden ohne Betriebsvereinbarung ausgewertet; KI zur Leistungsbewertung gilt künftig als Hochrisiko.
Der Quick-Check ordnet jedem Prüffeld eine Prüffrage, den Normbezug und einen typischen Befund zu. Die typischen Befunde sind Erfahrungswerte aus der Praxis, keine statistische Auswertung.
| Prüffeld | Prüffrage | Normbezug | Typischer Befund |
|---|---|---|---|
| Strategie | Strategie schriftlich festgelegt, BSC daraus abgeleitet? | Methode; Institute: AT 4.2 Tz. 1 MaRisk | Strategie liegt als Präsentation vor, Ziele sind nicht in Kennzahlen übersetzt |
| Strategy Map | Strategy Map mit Ursache-Wirkungs-Annahmen vorhanden? | Methode (Kaplan/Norton) | Kennzahlen stehen nebeneinander, Annahmen sind nicht dokumentiert |
| Struktur | Höchstens drei bis fünf Ziele je Perspektive? | Methode | Viele Ziele je Perspektive ohne Priorisierung |
| Kennzahlen | Jede Kennzahl mit Definition, Formel, Datenquelle und Verantwortlichem? | Methode | Gleiche Kennzahl wird in Bereichen unterschiedlich berechnet |
| Zielformulierung | Ziele überprüfbar formuliert? | AT 4.2 Tz. 5 MaRisk | Ziele ohne Zielwert oder Zeitbezug |
| Indikatoren | Früh- und Spätindikatoren ausgewogen? | Methode | Überwiegend Ergebniskennzahlen, kaum Treiber |
| Umsetzung | Maßnahmen mit Budget und Verantwortlichen hinterlegt? | Methode | Maßnahmen ohne Budget und ohne Verantwortliche |
| Lagebericht | Kennzahlen im Lagebericht und in der BSC konsistent? | § 289 Abs. 1 Satz 3, Abs. 3 HGB | Interne Steuerung und externe Berichterstattung weichen voneinander ab |
| Risiko | Risikokennzahlen mit Schwellenwerten ergänzt? | § 1 Abs. 1 StaRUG | KPIs ohne KRIs, keine Schwellenwerte |
| Mitbestimmung | Bei Kopplung an Vergütung: Betriebsrat beteiligt? | § 87 Abs. 1 Nr. 10, 11; § 94 Abs. 2 BetrVG | Kopplung ohne Beteiligung des Betriebsrats |
| Zielvorgabe | Zielvorgaben rechtzeitig mitgeteilt und dokumentiert? | BAG 10 AZR 57/24, 10 AZR 28/25 | Ziele werden erst nach Beginn oder nach Ablauf der Zielperiode mitgeteilt |
| Entgelt | Kriterien für Entgelt objektiv und geschlechtsneutral dokumentiert? | EntgTranspG; künftig Richtlinie (EU) 2023/970 | Kriterien für Boni sind nicht schriftlich festgehalten |
| Software und KI | BSC-Software und KI-Auswertungen mitbestimmt, Leistungsbewertung durch KI geprüft? | § 87 Abs. 1 Nr. 6 BetrVG; Anhang III Nr. 4 b KI-VO ab 02.12.2027 | Auswertung einzelner Beschäftigter ohne Betriebsvereinbarung |
| Pflege | Überprüfungsrhythmus festgelegt? | Methode | Scorecard wird einmal eingeführt und nicht mehr aktualisiert |
Die folgenden Maßnahmen sind No-Regret-Maßnahmen: Sie lohnen sich unabhängig davon, wie die offenen Rechtsfragen ausgehen.
Viele BSC-Projekte scheitern am fünften Schritt: Die Strategie ist beschrieben, aber Budget und Personal folgen ihr nicht. Laut McKinsey reallokieren in Deutschland nur 42 % der Unternehmen ihre Ressourcen mindestens vierteljährlich auf die wichtigsten Prioritäten, weltweit sind es 52 %.
Praxistipp: Starten Sie mit einer Unternehmens-BSC und erst danach mit Bereichs-Scorecards. Ein Pilot in einem Bereich zeigt schnell, wo Daten fehlen.
Eine BSC ist kein einmaliges Projekt. Bewährt hat sich ein fester Rhythmus (Erfahrungswerte):
| Rhythmus | Inhalt |
|---|---|
| Monatlich | Kennzahlen und Maßnahmenstatus im Managementmeeting, Abweichungen klären |
| Quartalsweise | Strategy Map prüfen: Wirken die Ursache-Wirkungs-Annahmen? |
| Jährlich | Ziele, Zielwerte und Kennzahlen mit Strategie und Planung abgleichen, nicht genutzte Kennzahlen streichen |
| Anlassbezogen | Strategiewechsel, Übernahme, Marktumbruch, neue Regulierung |
Praxistipp: Beginnen Sie jede Managementsitzung mit der Strategy Map, nicht mit der Umsatzliste. So bleibt die Strategie im Mittelpunkt.
Mehr dazu: Lehrgang Geschäftsführung
Die Balanced Scorecard ist mehr als eine Tabelle mit Kennzahlen. Ihr eigentlicher Wert liegt in der Strategy Map: Sie zwingt zu der Frage, wie Lernen, Prozesse und Kunden zum finanziellen Erfolg beitragen – und macht sichtbar, wenn eine Annahme nicht trägt.
Wirksam wird die BSC mit wenigen, gut definierten Kennzahlen, klaren Verantwortlichen, einer Verbindung zu Budget und Planung und einer regelmäßigen Überprüfung. Wer sie mit Zielvereinbarungen oder Boni verknüpft, sollte Mitbestimmung, rechtzeitige Zielvorgabe und die künftigen Anforderungen der Entgelttransparenz von Anfang an berücksichtigen.
Dieser Beitrag ersetzt keine Rechtsberatung im Einzelfall.
Die Balanced Scorecard ist ein Managementsystem, das die Strategie in Ziele, Kennzahlen, Zielwerte und Maßnahmen aus mehreren Perspektiven übersetzt – nicht nur finanziell, sondern auch zu Kunden, Prozessen sowie Lernen und Entwicklung.
Die Strategy Map ist die grafische Darstellung der Ursache-Wirkungs-Beziehungen zwischen den strategischen Zielen. Sie zeigt, wie Ziele in Lernen, Prozessen und Kunden zum finanziellen Erfolg beitragen, und macht die dahinterstehenden Annahmen überprüfbar.
Ein KPI ist eine einzelne Kennzahl. Die Balanced Scorecard verknüpft mehrere Kennzahlen mit strategischen Zielen, Zielwerten, Maßnahmen und Verantwortlichen und stellt sie in Ursache-Wirkungs-Beziehungen zueinander.
Für die Unternehmensebene im Mittelstand reichen erfahrungsgemäß 15 bis 25 Kennzahlen; das ist ein Erfahrungswert, kein Normwert. Auch kleinere Unternehmen können die Methode in schlanker Form mit wenigen Zielen je Perspektive nutzen.
Ja, aber nicht ohne Vorbereitung: Bei Kopplung an Vergütung hat der Betriebsrat nach § 87 Abs. 1 Nr. 10 und 11 BetrVG mitzubestimmen, Ziele müssen rechtzeitig mitgeteilt werden, und die Kriterien sollten objektiv und dokumentiert sein.
Die Balanced Scorecard steuert die Strategie ganzheitlich über ein bis drei Jahre. OKR setzen ambitionierte Schwerpunkte für kurze Zyklen, meist ein Quartal. Beide Methoden lassen sich kombinieren: Die Scorecard gibt die Richtung vor, OKR setzen Quartalsschwerpunkte.
Verlinkt sind ausschließlich amtliche Stellen: EU-Rechtsakte, Bundesrecht, Gerichte, Aufsichts- und Bundesbehörden.
Die im Text genannten Auswertungen (McKinsey, KfW, Bain, BSC Designer, Horváth & Partners) und die Originalveröffentlichung von Kaplan und Norton (Harvard Business Review, Januar/Februar 1992, S. 71–79) stammen von nicht-hoheitlichen Stellen und sind deshalb nicht verlinkt.
Die Balanced Scorecard liefert Ihnen die Struktur – doch wie füllen Sie sie mit den richtigen Daten, um auch in Krisenzeiten stabil zu bleiben?
Dieses Seminar richtet sich gezielt an Geschäftsführer, Vorstände und C-Level Manager, die ein kompaktes Update für modernes Controlling suchen. Sie lernen, wie Sie die Lücke zwischen Strategie und operativer Steuerung schließen:
Kompaktes Update zu Planung, Steuerung und Kennzahlen.
Liquidität, Finanzierung und Finanzsteuerung für Entscheider.
Planung und Berichtswesen als Grundlage der Scorecard.
Aufgaben, Pflichten und Steuerung aus Sicht der Geschäftsführung.
Rollenbasierte Qualifizierung für das Top-Management.
Alle aktuellen Termine im Überblick.
Achim Schulz kennt die Führungsebene aus eigener Verantwortung – langjährig als Vorstand bei Banken und Geschäftsführer sowie als Interim-Manager in Industrieunternehmen. Diese Doppelperspektive aus Finanzsektor und Realwirtschaft prägt seine Beiträge für CEO, COO und CFO. Er kennt das Zusammenspiel von Geschäftsleitung, Aufsichtsrat und Gesellschaftern aus der Praxis und übersetzt strategische wie aufsichtsrechtliche Anforderungen in umsetzbare, haftungssichere Führungsentscheidungen – praxisnah und auf Augenhöhe mit dem Management.
LinkedIn-Profil → · Redaktion & Experten →