C-Level-Seminare für CEO, CFO, COO und CRO
Rollenbasierte Programme, in denen du Kennzahlen, Haftung und Steuerung für deine Funktion übst.
Fachbeitrag · Unternehmenssteuerung · C-Level
Die richtigen KPIs für CEO, CFO, COO und CRO sind wenige, eindeutig definiert und mit einem Verantwortlichen verknüpft. Dieser Beitrag zeigt dir 20 Kennzahlen, je fünf pro Rolle, mit Berechnung, Steuerungsfrage und typischem Fallstrick. Dazu kommt der rechtliche Rahmen, den Geschäftsleitungen beim Beobachten und Berichten beachten.
Du lernst, welche Zahlen jede Rolle auf dem Tisch haben sollte, wie du sie mit Frühindikatoren ergänzt und wie du in 90 Tagen von einer Kennzahlensammlung zu einem verbindlichen Steuerungssystem kommst.
Kennzahlen sind Steuerungsinstrument und Nachweis zugleich. Das Gesetz schreibt dir keine einzelne Kennzahl vor. Es verlangt aber an mehreren Stellen, dass die Geschäftsleitung Entwicklungen fortlaufend beobachtet, bewertet und berichtet: im Lagebericht (§ 289 HGB), bei der Früherkennung bestandsgefährdender Entwicklungen (§ 91 Abs. 2 AktG, § 1 StaRUG) und im Rahmen der Sorgfaltspflicht (§ 43 Abs. 1 GmbHG, § 93 AktG).
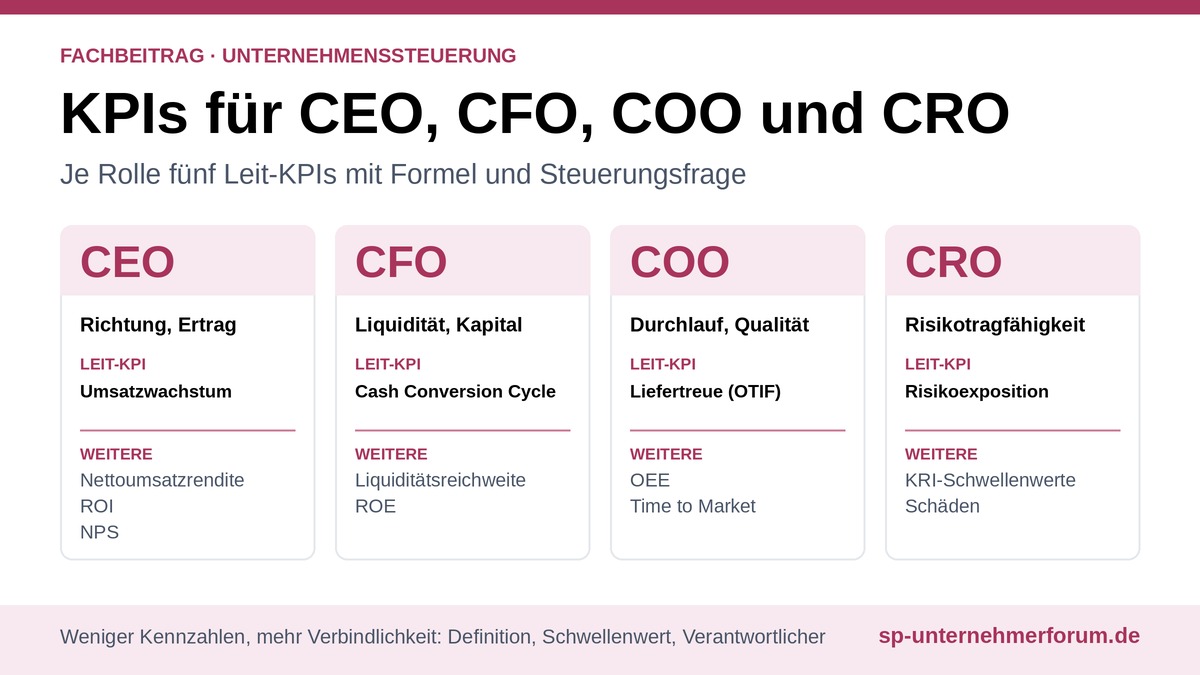
Jede der vier Rollen hat eine eigene Leitfrage. Der CEO fragt nach Richtung und Ertragskraft, der CFO nach Liquidität und Kapitalstruktur, der COO nach Durchlauf, Qualität und Liefertreue, der CRO nach Risikotragfähigkeit und Frühwarnung. Fünf Leit-KPIs je Rolle reichen für die oberste Ebene. Weitere Kennzahlen gehören in die Fachbereiche.
KPIs zeigen, was passiert ist. Key Risk Indicators (KRIs) zeigen, was sich anbahnt. Wer nur KPIs führt, sieht ein Problem erst im Ergebnis. Der Beitrag verbindet deshalb beide Sichten und nennt je Kennzahl den typischen Fallstrick.
Der Beitrag ersetzt keine Rechtsberatung. Welche Pflichten dich konkret treffen, hängt von Rechtsform, Größe, Branche und Aufsichtsregime ab.
Eine Kennzahl ist ein Wert, etwa die Zahl der Mitarbeitenden. Ein KPI (Key Performance Indicator) ist eine Kennzahl, die an ein Ziel gekoppelt ist und dessen Erreichung misst. Ein KRI (Key Risk Indicator) ist ein Frühindikator, der anzeigt, dass sich ein Risiko seiner Toleranzgrenze nähert. Viele KPIs laufen dem Ergebnis nach, KRIs laufen ihm voraus.
§ 289 Abs. 1 Satz 3 und Abs. 3 HGB
Der Lagebericht bezieht die für die Geschäftstätigkeit bedeutsamsten finanziellen Leistungsindikatoren in die Analyse ein und erläutert sie unter Bezugnahme auf die Beträge im Jahresabschluss. Nichtfinanzielle Leistungsindikatoren, etwa zu Umwelt- und Arbeitnehmerbelangen, gehören dazu, soweit sie für das Verständnis von Geschäftsverlauf oder Lage von Bedeutung sind.
Für dich: Gilt, soweit du einen Lagebericht aufstellst. Deine Leit-KPIs sollten mit dem Lagebericht übereinstimmen, sonst entstehen zwei Wahrheiten.
§ 91 Abs. 2 und 3 AktG
Der Vorstand trifft geeignete Maßnahmen, insbesondere ein Überwachungssystem, damit den Fortbestand gefährdende Entwicklungen früh erkannt werden. Bei börsennotierten Gesellschaften kommt ein angemessenes und wirksames internes Kontroll- und Risikomanagementsystem hinzu.
Für dich: KRIs mit Schwellenwerten sind ein gängiger Baustein. Das Gesetz nennt keine bestimmten Kennzahlen.
§ 1 Abs. 1 StaRUG
Geschäftsleiter haftungsbeschränkter Unternehmensträger wachen fortlaufend über Entwicklungen, die den Fortbestand gefährden können, ergreifen geeignete Gegenmaßnahmen und berichten den Überwachungsorganen unverzüglich.
Für dich: Liquiditäts- und Verschuldungskennzahlen mit Eskalationsweg machen dieses Beobachten nachvollziehbar.
§ 43 Abs. 1 GmbHG, § 93 AktG
Geschäftsführer wenden die Sorgfalt eines ordentlichen Geschäftsmannes an. Für Vorstände einer Aktiengesellschaft gilt § 93 AktG.
Für dich: Eine Kennzahl ersetzt dein Urteil nicht, sorgt aber dafür, dass Entscheidungen auf einer nachvollziehbaren Informationsgrundlage beruhen.
| Rolle | Leitfrage | Leit-KPI | Frühindikator (Beispiel) |
|---|---|---|---|
| CEO | Wohin entwickelt sich das Geschäft? | Umsatzwachstum | Kündigungen bei Schlüsselkunden |
| CFO | Trägt die Liquidität, und wie belastbar ist die Finanzierung? | Cash Conversion Cycle | Liquiditätsreichweite unter Schwellenwert |
| COO | Liefert der Betrieb, was zugesagt ist? | Liefertreue (OTIF) | Verspätungsquote kritischer Lieferanten |
| CRO | Trägt das Unternehmen seine Risiken? | Risikoexposition zur Risikotragfähigkeit | Anteil der KRIs im roten Bereich |
Ein Rhythmus, der zur Veränderungsgeschwindigkeit der Kennzahl passt, ist wirksamer als ein einheitlicher Monatsbericht. Die Tabelle ist eine Orientierung aus der Praxis und keine gesetzliche Vorgabe.
| Rhythmus | Typische Kennzahlen | Adressat |
|---|---|---|
| Laufend bis wöchentlich | Liquiditätsreichweite, Zahlungseingänge, Sicherheitsvorfälle | Geschäftsleitung |
| Monatlich | Umsatz, EBITDA-Marge, Cash Conversion Cycle, Liefertreue, OEE, Schadensereignisse | Geschäftsleitung |
| Quartalsweise | Fluktuationsquote, NPS, Nettoverschuldung zu EBITDA, Time to Market, Umsetzungsquote von Maßnahmen | Überwachungsorgan, Gesellschafter |
| Jährlich | Eigenkapitalrendite, ROI-Nachbetrachtung, Risikotragfähigkeit, Indikatoren des Lageberichts | Gesellschafter, Lagebericht |
Rechtsstand Nachhaltigkeitskennzahlen
Wenn du ESG-Kennzahlen in die Pflichtberichterstattung aufnimmst, beachte den Stand der CSRD-Umsetzung. Die Änderungsrichtlinie (EU) 2026/470 (Omnibus I) hat den Kreis der berichtspflichtigen Unternehmen verkleinert. Das deutsche Umsetzungsgesetz war im April 2026 Gegenstand einer Anhörung im Rechtsausschuss des Bundestags. Prüfe den aktuellen Verfahrensstand im Bundesgesetzblatt. Dieser Beitrag unterstellt keinen bestimmten Stand.
Als CEO verantwortest du Richtung, Wachstum und Ertragskraft. In der Aktiengesellschaft berichtet der Vorstand dem Aufsichtsrat nach § 90 Abs. 1 AktG unter anderem über Rentabilität, Gang der Geschäfte und Umsatz. Die folgenden fünf Kennzahlen decken diese Sicht ab und ergänzen sie um Kunden und Personal.
| KPI | Berechnung | Steuerungsfrage | Typischer Fallstrick |
|---|---|---|---|
| Umsatzwachstum (organisch) | (Umsatz aktuelle Periode − Umsatz Vorperiode) ÷ Umsatz Vorperiode, bereinigt um Zukäufe, Währung und Preiseffekte | Wächst das Geschäft aus eigener Kraft, und treibt es Menge, Preis oder Mix? | Preis- und Mengeneffekt werden vermischt, Zukäufe verdecken eine schwache Kernentwicklung. |
| Nettoumsatzrendite | Jahresüberschuss ÷ Umsatz | Wie viel vom Umsatz bleibt nach allen Aufwendungen und Steuern übrig? | Einmaleffekte und Steuersatzwechsel verzerren den Vergleich. Ergänze die EBIT-Marge. |
| Return on Investment (ROI) | (Gewinn aus der Investition − Investitionskosten) ÷ Investitionskosten | Zahlt sich eine strategische Investition aus, und nach welchem Zeitraum? | Der Zeitwert des Geldes bleibt unberücksichtigt. Bei langen Projekten ergänzt du Kapitalwert oder internen Zinsfuß. |
| Fluktuationsquote | Austritte in der Periode ÷ durchschnittlicher Personalbestand, getrennt nach gewollt und ungewollt | Verlierst du Wissen, das du halten willst, und in welchen Bereichen? | Eine Gesamtquote verdeckt den Abgang von Schlüsselpersonen. Engagement-Umfragen ohne Folgemaßnahmen schaden dem Vertrauen. |
| Net Promoter Score (NPS) | Anteil Promotoren (Bewertung 9 bis 10) minus Anteil Kritiker (Bewertung 0 bis 6) auf die Frage nach der Weiterempfehlung | Empfehlen Kunden dich weiter, und wie verändert sich das im Zeitverlauf? | Kleine Stichproben schwanken stark. Der Wert zeigt die Richtung, nicht die Ursache. |
Mehr zur Rolle: CEO, COO, CFO: Bedeutung und Aufgaben
Als CFO sicherst du Liquidität, Finanzierung und belastbare Zahlen. Die Kennzahlen unten beobachten, was nach § 1 StaRUG und § 91 Abs. 2 AktG früh auffallen soll: sinkende Liquidität, steigende Verschuldung, gebundenes Kapital. Eine ausführliche Einzeldarstellung der CFO-Kennzahlen findest du im CFO-Guide.
| KPI | Berechnung | Steuerungsfrage | Typischer Fallstrick |
|---|---|---|---|
| EBITDA-Marge | EBITDA ÷ Umsatz, wobei EBITDA das Ergebnis vor Zinsen, Steuern und Abschreibungen ist | Wie ertragsstark ist das operative Geschäft, unabhängig von Finanzierung und Abschreibungspolitik? | Ein bereinigtes EBITDA ohne feste Definition ist nicht vergleichbar. Der Investitionsbedarf bleibt außen vor. |
| Cash Conversion Cycle (CCC) | Vorratsreichweite + Forderungsreichweite − Zahlungsziel bei Lieferanten, jeweils in Tagen | Wie lange ist Kapital im Umlaufvermögen gebunden, bevor es als Cash zurückkehrt? | Gestreckte Lieferantenziele verbessern die Zahl, können aber die Lieferbeziehung belasten. |
| Liquiditätsreichweite | (Liquide Mittel + freie Kreditlinien) ÷ durchschnittlicher monatlicher Netto-Mittelabfluss, auf Basis der Liquiditätsplanung | Wie viele Monate trägt die Liquidität, wenn Zahlungseingänge ausbleiben? | Eine veraltete Planung liefert Scheinsicherheit. Freie Kreditlinien können an Bedingungen geknüpft sein. |
| Nettoverschuldung zu EBITDA | (Finanzverbindlichkeiten − liquide Mittel) ÷ EBITDA | Wie belastbar ist die Finanzierungsstruktur, und wie viel Spielraum lassen Kreditvereinbarungen? | Stichtagswerte lassen Saisonspitzen aus. Die Definition in den Kreditverträgen kann abweichen. |
| Eigenkapitalrendite (ROE) | Jahresüberschuss ÷ durchschnittliches Eigenkapital | Wie gut verzinst sich das Kapital der Eigentümer? | Ein hoher Wert kann auf zu wenig Eigenkapital hindeuten statt auf starke Leistung. |
Vertiefung: CFO-Kennzahlen: CFO-Kennzahlen im Detail
Als COO setzt du die Strategie im Tagesgeschäft um. Deine Kennzahlen müssen deshalb nah an Prozess und Kunde liegen und lassen sich meist täglich bis wöchentlich aus Systemdaten ableiten. Wichtig ist, dass jede Kennzahl im Haus gleich definiert ist.
| KPI | Berechnung | Steuerungsfrage | Typischer Fallstrick |
|---|---|---|---|
| Auftragsdurchlaufzeit | Durchschnittliche Zeit vom Auftragseingang bis zur vollständigen Auslieferung, in Tagen oder Stunden | An welcher Stelle im Prozess wartet ein Auftrag am längsten? | Mittelwerte verdecken Ausreißer. Weise zusätzlich den Median und die langsamsten zehn Prozent aus. |
| Liefertreue (OTIF) | Anteil der Lieferungen, die termingerecht und in vollständiger Menge ankommen | Hält dein Betrieb, was er Kunden zusagt? | Ohne einheitliche Definition von termingerecht (Zusagedatum oder Wunschdatum) sind Werte nicht vergleichbar. |
| Overall Equipment Effectiveness (OEE) | Verfügbarkeit × Leistungsgrad × Qualitätsrate | Wie viel der geplanten Produktionszeit erzeugt gute Teile? | Nur an Engpassanlagen aussagekräftig. Ein hoher Wert an Nicht-Engpässen steigert den Output nicht. |
| Time to Market | Zeit von der Freigabe einer Produkt- oder Dienstleistungsidee bis zur Markteinführung | Wie schnell setzt du Neues in Umsatz um? | Start- und Endpunkt müssen festgelegt sein. Tempo ohne Qualitätsmaß erhöht die Nacharbeit. |
| Unfallhäufigkeit | Arbeitsunfälle je 1 Million Arbeitsstunden, die Berechnung legst du im Haus fest | Wie sicher ist der Betrieb, und wo häufen sich Vorfälle? | Eine niedrige Zahl kann auf zu wenig Meldungen beruhen. Erfasse Beinaheunfälle als Frühindikator. |
Rollenbasiert lernen: C-Level-Seminare für CEO, CFO, COO und CRO
Als CRO machst du Risiken sichtbar und steuerbar, bevor sie zu Schäden werden. Hier verschwimmt die Grenze zwischen KPI und KRI: Die Kennzahlen unten messen sowohl, wie gut das Risikomanagement arbeitet, als auch, wie nah Risiken an ihre Grenzen kommen. Je nach Betroffenheit, etwa durch DORA oder NIS-2, kommen IKT-Kennzahlen hinzu.
| KPI | Berechnung | Steuerungsfrage | Typischer Fallstrick |
|---|---|---|---|
| Risikoexposition zur Risikotragfähigkeit | Summe der quantifizierten Top-Risiken (Eintrittswahrscheinlichkeit × Schadenhöhe) ÷ Risikodeckungspotenzial, zum Beispiel Eigenkapital und Liquiditätsreserve | Würde das Unternehmen die Risiken tragen, wenn mehrere gleichzeitig eintreten? | Schätzwerte wirken genauer, als sie sind. Zusammenhänge zwischen Risiken fehlen oft. |
| Schadensereignisse | Anzahl und Gesamtschaden erfasster Verlustereignisse je Periode, nach Ursache gegliedert | Wo entstehen tatsächlich Schäden, und passt das zur Risikoeinschätzung? | Es zählen nur gemeldete Ereignisse. Ohne Meldekultur wirkt die Lage besser, als sie ist. |
| KRI-Schwellenwertverletzungen | Anteil der Frühindikatoren im gelben oder roten Bereich | Welche Risiken nähern sich der Toleranzgrenze, bevor ein Schaden entsteht? | Schwellenwerte, die nie oder ständig gerissen werden, verlieren ihre Wirkung. |
| Umsetzungsquote von Risikomaßnahmen | Fristgerecht abgeschlossene Maßnahmen ÷ geplante Maßnahmen, zusätzlich überfällige Feststellungen aus Prüfungen | Greifen die beschlossenen Gegenmaßnahmen, oder bleiben sie liegen? | Als begonnen gemeldete Maßnahmen zählen als umgesetzt. Die Wirksamkeit bleibt ungemessen. |
| RAROC (vor allem Finanzsektor) | (Ertrag − Kosten − erwarteter Verlust) ÷ ökonomisches Kapital | Verdient das Geschäft den Risikokapitalbedarf, den es auslöst? | Setzt ein belastbares Risikokapitalmodell voraus und wird vor allem im Finanzsektor genutzt. |
Mehr zur Rolle: Aufgaben eines Chief Risk Officers
Die folgenden Muster zeigen sich in Geschäftsleitungen unabhängig von Branche und Größe. Jedes hat einen Bezug zu einer Norm, die das Beobachten, Bewerten und Berichten adressiert.
1
Wenn alles gemessen wird, entscheidet niemand mehr anhand der Zahlen. Das Gesetz verlangt im Lagebericht die bedeutsamsten Leistungsindikatoren, nicht alle.
§ 289 Abs. 1 Satz 3 HGB
2
Eine Kennzahl ohne Zielwert und Eigentümer löst keine Gegenmaßnahme aus. Genau diese Reaktion verlangt § 1 StaRUG, sobald bestandsgefährdende Entwicklungen erkannt werden.
§ 1 Abs. 1 StaRUG
3
Umsatz, Ergebnis und Schaden sind nachlaufend. Ohne Frühindikatoren erkennst du Entwicklungen erst, wenn sie im Ergebnis stehen.
§ 91 Abs. 2 AktG
4
Zwei Bereiche rechnen EBITDA oder Liefertreue verschieden. Der Lagebericht verlangt die Erläuterung unter Bezugnahme auf den Jahresabschluss, nicht neben ihm.
§ 289 Abs. 1 Satz 3 HGB
5
Kurze Zahlungsziele helfen dem CFO, belasten aber Lieferanten und damit die Liefertreue des COO. Rollen-KPIs brauchen eine gemeinsame Gesamtsicht.
Sorgfaltspflicht, § 43 Abs. 1 GmbHG
6
Kennzahlen, die nur in der Fachabteilung liegen, erreichen das Überwachungsorgan nicht oder zu spät. Berichte brauchen Rhythmus und Adressaten.
§ 90 Abs. 1 AktG, § 1 Abs. 1 StaRUG
Wähle für jede Aussage den Zustand, der für dein Unternehmen zutrifft. Die Empfehlung erscheint direkt darunter. Deine Auswahl wird nicht gespeichert und nicht übertragen.
1. Für jede Leit-KPI gibt es einen benannten Verantwortlichen und einen Zielwert.
Erfüllt: Verantwortung und Ziel sind geklärt. Prüfe einmal jährlich, ob die Zielwerte noch zur Strategie passen.
Teilweise: Bei einem Teil der KPIs fehlt Verantwortlicher oder Ziel. Ergänze beides zuerst für die Kennzahlen, die du dem Aufsichtsorgan berichtest.
Offen: Beginne mit einer Tabelle: KPI, Verantwortlicher, Zielwert. Fünf Zeilen je Rolle genügen für den Start.
2. Die Liquiditätsreichweite wird mindestens monatlich fortgeschrieben und an das Überwachungsorgan berichtet.
Erfüllt: Der Rhythmus passt. Lege zusätzlich fest, ab welchem Wert du außerhalb des Rhythmus berichtest.
Teilweise: Es gibt eine Liquiditätsplanung, aber keinen festen Rhythmus oder keine Berichtslinie. Lege beides schriftlich fest.
Offen: Baue eine rollierende Liquiditätsplanung auf und lege einen Schwellenwert fest, bei dessen Unterschreiten du unverzüglich berichtest.
3. Operative KPIs wie Liefertreue und OEE sind einheitlich definiert und stammen aus einer Datenquelle.
Erfüllt: Definition und Quelle sind eindeutig. Dokumentiere sie im Kennzahlenhandbuch, damit sie bei Personalwechsel erhalten bleiben.
Teilweise: Die Definitionen unterscheiden sich je Standort oder Bereich. Vereinheitliche zuerst die Kennzahl, die du am häufigsten berichtest.
Offen: Schreibe je KPI eine Definition mit Formel, Datenquelle und Stichtag. Erst danach lohnt sich ein Dashboard.
4. Zu jedem Top-Risiko gibt es mindestens einen Frühindikator mit Schwellenwert.
Erfüllt: Frühwarnung ist vorhanden. Prüfe, ob die Schwellenwerte schon einmal ausgelöst haben und ob die Reaktion funktioniert hat.
Teilweise: Nur ein Teil der Top-Risiken hat Frühindikatoren. Ergänze sie zuerst für die Risiken mit der größten möglichen Schadenhöhe.
Offen: Nimm die fünf größten Risiken und suche je Risiko einen Indikator, der sich vorher verändert, etwa Lieferverzug oder Zahlungsverzug.
5. Es gibt ein Kennzahlenhandbuch mit Definition, Quelle, Rhythmus und Adressat je KPI.
Erfüllt: Das Handbuch ist die Grundlage für Vergleichbarkeit. Verknüpfe es mit den Angaben im Lagebericht.
Teilweise: Einzelne Definitionen sind dokumentiert, andere nur im Kopf der Beteiligten. Schließe die Lücken bei den Leit-KPIs.
Offen: Lege ein einfaches Tabellenblatt an: eine Zeile je KPI, Spalten für Formel, Quelle, Rhythmus, Adressat, Verantwortlicher.
6. Wird ein Schwellenwert gerissen, ist der Eskalationsweg festgelegt: wer, an wen, bis wann.
Erfüllt: Der Eskalationsweg ist klar. Übe ihn einmal im Jahr an einem Szenario, damit er im Ernstfall greift.
Teilweise: Der Weg ist bekannt, aber nicht schriftlich oder nicht für alle Kennzahlen festgelegt. Dokumentiere ihn und nenne Fristen.
Offen: Definiere je Ampelstufe: Wer wird informiert, welche Entscheidung ist fällig, bis wann. Beginne mit Liquidität und Top-Risiken.
Auswertung: Wenn du bei drei oder mehr Aussagen „Offen“ gewählt hast, lohnt sich der 90-Tage-Plan im nächsten Abschnitt als Einstieg. Bei überwiegend „Erfüllt“ prüfst du, ob Kennzahlen und Lagebericht übereinstimmen.
Die folgenden Schritte lohnen sich in jedem Szenario, unabhängig davon, welche Anforderungen später hinzukommen. Ein Tabellenblatt genügt für den Start. Werkzeuge folgen der Definition, nicht umgekehrt.
Tag 1 bis 30
Wähle je Rolle höchstens fünf Leit-KPIs. Schreibe für jede eine Definition mit Formel, Datenquelle, Stichtag und Rhythmus in ein Kennzahlenhandbuch. Gleiche die Definitionen mit dem Lagebericht und dem Controlling ab.
Tag 31 bis 60
Lege je KPI Zielwert und Schwellenwerte fest, nenne einen Verantwortlichen und ergänze für die fünf größten Risiken je einen Frühindikator. Halte fest, welcher Wert welche Reaktion auslöst.
Tag 61 bis 90
Lege Berichtsrhythmus und Adressaten fest, auch für das Überwachungsorgan. Führe einen Probelauf in der Geschäftsleitung durch, in dem ein Schwellenwert gerissen wird, und prüfe, ob der Eskalationsweg trägt.
Gute Kennzahlensteuerung ist weniger eine Frage der Menge als der Verbindlichkeit. Jede Rolle braucht wenige Leit-KPIs, die eindeutig definiert sind, einen Verantwortlichen und einen Schwellenwert haben und in einem festen Rhythmus an die richtige Stelle berichtet werden.
Begrenze die oberste Ebene auf fünf Leit-KPIs je Rolle. Alles Weitere gehört in die Fachbereiche.
Ergänze nachlaufende Ergebniszahlen um Frühindikatoren mit Schwellenwert.
Ein Kennzahlenhandbuch schafft Vergleichbarkeit. Werkzeuge folgen danach.
Eine Kennzahl wirkt erst, wenn klar ist, wer bei Überschreitung bis wann handelt.
Ein KPI misst, wie gut ein Ziel erreicht wird, zum Beispiel das Umsatzwachstum. Ein KRI ist ein Frühindikator, der anzeigt, dass sich ein Risiko seiner Toleranzgrenze nähert, zum Beispiel die Liquiditätsreichweite in Monaten. Viele KPIs laufen dem Ergebnis nach, KRIs laufen ihm voraus. Für die Steuerung brauchst du beide Sichten.
Als Orientierung aus der Praxis gelten fünf Leit-KPIs je Rolle für die oberste Ebene. Weitere Kennzahlen bleiben in den Fachbereichen und fließen nur bei Abweichungen nach oben. Zu viele Kennzahlen verwässern den Blick auf das, was die Geschäftsleitung tatsächlich entscheiden muss.
Nein. § 289 Abs. 1 Satz 3 HGB verlangt im Lagebericht die für die Geschäftstätigkeit bedeutsamsten finanziellen Leistungsindikatoren, § 91 Abs. 2 AktG und § 1 StaRUG verlangen das fortlaufende Beobachten bestandsgefährdender Entwicklungen. Welche Kennzahlen du dafür wählst und welche Schwellenwerte du setzt, entscheidest du nach Geschäftsmodell und Risikolage.
Die Rollenlogik ist gleich, die Tiefe unterscheidet sich. Im Mittelstand verantworten oft einzelne Personen mehrere Rollen, etwa CEO und COO. Dann bleibt die Aufgabe dieselbe: je Verantwortungsbereich wenige Leit-KPIs mit Zielwert, Datenquelle und Verantwortlichem, ergänzt um Frühindikatoren für die größten Risiken.
Als Praxiswert: Liquidität laufend oder wöchentlich, Ertrags- und Prozesskennzahlen monatlich, Kunden-, Personal- und Verschuldungskennzahlen quartalsweise, Kapitalrenditen und Risikotragfähigkeit jährlich. Maßgeblich ist, dass der Rhythmus zur Geschwindigkeit passt, mit der sich die Kennzahl ändert und mit der du reagieren kannst.
Ja. Kreditinstitute, Wertpapierinstitute und Versicherer führen zusätzlich aufsichtliche Kennzahlen und Risikotragfähigkeitsrechnungen, die das Aufsichtsrecht vorgibt. Kennzahlen wie RAROC sind dort verbreitet. Die Rollenlogik dieses Beitrags bleibt gültig, die aufsichtsrechtlichen Anforderungen kommen hinzu.
Primärquellen des Bundes, geordnet nach Rechtsakt und Parlament. Alle Verweise wurden im Oktober 2026 abgerufen.
Bundesministerium der Justiz und für Verbraucherschutz / Bundesamt für Justiz. Grundlage für finanzielle und nichtfinanzielle Leistungsindikatoren im Lagebericht (Abs. 1 Satz 3, Abs. 3).
Bundesministerium der Justiz und für Verbraucherschutz / Bundesamt für Justiz. Überwachungssystem zur Früherkennung bestandsgefährdender Entwicklungen (Abs. 2), internes Kontroll- und Risikomanagementsystem bei börsennotierten Gesellschaften (Abs. 3).
Bundesministerium der Justiz und für Verbraucherschutz / Bundesamt für Justiz. Sorgfaltsmaßstab des ordentlichen Geschäftsmannes (Abs. 1) und Haftung bei Pflichtverletzung (Abs. 2).
Bundesministerium der Justiz und für Verbraucherschutz / Bundesamt für Justiz. Fortlaufende Beobachtung bestandsgefährdender Entwicklungen, Gegenmaßnahmen und Berichtspflicht an die Überwachungsorgane (Abs. 1).
Deutscher Bundestag, Rechtsausschuss. Einordnung des CSRD-Umsetzungsgesetzes und der Änderungsrichtlinie (EU) 2026/470 (Omnibus I) zum Stand der Anhörung.
Wenn du Kennzahlen, Risikosteuerung und Berichtswesen für deine Rolle systematisch aufbauen möchtest, findest du hier passende Programme und vertiefende Beiträge.
Rollenbasierte Programme, in denen du Kennzahlen, Haftung und Steuerung für deine Funktion übst.
Kennzahlensysteme, Berichtswesen und Planung für Führungskräfte und Controlling.
Die Grundlagen der Unternehmenssteuerung in kompakter Form.
Risikoidentifikation, Risikosteuerung und Frühindikatoren in der Praxis.
Wenn IKT-Resilienz und Informationssicherheit zu deinen Kennzahlen gehören.
Sorgfaltspflichten, Organisation und Steuerung für Geschäftsführerinnen und Geschäftsführer.
Fachbeitrag zu Leistungs- und Risikoindikatoren und zur Auswahl der richtigen Messgrößen.
Einzeldarstellung der Kennzahlen für den Finanzbereich.
Fachbeitrag zu Rollen, Aufgaben und Abgrenzung im Top-Management.
Achim Schulz
Geschäftsführer S+P Seminare · langjährige Vorstands- und Geschäftsführungserfahrung
Achim Schulz verbindet die Perspektive des Finanzsektors mit der der Realwirtschaft. Er übersetzt strategische und aufsichtsrechtliche Anforderungen in Entscheidungen, die sich nachvollziehbar vorbereiten und dokumentieren lassen.
Achim Schulz kennt die Führungsebene aus eigener Verantwortung – langjährig als Vorstand bei Banken und Geschäftsführer sowie als Interim-Manager in Industrieunternehmen. Diese Doppelperspektive aus Finanzsektor und Realwirtschaft prägt seine Beiträge für CEO, COO und CFO. Er kennt das Zusammenspiel von Geschäftsleitung, Aufsichtsrat und Gesellschaftern aus der Praxis und übersetzt strategische wie aufsichtsrechtliche Anforderungen in umsetzbare, haftungssichere Führungsentscheidungen – praxisnah und auf Augenhöhe mit dem Management.
LinkedIn-Profil → · Redaktion & Experten →