Seminar: Das Unternehmen mit Kennzahlen richtig steuern
Kennzahlen auswählen, Zielwerte setzen und im Performance-Dialog verankern.
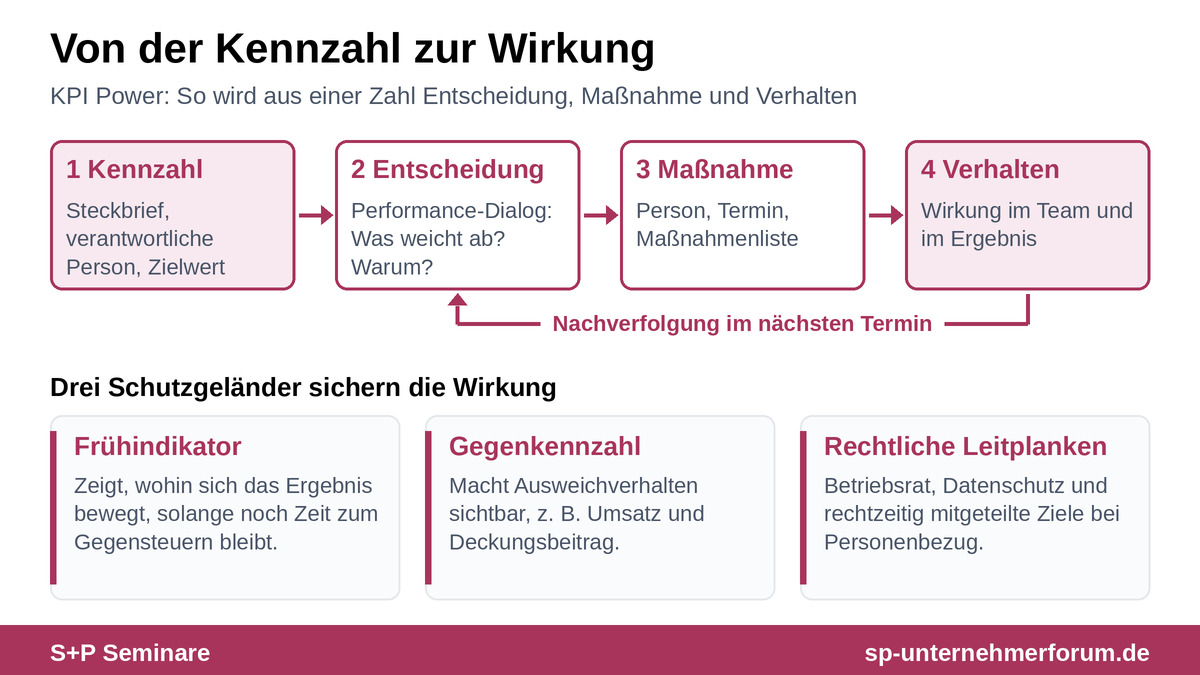
KPI Power entsteht nicht durch die perfekte Kennzahl, sondern dadurch, dass aus einer Zahl eine Entscheidung, eine Maßnahme und verändertes Verhalten wird. Fast jedes Unternehmen misst: In einer Befragung norddeutscher Familienunternehmen nutzen 90 Prozent Kennzahlen oder Kennzahlensysteme. Trotzdem bleibt die Wirkung oft aus. Berichte werden erstellt, aber nicht genutzt, Meetings werden zu Zahlenvorträgen, und Ziele erzeugen Ausweichverhalten statt Leistung.
Eine Studie der Frankfurt School und von Struktur Management Partner unter 181 Führungskräften zeigt, worauf es ankommt: Robuste Unternehmen setzen nicht mehr KPIs ein als krisenbehaftete. Sie beziehen aber Kunden-, Mitarbeiter- und Entwicklungsperspektiven stärker ein und nutzen Kennzahlen interaktiv, also im regelmäßigen, bereichsübergreifenden Gespräch.
Dieser Beitrag zeigt Ihnen die sechs Hebel, mit denen aus Kennzahlen Entscheidungen werden: wenige entscheidungsrelevante Kennzahlen, die Verbindung von Früh- und Spätindikatoren, Zielwerte mit Gegenkennzahlen, ein fester Performance-Dialog, Transparenz im Team und klare rechtliche Leitplanken.
Sobald Kennzahlen auf Personen heruntergebrochen oder mit Vergütung verknüpft werden, greifen Mitbestimmung, Datenschutz und die jüngere Rechtsprechung zu Zielvorgaben. Ab 2027 kommen Anforderungen aus der Entgelttransparenzrichtlinie und der KI-Verordnung hinzu.
Abgrenzung: Dieser Beitrag behandelt die Wirkung von KPIs. Anforderungen an ein Kennzahlensystem finden Sie im Beitrag Kennzahlensystem, den Unterschied zwischen KPI und KRI unter KPIs und KRIs, Kennzahlen nach C-Level-Rolle unter KPIs für CEO, CFO, COO und CRO, Finanz- und ESG-Kennzahlenpaare unter Controlling-Kennzahlen für Manager. Zur Zielsetzung siehe OKR und SMART-Ziele.
Hinweis: Der Beitrag ersetzt keine Rechtsberatung im Einzelfall.
Die Ursachen sind meist organisatorisch, nicht rechnerisch:
Praxistipp: Prüfen Sie Ihr aktuelles Reporting mit einer einfachen Frage: Welche Entscheidung hat diese Kennzahl in den letzten drei Monaten ausgelöst? Kennzahlen ohne Antwort gehören aus dem Management-Bericht in die Detailanalyse.
Mehr dazu: Rolle des Controllings
Für Kennzahlensysteme mit Personenbezug sind vor allem diese Zeitpunkte relevant. Der Rechtsstand ist Oktober 2026.
| Zeitpunkt | Regelung | Einordnung |
|---|---|---|
| Laufend | Zielvorgaben für variable Vergütung müssen rechtzeitig festgelegt und mitgeteilt werden (BAG 10 AZR 57/24, Februar 2025; BAG 10 AZR 28/25, April 2026). | Geltende Rechtsprechung |
| 07.06.2026 | Umsetzungsfrist der Richtlinie (EU) 2023/970 (Entgelttransparenz) abgelaufen. | Deutsches Umsetzungsgesetz steht aus |
| 07.06.2027 | Erste Entgeltberichte für Arbeitgeber mit 150 und mehr Beschäftigten (Art. 9 Richtlinie (EU) 2023/970). | Künftig; Kriterien für Entgeltentwicklung dokumentieren |
| 02.12.2027 | Hochrisiko-Pflichten für KI-Systeme nach Anhang III KI-Verordnung, in der Fassung der Verordnung (EU) 2026/1744. | Künftig; betrifft KI, die einzelne Beschäftigte bewertet |
Sobald KPIs auf Personen heruntergebrochen oder mit Vergütung verknüpft werden, gelten zusätzliche Regeln. Die Übersicht trennt sie nach Funktion sowie nach geltendem und künftigem Recht.
Geltendes Recht
Geschäftsleiter müssen nach § 1 StaRUG fortlaufend Entwicklungen beobachten, die den Fortbestand gefährden können. Für den Vorstand einer Aktiengesellschaft verlangt § 91 Abs. 2 AktG ein Überwachungssystem zur Früherkennung. Frühindikatoren mit Schwellenwerten können dazu beitragen.
Bei Instituten und Wertpapierfirmen dürfen Vergütungssysteme keine Anreize zu unverhältnismäßigen Risiken setzen und bei Verbraucherinteressen nicht ausschließlich auf quantitative Parameter abstellen (§ 5 Abs. 1 Nr. 1 und 3 InstitutsVergV). Vertriebsziele dürfen nicht gegen das Kundeninteresse wirken (§ 63 Abs. 3 WpHG).
Geltendes Recht
Wird ein Bonus an Zielvorgaben geknüpft, müssen die Ziele rechtzeitig festgelegt und mitgeteilt werden (§ 315 BGB). Nach BAG 10 AZR 57/24 kann eine schuldhaft verspätete Zielvorgabe Schadensersatz auslösen, wenn die Anreizfunktion entfallen ist. Nach BAG 10 AZR 28/25 genügt es nicht, Unternehmensziele nur intern festzulegen; sie müssen den Beschäftigten mitgeteilt werden.
Künftiges Recht
Nach Art. 6 Abs. 1 der Richtlinie (EU) 2023/970 müssen die Kriterien für Entgelt und Entgeltentwicklung objektiv und geschlechtsneutral sein. Leistung bleibt ein zulässiges Kriterium. KPIs, die in Vergütung oder Beförderung einfließen, sollten deshalb dokumentiert und nachvollziehbar sein. Die deutsche Umsetzung steht noch aus.
Geltendes Recht
Der Betriebsrat bestimmt mit bei der Einführung und Anwendung technischer Einrichtungen, die dazu bestimmt sind, das Verhalten oder die Leistung der Arbeitnehmer zu überwachen (§ 87 Abs. 1 Nr. 6 BetrVG). Das betrifft auch Dashboards und Auswertungen, die Leistungsdaten einzelnen Beschäftigten zuordnen. Bonus- und Prämiensysteme unterliegen in der Regel der Mitbestimmung nach § 87 Abs. 1 Nr. 10 und 11 BetrVG, allgemeine Beurteilungsgrundsätze der Zustimmung nach § 94 Abs. 2 BetrVG.
Die Verarbeitung von Leistungsdaten richtet sich nach § 26 BDSG auf Grundlage von Art. 88 DSGVO; nach EuGH C-34/21 ist im Zweifel Art. 6 DSGVO heranzuziehen. Erforderlich sind ein klarer Zweck, Datensparsamkeit und die Information der Beschäftigten. Ein eigenes Beschäftigtendatenschutzgesetz ist nicht verabschiedet.
Künftiges Recht
KI-Systeme, die die Leistung und das Verhalten von Beschäftigten beobachten und bewerten, sind Hochrisiko-Systeme nach Anhang III Nr. 4 b der KI-Verordnung. Die Pflichten gelten nach der Änderung durch die Verordnung (EU) 2026/1744 ab dem 02.12.2027.
Geltendes Recht
Zur KI-Kompetenz der Nutzer enthält Art. 4 KI-Verordnung in der Fassung der Verordnung (EU) 2026/1744 eine eigene Regelung. Schulungen der Anwender sind ein naheliegender Baustein.
Praxistipp: Trennen Sie Steuerungs-KPIs (Team, Bereich, Unternehmen) von Beurteilungs- und Vergütungs-KPIs (Person). Für die zweite Gruppe brauchen Sie Betriebsvereinbarung, Datenschutzprüfung und rechtzeitig mitgeteilte Ziele.
Mehr dazu: Was ist DEI?
Ein Zielwert soll Orientierung geben. Er kann aber auch Ausweichverhalten auslösen. Bekannt ist dieses Muster als Goodharts Gesetz: Sobald eine Kennzahl selbst zum Ziel wird, verliert sie an Aussagekraft. Typische Fehlanreize und ihre Gegenmittel:
| Kennzahl als Ziel | Mögliches Ausweichverhalten | Gegenmittel |
|---|---|---|
| Umsatz | Rabatte, Vorzieheffekte zum Periodenende | Deckungsbeitrag und Preisrealisierung mitmessen |
| Bearbeitungszeit | Fälle werden schnell, aber unvollständig abgeschlossen | Wiedereröffnungsquote oder Qualitätsstichprobe ergänzen |
| Kostenquote | Notwendige Wartung oder Qualifizierung wird verschoben | Investitions- und Wartungsrückstand berichten |
| Vertriebsabschlüsse | Produkte, die nicht zum Kunden passen | Storno- und Beschwerdequote einbeziehen |
Werden Zielwerte mit variabler Vergütung verknüpft, entstehen zusätzliche rechtliche Anforderungen. Bei Instituten und Wertpapierfirmen gilt: Bei Verbraucherinteressen darf die Vergütung nicht ausschließlich an quantitativen Parametern hängen (§ 5 Abs. 1 Nr. 1 und 3 InstitutsVergV, § 63 Abs. 3 WpHG).
Zwölf Prüffragen zeigen, ob Ihre Kennzahlen Entscheidungen auslösen und ob die rechtlichen Leitplanken eingehalten sind.
| Prüffeld | Prüffrage | Normbezug | Typischer Befund |
|---|---|---|---|
| Wirkung | Hat jede Management-Kennzahl in den letzten drei Monaten eine Entscheidung ausgelöst? | Methodik | Kennzahlen werden berichtet, aber nicht besprochen |
| Umfang | Ist die Zahl der Kern-KPIs begrenzt (Praxisrichtwert: 7 bis 12 für die Geschäftsleitung, 3 bis 5 je Bereich)? | Methodik | Berichte wachsen, nichts wird gestrichen |
| Steckbrief | Gibt es für jede Kennzahl Steckbrief, verantwortliche Person und Zielwert? | Methodik | Definitionen unterscheiden sich je Abteilung |
| Frühindikator | Ist jedem Ergebnis-KPI ein Frühindikator zugeordnet? | § 1 StaRUG; § 91 Abs. 2 AktG | Im Bericht stehen nur Ergebnisgrößen |
| Gegenkennzahl | Ist jedem Ziel-KPI eine Gegenkennzahl gegen Fehlanreize zugeordnet? | Methodik; für Institute § 5 InstitutsVergV, § 63 Abs. 3 WpHG | Ziele werden über Ausweichverhalten erreicht |
| Performance-Dialog | Gibt es einen regelmäßigen Performance-Dialog mit Maßnahmenliste? | Methodik | Zahlenvortrag ohne Maßnahmenverfolgung |
| Überwachung | Sind personenbezogene Auswertungen mitbestimmt? | § 87 Abs. 1 Nr. 6 BetrVG | Dashboards mit Personenbezug ohne Beteiligung eingeführt |
| Vergütung und Beurteilung | Sind Bonus- und Beurteilungssysteme mitbestimmt? | § 87 Abs. 1 Nr. 10, 11; § 94 Abs. 2 BetrVG | Bonusziele ohne Abstimmung mit dem Betriebsrat |
| Datenschutz | Ist die Verarbeitung von Leistungsdaten datenschutzrechtlich geprüft? | § 26 BDSG; Art. 88 und Art. 6 DSGVO | Zweck und Speicherdauer nicht dokumentiert |
| Zielvorgaben | Werden Zielvorgaben für variable Vergütung rechtzeitig mitgeteilt und dokumentiert? | § 315 BGB; BAG 10 AZR 57/24, 10 AZR 28/25 | Ziele werden spät oder nur intern festgelegt |
| Entgelt | Sind die Kriterien für die Entgeltentwicklung objektiv und geschlechtsneutral? | Art. 6 Abs. 1 Richtlinie (EU) 2023/970 | Kriterien sind nicht dokumentiert |
| KI | Bewertet ein KI-System die Leistung einzelner Beschäftigter? | Anhang III Nr. 4 b KI-VO (ab 02.12.2027) | Auswertungswerkzeuge ohne Klärung, ob einzelne Personen bewertet werden |
Die folgenden Maßnahmen sind No-Regret-Maßnahmen: Sie lohnen sich unabhängig davon, wie Ihr Kennzahlensystem im Detail aussieht.
Eine wirksame Kennzahl besteht vier Tests:
Als Praxisrichtwert (Erfahrungswert, keine Rechtsvorgabe) haben sich für die Geschäftsleitung 7 bis 12 Kennzahlen bewährt, für einzelne Bereiche oder Teams jeweils 3 bis 5. Alles Weitere ist Analysematerial.
Praxistipp: Legen Sie für jede Kennzahl einen einseitigen Steckbrief an: Zweck, Formel, Quelle, Frequenz, verantwortliche Person, Zielwert und Schwelle für die Eskalation.
Mehr dazu: Kennzahlensystem
Finanzkennzahlen sind wichtig, aber sie zeigen Ergebnisse. Wirksame Steuerung braucht Kennzahlen, die vorher anzeigen, wohin sich das Ergebnis bewegt:
| Ergebnis (Spätindikator) | Treiber (Frühindikator) | Typische Frequenz |
|---|---|---|
| Umsatz | Auftragseingang, Angebotsquote, Pipeline-Volumen | wöchentlich |
| EBIT-Marge | Preisrealisierung, Materialquote, Auslastung | monatlich |
| Liquidität | Forderungslaufzeit (DSO), Bestandsreichweite, Zahlungsziele | wöchentlich |
| Kundenbindung | Reklamationsquote, Liefertermintreue, Weiterempfehlungsbereitschaft | monatlich |
| Produktivität | Fluktuation, Krankenstand, Qualifizierungsquote | monatlich bis quartalsweise |
Die Frankfurt-School-Studie bestätigt diesen Ansatz: Robuste Unternehmen beziehen in ihre steuerungsrelevanten KPIs stärker Kunden-, Mitarbeiter- und Entwicklungsperspektiven ein. Krisenbehaftete Unternehmen konzentrieren sich häufiger auf kurzfristige Größen wie Cashflow und EBITDA. Wer Frühindikatoren mit Schwellenwerten versieht, erhält zugleich die Grundlage für ein Frühwarnsystem (siehe Abschnitt zu den Pflichten der Geschäftsleitung).
Praxistipp: Ordnen Sie jedem Ergebnis-KPI im Management-Bericht mindestens einen Frühindikator zu und besprechen Sie den Frühindikator zuerst.
Mehr dazu: KPIs und KRIs · Balanced Scorecard · Risiko-Frühwarnsysteme nach StaRUG
Gute Zielwerte sind anspruchsvoll, aber erreichbar, und werden rechtzeitig mitgeteilt. Jedem Ziel-KPI stellen Sie eine Gegenkennzahl gegenüber, die Ausweichverhalten sichtbar macht. Ein Ziel „Umsatz plus 10 Prozent in sechs Monaten“ sollte zum Beispiel mit dem Deckungsbeitrag verknüpft werden, damit es nicht über Rabatte erreicht wird. Ebenso gehören Geschwindigkeit und Qualität zusammen.
Praxistipp: Halten Sie für jedes Ziel schriftlich fest, wann es festgelegt und wann es mitgeteilt wurde. Das schützt bei variabler Vergütung vor Streit über die Zielvorgabe.
Mehr dazu: OKR · SMART-Ziele
Die größte Wirkung entsteht nicht im Bericht, sondern im Gespräch über den Bericht. Ein wirksamer Performance-Dialog folgt einer festen Struktur:
In der Befragung norddeutscher Familienunternehmen gaben 92 Prozent der Unternehmen mit Balanced Scorecard an, regelmäßige Reviews durchzuführen. Entscheidend ist, dass diese Reviews nicht zum Zahlenvortrag werden, sondern zu Entscheidungen führen.
Praxistipp: Führen Sie eine Maßnahmenliste als festen Bestandteil jedes Kennzahlenberichts. Eine Abweichung gilt erst dann als bearbeitet, wenn eine Maßnahme mit Termin beschlossen ist.
Mehr dazu: KPIs im Griff
Transparenz kann motivieren: Teams sehen, wie ihr Beitrag auf die Unternehmensziele wirkt. Sie kann aber auch als Kontrolle empfunden werden, wenn Kennzahlen auf einzelne Personen heruntergebrochen und öffentlich verglichen werden. Drei Grundsätze haben sich bewährt:
Praxistipp: Fragen Sie Ihre Teams einmal im Jahr, welche Kennzahl ihnen bei der Arbeit am meisten hilft und welche am wenigsten. Die Antworten zeigen schnell, wo Kennzahlen Wirkung entfalten und wo nur Aufwand.
Mehr dazu: Employer Branding · Cultural Fit
Der sechste Hebel schützt die anderen fünf. Klären Sie vor der Einführung personenbezogener Auswertungen oder vergütungsrelevanter Kennzahlen Mitbestimmung, Datenschutz, Zielvorgaben und den Einsatz von KI. Die einschlägigen Normen und Zeitpunkte stehen im Abschnitt zu den Pflichten nach Funktion.
Praxistipp: Dokumentieren Sie für jede personenbezogene Kennzahl Zweck, Rechtsgrundlage, Beteiligung des Betriebsrats und Speicherdauer in einem Blatt, das Sie bei Rückfragen vorlegen können.
Mehr dazu: KPIs für CEO, CFO, COO und CRO
Moderne Werkzeuge machen Kennzahlen schneller verfügbar: automatisierte Datenübernahme, tagesaktuelle Dashboards, Warnmeldungen bei Schwellenwertverletzungen. KI ergänzt drei Funktionen:
Die Grenzen bleiben: KI ersetzt nicht den Performance-Dialog, und Ergebnisse müssen nachvollziehbar sein. Werden einzelne Beschäftigte bewertet, gelten ab Dezember 2027 die Hochrisiko-Pflichten der KI-Verordnung.
Praxistipp: Nutzen Sie KI zuerst für Datenaufbereitung und Warnmeldungen. Die gewonnene Zeit gehört in die Ursachenanalyse und in das Gespräch mit den Verantwortlichen.
Mehr dazu: KI im Controlling · KI im Daily Scrum
| Schritt | Inhalt | Ergebnis |
|---|---|---|
| 1. Bestand prüfen | Welche Kennzahlen werden heute berichtet, welche Entscheidungen lösen sie aus? | Streichliste |
| 2. Kern-KPIs festlegen | 7 bis 12 für die Geschäftsleitung, 3 bis 5 je Bereich; Früh- und Spätindikatoren | Kennzahlensteckbriefe |
| 3. Zielwerte und Gegenkennzahlen | Zielwert, Toleranz, Gegenkennzahl gegen Fehlanreize | Zielsystem |
| 4. Performance-Dialog einführen | Feste Termine, feste Agenda, Maßnahmenliste | Regelprozess |
| 5. Leitplanken klären | Betriebsrat, Datenschutz, Vergütung, KI | Dokumentierte Freigabe |
Praxistipp: Überprüfen Sie das Kennzahlenset einmal jährlich. Kennzahlen, die ein Jahr lang keine Entscheidung ausgelöst haben, werden gestrichen oder ersetzt.
Mehr dazu: KPIs für CEO, CFO, COO und CRO · CFO-KPIs
Die Kraft von KPIs liegt nicht in ihrer Zahl, sondern in ihrer Wirkung. Wenige, klar definierte Kennzahlen mit verantwortlicher Person, Frühindikatoren, durchdachten Zielwerten und einem regelmäßigen Performance-Dialog bewirken mehr als jedes umfangreiche Dashboard. KPI Power heißt deshalb: Entscheidungen, Maßnahmen und Nachverfolgung statt Zahlenvortrag.
Wer Kennzahlen auf Personen herunterbricht oder mit Vergütung verknüpft, muss Mitbestimmung, Datenschutz und die aktuelle Rechtsprechung zu Zielvorgaben beachten, und ab 2027 die Anforderungen aus Entgelttransparenz und KI-Verordnung.
Als Praxisrichtwert haben sich für die Geschäftsleitung 7 bis 12 Kennzahlen bewährt, für einzelne Bereiche oder Teams 3 bis 5. Weitere Kennzahlen gehören in Detailanalysen.
Spätindikatoren wie Umsatz oder Gewinn zeigen Ergebnisse. Frühindikatoren wie Auftragseingang oder Forderungslaufzeit zeigen, wohin sich das Ergebnis bewegt, solange noch gegengesteuert werden kann.
Durch Gegenkennzahlen, die Ausweichverhalten sichtbar machen, durch klare Definitionen und dadurch, dass nicht eine einzelne Kennzahl allein über die Vergütung entscheidet.
Wenn das Dashboard geeignet ist, Leistung oder Verhalten einzelner Beschäftigter zu überwachen, besteht ein Mitbestimmungsrecht nach § 87 Abs. 1 Nr. 6 BetrVG. Reine Unternehmens- oder Bereichskennzahlen ohne Personenbezug sind in der Regel nicht betroffen.
Nach der Rechtsprechung des Bundesarbeitsgerichts kann eine schuldhaft verspätete oder nicht mitgeteilte Zielvorgabe zu Schadensersatz führen. Ziele sollten daher zu Beginn der Periode festgelegt, mitgeteilt und dokumentiert werden.
Fließen KPIs in Vergütung oder Beförderung ein, müssen die Kriterien künftig objektiv und geschlechtsneutral sein. Erste Entgeltberichte sind für Arbeitgeber mit 150 und mehr Beschäftigten bis zum 07.06.2027 vorgesehen.
Primärquellen und amtliche Stellen, Stand der Abrufe: Oktober 2026.
Die Bundesgesetze (BetrVG, BGB, BDSG, StaRUG, AktG, InstitutsVergV, WpHG) sind im Text mit Paragraf zitiert. Die Studie der Frankfurt School und von Struktur Management Partner (181 Führungskräfte) sowie der Gallup Engagement Index Deutschland 2025 werden als Herausgeberveröffentlichungen genannt, aber nicht verlinkt.
Seminare und Programme von S+P Unternehmerforum, die auf diesen Beitrag aufbauen:
Kennzahlen auswählen, Zielwerte setzen und im Performance-Dialog verankern.
Steuerung, Verantwortung und Regulatorik für die Geschäftsleitung.
Methoden und Werkzeuge für Planung, Reporting und Steuerung.
Kompakter Einstieg in die Controlling-Methodik.
Das Programm rund um Berichtswesen und Kennzahlen.
Aktuelle Termine und Anmeldung im Überblick.
Achim Schulz kennt die Führungsebene aus eigener Verantwortung – langjährig als Vorstand bei Banken und Geschäftsführer sowie als Interim-Manager in Industrieunternehmen. Diese Doppelperspektive aus Finanzsektor und Realwirtschaft prägt seine Beiträge für CEO, COO und CFO. Er kennt das Zusammenspiel von Geschäftsleitung, Aufsichtsrat und Gesellschaftern aus der Praxis und übersetzt strategische wie aufsichtsrechtliche Anforderungen in umsetzbare, haftungssichere Führungsentscheidungen – praxisnah und auf Augenhöhe mit dem Management.
LinkedIn-Profil → · Redaktion & Experten →