Strategische Führung für Chief Transformation & Project Manager
Strategie mit OKRs, Kennzahlen und Transformationsprogrammen in die Umsetzung bringen.
Fachbeitrag Zielmanagement
Was sind OKRs? OKR steht für Objectives and Key Results, also Ziele und Schlüsselergebnisse. Die Methode verbindet wenige, qualitativ formulierte Ziele mit messbaren Ergebnissen und überprüft sie in kurzen Zyklen, meist einem Quartal. Sie ist ein Zielsystem und keine Kennzahlensammlung: OKRs steuern Veränderung, KPIs überwachen die laufende Leistung.
Die Methode ist einfach zu erklären, aber nicht einfach umzusetzen. In einer Anbieterbefragung unter Technologieunternehmen mit 50 bis 200 Beschäftigten gaben 49,5 Prozent an, OKRs in mindestens einem Team wieder eingestellt zu haben. Die Zahlen sind nicht repräsentativ, die Ursachen sind aber typisch: unklare Ziele, zu viele Ziele, fehlende Unterstützung der Führung.
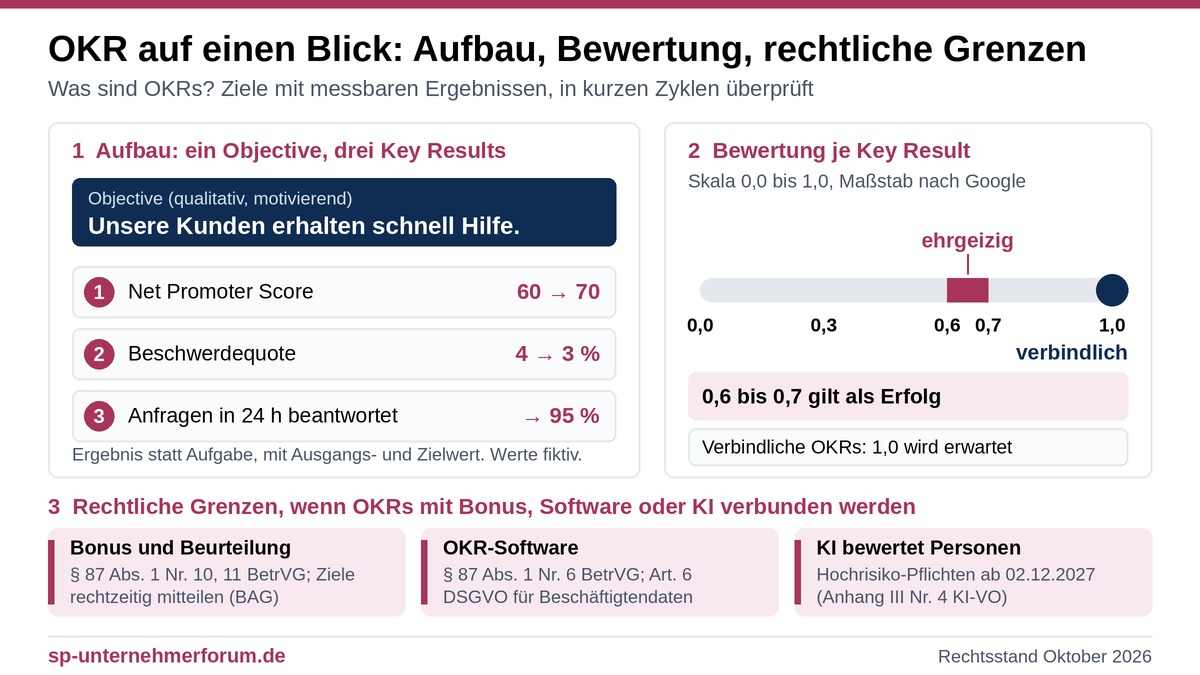
Rechtlich wird es dort, wo OKRs mit Bonus, Beurteilung, Software oder KI verbunden werden. Dann greifen die Mitbestimmung nach § 87 Abs. 1 Nr. 6, 10 und 11 BetrVG und § 94 Abs. 2 BetrVG, die Rechtsprechung des Bundesarbeitsgerichts zu Zielvorgaben, der Datenschutz und die KI-Verordnung.
Dieser Beitrag erklärt Aufbau, Formulierung, Bewertung und Abgrenzung zu KPIs, zeigt die rechtlichen Grenzen mit Rechtsstand Oktober 2026 und endet mit Prüfschema und Checkliste. Er richtet sich an Geschäftsführung, Führungskräfte, Projekt- und Teamleitungen sowie Strategie- und HR-Verantwortliche im Mittelstand.
Direkt zum Quick-Check mit zwölf Prüfpunkten oder zur Checkliste für den Start.
OKR steht für Objectives and Key Results, also Ziele und Schlüsselergebnisse. Die Methode geht auf Andy Grove zurück, der sie bei Intel einführte. John Doerr stellte sie 1999 den Gründern von Google vor und beschrieb sie später in seinem Buch „Measure What Matters“.
Das Prinzip ist zweistufig:
Objective: Unsere Kunden erhalten schnell und zuverlässig Hilfe.
Praxistipp: Prüfen Sie jedes Key Result mit einer Frage: Kann am Ende des Quartals jemand ohne Diskussion sagen, ob es erreicht wurde? Wenn nicht, ist es noch kein Key Result.
Mehr dazu: SMART-Ziele und Leadership
Ein gutes Objective ist kurz, verständlich und strategisch relevant. Es darf ehrgeizig sein, muss aber im Zyklus, meist einem Quartal, spürbar vorankommen können. „Wir werden Marktführer in der DACH-Region“ ist eher eine Vision; „Wir gewinnen im Quartal die ersten zehn Kunden in Österreich“ ist ein Objective, das Sie steuern können.
Gute Key Results:
Maßnahmen und Projekte gehören nicht in die Key Results, sondern in die Planung der Teams, die die Key Results erreichen sollen.
Praxistipp: Streichen Sie aus Ihren Key Results alle Verben wie „einführen“, „durchführen“ oder „erstellen“. Was übrig bleibt, zeigt, ob Sie ein Ergebnis oder eine Aufgabe beschreiben.
Mehr dazu: KPI Power
Am Ende jedes Zyklus wird jedes Key Result bewertet, bei Google meist auf einer Skala von 0,0 bis 1,0. Die Bewertung des Objectives ergibt sich grob aus dem Durchschnitt der Key Results.
Wichtig ist der Maßstab. Bei ehrgeizigen OKRs gilt nach Google ein Wert von 0,6 bis 0,7 als Erfolg. Liegt ein Team regelmäßig bei 1,0, waren die Ziele vermutlich nicht anspruchsvoll genug; liegt es regelmäßig deutlich darunter, waren sie unrealistisch oder es fehlten Mittel. In der Praxis hat sich bewährt, zwei Arten zu unterscheiden:
0,6 bis 0,7 gilt als gutes Ergebnis. Das Ziel soll fordern und darf teilweise verfehlt werden.
Etwa gesetzliche Fristen oder Kundenzusagen. Hier wird 1,0 erwartet.
Praxistipp: Kennzeichnen Sie jedes OKR vor Beginn des Zyklus als ehrgeizig oder verbindlich. So vermeiden Sie Streit, wenn am Ende 0,7 erreicht ist.
Mehr dazu: Die Zukunft des Controllings
OKRs und KPIs werden oft verwechselt. KPIs sind Kennzahlen, OKRs sind ein Zielsystem. Beide haben unterschiedliche Aufgaben:
| Merkmal | OKRs | KPIs |
|---|---|---|
| Aufgabe | Veränderung erreichen | Laufende Leistung überwachen |
| Zeitraum | Zyklus, meist ein Quartal | Dauerhaft |
| Frage | Was wollen wir verbessern? | Wie stehen wir gerade? |
| Beispiel | Net Promoter Score von 60 auf 70 steigern | Net Promoter Score liegt bei 63 |
Beides ergänzt sich: Ein KPI, der sich verschlechtert, kann Anlass für ein neues OKR sein; ein Key Result nutzt häufig einen KPI als Messgröße.
Praxistipp: Führen Sie eine kurze Liste der KPIs, die stabil bleiben müssen, etwa Liquidität oder Reklamationsquote. Neue OKRs dürfen diese Werte nicht verschlechtern.
Mehr dazu: Controlling-Kennzahlen für Manager
OKRs lassen sich gut mit agilen Arbeitsweisen verbinden, ersetzen sie aber nicht:
Praxistipp: Prüfen Sie im Sprint-Review, welches Key Result das Ergebnis des Sprints vorangebracht hat. Bleibt die Antwort aus, arbeitet das Team an anderen Prioritäten als geplant.
Mehr dazu: Kurs Agil führen und Projektmanagement-Methoden 2026
Rechtsstand Oktober 2026. Die Tabelle trennt geltendes Recht, Übergangslage und künftiges Recht, damit Sie erkennen, was heute schon verbindlich ist.
| Stand | Norm oder Quelle | Inhalt | Bedeutung für OKRs |
|---|---|---|---|
| Geltend | § 87 Abs. 1 Nr. 6, 10, 11 BetrVG; § 94 Abs. 2 BetrVG | Mitbestimmung bei technischen Einrichtungen, Lohngestaltung, leistungsbezogenen Entgelten und Beurteilungsgrundsätzen | Betriebsrat einbinden, sobald OKR-Software, Bonus oder Beurteilung im Spiel sind |
| Geltend | § 315 BGB; BAG, 19.02.2025, 10 AZR 57/24; BAG, 22.04.2026, 10 AZR 28/25 | Zielvorgaben für variable Vergütung müssen rechtzeitig vorgegeben und mitgeteilt werden | Bonusrelevante Ziele vor Periodenbeginn festlegen und nachweisbar mitteilen |
| Geltend | Art. 6 und 88 DSGVO; § 26 BDSG; EuGH, C-34/21 | Rechtsgrundlage für Beschäftigtendaten; § 26 BDSG nach dem EuGH-Urteil nur eingeschränkt anwendbar | Fortschritte und Bewertungen in OKR-Tools sind Beschäftigtendaten |
| Geltend | Art. 4 KI-VO in der Fassung der Verordnung (EU) 2026/1744 | Anbieter und Betreiber ergreifen Maßnahmen zur Entwicklung der KI-Kompetenz ihres Personals (Pflicht seit 02.02.2025, Neufassung seit 27.07.2026) | Wer KI im OKR-Prozess nutzt, sollte Schulung und Regeln dokumentieren |
| Übergang | Richtlinie (EU) 2023/970 | Umsetzungsfrist 07.06.2026 abgelaufen; Stand Oktober 2026 liegt kein veröffentlichter deutscher Gesetzentwurf vor; keine unmittelbare Wirkung gegenüber privaten Arbeitgebern | Kriterien für variable Vergütung schon jetzt nachvollziehbar dokumentieren |
| Künftig | Anhang III Nr. 4 Buchst. b KI-VO; Verordnung (EU) 2026/1744 | Hochrisiko-Pflichten für KI zur Beobachtung und Bewertung der Leistung von Beschäftigten gelten ab 02.12.2027 | KI für Teamziele nutzen, nicht für die Beurteilung einzelner Personen |
| Künftig | Novelle des Entgelttransparenzgesetzes | Objektive, geschlechtsneutrale Kriterien für Entgelt und Entgeltentwicklung (Art. 6 Abs. 1 der Richtlinie); Zeitpunkt des Gesetzentwurfs offen | Bonus- und Zielsysteme auf Dokumentierbarkeit prüfen |
Zum Verfahrensstand der Entgelttransparenz: Das federführende Bundesministerium hat nach Angaben der Bundesregierung die Vorbereitungen für einen Gesetzentwurf getroffen; ein Gesetzgebungsverfahren soll folgen (Deutscher Bundestag, hib).
Mehr dazu: AI Risk Register erstellen
Google betont, dass OKRs nicht mit einer Leistungsbeurteilung gleichzusetzen sind. Viele Unternehmen trennen OKRs deshalb von Bonus und Beurteilung. Wer sie doch verbindet, muss Folgendes beachten:
Praxistipp: Trennen Sie OKRs und Bonus klar. Wenn Sie beides verbinden wollen, legen Sie die Ziele vor Beginn der Periode fest, dokumentieren Sie den Zugang beim Mitarbeiter und beteiligen Sie den Betriebsrat.
Mehr dazu: Feedback-Kompetenz für Manager
Viele Unternehmen beginnen mit Tabellen, steigen aber bald auf OKR-Software um. Tools wie Notion oder Trello sind hier nur Beispiele ohne Empfehlung. Binden Sie vor der Einführung Betriebsrat und Datenschutz ein: Eine OKR-Software kann als technische Einrichtung Leistung oder Verhalten überwachen können und löst dann die Mitbestimmung nach § 87 Abs. 1 Nr. 6 BetrVG aus.
Fortschritte und Bewertungen in OKR-Tools sind Beschäftigtendaten. Ein eigenständiges Beschäftigtendatenschutzgesetz gibt es nicht; § 26 BDSG beruht auf Art. 88 DSGVO (BfDI). Nach dem EuGH (C-34/21) ist die Vorschrift nur eingeschränkt anwendbar, deshalb ist Art. 6 DSGVO als Rechtsgrundlage zu prüfen.
Nach einer Anbieterbefragung von 2026 nutzen 83 Prozent der befragten Organisationen KI in ihrem OKR-Prozess, aber nur 13 Prozent übernehmen KI-Vorschläge unverändert. KI liefert gute Entwürfe; die Auswahl der Ziele bleibt Führungsaufgabe. KI kann außerdem Check-ins zusammenfassen, Widersprüche zwischen Team- und Unternehmenszielen aufzeigen und Risiken früh melden.
Zwei Rechtsfragen sind zu trennen. Erstens verlangt Art. 4 KI-VO seit der Neufassung durch die Verordnung (EU) 2026/1744 von Anbietern und Betreibern Maßnahmen zur Unterstützung der KI-Kompetenz ihres Personals; ein bestimmtes Kompetenzniveau müssen sie nicht garantieren. Zweitens gilt KI zur Beobachtung und Bewertung der Leistung von Beschäftigten als Hochrisiko-KI (Anhang III Nr. 4 Buchst. b KI-VO); die Hochrisiko-Pflichten gelten ab dem 02.12.2027. Nutzen Sie KI daher für Ziele und Teams, nicht für die Beurteilung von Personen.
Praxistipp: Lassen Sie KI drei Entwürfe für ein Key Result erstellen und wählen Sie im Team aus. So nutzen Sie die Geschwindigkeit der KI, ohne die Verantwortung abzugeben.
Wer ist im OKR-Prozess wofür zuständig, und wo setzt das Recht an? Die Zuordnung hilft bei der Rollenklärung vor dem ersten Zyklus.
| Funktion | Aufgabe im OKR-Prozess | Rechtlicher Anknüpfungspunkt |
|---|---|---|
| Geschäftsführung | Strategische Schwerpunkte festlegen; entscheiden, ob OKRs mit Bonus verbunden werden | § 315 BGB; BAG 10 AZR 57/24 und 10 AZR 28/25 |
| Führungskräfte und Teamleitungen | Objectives und Key Results mit dem Team entwickeln; Ziele rechtzeitig mitteilen und den Zugang dokumentieren; Check-ins führen | BAG 10 AZR 28/25 (Mitteilung der Ziele) |
| HR und Vergütung | OKRs und Bonus trennen oder die Verbindung regeln; Kriterien dokumentieren | § 87 Abs. 1 Nr. 10, 11 BetrVG; Art. 6 Abs. 1 Richtlinie (EU) 2023/970 |
| Betriebsrat (wo vorhanden) | Mitbestimmung bei OKR-Software, leistungsbezogenen Entgelten und Beurteilungsgrundsätzen | § 87 Abs. 1 Nr. 6, 10, 11 BetrVG; § 94 Abs. 2 BetrVG |
| IT und Datenschutz | Tool auswählen, Zugriffsrechte festlegen, Rechtsgrundlage für Beschäftigtendaten klären | Art. 6 DSGVO; § 26 BDSG |
| OKR-Verantwortliche und Projektleitungen | Pilotbereich steuern, Skala und Zielart festlegen, KI-Regeln pflegen | Art. 4 KI-VO; Anhang III Nr. 4 Buchst. b KI-VO |
Befragungen eines OKR-Softwareanbieters unter Technologieunternehmen mit 50 bis 200 Beschäftigten zeigen typische Probleme. Die Zahlen sind Anbieterdaten und nicht repräsentativ, die Muster decken sich aber mit der Praxis:
Weitere typische Fehler mit rechtlichem Bezug: OKRs werden von oben vorgegeben, ohne dass Teams mitreden; Key Results beschreiben Aufgaben statt Ergebnisse; OKRs entscheiden direkt über den Bonus, ohne dass Betriebsrat und rechtzeitige Zielmitteilung (§ 87 Abs. 1 Nr. 10, 11 BetrVG; § 315 BGB) geklärt sind.
Praxistipp: Starten Sie mit einem Bereich und höchstens drei Objectives. Planen Sie fest ein, nach dem zweiten Zyklus Bilanz zu ziehen, denn dort brechen die meisten Programme ab.
Mehr dazu: Die Herausforderungen des Führens in der VUCA-Welt
Gehen Sie die zwölf Prüffelder durch. Jede Frage, die Sie nicht mit Ja beantworten können, ist ein Ansatzpunkt für die nächste Überarbeitung.
| Prüffeld | Prüffrage | Normbezug oder Fundstelle | Typischer Befund |
|---|---|---|---|
| Fokus | Höchstens drei bis fünf Objectives mit rund drei Key Results? | Google re:Work | Häufig zu viele Ziele je Team |
| Messbarkeit | Messen die Key Results Ergebnisse mit Ausgangs- und Zielwert? | Methode | Aufgaben statt Ergebnisse |
| Zielart | Ist jedes OKR als ehrgeizig oder verbindlich gekennzeichnet? | Methode | Keine Kennzeichnung, Streit bei 0,7 |
| Skala | Ist die Bewertungsskala festgelegt (0,0 bis 1,0)? | Google re:Work | Skala ungeklärt |
| KPIs | Sind stabil zu haltende KPIs benannt? | Methode | Neue OKRs verschlechtern Bestandswerte |
| Rhythmus | Finden regelmäßige Check-ins statt? | Methode | Check-ins fallen aus |
| Bonus und Beurteilung | Sind OKRs von Bonus und Beurteilung getrennt oder ist die Verbindung geregelt? | § 87 Abs. 1 Nr. 10, 11 BetrVG; § 94 Abs. 2 BetrVG | Verbindung ohne Regelung und ohne Betriebsrat |
| Zielmitteilung | Werden bonusrelevante Ziele rechtzeitig mitgeteilt und dokumentiert? | § 315 BGB; BAG 10 AZR 57/24, 10 AZR 28/25 | Ziele nur intern festgelegt |
| Mitbestimmung Software | Ist der Betriebsrat bei OKR-Software beteiligt? | § 87 Abs. 1 Nr. 6 BetrVG | Tool ohne Beteiligung eingeführt |
| Datenschutz | Gibt es eine Rechtsgrundlage für Beschäftigtendaten im Tool? | Art. 6 DSGVO | Rechtsgrundlage nicht geprüft |
| KI-Kompetenz | Sind Beschäftigte im Umgang mit KI geschult? | Art. 4 KI-VO | Keine Regeln für KI im OKR-Prozess |
| Hochrisiko-KI | Bewertet keine KI die Leistung einzelner Personen ohne Prüfung der Hochrisiko-Pflichten? | Anhang III Nr. 4 Buchst. b KI-VO | Auswertung auf Personenebene ungeprüft |
Diese zwölf Maßnahmen sind in jeder Konstellation sinnvoll, unabhängig davon, ob Sie OKRs später mit Bonus oder Software verbinden.
Mehr dazu: Agiles Controlling in der VUCA-Welt
Was sind OKRs am Ende? Ein einfaches Zielsystem: wenige Objectives, messbare Key Results, kurze Zyklen und offene Bewertung. Sie wirken, wenn Ziele klar sind, Teams mitreden und der Fortschritt regelmäßig besprochen wird. Sie scheitern, wenn zu viele Ziele gesetzt werden, Key Results Aufgaben beschreiben oder OKRs ohne klare Regeln über den Bonus entscheiden.
Dieser Beitrag ersetzt keine Rechtsberatung im Einzelfall.
OKRs verbinden ein qualitatives Ziel (Objective) mit wenigen messbaren Ergebnissen (Key Results), die in einem festen Zeitraum, meist einem Quartal, erreicht werden sollen.
Google empfiehlt drei bis fünf Objectives mit jeweils rund drei Key Results. Für den Start genügen höchstens drei Objectives in einem Pilotbereich.
Bei ehrgeizigen OKRs gilt ein Wert von 0,6 bis 0,7 auf einer Skala von 0,0 bis 1,0 als Erfolg. Bei verbindlichen OKRs wird 1,0 erwartet.
KPIs überwachen die laufende Leistung, OKRs steuern Veränderung. Key Results nutzen häufig KPIs als Messgröße.
Das ist möglich, aber nicht empfehlenswert. Wer es tut, muss den Betriebsrat beteiligen (§ 87 Abs. 1 Nr. 10 und 11 BetrVG) und die Ziele rechtzeitig mitteilen (BAG 10 AZR 57/24 und 10 AZR 28/25).
Ja, als Entwurf. Die Auswahl bleibt beim Menschen. KI, die die Leistung einzelner Beschäftigter bewertet, unterliegt ab 02.12.2027 den Hochrisiko-Pflichten der KI-Verordnung (Anhang III Nr. 4 Buchst. b).
Abgerufen am 28.10.2026. Verlinkt sind ausschließlich amtliche Quellen, geordnet nach EU-Recht, Bundesrecht und Gerichten.
Ohne Link, weil keine amtlichen Quellen: Google re:Work, „Set goals with OKRs“ (Methode, Skala, Empfehlungen); Scrum Guide, November 2020 (Sprint und Product Goal); Anbieterbefragungen von OKRs Tool (Zahlen in Abschnitt 8 und 10, nicht repräsentativ); EuGH, Urteil vom 30.03.2023, C-34/21.
Seminarhinweis: Wie Sie Strategie mit OKRs, Kennzahlen und Transformationsprogrammen in die Umsetzung bringen, vertiefen Sie im Programm Strategische Führung für Chief Transformation & Project Manager. Für Führungskräfte mit Verantwortung für Finanzen und Steuerung: Lehrgang CFO. Weitere Programme finden Sie unter Compliance-Seminare 2026/2027.
Strategie mit OKRs, Kennzahlen und Transformationsprogrammen in die Umsetzung bringen.
Für Führungskräfte mit Verantwortung für Finanzen und Steuerung.
Methoden im Vergleich, auch zur Einordnung von OKRs.
Ziele klar formulieren und im Team verankern.
Kennzahlen als Messgröße für Key Results.
Wie KI, KPIs und KRIs das Controlling verändern.
Die wichtigsten Kennzahlen für Führungskräfte.
Agile Führung und OKR-Rhythmus im Alltag.
Führung unter Unsicherheit.
Feedback im Zielprozess, getrennt von Bonusfragen.
KI-Einsatz im Unternehmen systematisch erfassen.
Steuerung in kurzen Zyklen.
Achim Schulz kennt die Führungsebene aus eigener Verantwortung – langjährig als Vorstand bei Banken und Geschäftsführer sowie als Interim-Manager in Industrieunternehmen. Diese Doppelperspektive aus Finanzsektor und Realwirtschaft prägt seine Beiträge für CEO, COO und CFO. Er kennt das Zusammenspiel von Geschäftsleitung, Aufsichtsrat und Gesellschaftern aus der Praxis und übersetzt strategische wie aufsichtsrechtliche Anforderungen in umsetzbare, haftungssichere Führungsentscheidungen – praxisnah und auf Augenhöhe mit dem Management.
LinkedIn-Profil → · Redaktion & Experten →