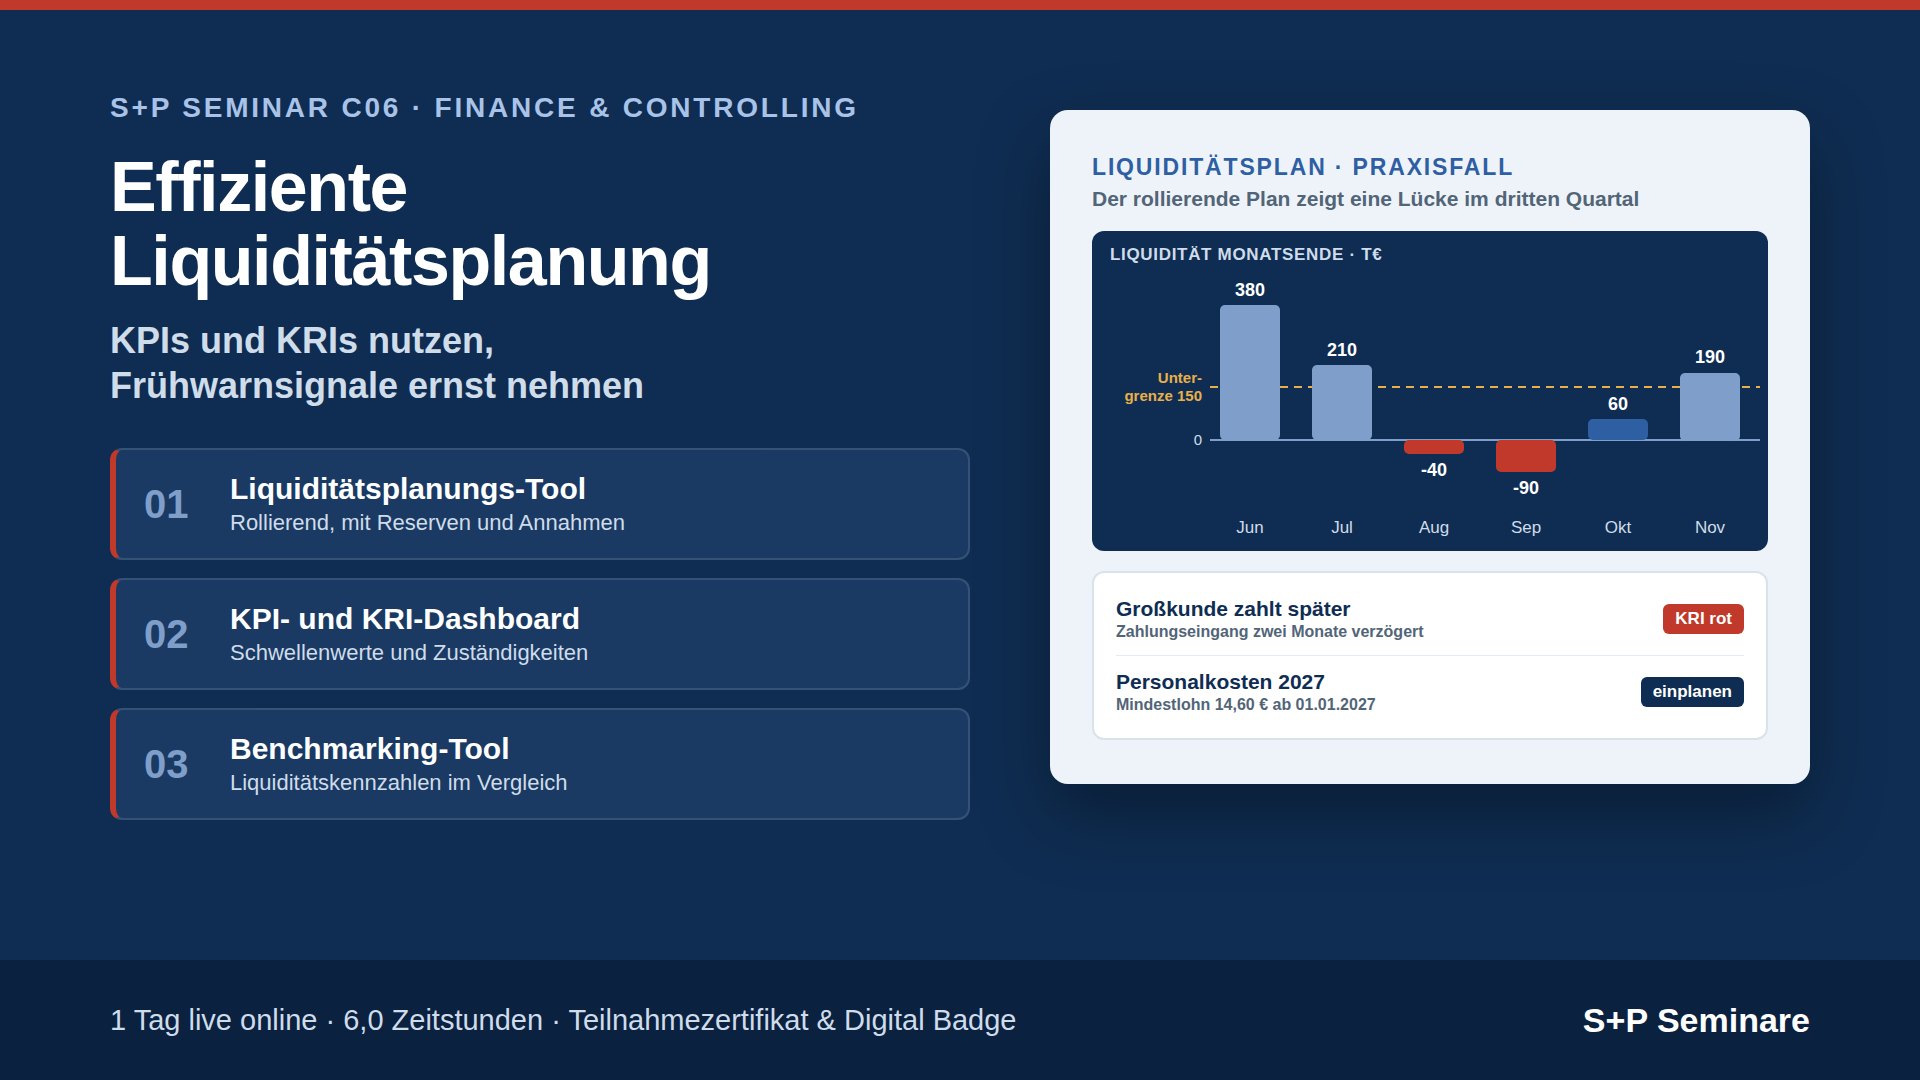
Der Plan zeigt eine Lücke im dritten Quartal.
Der rollierende Liquiditätsplan eines mittelständischen Unternehmens weist für das dritte Quartal einen Fehlbetrag aus. Ein Großkunde zahlt seit zwei Monaten später, gleichzeitig steigen die Personalkosten.
Deine Aufgabe: Ordne die Abweichung im Liquiditätsplanungs-Tool zeitlich ein und prüfe tatsächlich verfügbare Reserven sowie verbindlich zugesagte Finanzierung. Unterscheide eine künftige Planlücke von bereits eingetretener Zahlungsunfähigkeit und gegebenenfalls Überschuldung. Lege Maßnahmen mit Verantwortlichen und Terminen fest und bestimme, wann die Geschäftsleitung unverzüglich eine vertiefte insolvenzrechtliche Prüfung veranlassen muss. Berücksichtige bei Insolvenzreife die Antragspflicht nach § 15a InsO und die Zahlungsbeschränkungen nach § 15b InsO.