Heute bis wenige Tage
Tagesdisposition
Täglich. Kernfrage: Welche Zahlungen können wir heute freigeben? Verantwortlich: Treasury und Buchhaltung.
S+P Seminare · Fachbeitrag Finanzen und Treasury
Wer Liquidität planen will, braucht drei Dinge: ein klares Schema nach dem Zahlungsprinzip, verlässliche Daten und einen festen Rhythmus, in dem die Planung fortgeschrieben wird. Dieser Beitrag zeigt, wie Sie eine Liquiditätsplanung aufbauen, befüllen und steuern – und was sich 2026/2027 durch Echtzeitüberweisungen, E-Rechnung, PSD3 und KI ändert.
Eine Liquiditätsplanung beantwortet eine einfache Frage: Reicht das Geld – heute, in drei Monaten und in zwei Jahren? In vielen Unternehmen ist die Antwort eine Tabelle, die einmal im Quartal aktualisiert wird, wenn die Bank danach fragt. Das trägt nicht mehr, wenn Zahlungen in Sekunden ausgeführt werden und Geschäftsleiter haftungsbeschränkter Unternehmen bestandsgefährdende Entwicklungen fortlaufend überwachen müssen (§ 1 Abs. 1 StaRUG).
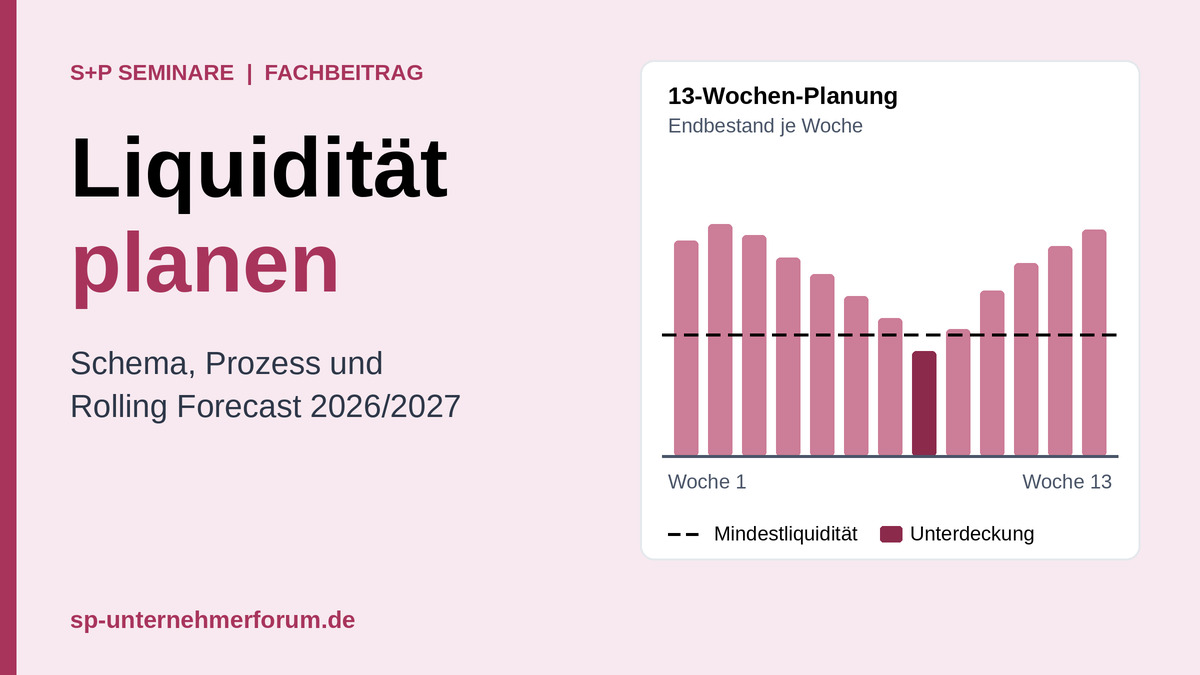
Der Aufbau folgt drei Ebenen: Tagesdisposition, 13-Wochen-Planung und Finanzplanung über 12 bis 24 Monate. Gegliedert wird nach dem Zahlungsprinzip und der Kapitalflussrechnung; die festen Termine für Steuern, Sozialabgaben und Tilgungen stehen in einem Zahlungskalender. Am schnellsten wirkt der Einstieg über die 13-Wochen-Planung.
Wirksam wird die Planung durch den Prozess: ein Wochenrhythmus mit Plan-Ist-Abgleich, klare Rollen, schriftlich festgelegte Schwellenwerte, Szenarien und ein Maßnahmenkatalog, der vor der Krise beschlossen wird. Jede Planungsversion wird mit Datum archiviert.
Neu sind Echtzeitüberweisungen (seit 09.10.2025), die schrittweise E-Rechnung und – nach derzeitigem Stand erst in einigen Jahren – PSD3. Wie Sie den Liquiditätsbedarf berechnen und welche Planungshorizonte das Insolvenzrecht vorgibt, behandelt der Beitrag Wie wird der Liquiditätsbedarf zuverlässig ermittelt?. Dieser Beitrag ersetzt keine Rechts-, Steuer- oder Sanierungsberatung im Einzelfall.
Eine belastbare Planung besteht aus drei Ebenen mit unterschiedlichem Zeitraum und unterschiedlicher Genauigkeit.
Heute bis wenige Tage
Täglich. Kernfrage: Welche Zahlungen können wir heute freigeben? Verantwortlich: Treasury und Buchhaltung.
13 Wochen
Wöchentlich. Kernfrage: Wann wird es eng, und wie viel fehlt? Verantwortlich: Finanzleitung.
12 bis 24 Monate und mehr
Monatlich oder quartalsweise. Kernfrage: Reichen Finanzierung und Ertragskraft für Strategie und Kapitaldienst? Verantwortlich: Geschäftsleitung und Controlling.
Die drei Ebenen müssen zusammenpassen: Der Endbestand der 13-Wochen-Planung muss mit der Monatsplanung übereinstimmen, und die Monatsplanung mit der Plan-Bilanz.
Praxistipp: Beginnen Sie mit der 13-Wochen-Planung. Sie ist am schnellsten aufgebaut, bringt die größte Steuerungswirkung und ist die Planung, nach der Banken in kritischen Phasen zuerst fragen.
Eine Liquiditätsplanung folgt dem Zahlungsprinzip: Es zählen nur Ein- und Auszahlungen, nicht Erträge und Aufwendungen. Bewährt hat sich die Gliederung nach den drei Bereichen der Kapitalflussrechnung.
| Zeile | Inhalt |
|---|---|
| Anfangsbestand | Kasse und Bankguthaben zu Periodenbeginn |
| + Einzahlungen aus laufender Geschäftstätigkeit | Kundenzahlungen, Anzahlungen, sonstige Einzahlungen, Steuererstattungen |
| − Auszahlungen aus laufender Geschäftstätigkeit | Material, Fremdleistungen, Löhne und Gehälter, Sozialabgaben, Lohnsteuer, Miete, Energie, Versicherungen, Umsatzsteuer, Ertragsteuern |
| = Cashflow aus laufender Geschäftstätigkeit | Zwischensumme |
| − Auszahlungen für Investitionen / + Einzahlungen aus Desinvestitionen | Maschinen, IT, Fahrzeuge; Verkauf von Anlagen |
| = Free Cashflow | Zwischensumme |
| + Einzahlungen aus Finanzierung / − Auszahlungen für Finanzierung | Neue Kredite, Einlagen; Zins und Tilgung, Leasing, Ausschüttungen |
| = Endbestand | Zwischensumme |
| + verfügbare, ungekündigte Kreditlinien | Nur Linien, die tatsächlich abrufbar sind |
| − Mindestliquidität | Von der Geschäftsleitung festgelegter Sicherheitspuffer |
| = Über- oder Unterdeckung | Handlungsbedarf, wenn negativ |
Praxistipp: Planen Sie Umsatzsteuer und Lohnsteuer als eigene Zeilen und nicht innerhalb der Material- oder Personalkosten. So sehen Sie die Steuertermine auf einen Blick und vermeiden Überraschungen am zehnten Tag nach Ablauf des Anmeldungszeitraums.
Eine Liquiditätsplanung ist nur so gut wie ihre Daten. Jede Planungsposition braucht eine feste Quelle.
| Planungsposition | Datenquelle |
|---|---|
| Kundenzahlungen | Offene-Posten-Liste, Auftragsbestand, tatsächliches Zahlungsverhalten (Debitorenlaufzeit) |
| Lieferantenzahlungen | Offene-Posten-Liste, Bestellobligo, Zahlungsziele |
| Personal | Personalplanung, Lohnabrechnung, Sonderzahlungen |
| Steuern und Abgaben | Steuerkalender, Bescheide über Vorauszahlungen |
| Investitionen | Investitionsplan, Verträge |
| Finanzierung | Kredit- und Leasingverträge, Tilgungspläne |
| Bankbestände | Tägliche Kontoauszüge, idealerweise automatisch abgerufen |
| Zahlung | Fälligkeit | Norm |
|---|---|---|
| Umsatzsteuer-Vorauszahlung | „am zehnten Tag nach Ablauf des Voranmeldungszeitraums“. Voranmeldungszeitraum ist grundsätzlich das Kalendervierteljahr, bei mehr als 9.000 EUR Steuer im Vorjahr der Kalendermonat. | § 18 Abs. 1 Satz 4, Abs. 2 UStG |
| Lohnsteuer | Anmeldung und Abführung „spätestens am zehnten Tag nach Ablauf eines jeden Lohnsteuer-Anmeldungszeitraums“ | § 41a Abs. 1 Satz 1 EStG |
| Sozialversicherungsbeiträge | „spätestens am drittletzten Bankarbeitstag des Monats“ | § 23 Abs. 1 Satz 2 SGB IV |
| Einkommensteuer-Vorauszahlungen | 10. März, 10. Juni, 10. September, 10. Dezember | § 37 Abs. 1 Satz 1 EStG |
| Weitere Fixtermine | Löhne und Gehälter, Miete, Leasing, Zins und Tilgung, Versicherungsprämien, Sonderzahlungen; Ertragsteuern nach Vorauszahlungsbescheid | Vertrag bzw. Bescheid |
Für Kundenzahlungen sind Zahlungsziele und Verzug maßgeblich (§ 271a, § 286 Abs. 3, § 288 BGB). Planen Sie dennoch nach dem tatsächlichen Zahlungsverhalten Ihrer Kunden, nicht nach den vereinbarten Zielen.
Praxistipp: Hinterlegen Sie alle Fixtermine für 24 Monate im Voraus in einem Zahlungskalender. So sehen Sie auf einen Blick, welche Woche durch Steuern, Sozialabgaben und Tilgungen besonders belastet ist.
Die Liquiditätsplanung ist kein Selbstzweck. Mehrere Normen machen sie für Geschäftsleiter zum zentralen Instrument. Alle folgenden Angaben gelten nach dem Stand Oktober 2026.
| Funktion | Pflicht oder Maßstab | Norm |
|---|---|---|
| Geschäftsleiter haftungsbeschränkter Unternehmen | Sie „wachen fortlaufend über Entwicklungen, welche den Fortbestand der juristischen Person gefährden können“. Eine laufende Liquiditätsplanung ist dafür das zentrale Instrument. | § 1 Abs. 1 StaRUG |
| Geschäftsleitung, Finanzleitung | Prognosezeitraum für die drohende Zahlungsunfähigkeit in aller Regel 24 Monate, für die Fortführungsprognose bei Überschuldung zwölf Monate. Ihre Planung sollte mindestens diese Zeiträume abdecken. | § 18 Abs. 2 InsO; § 19 Abs. 2 InsO |
| Geschäftsleiter bei Insolvenzreife | Nach Eintritt der Insolvenzreife dürfen grundsätzlich keine Zahlungen mehr geleistet werden; sonst besteht eine Erstattungspflicht. | § 15b Abs. 1 und 4 InsO |
| Finanzleitung, Personalabrechnung | Wer Arbeitnehmerbeiträge zur Sozialversicherung vorenthält, macht sich strafbar. Die Beiträge gehören deshalb fest in den Zahlungskalender. | § 266a Abs. 1 StGB |
| Kredit- und Finanzdienstleistungsinstitute | Liquiditätsübersichten, „in denen die voraussichtlichen Mittelzuflüsse den voraussichtlichen Mittelabflüssen gegenübergestellt werden“; dazu Stresstests | BTR 3 Tz. 3 und 6 MaRisk 10.0 |
Der Kern: Eine dokumentierte, rollierende Liquiditätsplanung dient nicht nur der Steuerung. Sie belegt auch, dass die Geschäftsleitung ihrer Überwachungspflicht nachgekommen ist. Vertiefend zu Pflichten und Aufsicht: Regulatorik für Geschäftsführer.
Praxistipp: Archivieren Sie jede Planungsversion mit Datum. Überschreiben Sie alte Fassungen nicht.
Eine Liquiditätsplanung wirkt erst, wenn sie in einen festen Prozess eingebunden ist.
| Rolle | Aufgabe |
|---|---|
| Geschäftsleitung | Verantwortung, Freigabe der Planung und der Maßnahmen |
| Finanzleitung / Treasury | Erstellung, Konsolidierung, Bankkommunikation |
| Buchhaltung | Offene Posten, Ist-Daten, Zahlungsläufe |
| Vertrieb | Auftragseingang, Kundenzahlungen, Anzahlungen |
| Einkauf und Produktion | Bestellobligo, Lagerbestände, Investitionen |
| Personal | Personalplanung, Sonderzahlungen |
| Status | Kriterium (Beispiel) | Reaktion |
|---|---|---|
| Grün (in Ordnung) | Endbestand über Mindestliquidität in allen 13 Wochen | Regulärer Wochenrhythmus |
| Gelb (Warnung) | Mindestliquidität wird in einer Woche unterschritten | Maßnahmenplan, Information der Geschäftsleitung |
| Rot (Handlungsbedarf) | Unterdeckung trotz Kreditlinien | Sofortmaßnahmen, Bankgespräch, Prüfung der Insolvenzreife |
Praxistipp: Legen Sie die Schwellenwerte schriftlich fest, bevor es eng wird. In der Krise fehlt die Zeit für Grundsatzdiskussionen.
Integrierte Planung: Plan-GuV, Plan-Bilanz und Liquiditätsplanung werden miteinander verknüpft. Jede Annahme wirkt dann automatisch auf alle drei Rechnungen. Ein Umsatzplus erhöht zum Beispiel Forderungen und Lagerbestand und bindet so zunächst Liquidität. Kreditgeber erwarten bei wesentlichen Finanzierungen häufig eine solche integrierte Planung.
Rolling Forecast: Statt eines starren Jahresbudgets wird die Planung regelmäßig um eine Periode verlängert. Der Planungshorizont bleibt so immer gleich lang, zum Beispiel 13 Wochen und 18 Monate.
Treiberbasierte Planung: Statt jede Zeile einzeln zu schätzen, planen Sie wenige Treiber. Die Zahlungsströme ergeben sich daraus, und Änderungen lassen sich schnell durchspielen.
Praxistipp: Prüfen Sie Ihre integrierte Planung mit einer einfachen Regel: Der Endbestand an liquiden Mitteln in der Plan-Bilanz muss dem Endbestand der Liquiditätsplanung entsprechen. Jede Differenz zeigt einen Fehler.
| Szenario | Beispielannahmen |
|---|---|
| Basisfall | Planung nach aktuellem Erkenntnisstand |
| Stressfall | Umsatz −20 %, Kunden zahlen 15 Tage später, Ausfall des größten Kunden |
| Extremfall | Kündigung einer Kreditlinie, Lieferantenkredite entfallen |
| Hebel | Maßnahme | Wirkung |
|---|---|---|
| Forderungen | Konsequentes Mahnwesen, Anzahlungen, Factoring | Kurzfristig |
| Vorräte | Bestandsabbau, Bestellstopp | Kurz- bis mittelfristig |
| Verbindlichkeiten | Zahlungsziele verhandeln, Skonto nur bei ausreichender Liquidität | Kurzfristig |
| Investitionen | Verschieben, Leasing statt Kauf | Mittelfristig |
| Finanzierung | Kreditlinie erhöhen, Gesellschafterdarlehen, Sale-and-Lease-Back | Mittelfristig |
| Kosten | Ausgabenstopp, Kurzarbeit prüfen | Kurz- bis mittelfristig |
Praxistipp: Bewerten Sie jede Maßnahme mit Betrag und Wirkungszeitpunkt. So sehen Sie, ob die Maßnahmen rechtzeitig wirken, um eine Lücke zu schließen.
| Werkzeug | Geeignet für | Grenzen |
|---|---|---|
| Excel | Kleine Unternehmen, Einstieg, 13-Wochen-Planung | Fehleranfällig, keine Versionierung, manuelle Datenübernahme |
| Planungssoftware | Integrierte Planung, mehrere Gesellschaften, Szenarien | Einführungsaufwand, Datenanbindung nötig |
| Treasury-Management-System | Tagesdisposition, Zahlungsverkehr, Cash Pooling | Für größere Unternehmen |
| KI-gestützte Prognose | Mustererkennung, Bandbreiten, Anomalien | Braucht saubere Daten und Kontrolle |
KI in der Liquiditätsplanung: KI-Verfahren können Muster erkennen und Prognosen als Bandbreiten statt als einzelne Punktwerte ausgeben. Voraussetzung sind strukturierte, nach Planungspositionen gegliederte Zahlungsströme und eine gute Datenqualität. Die Verantwortung für die Planung bleibt bei der Geschäftsleitung; KI-Ergebnisse brauchen eine fachliche Kontrolle.
Praxistipp: Bevor Sie in KI investieren, messen Sie Ihre Prognosegüte über drei Monate. Erst wenn Sie wissen, wo die größten Abweichungen entstehen, wissen Sie, wo KI helfen kann.
Die Neuerungen sind nach Rechtsstand getrennt: Was bereits gilt, was im Übergang ist und was erst künftig kommt. Stand der Angaben ist Oktober 2026.
| Thema | Geltend (Oktober 2026) | Übergang oder künftig |
|---|---|---|
| Echtzeitüberweisungen | Seit 09.10.2025 im Euroraum; Banken gleichen vor jeder Überweisung IBAN und Empfängernamen ab (VO (EU) 2024/886). | EU-weit bis 09.07.2027 |
| E-Rechnung | Empfang strukturierter Rechnungen seit 01.01.2025. | Sonstige Rechnungen im Übergang bis 31.12.2026 bzw. 31.12.2027; Ausstellungspflicht ab 01.01.2027 (Vorjahresumsatz über 800.000 EUR) bzw. 01.01.2028 |
| PSD3 und PSR | – | Politische Einigung im November 2025; Veröffentlichung im Amtsblatt und Anwendungsbeginn nach derzeitiger Erwartung frühestens 2028 |
| Zahlungsverzug | Es gelten die Regeln des BGB (§ 271a, § 286 Abs. 3, § 288). | EU-Zahlungsverzugsverordnung mit 30-Tage-Höchstfrist: Vorschlag, im Rat ohne Fortschritt |
Praxistipp: Prüfen Sie nach der Einführung von Echtzeitüberweisungen Ihre Freigaberegeln: Wer darf welche Beträge freigeben, und gibt es für hohe Beträge eine zweite Freigabe?
Banken müssen sich bei größeren Krediten die wirtschaftlichen Verhältnisse offenlegen lassen (§ 18 KWG). In der Praxis gehört eine Liquiditätsplanung zu den Standardunterlagen, besonders bei Prolongationen und in der Krise. Ein guter Liquiditätsbericht für Bank, Beirat oder Aufsichtsrat enthält:
Praxistipp: Liefern Sie Ihrer Bank die Planung unaufgefordert und regelmäßig, zum Beispiel quartalsweise. Verlässlichkeit schafft Vertrauen, gerade wenn es einmal schwieriger wird.
Beantworten Sie jede Prüffrage mit Ja, teilweise oder Nein. Jedes „Nein“ und jedes „teilweise“ ist ein Arbeitspaket für die nächsten Wochen.
| Nr. | Prüffrage | Fundstelle |
|---|---|---|
| 1 | Gibt es eine tägliche Disposition, eine 13-Wochen-Planung und eine Planung über 12 bis 24 Monate? | § 1 StaRUG; §§ 18, 19 InsO |
| 2 | Folgt die Planung dem Zahlungsprinzip und der Gliederung der Kapitalflussrechnung? | Methodik |
| 3 | Sind Umsatzsteuer, Lohnsteuer und Ertragsteuern mit ihren Terminen erfasst? | § 18 UStG; § 41a EStG; § 37 EStG |
| 4 | Sind Sozialversicherungsbeiträge zum drittletzten Bankarbeitstag eingeplant? | § 23 Abs. 1 SGB IV; § 266a StGB |
| 5 | Werden Kundenzahlungen nach tatsächlichem Zahlungsverhalten geplant? | Methodik |
| 6 | Werden Bank- und Buchhaltungsdaten mindestens wöchentlich übernommen? | Methodik |
| 7 | Gibt es einen festen Rhythmus mit Plan-Ist-Abgleich? | Methodik |
| 8 | Sind Rollen, Mindestliquidität und Eskalationsstufen schriftlich festgelegt? | § 1 StaRUG |
| 9 | Ist die Liquiditätsplanung mit Plan-GuV und Plan-Bilanz verknüpft? | Methodik |
| 10 | Gibt es Basis- und Stressszenario sowie einen bewerteten Maßnahmenkatalog? | § 1 StaRUG; für Institute BTR 3 Tz. 6 MaRisk |
| 11 | Werden Planungsversionen mit Datum archiviert? | § 1 StaRUG; § 15b InsO |
| 12 | Sind Freigaberegeln an Echtzeitüberweisungen angepasst? | VO (EU) 2024/886 |
| 13 | Werden die Auflagen aus Kreditverträgen im Planungszeitraum überwacht? | Kreditvertrag |
| 14 | Wird die Prognosegüte gemessen? | Methodik |
Liquidität planen gelingt, wenn vier Bausteine zusammenkommen:
Szenarien zeigen, wie viel Spielraum bleibt, wenn es schlechter läuft. Die Dokumentation schützt die Geschäftsleitung im Ernstfall. Echtzeitüberweisungen, E-Rechnung und KI machen die Planung schneller und genauer – sie verlangen aber auch klare Freigaberegeln und saubere Daten.
Wenn Sie Ihr Team befähigen möchten, Liquidität zu planen und die Planung selbst zu führen, finden Sie das passende Programm im Seminar Liquiditätsplanung Kompakt.
Indem Sie alle erwarteten Ein- und Auszahlungen nach einem festen Schema für die kommenden Wochen und Monate erfassen, regelmäßig mit dem Ist abgleichen und fortschreiben. Ergänzen Sie die Planung um Szenarien und vorab festgelegte Maßnahmen.
Die 13-Wochen-Planung wöchentlich, die Monatsplanung monatlich. In angespannten Phasen ist zusätzlich eine tägliche Disposition nötig.
Für kleine Unternehmen und den Einstieg ja, wenn Formeln geprüft, Versionen archiviert und Zugriffe geregelt sind. Mit mehreren Gesellschaften, Szenarien oder täglicher Disposition stößt Excel an Grenzen.
Umsatzsteuer und Lohnsteuer am zehnten Tag nach Ablauf des jeweiligen Anmeldungszeitraums, Sozialversicherungsbeiträge am drittletzten Bankarbeitstag, Steuervorauszahlungen nach Bescheid sowie Zins und Tilgung laut Kreditvertrag.
Eine allgemeine Pflicht gibt es nicht. Banken müssen sich bei größeren Krediten aber die wirtschaftlichen Verhältnisse offenlegen lassen (§ 18 KWG), und viele Kreditverträge sehen regelmäßige Planungen vor.
Zahlungen werden in Sekunden ausgeführt, auch am Wochenende. Tagesdisposition und klare Freigaberegeln werden dadurch wichtiger.
Primärquellen, abgerufen am 16.10.2026. Wortlaut-Zitate sind vor einer Entscheidung im Einzelfall am amtlichen Gesetzestext zu prüfen.
Seminar
Schema, Zahlungskalender und Wochenrhythmus in der Praxis aufbauen.
Seminare
Zahlungsverkehr, Liquiditätssteuerung und Finanzierung im Überblick.
Seminare
Planung, Reporting und Steuerung für Controlling und Finanzen.
Seminare
Verantwortung, Haftung und Steuerung für die Geschäftsleitung.
Fachbeitrag
Formel, Planungshorizonte und insolvenzrechtliche Maßstäbe.
Fachbeitrag
Aufgaben und Instrumente des Treasury im Überblick.
Achim Schulz kennt die Führungsebene aus eigener Verantwortung – langjährig als Vorstand bei Banken und Geschäftsführer sowie als Interim-Manager in Industrieunternehmen. Diese Doppelperspektive aus Finanzsektor und Realwirtschaft prägt seine Beiträge für CEO, COO und CFO. Er kennt das Zusammenspiel von Geschäftsleitung, Aufsichtsrat und Gesellschaftern aus der Praxis und übersetzt strategische wie aufsichtsrechtliche Anforderungen in umsetzbare, haftungssichere Führungsentscheidungen – praxisnah und auf Augenhöhe mit dem Management.
LinkedIn-Profil → · Redaktion & Experten →