Fachbeitrag · Finanzen und Liquidität
Wie wird der Liquiditätsbedarf zuverlässig ermittelt?
Wie wird der Liquiditätsbedarf zuverlässig ermittelt? Wer den Kontostand von heute kennt, weiß noch nicht, wie viel Geld in drei Wochen, drei Monaten oder zwei Jahren gebraucht wird. Dieser Beitrag zeigt die Methodik in sieben Schritten, die gesetzlichen Planungshorizonte nach InsO und StaRUG und die Änderungen, die 2026/2027 durch Echtzeitüberweisungen, E-Rechnung und KI-Prognosen hinzukommen.
Planungshorizonte auf einen Blick
3 Wochen
tagesgenau: Abgrenzung der Zahlungsunfähigkeit, § 17 InsO
12 Monate
Fortführungsprognose bei Überschuldung, § 19 Abs. 2 InsO
24 Monate
drohende Zahlungsunfähigkeit, § 18 Abs. 2 InsO und § 1 StaRUG
Management Summary
Unternehmen scheitern selten am fehlenden Gewinn, sondern an fehlender Liquidität. Im ersten Halbjahr 2026 meldeten die Amtsgerichte nach Angaben des Statistischen Bundesamtes 12.812 beantragte Unternehmensinsolvenzen, 6,7 % mehr als im Vorjahreszeitraum. Der Liquiditätsbedarf ist der Betrag an Zahlungsmitteln, den ein Unternehmen in einem Zeitraum benötigt, um alle fälligen Zahlungen zu leisten und eine angemessene Reserve zu halten.
Das Gesetz knüpft an diesen Bedarf konkrete Pflichten: Für die Zahlungsunfähigkeit zählt die Sicht auf drei Wochen (§ 17 InsO), für die Fortführungsprognose bei Überschuldung zwölf Monate (§ 19 Abs. 2 InsO), für die drohende Zahlungsunfähigkeit in aller Regel 24 Monate (§ 18 Abs. 2 InsO). Hinzu kommt die Pflicht der Geschäftsleitung zur Krisenfrüherkennung (§ 1 StaRUG).
Die Ermittlung folgt sieben Schritten: Liquiditätsstatus, fixe Zahlungstermine, realistische Einzahlungen, variable Auszahlungen, Sondereffekte, Mindestliquidität sowie Szenarien mit wöchentlicher Fortschreibung. Dazu kommen die Wahl der Planungsmethode und die Arbeit am Working Capital.
Neu in der Praxis 2026/2027: Echtzeitüberweisungen im Euroraum mit Empfängerüberprüfung, die schrittweise Pflicht zur E-Rechnung und KI-gestützte Prognosen. Sie beschleunigen die Planung und erweitern die Datenbasis. Die Beurteilung der Zahlungsfähigkeit bleibt Aufgabe der Geschäftsleitung.
Inhaltsverzeichnis
- Definition und rechtlicher Rahmen
- Planungshorizonte, Fristen und Zeitpunkte
- Pflichten nach Funktion
- Typische Fehler mit Normbezug
- Quick-Check: Wird Ihr Liquiditätsbedarf zuverlässig ermittelt?
- Sieben Schritte, Methode, Working Capital und neue Entwicklungen
- Fazit
- FAQ
- Quellenverzeichnis
- Verwandte Leistungen und Programme
Liquiditätsbedarf: Definition und rechtlicher Rahmen
Was ist Liquiditätsbedarf?
Der Liquiditätsbedarf ergibt sich aus der Gegenüberstellung von erwarteten Einzahlungen und Auszahlungen in einem Zeitraum, ergänzt um eine Mindestreserve:
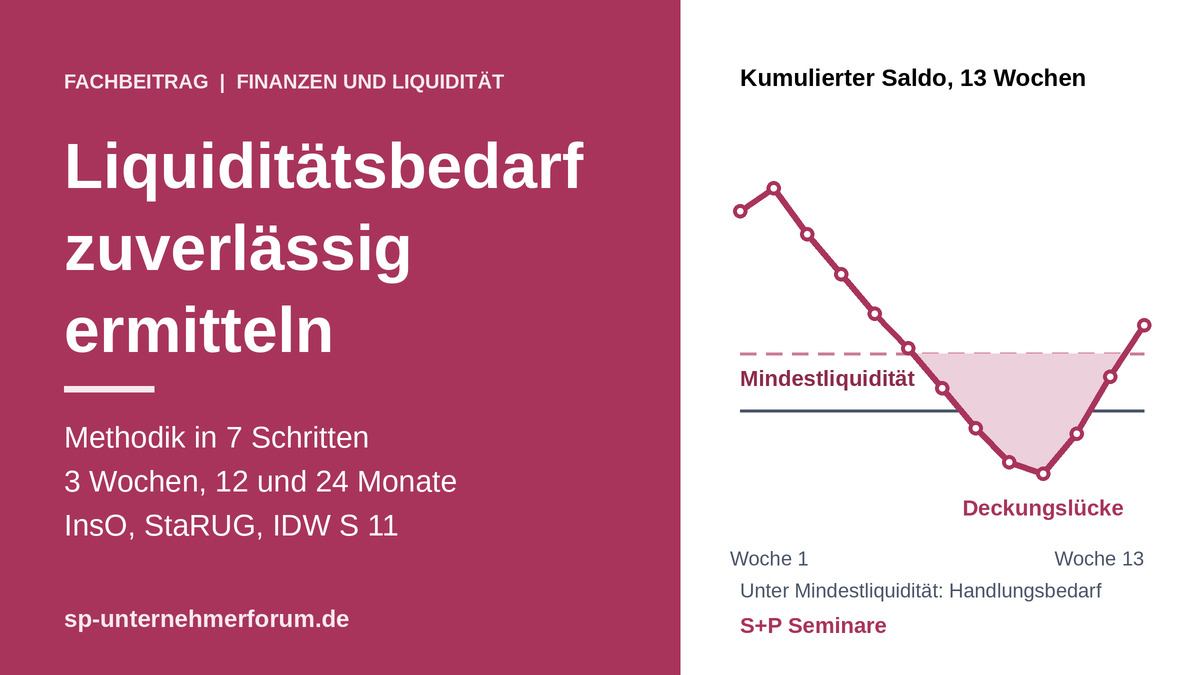
Liquiditätsbedarf = geplante Auszahlungen − geplante Einzahlungen − verfügbare Mittel zu Beginn + Mindestliquidität
Ist das Ergebnis positiv, besteht eine Deckungslücke. Sie ist durch Kreditlinien, Maßnahmen im Working Capital oder neue Finanzierung zu schließen. Die wichtigsten Bedarfsarten:
| Bedarfsart | Beispiele | Typischer Horizont |
|---|---|---|
| Operativer Bedarf | Löhne, Sozialabgaben, Miete, Material, Energie | Tage bis Wochen |
| Working-Capital-Bedarf | Vorfinanzierung von Forderungen und Vorräten | Wochen bis Monate |
| Steuern und Abgaben | Umsatzsteuer, Lohnsteuer, Vorauszahlungen, Nachzahlungen | Monate |
| Kapitaldienst | Zins und Tilgung | Monate bis Jahre |
| Investitionen | Maschinen, IT, Gebäude | Monate bis Jahre |
| Saison- und Projektbedarf | Vorproduktion, Anzahlungen an Lieferanten | Monate |
| Reserve | Puffer für Ausfälle, Verzögerungen, Krisen | laufend |
Praxistipp
Unterscheiden Sie Liquidität von Ergebnis. Ein Auftrag mit gutem Deckungsbeitrag kann über Monate Liquidität binden, wenn Material vorfinanziert wird und der Kunde erst nach 60 Tagen zahlt. Weiterführend: Liquiditätsplanung: Worauf es ankommt.
Geltendes Recht: Warum die Geschäftsleitung den Liquiditätsbedarf kennen muss
Zahlungsunfähigkeit
„Der Schuldner ist zahlungsunfähig, wenn er nicht in der Lage ist, die fälligen Zahlungspflichten zu erfüllen.“ (§ 17 Abs. 2 Satz 1 InsO). Nach der Rechtsprechung des BGH ist regelmäßig von Zahlungsunfähigkeit auszugehen, wenn eine Liquiditätslücke von 10 % oder mehr der fälligen Verbindlichkeiten nicht innerhalb von drei Wochen geschlossen werden kann (BGH IX ZR 123/04). Seit 2022 erkennt der BGH an, dass die Zahlungsunfähigkeit mit einem Liquiditätsstatus und einem Finanzplan für die folgenden drei Wochen dargelegt werden kann (BGH II ZR 112/21). Der Standard IDW S 11 betont, dass die 10-%-Grenze keine Toleranzschwelle ist.
Drohende Zahlungsunfähigkeit und Überschuldung
Für die drohende Zahlungsunfähigkeit ist „in aller Regel ein Prognosezeitraum von 24 Monaten zugrunde zu legen“ (§ 18 Abs. 2 Satz 2 InsO). Die Fortführungsprognose bei Überschuldung umfasst die nächsten zwölf Monate (§ 19 Abs. 2 Satz 1 InsO).
Antragspflicht und Zahlungsverbot
Der Insolvenzantrag ist „spätestens drei Wochen nach Eintritt der Zahlungsunfähigkeit und sechs Wochen nach Eintritt der Überschuldung zu stellen“ (§ 15a Abs. 1 Satz 2 InsO). Nach Eintritt der Insolvenzreife dürfen die Geschäftsleiter grundsätzlich keine Zahlungen mehr leisten (§ 15b Abs. 1 InsO). Bei Verstößen sind sie „zur Erstattung verpflichtet“ (§ 15b Abs. 4 Satz 1 InsO).
Krisenfrüherkennung
Geschäftsleiter haftungsbeschränkter Unternehmen „wachen fortlaufend über Entwicklungen, welche den Fortbestand der juristischen Person gefährden können“ (§ 1 Abs. 1 StaRUG).
Sozialversicherungsbeiträge
Die Beiträge sind „spätestens am drittletzten Bankarbeitstag des Monats fällig“ (§ 23 Abs. 1 Satz 2 SGB IV). Wer als Arbeitgeber die Arbeitnehmeranteile vorenthält, macht sich strafbar (§ 266a Abs. 1 StGB). Diese Zahlungen gehören deshalb an die erste Stelle jedes Zahlungskalenders.
Jahresabschluss
Bei der Bewertung ist von der Fortführung der Unternehmenstätigkeit auszugehen, „sofern dem nicht tatsächliche oder rechtliche Gegebenheiten entgegenstehen“ (§ 252 Abs. 1 Nr. 2 HGB). Abschlussprüfer und Banken verlangen dafür regelmäßig eine belastbare Liquiditätsplanung.
Geltendes Recht
Institute (zusätzlich): BTR 3 MaRisk in der Fassung 10.0 verlangt, dass Institute ihre Zahlungsverpflichtungen jederzeit erfüllen können, Liquiditätsübersichten mit den voraussichtlichen Mittelzuflüssen und -abflüssen erstellen und Liquiditätspuffer vorhalten, die den Bedarf aus den Stresstests, mindestens aber einen Monat, abdecken. Vertiefung: MaRisk-konforme Liquiditätssteuerung.
Kernaussage: Wer den Liquiditätsbedarf nicht kennt, kann weder die Insolvenzreife ausschließen noch die Pflichten zur Krisenfrüherkennung erfüllen. Die Pflichten treffen die Geschäftsleitung persönlich; die Erstattungspflicht nach § 15b Abs. 4 InsO zeigt, dass die Normen an die Person des Geschäftsleiters anknüpfen.
Praxistipp
Dokumentieren Sie jede Liquiditätsplanung mit Datum, Annahmen und Ergebnis. Im Streitfall müssen Sie belegen, was Sie zu welchem Zeitpunkt wussten und warum Sie von Zahlungsfähigkeit ausgehen durften. Weiterführend: Risiko-Frühwarnsysteme nach StaRUG.
Planungshorizonte, Fristen und Zeitpunkte
Jede Frage braucht ihren eigenen Horizont und ihre eigene Granularität. Die folgende Übersicht ordnet die Horizonte den Rechtsgrundlagen zu.
| Horizont | Granularität | Zweck | Grundlage |
|---|---|---|---|
| Heute | Stichtag | Liquiditätsstatus: verfügbare Mittel und fällige Verbindlichkeiten | § 17 InsO; IDW S 11 |
| 3 Wochen | tagesgenau | Abgrenzung von Zahlungsstockung und Zahlungsunfähigkeit | BGH-Rechtsprechung; IDW S 11 |
| 13 Wochen | wöchentlich | Operative Steuerung, Bankgespräch, Krise | Praxisstandard |
| 12 Monate | monatlich | Fortführungsprognose, Budget | § 19 Abs. 2 InsO |
| 24 Monate | monatlich oder quartalsweise | Drohende Zahlungsunfähigkeit, Krisenfrüherkennung | § 18 Abs. 2 InsO; § 1 StaRUG |
Praxistipp
Führen Sie mindestens eine rollierende 13-Wochen-Planung und eine 24-Monats-Planung. Die 13-Wochen-Planung aktualisieren Sie wöchentlich, die 24-Monats-Planung monatlich oder bei wesentlichen Änderungen. Weiterführend: Wie lässt sich Liquidität planen?.
Zeitpunkte, die die Planung 2026/2027 verändern
| Datum | Thema | Stand |
|---|---|---|
| 01.01.2025 | E-Rechnung: Pflicht zum Empfang strukturierter Rechnungen | Geltendes Recht |
| 09.10.2025 | Echtzeitüberweisungen und Empfängerüberprüfung im Euroraum (VO (EU) 2024/886) | Geltendes Recht |
| bis 31.12.2026 bzw. 31.12.2027 | E-Rechnung: Übergangsfristen für sonstige Rechnungen | Übergang |
| 01.01.2027 | E-Rechnung: Ausstellungspflicht für Unternehmen mit mehr als 800.000 EUR Vorjahresumsatz | Künftiges Recht |
| 09.07.2027 | Echtzeitüberweisungen: Ausweitung auf die gesamte EU | Künftiges Recht |
| 01.01.2028 | E-Rechnung: Ausstellungspflicht für alle übrigen Unternehmen | Künftiges Recht |
| offen | EU-Zahlungsverzugsverordnung (30 Tage Höchstfrist): Vorschlag der Kommission, im Rat nicht vorangekommen | Künftig, ohne Anwendungsdatum |
Pflichten nach Funktion
Die Ermittlung des Liquiditätsbedarfs ist keine reine Finanzaufgabe. Je nach Funktion fallen unterschiedliche Pflichten und Beiträge an.
Geschäftsleitung
- Fortlaufende Überwachung bestandsgefährdender Entwicklungen (§ 1 Abs. 1 StaRUG)
- Prüfung der Insolvenzreife und Einhaltung der Antragsfristen (§ 15a InsO)
- Beachtung des Zahlungsverbots nach Eintritt der Insolvenzreife (§ 15b InsO)
- Fortführungsprognose als Grundlage des Jahresabschlusses (§ 252 Abs. 1 Nr. 2 HGB; § 19 Abs. 2 InsO)
Finanzen, Rechnungswesen, Controlling
- Liquiditätsstatus und Finanzplan für die Dreiwochensicht (§ 17 InsO; IDW S 11)
- Rollierende 13-Wochen-Planung und integrierte Monatsplanung bis 24 Monate
- Plan-Ist-Vergleich, Szenarien und Dokumentation
- Abstimmung der Kreditlinien und Auflagen aus Kreditverträgen
Personal und Lohnbuchhaltung
- Abführung der Sozialversicherungsbeiträge zum drittletzten Bankarbeitstag (§ 23 Abs. 1 SGB IV)
- Vorenthalten von Arbeitnehmeranteilen ist strafbar (§ 266a Abs. 1 StGB)
- Meldung von Sondereffekten wie Boni und Abfindungen an die Finanzplanung
Vertrieb und Einkauf
- Zahlungsziele über 60 Tage nur bei ausdrücklicher Vereinbarung ohne grobe Unbilligkeit (§ 271a Abs. 1 BGB)
- Verzug nach 30 Tagen (§ 286 Abs. 3 BGB), Verzugszins und Pauschale (§ 288 BGB)
- Meldung von Großaufträgen, Anzahlungen und Lieferantenkonditionen
Kredit- und Finanzdienstleistungsinstitute
- Zahlungsfähigkeit jederzeit, Liquiditätsübersichten, Liquiditätspuffer und Stresstests nach BTR 3 MaRisk (Fassung 10.0)
- Die Anforderungen gelten zusätzlich zu InsO und StaRUG
Typische Fehler mit Normbezug
| Fehler | Folge | Lösung | Normbezug |
|---|---|---|---|
| Planung nach Zahlungszielen statt nach tatsächlichem Zahlungsverhalten | Zu optimistische Einzahlungen | Debitorenlaufzeit (DSO) der letzten Monate verwenden | IDW S 11 (Finanzplan) |
| Fällige Verbindlichkeiten unvollständig erfasst | Lücke wird unterschätzt | Kreditoren, Steuern, Sozialabgaben, Gehälter vollständig erfassen | § 17 Abs. 2 InsO |
| Kreditlinien ohne Prüfung eingerechnet | Scheinliquidität | Nur ungekündigte, verfügbare Linien ansetzen; Auflagen prüfen | § 17 InsO; IDW S 11 |
| Einmalzahlungen vergessen | Überraschende Engpässe | Jahreskalender für Steuern, Boni, Versicherungen, Tilgungen | § 1 StaRUG |
| Keine Szenarien | Keine Vorwarnzeit | Basis- und Stressfall rechnen | § 1 StaRUG |
| Planung nur einmal im Jahr | Veraltete Zahlen | Wöchentlich rollieren | § 1 StaRUG („fortlaufend“) |
| Keine Dokumentation | Nachweisprobleme im Streitfall | Datum, Annahmen und Ergebnis festhalten | §§ 15a, 15b InsO |
Praxistipp
Lassen Sie die Planung einmal im Jahr von einer zweiten Person gegen Ist-Zahlen und Kontoauszüge prüfen. Systematische Fehler fallen so früh auf. Weiterführend: Unternehmensliquidität dauerhaft sichern.
Quick-Check: Wird Ihr Liquiditätsbedarf zuverlässig ermittelt?
Gehen Sie die vierzehn Prüffragen durch. Jede Frage, die Sie nicht sicher mit Ja beantworten, markiert einen Punkt, an dem die Ermittlung des Liquiditätsbedarfs nachgebessert werden sollte.
| Prüffeld | Prüffrage | Normbezug | Typischer Befund |
|---|---|---|---|
| 1 – Status | Gibt es einen aktuellen Liquiditätsstatus mit verfügbaren Mitteln und allen fälligen Verbindlichkeiten? | § 17 Abs. 2 InsO; IDW S 11 | Kontostand bekannt, fällige Verbindlichkeiten nicht vollständig erfasst |
| 2 – Dreiwochensicht | Kann eine Lücke von 10 % oder mehr innerhalb von drei Wochen ausgeschlossen werden? | BGH IX ZR 123/04; BGH II ZR 112/21 | Keine tagesgenaue Planung für drei Wochen |
| 3 – 13 Wochen | Gibt es eine rollierende 13-Wochen-Planung? | Praxisstandard; IDW S 11 | Planung nur monatlich oder jährlich |
| 4 – 12 Monate | Reicht die Planung mindestens zwölf Monate in die Zukunft? | § 19 Abs. 2 InsO | Budget vorhanden, Liquidität nicht eingebunden |
| 5 – 24 Monate | Reicht die Planung 24 Monate in die Zukunft? | § 18 Abs. 2 InsO; § 1 StaRUG | Planungshorizont endet nach zwölf Monaten |
| 6 – Pflichtzahlungen | Sind Sozialabgaben und Steuern mit ihren Fälligkeiten vollständig erfasst? | § 23 Abs. 1 SGB IV; § 266a StGB | Fälligkeit zum drittletzten Bankarbeitstag nicht im Zahlungskalender |
| 7 – Einzahlungen | Werden Einzahlungen nach dem tatsächlichen Zahlungsverhalten geplant? | Methodik (Schritt 3) | Planung nach vereinbarten Zahlungszielen |
| 8 – Kreditlinien | Sind Kreditlinien nur angesetzt, soweit sie ungekündigt und verfügbar sind? | IDW S 11 | Gebundene oder gekündigte Linien eingerechnet |
| 9 – Reserve | Ist eine Mindestliquidität festgelegt? | Methodik (Schritt 6); für Institute BTR 3 MaRisk | Keine definierte Reserve |
| 10 – Szenarien | Gibt es mindestens ein Stressszenario? | § 1 StaRUG; für Institute BTR 3 MaRisk | Nur der Basisfall wird gerechnet |
| 11 – Forderungen | Werden Zahlungsziele, Verzugszinsen und Pauschalen genutzt? | §§ 271a, 286, 288 BGB | Verzugszins und Pauschale werden nicht geltend gemacht |
| 12 – Echtzeitzahlungen | Berücksichtigt die Planung Echtzeitüberweisungen und Freigaberegeln? | VO (EU) 2024/886 | Freigaberegeln für Wochenende und Abend fehlen |
| 13 – Dokumentation | Werden Planungen mit Datum, Annahmen und Ergebnis dokumentiert? | §§ 15a, 15b InsO (Nachweis im Streitfall) | Annahmen sind nicht festgehalten |
| 14 – Plan-Ist | Werden Plan-Ist-Abweichungen regelmäßig analysiert? | Methodik (Schritt 7) | Abweichungen werden nicht ausgewertet |
Wie wird der Liquiditätsbedarf zuverlässig ermittelt? Sieben Schritte
Die sieben Schritte sind als No-Regret-Maßnahmen angelegt: Sie lohnen sich unabhängig davon, ob das Unternehmen gerade in einer angespannten Lage ist.
1
Schritt 1: Liquiditätsstatus aufstellen
Stellen Sie zum Stichtag die verfügbaren Mittel den fälligen Verbindlichkeiten gegenüber. Verfügbare Mittel: Kasse, Bankguthaben, nicht ausgeschöpfte und ungekündigte Kreditlinien. Fällige Verbindlichkeiten: alle fälligen, nicht nur die angemahnten.
2
Schritt 2: Fixe Zahlungstermine erfassen
Löhne, Sozialabgaben, Steuern, Miete, Leasing, Zins und Tilgung. Diese Termine stehen fest und lassen sich kaum verschieben.
3
Schritt 3: Einzahlungen realistisch planen
Planen Sie nach dem tatsächlichen Zahlungsverhalten Ihrer Kunden, nicht nach dem vereinbarten Zahlungsziel. Die Debitorenlaufzeit (DSO) der letzten Monate und Zahlungsausfälle zeigen, was realistisch ist.
4
Schritt 4: Variable Auszahlungen planen
Material, Fremdleistungen und Energie leiten Sie aus der Absatz- und Produktionsplanung ab. Die vereinbarten Zahlungsziele der Lieferanten bestimmen die Fälligkeit.
5
Schritt 5: Investitionen, Finanzierung und Sondereffekte einbeziehen
Dazu gehören Investitionen, auslaufende Kredite, Ausschüttungen, Steuernachzahlungen, Bonuszahlungen und Rückstellungen, die zahlungswirksam werden.
6
Schritt 6: Mindestliquidität festlegen
Bestimmen Sie eine Reserve, etwa in Höhe der fixen Auszahlungen eines Monats. Berücksichtigen Sie dabei auch die Auflagen aus Kreditverträgen.
7
Schritt 7: Szenarien rechnen und rollieren
Rechnen Sie neben dem Basisfall mindestens einen Stressfall. Mögliche Annahmen: Umsatzrückgang um 20 %, Ausfall eines Großkunden, Kunden zahlen 15 Tage später. Gleichen Sie Plan und Ist jede Woche ab und schreiben Sie die Planung fort.
Ergebnis: Für jede Periode steht der kumulierte Saldo nach Mindestliquidität fest. Wird er negativ, kennen Sie Höhe und Zeitpunkt des Finanzierungsbedarfs und können rechtzeitig gegensteuern.
Praxistipp
Messen Sie die Prognosegüte. Vergleichen Sie jede Woche den geplanten mit dem tatsächlichen Saldo und analysieren Sie Abweichungen über 10 %. So wird Ihre Planung von Monat zu Monat belastbarer.
Direkte, indirekte oder integrierte Methode?
| Methode | Vorgehen | Stärke | Einsatz |
|---|---|---|---|
| Direkt | Einzelne Ein- und Auszahlungen werden geplant | Genau, zeitnah, nachvollziehbar | Kurzfristig: 3 und 13 Wochen |
| Indirekt | Cashflow wird aus Plan-GuV und Plan-Bilanz abgeleitet | Konsistent mit Ergebnis- und Bilanzplanung | Mittel- und langfristig: 12 und 24 Monate |
| Integriert | GuV, Bilanz und Liquidität werden verknüpft geplant | Widerspruchsfrei, bankentauglich | Standard für Bankgespräch und Krise |
Für die Prüfung der Zahlungsunfähigkeit ist die direkte Methode mit tagesgenauer Planung maßgeblich. Für die 24-Monats-Prognose und das Bankgespräch empfiehlt sich eine integrierte Planung, in der Plan-GuV, Plan-Bilanz und Liquiditätsplanung übereinstimmen.
Praxistipp
Prüfen Sie, ob der Endbestand der kurzfristigen Planung mit dem Anfangsbestand der Monatsplanung übereinstimmt. Abweichungen zeigen fehlende Positionen. Weiterführend: Aufgaben der Finanzplanung im Tagesgeschäft.
Working Capital: ein zentraler Hebel
Im Working Capital ist häufig mehr Liquidität gebunden als nötig. Die Kapitalbindungsdauer zeigt, wie viele Tage Ihr Unternehmen Geld vorfinanziert:
Cash Conversion Cycle = Debitorenlaufzeit (DSO) + Lagerreichweite (DIO) − Kreditorenlaufzeit (DPO)
Jeder Tag weniger setzt Liquidität frei. Bei 36,5 Mio. EUR Jahresumsatz entspricht ein Tag Debitorenlaufzeit rund 100.000 EUR.
Geltendes Recht
Zahlungsziele über 60 Tage sind nur wirksam, wenn sie „ausdrücklich getroffen und im Hinblick auf die Belange des Gläubigers nicht grob unbillig“ sind (§ 271a Abs. 1 BGB).
Verzug tritt spätestens 30 Tage nach Fälligkeit und Zugang der Rechnung ein (§ 286 Abs. 3 BGB).
Zwischen Unternehmen beträgt der Verzugszinssatz „neun Prozentpunkte über dem Basiszinssatz“ (§ 288 Abs. 2 BGB). Hinzu kommt eine Pauschale von 40 EUR (§ 288 Abs. 5 Satz 1 BGB).
Künftiges Recht
Die EU-Kommission hat 2023 eine Zahlungsverzugsverordnung mit einer Höchstfrist von 30 Tagen vorgeschlagen. Das Europäische Parlament hat seine Position im April 2024 festgelegt. Im Rat ist das Verfahren nicht vorangekommen. Ein Anwendungsdatum steht nicht fest.
Praxistipp
Machen Sie Verzugszinsen und die 40-EUR-Pauschale konsequent geltend, mindestens bei chronischen Spätzahlern. Schon der Hinweis in Mahnungen verkürzt häufig die Zahlungsdauer.
Neue Entwicklungen 2026/2027
Echtzeitüberweisungen
Seit dem 09.10.2025 gilt im Euroraum: Überweisungen werden innerhalb weniger Sekunden ausgeführt, und die Bank prüft bei jeder Überweisung, ob IBAN und Empfängername übereinstimmen (Empfängerüberprüfung). Geld kann damit jederzeit abfließen, auch am Wochenende. Die Planung muss den Tagesverlauf besser abbilden, Freigaberegeln gewinnen an Bedeutung. Die Empfängerüberprüfung ersetzt keine eigenen Kontrollen. Bis zum 09.07.2027 wird das Angebot auf die gesamte EU ausgeweitet.
E-Rechnung
Eingangsrechnungen kommen zunehmend strukturiert. Fälligkeiten und Beträge lassen sich automatisch in die Liquiditätsplanung übernehmen. Unternehmen mit mehr als 800.000 EUR Vorjahresumsatz müssen ab 01.01.2027 E-Rechnungen ausstellen, alle übrigen ab 01.01.2028. Dann liegen auch die Ausgangsrechnungen strukturiert vor, eine solide Basis für die Planung der Einzahlungen.
KI in der Liquiditätsprognose
KI-Verfahren erkennen Muster im Zahlungsverhalten und können Bandbreiten statt Punktwerte liefern. Sie helfen nur mit sauberen Daten. Die Verantwortung für die Beurteilung der Zahlungsfähigkeit bleibt bei der Geschäftsleitung.
Praxistipp
Beginnen Sie mit der Datenqualität: einheitliche Kontierung, vollständige Fälligkeiten, tägliche Kontoauszüge. Erst dann lohnt sich eine KI-gestützte Prognose. Vertiefung im Seminar: Liquiditätsplanung kompakt.
Liquiditätsbedarf im Bankgespräch
Kreditinstitute müssen sich bei Krediten oberhalb der gesetzlichen Schwellen die wirtschaftlichen Verhältnisse des Kreditnehmers offenlegen lassen (§ 18 KWG). Eine belastbare Liquiditätsplanung gehört deshalb zu den Standardunterlagen, besonders bei neuen Linien, Prolongationen und in der Krise. Banken erwarten typischerweise:
- Rollierende 13-Wochen-Planung und integrierte Jahresplanung
- Nachvollziehbare Annahmen und einen Plan-Ist-Vergleich
- Darstellung von Höhe und Zeitpunkt des Finanzierungsbedarfs
- Einhaltung der Auflagen aus Kreditverträgen im Planungszeitraum
- Maßnahmen für den Stressfall
Praxistipp
Sprechen Sie Ihre Bank an, bevor die Lücke entsteht, nicht wenn sie da ist. Wer rechtzeitig mit einer sauberen Planung kommt, verhandelt aus einer stärkeren Position.
Checkliste
- ☐ Liquiditätsstatus zum Stichtag
- ☐ Zahlungskalender mit Löhnen, Sozialabgaben, Steuern, Kapitaldienst
- ☐ Einzahlungen nach tatsächlichem Zahlungsverhalten
- ☐ Rollierende 13-Wochen-Planung, wöchentlich aktualisiert
- ☐ Integrierte 12- bis 24-Monats-Planung
- ☐ Mindestliquidität festgelegt
- ☐ Basis- und Stressszenario
- ☐ Auflagen aus Kreditverträgen im Planungszeitraum geprüft
- ☐ Forderungsmanagement mit Verzugszinsen und Pauschale
- ☐ Freigaberegeln für Echtzeitüberweisungen
- ☐ Plan-Ist-Vergleich und Prognosegüte
- ☐ Dokumentation mit Datum und Annahmen
Fazit: Liquiditätsbedarf zuverlässig ermittelt, Handlungsfähigkeit gesichert
Ist der Liquiditätsbedarf zuverlässig ermittelt, kennt die Geschäftsleitung den Status, hat alle Zahlungen realistisch geplant, eine Reserve festgelegt und Szenarien gerechnet. Das Gesetz gibt die Horizonte vor: drei Wochen für die Zahlungsfähigkeit, zwölf Monate für die Fortführungsprognose, 24 Monate für die drohende Zahlungsunfähigkeit. Wer diese Horizonte rollierend plant und dokumentiert, erkennt Engpässe früh, kann die Pflichten aus den §§ 15a und 15b InsO und aus § 1 StaRUG belegen und verhandelt besser mit der Bank.
Echtzeitüberweisungen, E-Rechnung und KI machen die Planung schneller und datenreicher. Sie ersetzen aber nicht das Urteil der Geschäftsleitung.
Kernbotschaften
- Der Liquiditätsbedarf ergibt sich aus Auszahlungen, Einzahlungen, Anfangsbestand und Mindestliquidität.
- Drei Wochen tagesgenau, zwölf Monate für die Fortführungsprognose, 24 Monate für die drohende Zahlungsunfähigkeit.
- Planen Sie nach tatsächlichem Zahlungsverhalten, rechnen Sie mindestens einen Stressfall und schreiben Sie die Planung wöchentlich fort.
- Dokumentieren Sie Datum, Annahmen und Ergebnis jeder Planung.
FAQ: Häufige Fragen zum Liquiditätsbedarf
Was ist der Liquiditätsbedarf?+–
Der Liquiditätsbedarf ist der Betrag an Zahlungsmitteln, den ein Unternehmen in einem bestimmten Zeitraum benötigt, um alle fälligen Zahlungen zu leisten und eine angemessene Reserve zu halten.
Wie berechne ich den Liquiditätsbedarf?+–
Geplante Auszahlungen minus geplante Einzahlungen minus verfügbare Mittel zu Beginn, zuzüglich Mindestliquidität. Ein positives Ergebnis zeigt eine Deckungslücke, die durch Kreditlinien, Maßnahmen im Working Capital oder neue Finanzierung zu schließen ist.
Wie weit muss ich planen?+–
Für die Zahlungsfähigkeit drei Wochen tagesgenau, für die Steuerung 13 Wochen wöchentlich, für die Fortführungsprognose zwölf Monate und für die drohende Zahlungsunfähigkeit in der Regel 24 Monate.
Ab wann bin ich zahlungsunfähig?+–
Nach der Rechtsprechung des BGH regelmäßig dann, wenn eine Lücke von 10 % oder mehr der fälligen Verbindlichkeiten nicht innerhalb von drei Wochen geschlossen werden kann. Auch kleinere Lücken können genügen, wenn sie dauerhaft bestehen. Lassen Sie sich im Zweifel unverzüglich rechtlich beraten.
Darf ich Kreditlinien in die Planung einrechnen?+–
Ja, soweit sie ungekündigt und tatsächlich verfügbar sind. Beachten Sie Auflagen aus Kreditverträgen, deren Verletzung zur Kündigung führen kann.
Was ändern Echtzeitüberweisungen?+–
Zahlungen im Euroraum werden innerhalb weniger Sekunden ausgeführt, auch außerhalb der Geschäftszeiten. Planen Sie den Tagesverlauf genauer und regeln Sie Freigaben klar. Die Empfängerüberprüfung ersetzt keine eigenen Kontrollen.
Quellenverzeichnis
Primärquellen zuerst; alle externen Links verweisen auf amtliche Stellen. Rechtsstand und Abruf: Oktober 2026.
EU-Rechtsakte und Legislativverfahren
- Verordnung (EU) 2024/886 (Echtzeitüberweisungen, Empfängerüberprüfung) – Rechtsgrundlage der Echtzeitüberweisungen und der Empfängerüberprüfung
- Europäisches Parlament, Legislative Train: Revision der Zahlungsverzugsrichtlinie – Verfahrensstand der vorgeschlagenen Zahlungsverzugsverordnung
Gesetzestexte des Bundes und Bundesbehörden
- Gesetze im Internet (Bundesministerium der Justiz) – Volltexte von InsO (§§ 15a, 15b, 17, 18, 19), StaRUG (§ 1), BGB (§§ 271a, 286, 288), HGB (§ 252), SGB IV (§ 23), StGB (§ 266a), KWG (§ 18)
- Statistisches Bundesamt, Pressemitteilung zu den Unternehmensinsolvenzen im 1. Halbjahr 2026 – Zahl der beantragten Unternehmensinsolvenzen
- Deutsche Bundesbank, Fragen und Antworten zu Echtzeitüberweisungen und Empfängerüberprüfung – Einführungstermine im Euroraum und in der EU
- Bayerisches Landesamt für Steuern: E-Rechnung – Empfangs- und Ausstellungspflichten sowie Übergangsfristen
Aufsichtsbehörden
- BaFin, Rundschreiben zu den Mindestanforderungen an das Risikomanagement (MaRisk), Fassung 10.0 – BTR 3 Liquiditätsrisiken für Kredit- und Finanzdienstleistungsinstitute
Rechtsprechung und Fachstandard
- BGH, Urteil IX ZR 123/04 – 10-%-Grenze und Dreiwochenfrist bei der Zahlungsunfähigkeit; Volltext über die Entscheidungsdatenbank des Bundesgerichtshofs
- BGH, Urteil vom 28.06.2022, II ZR 112/21 – Darlegung der Zahlungsunfähigkeit durch Liquiditätsstatus und Finanzplan
- IDW S 11 (Institut der Wirtschaftsprüfer) – Berufsstandard zur Beurteilung des Vorliegens von Insolvenzeröffnungsgründen; kein amtliches Dokument, daher ohne Link
Verwandte Leistungen und Programme
Wenn Sie die Ermittlung des Liquiditätsbedarfs im Team verankern möchten, vermitteln die Seminare von S+P Seminare die Methodik, die Rechtsgrundlagen und die Arbeit mit Planungsvorlagen.
Planung und Liquidität
Aufbau der Liquiditäts- und Finanzplanung in der Praxis. Zum Seminar Planung und Liquidität
Liquiditätsplanung kompakt
Kompaktes Seminar zur Liquiditätsplanung. Zum Seminar Liquiditätsplanung kompakt
Kompakt-Wissen Liquiditätsmanagement
Grundlagen des Liquiditätsmanagements. Zum Programm Kompakt-Wissen Liquiditätsmanagement
Finance und Treasury
Alle Seminare zu Finanzen und Treasury im Überblick. Zu den Seminaren Finance und Treasury
Weitere Fachbeiträge: Liquiditätsplanung: Worauf es ankommt, Unternehmensliquidität dauerhaft sichern, Risiko-Frühwarnsysteme nach StaRUG und MaRisk-konforme Liquiditätssteuerung. Alle Termine finden Sie unter Seminartermine.

Achim Schulz
Achim Schulz kennt die Führungsebene aus eigener Verantwortung – langjährig als Vorstand bei Banken und Geschäftsführer sowie als Interim-Manager in Industrieunternehmen. Diese Doppelperspektive aus Finanzsektor und Realwirtschaft prägt seine Beiträge für CEO, COO und CFO. Er kennt das Zusammenspiel von Geschäftsleitung, Aufsichtsrat und Gesellschaftern aus der Praxis und übersetzt strategische wie aufsichtsrechtliche Anforderungen in umsetzbare, haftungssichere Führungsentscheidungen – praxisnah und auf Augenhöhe mit dem Management.
LinkedIn-Profil → · Redaktion & Experten →Seminare & Lehrgänge
Plattform & Methodik
Über S+P

