Unklare Ressortgrenzen
Ohne eindeutige schriftliche Abgrenzung greift die Ressortverteilung nicht; die Überwachungspflicht der übrigen Geschäftsleiter bleibt bestehen.
§ 93 AktG, § 43 GmbHG; BGH II ZR 11/17
Fachbeitrag für CFOs und Geschäftsleiter
Sieben Aufgabenfelder, die Pflichten dahinter und der Fristenkalender: geltendes, im Übergang befindliches und künftiges Recht getrennt dargestellt.
Die Aufgaben eines CFO sind in den vergangenen Jahren deutlich breiter geworden. Neben Finanzplanung und Abschluss stehen heute Liquiditätssicherung in unsicheren Märkten, Risikomanagement und Cybersicherheit, neue Berichts- und Steuerpflichten und die Einführung von Künstlicher Intelligenz in der eigenen Funktion auf der Agenda.
Der Deloitte CFO Survey Frühjahr 2026 mit 164 Finanzvorständen zeigt die Prioritäten: 68 Prozent setzen auf Kostensenkungen, 64 Prozent auf die Integration von KI. Geopolitische Risiken sind für 63 Prozent der wichtigste Risikofaktor. Nur 19 Prozent priorisieren bei Investitionen die Widerstandsfähigkeit des Unternehmens vor Wachstum und Kosteneffizienz.
Rechtlich liegt die Messlatte hoch: Als Organ haftet der CFO nach § 93 AktG bzw. § 43 GmbHG. Hinzu kommen das Zahlungsverbot nach § 15b InsO, die Steuerhaftung nach § 69 AO und die Strafbarkeit nach § 266a StGB. Für 2026 und 2027 kommen neue Pflichten hinzu oder verschärfen sich: E-Rechnung, IFRS 18, globale Mindeststeuer, Nachhaltigkeitsberichterstattung nach Omnibus I, Entgelttransparenz und die KI-Verordnung.
Dieser Beitrag zeigt Ihnen die sieben Aufgabenfelder des CFO, die rechtlichen Pflichten dahinter und die Fristen, die 2026 und 2027 wichtig werden. Er trennt dabei durchgängig geltendes, im Übergang befindliches und künftiges Recht. Das Anforderungsprofil und die Kompetenzen behandelt der CFO-Aufgaben und Anforderungsprofil; dieser Beitrag ersetzt keine Rechtsberatung im Einzelfall.
Wie weit die Verantwortung des CFO reicht, hängt von seiner Stellung ab. Die Pflichten lassen sich nach Funktion trennen:
Praxistipp: Lassen Sie Ihr Ressort in der Geschäftsordnung schriftlich und eindeutig festlegen und dokumentieren Sie, wie Sie über die anderen Ressorts informiert werden.
Mehr dazu: Business Judgment Rule · Rechte des CFO
Die Kernaufgabe bleibt die finanzielle Stabilität: Budget, Forecast, Investitionsdisziplin, Working Capital und vor allem Liquidität. In einem Umfeld steigender Energie- und Rohstoffkosten – 46 Prozent der CFOs sehen steigende Rohstoffkosten, 43 Prozent steigende Energiekosten als hohes Risiko – wird eine rollierende Liquiditätsplanung zur Pflichtaufgabe.
Praxistipp: Führen Sie eine 13-Wochen-Liquiditätsvorschau, die wöchentlich aktualisiert wird, und verknüpfen Sie sie mit der Jahres- und Mehrjahresplanung. So erkennen Sie Engpässe früh genug für Gegenmaßnahmen.
Mehr dazu: Liquidität planen · Treasury-Management
Der CFO übersetzt die Strategie in Planzahlen, Investitionsentscheidungen und Kennzahlen. 2026 bedeutet das vor allem: in Szenarien planen. Wer geopolitische Risiken, Energiepreise und Zinsen nur als Punktwert einplant, wird von der Realität überholt. Typische Aufgaben:
Praxistipp: Legen Sie für jedes Szenario fest, ab welchem Auslöser (etwa Energiepreis, Auftragseingang, Zinsniveau) welche Maßnahmen greifen. So wird aus der Szenarioplanung ein Handlungsplan.
Der CFO ist häufig für das Risikomanagement und das interne Kontrollsystem verantwortlich. Der Deloitte CFO Survey zeigt eine Lücke: Drei Viertel der CFOs investieren verstärkt in Cybersicherheit, aber weniger als die Hälfte in weitere Maßnahmen zur geopolitischen Widerstandsfähigkeit, etwa die geringere Abhängigkeit von einzelnen Lieferanten (48 Prozent) oder die Absicherung von Preisschwankungen (26 Prozent). Dazu gehören ein Überwachungssystem zur Früherkennung bestandsgefährdender Entwicklungen, die Absicherung von Währungs-, Zins- und Rohstoffrisiken, Versicherungen, Notfallpläne und – für betroffene Unternehmen – die Umsetzung der NIS2-Pflichten.
Praxistipp: Prüfen Sie, ob Ihr Unternehmen unter die NIS2-Regeln fällt. Wenn ja, gehört die Cybersicherheit in den regelmäßigen Risikobericht an die Geschäftsleitung – mit Kennzahlen, nicht nur mit Maßnahmenlisten.
Mehr dazu: Risiko-Frühwarnsysteme nach StaRUG · NIS-2 für Führungskräfte
In diesem Aufgabenfeld kommen 2026/2027 die meisten neuen Pflichten zusammen. Dazu gehören insbesondere die E-Rechnung, IFRS 18 für IFRS-Anwender, die globale Mindeststeuer für große Konzerne und die Nachhaltigkeitsberichterstattung nach Omnibus I. Hinzu kommen persönliche Risiken.
Praxistipp: Führen Sie einen Fristenkalender für alle Berichts- und Steuerpflichten mit verantwortlicher Person und Vorlaufzeit. Für die E-Rechnung ab 2027 sollten Software und Prozesse bis Ende 2026 getestet sein.
Mehr dazu: Bilanzen lesen und steuern · CFO-Haftung in Österreich
Für den Mittelstand ist die wichtigste Stakeholder-Beziehung häufig die zur Bank. Seit dem 11.01.2026 gelten für Banken die EBA-Leitlinien zum Management von ESG-Risiken; Banken fragen deshalb zunehmend Energieverbräuche, Emissionen und Transformationspläne ab. Hinzu kommen Kreditklauseln (Covenants), deren Einhaltung laufend überwacht werden muss. Typische Aufgaben:
Praxistipp: Rechnen Sie Ihre Kreditklauseln mindestens quartalsweise für die nächsten vier Testtermine vor. Droht eine Verletzung, sprechen Sie die Bank an, bevor der Test fällig ist.
Mehr dazu: Hürden im Bankgespräch · Kreditklauseln
Der CFO führt nicht nur Finanzteams, sondern verantwortet zunehmend die Digitalisierung der Finanzfunktion. Nach dem Deloitte CFO Survey plant fast die Hälfte der CFOs (48 Prozent), KI-Anwendungen in der Finanzfunktion in den kommenden 24 Monaten zu skalieren. Zwei Drittel (66 Prozent) erwarten durch KI einen substanziellen Stellenabbau in der Finanzfunktion. Daraus ergeben sich drei Führungsaufgaben:
Praxistipp: Berichten Sie KI-Projekte in der Finanzfunktion wie Investitionen: mit Kosten, erwartetem Nutzen, Messgrößen und Abbruchkriterien.
Mehr dazu: KI im Controlling · Executive Education CFO
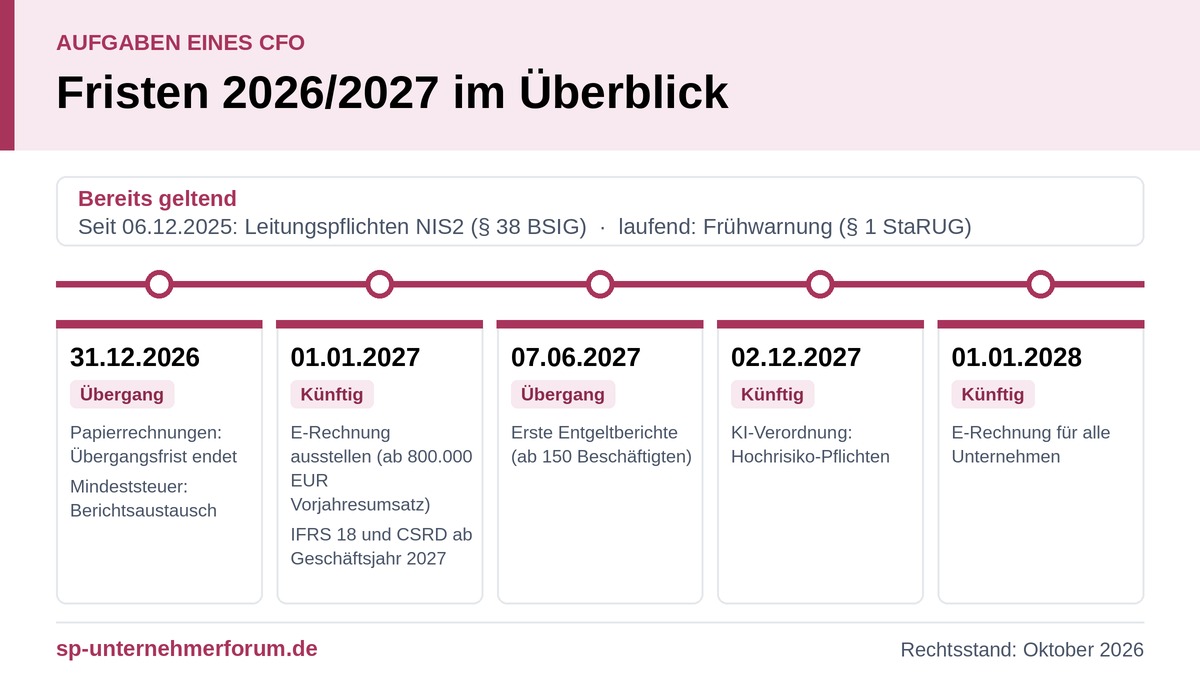
Die folgende Übersicht fasst die Termine zusammen und ordnet jede Zeile einem Rechtsstand zu: geltend (heute anzuwenden), Übergang (Übergangsregel, Umsetzung oder Gesetz ausstehend) und künftig (beschlossen, aber noch nicht anzuwenden).
| Termin | Pflicht | Betroffene | Rechtsstand |
|---|---|---|---|
| laufend | Frühwarnung und Liquiditätsüberwachung (§ 1 StaRUG) | alle haftungsbeschränkten Unternehmen | geltend |
| seit 06.12.2025 | Leitungspflichten NIS2 (§ 38 BSIG) | besonders wichtige und wichtige Einrichtungen | geltend |
| 31.12.2026 | Ende der Übergangsfrist für Papier- und sonstige Rechnungen (Grundregel) | alle Unternehmen | Übergang |
| 31.12.2026 | Internationaler Austausch der Mindeststeuer-Berichte | Konzerne ab 750 Mio. EUR Umsatz | Übergang |
| 01.01.2027 | Pflicht zur Ausstellung von E-Rechnungen | Vorjahresumsatz über 800.000 EUR | künftig |
| Geschäftsjahr 2027 | IFRS 18 | IFRS-Anwender | künftig |
| Geschäftsjahr 2027 | CSRD nach Omnibus I (Umsetzung bis 19.03.2027) | über 1.000 Beschäftigte und 450 Mio. EUR Umsatz | Übergang |
| 07.06.2027 | Erste Entgeltberichte | ab 150 Beschäftigten | Übergang |
| 02.12.2027 | Hochrisiko-Pflichten der KI-Verordnung (Anhang III) | Anbieter und Betreiber solcher Systeme | künftig |
| 01.01.2028 | E-Rechnungspflicht für alle | alle Unternehmen | künftig |
Praxistipp: Übernehmen Sie den Fristenkalender in Ihren Compliance-Plan und prüfen Sie für jede Zeile, ob Ihr Unternehmen betroffen ist.
Mehr dazu: CFO Guide
Die folgenden sechs Punkte zeigen, wo die Aufgaben eines CFO in der Praxis am häufigsten an rechtliche Grenzen stoßen.
Ohne eindeutige schriftliche Abgrenzung greift die Ressortverteilung nicht; die Überwachungspflicht der übrigen Geschäftsleiter bleibt bestehen.
§ 93 AktG, § 43 GmbHG; BGH II ZR 11/17
Bestandsgefährdende Entwicklungen müssen fortlaufend beobachtet werden. Eine Jahresplanung allein erkennt Engpässe zu spät.
§ 1 StaRUG; §§ 18, 19 InsO
Nach Eintritt von Zahlungsunfähigkeit oder Überschuldung gilt das Zahlungsverbot, mit der Ausnahme sorgfaltsgemäßer Zahlungen.
§ 15b InsO
Steuerschulden und Arbeitnehmerbeiträge zur Sozialversicherung haben in Engpässen Vorrang, weil Haftung und Strafbarkeit drohen.
§ 69 AO; § 266a StGB
Ob das Unternehmen als besonders wichtige oder wichtige Einrichtung gilt, entscheidet über Umsetzungs-, Überwachungs- und Schulungspflichten der Geschäftsleitung.
§ 38 BSIG
E-Rechnung, IFRS 18, Mindeststeuer und Entgeltbericht laufen parallel. Ohne Fristenkalender mit Verantwortlichen und Vorlaufzeit gehen Termine unter.
UStG; VO (EU) 2026/338; § 75 MinStG; RL (EU) 2023/970
Das Prüfschema ordnet jede Prüffrage dem Prüffeld und der Fundstelle zu. Beantworten Sie jede Frage mit „erfüllt“, „teilweise“ oder „offen“ und priorisieren Sie die offenen Punkte nach Haftungsrelevanz.
| Nr. | Prüffeld | Prüffrage | Normbezug |
|---|---|---|---|
| 1 | Ressortverteilung | Ist das Ressort des CFO klar und schriftlich abgegrenzt? | § 93 AktG, § 43 GmbHG; BGH II ZR 11/17 |
| 2 | Entscheidungsgrundlagen | Sind Entscheidungsvorlagen ausreichend informiert und dokumentiert? | § 93 Abs. 1 Satz 2 AktG |
| 3 | Liquidität | Gibt es eine rollierende Liquiditätsplanung mit 13-Wochen-Vorschau? | § 1 StaRUG; §§ 18, 19 InsO |
| 4 | Zahlungsverbot | Ist sichergestellt, dass bei Insolvenzreife keine unzulässigen Zahlungen erfolgen? | § 15b InsO |
| 5 | Steuern und Sozialbeiträge | Werden Steuern und Sozialversicherungsbeiträge auch in Engpässen fristgerecht gezahlt? | § 69 AO; § 266a StGB |
| 6 | Risikoüberwachung | Besteht ein Überwachungssystem für bestandsgefährdende Risiken? | § 91 Abs. 2 AktG; § 1 StaRUG |
| 7 | NIS2 | Ist geklärt, ob das Unternehmen unter NIS2 fällt? | § 38 BSIG |
| 8 | E-Rechnung | Ist die Ausstellung von E-Rechnungen ab 2027 vorbereitet? | UStG; BMF-FAQ E-Rechnung; GoBD |
| 9 | IFRS 18 | Ist die Umstellung auf IFRS 18 einschließlich Vergleichsperiode geplant? | VO (EU) 2026/338 |
| 10 | Mindeststeuer | Sind Mindeststeuer-Pflichten erfüllt (bei Konzernen ab 750 Mio. EUR)? | § 75 MinStG |
| 11 | Nachhaltigkeitsberichte | Ist die Berichtspflicht nach Omnibus I geprüft? | Richtlinie (EU) 2026/470; § 289b HGB |
| 12 | Entgelttransparenz | Ist die Datenbasis für den Entgeltbericht vorbereitet? | Art. 9 Richtlinie (EU) 2023/970 |
| 13 | Covenants | Werden Covenants regelmäßig vorausberechnet? | Kreditverträge |
| 14 | KI-Kompetenz | Sind KI-Anwendungen inventarisiert und die Nutzer geschult? | Art. 4 KI-Verordnung |
Diese zwölf Maßnahmen lohnen sich unabhängig davon, wie einzelne Gesetzgebungsverfahren ausgehen.
Die Aufgaben eines CFO reichen 2026/2027 weit über Finanzplanung und Abschluss hinaus. Liquiditätssicherung in unsicheren Märkten, Risikomanagement und Cybersicherheit, eine Reihe neuer Berichts- und Steuerpflichten sowie die Einführung von KI in der Finanzfunktion bestimmen die Agenda.
Wer seine Verantwortung klar abgrenzt, Fristen systematisch steuert und die Finanzfunktion gezielt weiterentwickelt, schützt das Unternehmen und sich selbst vor Haftungsrisiken.
Finanzmanagement und Liquidität, Planung und Strategie, Risikomanagement und internes Kontrollsystem, Rechnungslegung, Steuern und Compliance, Finanzierung und Stakeholder sowie Führung und Transformation der Finanzfunktion.
Ist der CFO Vorstand oder Geschäftsführer, haftet er als Organ nach § 93 AktG bzw. § 43 GmbHG. Hinzu kommen die Steuerhaftung nach § 69 AO und strafrechtliche Risiken etwa nach § 266a StGB. Als Angestellter haftet er in der Regel nicht als Organ, kann aber über delegierte Pflichten in die Verantwortung geraten.
Unter anderem die Pflicht zur Ausstellung von E-Rechnungen für Unternehmen mit mehr als 800.000 EUR Vorjahresumsatz, IFRS 18 für IFRS-Anwender, die Nachhaltigkeitsberichterstattung nach Omnibus I für große Unternehmen und erste Entgeltberichte ab 150 Beschäftigten.
Nach Eintritt der Zahlungsunfähigkeit oder Überschuldung dürfen die antragspflichtigen Organmitglieder grundsätzlich keine Zahlungen mehr vornehmen, außer solchen, die mit der Sorgfalt eines ordentlichen und gewissenhaften Geschäftsleiters vereinbar sind.
In Unternehmen, die unter NIS2 fallen, muss die Geschäftsleitung die Risikomanagementmaßnahmen umsetzen, überwachen und regelmäßig an Schulungen teilnehmen. Auch ohne NIS2 gehört Cyberrisiko zum Risikomanagement.
KI verändert Abschluss, Forecast und Analyse. Der CFO verantwortet Auswahl, Nutzen und Kontrolle der Anwendungen sowie die Qualifizierung des Teams. Nach Art. 4 KI-Verordnung muss das Unternehmen die KI-Kompetenz der Beschäftigten unterstützen.
Verlinkt sind ausschließlich amtliche Quellen. Die Marktdaten stammen aus dem Deloitte CFO Survey Frühjahr 2026 (164 Finanzvorstände, Befragung 16.04. bis 07.05.2026).
Wenn Sie die Aufgaben eines CFO strukturiert vertiefen wollen: Der Lehrgang CFO ist praxisnah und kompakt aufgebaut, mit Fokus auf Strategie, Governance und Risikosteuerung. Weiterführende Programme finden Sie bei den Finance-Seminare.

Achim Schulz kennt die Führungsebene aus eigener Verantwortung – langjährig als Vorstand bei Banken und Geschäftsführer sowie als Interim-Manager in Industrieunternehmen. Diese Doppelperspektive aus Finanzsektor und Realwirtschaft prägt seine Beiträge für CEO, COO und CFO. Er kennt das Zusammenspiel von Geschäftsleitung, Aufsichtsrat und Gesellschaftern aus der Praxis und übersetzt strategische wie aufsichtsrechtliche Anforderungen in umsetzbare, haftungssichere Führungsentscheidungen – praxisnah und auf Augenhöhe mit dem Management.
LinkedIn-Profil → · Redaktion & Experten →
