Strukturbilanz und Zeitreihe
Erstelle die Strukturbilanz mit wirtschaftlichem Eigenkapital und Nettofinanzverschuldung und bilde die Kennzahlen über drei Jahre.
Fachbeitrag Accounting und Rechnungswesen
Bilanzen richtig lesen heißt, über die Zahlen hinauszuschauen: in die Strukturbilanz, in den Mehrjahresvergleich, in Anhang und Lagebericht. Dieser Beitrag zeigt dir eine Lesemethode in sieben Schritten, die wichtigsten Warnsignale und die Instrumente der Bilanzpolitik mit ihren rechtlichen Grenzen.
Dieser Beitrag ersetzt keine Rechts- oder Steuerberatung und keine Abschlussprüfung. Gesetzliche Fundstellen beziehen sich auf das HGB, soweit nicht anders angegeben.
Eine Bilanz ist eine Momentaufnahme, die viel erzählt, wenn du weißt, wo du hinschauen musst. Banken, Kunden, Lieferanten, Investoren und Aufsichtsräte lesen deinen Jahresabschluss mit klaren Fragen: Ist das Unternehmen solide finanziert? Verdient es Geld? Kann es seine Schulden bedienen? Und wie belastbar sind die Zahlen?
Wer Bilanzen nur von oben nach unten liest, übersieht Wesentliches. Die entscheidenden Informationen stehen oft im Anhang und im Lagebericht, in den Veränderungen gegenüber dem Vorjahr und in den Spielräumen, die das Handelsrecht bei Ansatz und Bewertung lässt. Die Generalnorm verlangt ein den tatsächlichen Verhältnissen entsprechendes Bild der Vermögens-, Finanz- und Ertragslage (§ 264 Abs. 2 Satz 1 HGB).
Bilanzpolitik ist innerhalb klarer Grenzen zulässig: Vorsicht, Stetigkeit, Fortführung, Ausschüttungssperre bei aktivierten selbst geschaffenen immateriellen Werten. Wer diese Grenzen überschreitet und die Verhältnisse unrichtig wiedergibt oder verschleiert, riskiert Strafbarkeit nach § 331 HGB. Wirksam sind ohnehin vor allem Maßnahmen mit echter wirtschaftlicher Wirkung, denn Banken bereinigen kosmetische Effekte in ihrer Strukturbilanz.
Hinzu kommen Neuerungen 2026/2027: IFRS 18 für Geschäftsjahre ab 2027, der noch offene Stand der Nachhaltigkeitsberichterstattung nach Omnibus I, die E-Rechnung und der Einsatz von KI in der Bilanzanalyse. Das Prüfschema im Quick-Check hilft dir, den eigenen Stand einzuordnen.
Der Jahresabschluss einer Kapitalgesellschaft besteht aus Bilanz, Gewinn- und Verlustrechnung und Anhang; hinzu kommt der Lagebericht. Nach § 264 Abs. 2 Satz 1 HGB hat er unter Beachtung der Grundsätze ordnungsmäßiger Buchführung ein den tatsächlichen Verhältnissen entsprechendes Bild der Vermögens-, Finanz- und Ertragslage der Kapitalgesellschaft zu vermitteln. Die Bilanz kann viel, aber nicht alles:
| Was die Bilanz zeigt | Was die Bilanz nicht zeigt |
|---|---|
| Vermögen und Kapital zum Stichtag | Entwicklung innerhalb des Jahres, zum Beispiel Kontokorrent-Spitzen |
| Finanzierungsstruktur, Eigenkapitalquote | Stille Reserven und selbst geschaffene Werte, soweit nicht aktiviert |
| Ergebnis der Periode (über die GuV) | Künftige Zahlungsfähigkeit |
| Pflichtangaben zu Risiken im Anhang | Qualität von Management, Kunden und Marktposition |
| Fälligkeiten von Verbindlichkeiten (Anhang) | Vorgänge nach dem Aufstellungstag |
Praxistipp: Lies einen Jahresabschluss nie ohne Anhang und Lagebericht. Kapitalmarktorientierte Gesellschaften ohne Konzernabschluss müssen zusätzlich eine Kapitalflussrechnung und einen Eigenkapitalspiegel aufstellen (§ 264 Abs. 1 Satz 2 HGB). Nutze diese, wo vorhanden. Den formalen Aufbau von Bilanz und GuV sowie die Größenklassen erklärt das Tutorial Bilanzen verstehen.
| Schritt | Leitfrage | Was du tust |
|---|---|---|
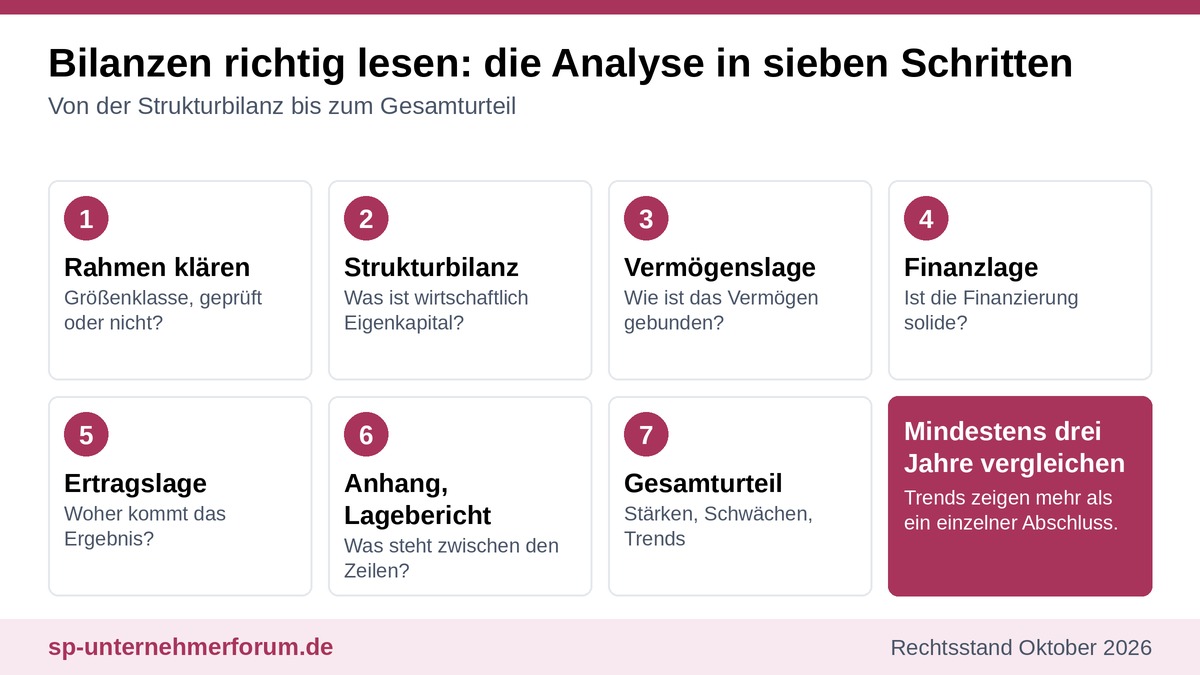
| 1. Rahmen klären | Welche Größenklasse, welcher Abschluss, geprüft oder nicht? | Größenklasse nach § 267 HGB, Bestätigungsvermerk und Offenlegungsdatum prüfen |
| 2. Strukturbilanz bilden | Was ist wirtschaftlich Eigenkapital, was Fremdkapital? | Bilanz verdichten und bereinigen |
| 3. Vermögenslage | Wie ist das Vermögen gebunden? | Anlagenintensität, Vorratsreichweite, Forderungslaufzeit |
| 4. Finanzlage | Ist die Finanzierung solide und fristgerecht? | Eigenkapitalquote, Anlagendeckung, Verschuldung, Cashflow |
| 5. Ertragslage | Woher kommt das Ergebnis, ist es nachhaltig? | GuV-Quoten, operatives Ergebnis, Sondereffekte |
| 6. Anhang und Lagebericht | Was steht zwischen den Zeilen? | Außerbilanzielle Verpflichtungen, Methodenwechsel, Prognose- und Risikobericht |
| 7. Gesamturteil | Stärken, Schwächen, Trends | Mehrjahresvergleich, Branchenvergleich, Fragenkatalog an die Geschäftsführung |
Entscheidend ist der Zeitvergleich über mindestens drei Jahre. Ein einzelner Abschluss sagt wenig; Trends zeigen, ob sich ein Unternehmen verbessert oder verschlechtert.
Praxistipp: Notiere bei jedem Schritt offene Fragen. Diese Liste ist die beste Vorbereitung für ein Gespräch mit Geschäftsführung, Abschlussprüfer oder Bank. Die Methode vertieft das Seminar Bilanzen lesen wie ein Profi.
Banken und Analysten bereinigen die Bilanz, bevor sie Kennzahlen bilden. Typische Korrekturen:
| Position | Übliche Behandlung |
|---|---|
| Aktivierte selbst geschaffene immaterielle Vermögensgegenstände | Vom Eigenkapital abziehen (Werthaltigkeit unsicher) |
| Forderungen gegen Gesellschafter, ausstehende Einlagen | Vom Eigenkapital abziehen |
| Gesellschafterdarlehen mit qualifiziertem Rangrücktritt | Dem wirtschaftlichen Eigenkapital zurechnen |
| Aktive latente Steuern | Häufig vom Eigenkapital abziehen |
| Flüssige Mittel | Mit kurzfristigen Bankverbindlichkeiten saldieren (Nettofinanzverschuldung) |
| Rückstellungen | Nach Fristigkeit zuordnen (Pensionen langfristig, Steuern kurzfristig) |
Auf dieser Basis bildest du die wichtigsten Kennzahlen:
| Bereich | Kennzahl | Formel | Aussage |
|---|---|---|---|
| Vermögenslage | Anlagenintensität | Anlagevermögen / Bilanzsumme | Kapitalbindung, Flexibilität |
| Vermögenslage | Debitorenlaufzeit (DSO) | Forderungen aus L+L / Umsatz x 365 | Zahlungsmoral der Kunden, Forderungsmanagement |
| Vermögenslage | Lagerreichweite (DIO) | Vorräte / Materialaufwand x 365 | Gebundenes Kapital, Absatzprobleme |
| Finanzlage | Eigenkapitalquote | Wirtschaftliches Eigenkapital / Bilanzsumme | Krisenfestigkeit, Ratingtreiber |
| Finanzlage | Anlagendeckungsgrad II | (Eigenkapital + langfristiges Fremdkapital) / Anlagevermögen | Goldene Bilanzregel: sollte über 100 % liegen |
| Finanzlage | Dynamischer Verschuldungsgrad | Nettofinanzverschuldung / Cashflow | Jahre bis zur Entschuldung |
| Ertragslage | Materialquote, Personalquote | Aufwand / Gesamtleistung | Kostenstruktur, Preissetzungsmacht |
| Ertragslage | EBITDA-Marge, Umsatzrendite | Ergebnis / Umsatz | Operative Ertragskraft |
Zur Einordnung: Nach der Deutschen Bundesbank lag die Eigenmittelquote der nichtfinanziellen Unternehmen 2024 im Mittel bei rund 31 %, die Umsatzrendite vor Steuern sank von 5,1 % auf 4,4 %. Für den Mittelstand weist KfW Research eine durchschnittliche Eigenkapitalquote von 30,7 % aus.
Praxistipp: Bilde Kennzahlen immer aus der bereinigten Strukturbilanz und vergleiche sie mit Branchenwerten. Anlagenintensive Geschäftsmodelle brauchen in der Regel mehr Eigenkapital als der Handel. Mehr dazu: Bilanz-Kennzahlen für ein gutes Rating und Rentabilität und Liquidität.
Bilanzpolitik ist die bewusste, rechtlich zulässige Gestaltung des Jahresabschlusses, um Ziele wie ein gutes Rating, Ausschüttungsfähigkeit, Steueroptimierung oder Kontinuität zu erreichen.
| Instrument | Beispiele | Wirkung |
|---|---|---|
| Ansatzwahlrechte | Aktivierung selbst geschaffener immaterieller Vermögensgegenstände (§ 248 Abs. 2 HGB) | Höheres Eigenkapital, aber Ausschüttungssperre |
| Bewertungsspielräume | Nutzungsdauern, Umfang der Herstellungskosten, Höhe von Rückstellungen | Ergebnisverlagerung zwischen Perioden |
| Sachverhaltsgestaltung vor dem Stichtag | Factoring, Sale-and-lease-back, Abbau von Vorräten, Tilgung von Kontokorrent | Bessere Bilanzstruktur, höhere Liquidität zum Stichtag |
| Gewinnverwendung | Thesaurierung statt Ausschüttung | Stärkung des Eigenkapitals |
| Finanzierungsgestaltung | Rangrücktritt bei Gesellschafterdarlehen, Umschuldung von kurz- in langfristig | Wirtschaftliches Eigenkapital, Fristenkongruenz |
| Offenlegungspolitik | Größenabhängige Erleichterungen nutzen | Weniger Transparenz gegenüber Wettbewerbern |
Nach § 248 Abs. 2 Satz 1 HGB können selbst geschaffene immaterielle Vermögensgegenstände des Anlagevermögens als Aktivposten in die Bilanz aufgenommen werden. Wer das Wahlrecht nutzt, muss § 268 Abs. 8 Satz 1 HGB beachten: Gewinne dürfen dann nur ausgeschüttet werden, wenn die danach verbleibenden frei verfügbaren Rücklagen, zuzüglich Gewinnvortrag und abzüglich Verlustvortrag, mindestens den angesetzten Beträgen abzüglich der passiven latenten Steuern entsprechen.
Die Grenzen im Überblick:
| Grenze | Fundstelle | Inhalt |
|---|---|---|
| Generalnorm | § 264 Abs. 2 Satz 1 HGB | Den tatsächlichen Verhältnissen entsprechendes Bild der Vermögens-, Finanz- und Ertragslage |
| Vorsicht | § 252 Abs. 1 Nr. 4 HGB | Vorhersehbare Risiken und Verluste berücksichtigen, Gewinne nur, wenn realisiert |
| Stetigkeit | § 252 Abs. 1 Nr. 6 HGB | Bewertungsmethoden des Vorjahres beibehalten |
| Fortführung | § 252 Abs. 1 Nr. 2 HGB | Fortführung annehmen, sofern keine tatsächlichen oder rechtlichen Gegebenheiten entgegenstehen |
| Ausschüttungssperre | § 268 Abs. 8 HGB | Schutz bei aktivierten selbst geschaffenen immateriellen Werten |
| Strafbarkeit | § 331 Abs. 1 Nr. 1 HGB | Freiheitsstrafe bis zu drei Jahren oder Geldstrafe für Organmitglieder, die die Verhältnisse im Jahresabschluss oder Lagebericht unrichtig wiedergeben oder verschleiern |
| Offenlegung | § 325 Abs. 1a, § 335 HGB | Frist ein Jahr nach Stichtag; bei Verstoß Ordnungsgeldverfahren |
| Aufbewahrung | § 257 Abs. 4 HGB | Handelsbücher, Jahresabschlüsse u. a. zehn Jahre, Buchungsbelege acht Jahre, sonstige Unterlagen sechs Jahre |
Die Grenze verläuft zwischen der Ausübung von Wahlrechten und Spielräumen, die im Anhang erläutert wird, und der Verschleierung, die ein unzutreffendes Bild erzeugt. Gestaltungen kurz vor dem Stichtag, die kurz danach rückgängig gemacht werden (Window Dressing), sind besonders kritisch, wenn sie nicht offengelegt werden.
Wichtig: Banken kennen die Instrumente und bereinigen sie in der Strukturbilanz. Bilanzpolitik, die nur kosmetisch wirkt, verbessert das Rating kaum. Sachverhaltsgestaltungen mit echter wirtschaftlicher Wirkung wie Vorratsabbau, schnelleres Forderungsmanagement und Thesaurierung wirken dagegen. Mehr dazu: Firmen-Know-how in der Bilanz sichtbar machen.
Die Tabelle trennt geltendes Recht, Übergangsregelungen und künftiges Recht, damit du Pflichten und Entwicklungen nicht vermischst.
| Stadium | Gegenstand | Zeitpunkt oder Stand |
|---|---|---|
| Geltend | Größenklassen nach § 267 HGB: klein bis 7,5 Mio. EUR Bilanzsumme, 15 Mio. EUR Umsatz, 50 Arbeitnehmer; mittelgroß bis 25 Mio. EUR, 50 Mio. EUR, 250 Arbeitnehmer | Fassung ab 17.04.2024 |
| Geltend | Offenlegung des Jahresabschlusses (§ 325 Abs. 1a HGB), Ordnungsgeldverfahren (§ 335 HGB) | Spätestens ein Jahr nach dem Abschlussstichtag |
| Geltend | Aufbewahrung (§ 257 Abs. 4 HGB): Handelsbücher und Jahresabschlüsse zehn Jahre, Buchungsbelege acht Jahre, sonstige Unterlagen sechs Jahre | Geltende Fassung |
| Geltend | CRR III für die Kreditwürdigkeitsprüfung der Banken | Seit 01.01.2025 |
| Geltend | Nichtfinanzielle Erklärung für bisher berichtspflichtige Unternehmen | Gilt bis auf Weiteres fort |
| Übergang | CSRD-Umsetzungsgesetz (BT-Drs. 21/1857, Änderungsantrag im März 2026) | Im Bundestag noch nicht verabschiedet, Stand Oktober 2026 |
| Übergang | E-Rechnung: Pflicht zur Ausstellung | Ab 2027 bei Vorjahresumsatz über 800.000 EUR, ab 2028 für die übrigen Unternehmen |
| Künftig | IFRS 18 nach VO (EU) 2026/338 | Geschäftsjahre ab 01.01.2027 |
| Künftig | CSRD nach Omnibus I, RL (EU) 2026/470: Pflicht nur bei mehr als 1.000 Beschäftigten und über 450 Mio. EUR Nettoumsatz | Ab Geschäftsjahr 2027, nationale Umsetzung steht aus |
Mit Wirkung ab 17.04.2024 wurden die Schwellenwerte nach § 267 HGB angehoben. Viele Unternehmen sind dadurch in eine niedrigere Klasse gerutscht und haben Erleichterungen bei Prüfung und Offenlegung erhalten. Prüfe deshalb zuerst, in welcher Klasse dein Unternehmen oder dein Geschäftspartner heute steht.
IFRS 18: Die Gewinn- und Verlustrechnung wird in Kategorien gegliedert, mit Pflicht-Zwischensummen wie dem Betriebsergebnis. Vom Management definierte Kennzahlen sind im Anhang zu erläutern. Für Leser von IFRS-Abschlüssen werden operative Ergebnisse dadurch besser vergleichbar.
CSRD nach Omnibus I: Die Richtlinie (EU) 2026/470 beschränkt die Berichtspflicht auf Unternehmen mit mehr als 1.000 Beschäftigten und über 450 Mio. EUR Nettoumsatz; die nationale Umsetzung steht aus. Für die meisten Mittelständler entfällt damit die Pflicht. Banken fragen ESG-Daten aber weiterhin ab.
E-Rechnung: Strukturierte Belegdaten verbessern die Datenqualität im Rechnungswesen und beschleunigen den Abschluss.
Wer welche Rolle im Umgang mit dem Jahresabschluss hat, entscheidet darüber, welche Fragen er stellen muss. Die Verantwortung für Aufstellung und Beurteilung bleibt immer bei Menschen, auch wenn Werkzeuge oder KI unterstützen.
| Funktion | Aufgabe rund um den Jahresabschluss | Normbezug |
|---|---|---|
| Geschäftsführung, Vorstand | Jahresabschluss mit Anhang und Lagebericht aufstellen; ein den tatsächlichen Verhältnissen entsprechendes Bild vermitteln; Offenlegung fristgerecht veranlassen | § 264 Abs. 1 und 2, § 325 Abs. 1a, § 335 HGB |
| Organmitglieder | Unrichtige Wiedergabe oder Verschleierung der Verhältnisse vermeiden | § 331 Abs. 1 Nr. 1 HGB |
| Aufsichtsrat, Beirat | Abschlussunterlagen lesen und hinterfragen, Fragenkatalog an die Geschäftsführung richten; die Prüfungsaufgaben ergeben sich aus der jeweiligen Rechtsform | Je nach Rechtsform und Satzung |
| Controlling, Rechnungswesen | Strukturbilanz, Kennzahlen und Mehrjahresvergleich erstellen; bilanzpolitische Entscheidungen dokumentieren; Unterlagen aufbewahren | § 257 Abs. 4 HGB; im Übrigen betriebswirtschaftlich |
| Kredit- und Forderungsverantwortliche | Offengelegte Abschlüsse von Kunden und Lieferanten auswerten, Bonität einschätzen | Betriebswirtschaftlich; Offenlegung nach § 325 HGB |
| Kreditinstitute | Sich bei größeren Krediten die wirtschaftlichen Verhältnisse offenlegen lassen, insbesondere durch Vorlage der Jahresabschlüsse (Schwelle u. a. 750.000 EUR) | § 18 Satz 1 KWG |
Seit 01.01.2025 gilt die CRR III; die Bundesbank sieht die Mittelstandsfinanzierung dadurch nicht grundsätzlich belastet. In der Praxis zählen wirtschaftliche Eigenkapitalquote nach Bereinigung, Kapitaldienstfähigkeit und dynamischer Verschuldungsgrad, die Ertragskraft und ihre Nachhaltigkeit sowie die Qualität und Pünktlichkeit der Unterlagen: Abschluss, Planung und unterjährige Zahlen.
Praxistipp: Liefere der Bank zum Jahresabschluss eine einseitige Erläuterung mit Sondereffekten, bilanzpolitischen Entscheidungen, Entwicklung der Kernkennzahlen und Planung. So steuerst du die Interpretation selbst.
Die gesetzlichen Bewertungsgrundsätze geben den Rahmen vor. Nach § 252 Abs. 1 Nr. 4 HGB ist vorsichtig zu bewerten; Gewinne sind nur zu berücksichtigen, wenn sie am Abschlussstichtag realisiert sind. Nach § 252 Abs. 1 Nr. 6 HGB sind die im Vorjahr angewandten Bewertungsmethoden beizubehalten. Abweichungen sind deshalb ein wichtiges Signal.
| Warnsignal | Wo du es findest | Mögliche Bedeutung | Normbezug |
|---|---|---|---|
| Forderungen wachsen schneller als der Umsatz | Bilanz, GuV | Schlechtere Zahlungsmoral, Umsatz auf Pump | Betriebswirtschaftlich |
| Vorräte steigen stark | Bilanz | Absatzprobleme, Überbestände | Betriebswirtschaftlich |
| Hohe sonstige betriebliche Erträge | GuV, Anhang | Ergebnis durch Einmaleffekte gestützt, etwa Auflösung von Rückstellungen oder Anlagenverkäufe | § 252 Abs. 1 Nr. 4 HGB |
| Neue Aktivierung selbst geschaffener immaterieller Werte | Bilanz, Anhang | Aufwand wird in die Zukunft verlagert | § 248 Abs. 2, § 268 Abs. 8 HGB |
| Wechsel von Bewertungsmethoden oder Nutzungsdauern | Anhang | Ergebnisgestaltung | § 252 Abs. 1 Nr. 6 HGB |
| Hohe sonstige finanzielle Verpflichtungen (Miete, Leasing) | Anhang | Versteckte Fixkosten und Schulden | § 285 Nr. 3a HGB |
| Nicht in der Bilanz enthaltene Geschäfte | Anhang | Factoring, Sale-and-lease-back, Zweckgesellschaften | § 285 Nr. 3 HGB |
| Wesentliche Unsicherheit zur Fortführung | Lagebericht, Bestätigungsvermerk | Bestandsgefährdung | § 252 Abs. 1 Nr. 2 HGB |
| Verspätete Offenlegung | Unternehmensregister | Hinweis auf Probleme oder mangelnde Organisation | § 325 Abs. 1a, § 335 HGB |
Besonders aufschlussreich ist § 285 Nr. 3 HGB: Anzugeben sind Art und Zweck sowie Risiken, Vorteile und finanzielle Auswirkungen von nicht in der Bilanz enthaltenen Geschäften, soweit die Risiken und Vorteile wesentlich sind und die Offenlegung für die Beurteilung der Finanzlage des Unternehmens erforderlich ist.
Praxistipp: Prüfe bei Kunden und Lieferanten mit großem Volumen mindestens einmal jährlich den offengelegten Abschluss. Die Offenlegungsfrist beträgt nach § 325 Abs. 1a HGB ein Jahr nach dem Abschlussstichtag; ein fehlender Abschluss ist selbst ein Signal. Weitere Hinweise: Sensible Informationen zwischen den Zeilen.
Gehe die Prüffragen für dein Unternehmen oder für einen Geschäftspartner durch. Jede Frage, die du nicht sicher mit Ja beantworten kannst, ist ein Prüfauftrag.
| Nr. | Prüffeld | Prüffrage | Normbezug | Typischer Befund |
|---|---|---|---|---|
| 1 | Vollständigkeit | Liegen Bilanz, GuV, Anhang und Lagebericht vollständig vor? | § 264 Abs. 1 Satz 1 HGB | Nur Bilanz und GuV ausgewertet, Anhang fehlt |
| 2 | Größenklasse | Ist die Größenklasse geprüft und richtig angewendet? | § 267 HGB | Noch Schwellenwerte vor April 2024 im Kopf |
| 3 | Strukturbilanz | Ist eine bereinigte Strukturbilanz erstellt? | Betriebswirtschaftlich | Kennzahlen aus der unbereinigten Bilanz |
| 4 | Zeitvergleich | Liegt ein Mehrjahresvergleich über mindestens drei Jahre vor? | Betriebswirtschaftlich | Nur Vorjahresvergleich |
| 5 | Stetigkeit | Sind Abweichungen von Bewertungsmethoden erkannt und begründet? | § 252 Abs. 1 Nr. 6 HGB | Geänderte Nutzungsdauern ohne Erläuterung |
| 6 | Außerbilanzielles | Sind außerbilanzielle Geschäfte und sonstige finanzielle Verpflichtungen ausgewertet? | § 285 Nr. 3 und 3a HGB | Leasing und Mieten nicht in die Verschuldung einbezogen |
| 7 | Fortführung | Ist die Fortführungsannahme plausibel? | § 252 Abs. 1 Nr. 2 HGB | Hinweise im Lagebericht nicht gelesen |
| 8 | Ausschüttungssperre | Ist bei aktivierten selbst geschaffenen immateriellen Werten die Ausschüttungssperre beachtet? | § 248 Abs. 2, § 268 Abs. 8 HGB | Sperrbetrag nicht berechnet |
| 9 | Gesamtbild | Vermittelt der Abschluss trotz Bilanzpolitik ein zutreffendes Bild? | § 264 Abs. 2 Satz 1, § 331 HGB | Gestaltungen vor dem Stichtag nicht dokumentiert |
| 10 | Offenlegung | Ist die Offenlegung fristgerecht erfolgt? | § 325 Abs. 1a, § 335 HGB | Frist nicht überwacht |
| 11 | Aufbewahrung | Sind Aufbewahrungsfristen eingehalten? | § 257 Abs. 4 HGB | Zehn, acht und sechs Jahre nicht unterschieden |
| 12 | Bankgespräch | Sind Bankunterlagen mit Erläuterung vorbereitet? | § 18 KWG | Zahlen ohne Einordnung eingereicht |
| 13 | Neue Standards | Sind Auswirkungen von IFRS 18 (bei IFRS-Anwendern) und CSRD geklärt? | VO (EU) 2026/338; RL (EU) 2026/470 | Zuständigkeit und Zeitplan offen |
Diese Maßnahmen lohnen sich unabhängig davon, wie sich einzelne Gesetzgebungsverfahren entwickeln.
Erstelle die Strukturbilanz mit wirtschaftlichem Eigenkapital und Nettofinanzverschuldung und bilde die Kennzahlen über drei Jahre.
Viele wirksame Maßnahmen wie Vorratsabbau, Forderungseinzug und Umschuldung brauchen einen Vorlauf von mehreren Monaten. Lege bilanzpolitische Ziele deshalb vor dem Stichtag fest.
Halte bilanzpolitische Entscheidungen mit Begründung und Wirkung in einem kurzen Memo für Geschäftsführung und Abschlussprüfer fest. Das schafft Nachvollziehbarkeit.
Eine einseitige Erläuterung zu Sondereffekten, Kernkennzahlen und Planung begleitet jeden Abschluss, den du an die Bank gibst.
Forderungen, Vorräte, sonstige Erträge und Methodenwechsel gehören in jede Jahresroutine, ebenso die Anhangangaben nach § 285 Nr. 3 und 3a HGB.
KI hilft bei der Erfassung von Jahresabschlüssen, bei der Anomalieerkennung in Buchungen, beim Mehrjahresvergleich und bei Entwürfen für Analyseberichte. Prüfe jede Kennzahl gegen die Originalzahlen. Vertrauliche Abschlussdaten gehören nur in freigegebene, datenschutzkonforme Werkzeuge.
Weitere Ansätze zur Analyse im Vorausblick beschreibt Proaktive Bilanzanalyse.
Bilanzen richtig lesen heißt, über die Zahlen hinauszuschauen: in die Strukturbilanz, in den Mehrjahresvergleich, in Anhang und Lagebericht. Wer die sieben Schritte konsequent anwendet, erkennt Stärken, Schwächen und Warnsignale früh, bei Kunden, Lieferanten und im eigenen Unternehmen.
In sieben Schritten: Rahmen klären, Strukturbilanz bilden, Vermögenslage, Finanzlage und Ertragslage analysieren, Anhang und Lagebericht auswerten und ein Gesamturteil im Mehrjahres- und Branchenvergleich bilden. Lies den Abschluss nie ohne Anhang und Lagebericht.
Er erläutert Bilanzierungs- und Bewertungsmethoden, Fälligkeiten und außerbilanzielle Verpflichtungen wie Miet- und Leasingverträge (§ 285 Nr. 3 und 3a HGB). Viele Risiken sind nur dort sichtbar.
Eine verdichtete und bereinigte Bilanz, wie sie Banken und Analysten nutzen. Zum Beispiel werden aktivierte selbst geschaffene immaterielle Werte vom Eigenkapital abgezogen und Gesellschafterdarlehen mit qualifiziertem Rangrücktritt dem wirtschaftlichen Eigenkapital zugerechnet.
Bilanzpolitik ist die bewusste Nutzung von Wahlrechten, Spielräumen und Gestaltungen im Rahmen des HGB. Sie ist erlaubt, solange der Abschluss ein den tatsächlichen Verhältnissen entsprechendes Bild vermittelt (§ 264 Abs. 2 HGB). Eine unrichtige Wiedergabe oder Verschleierung kann nach § 331 HGB strafbar sein.
Sie erhöht Vermögen und Eigenkapital, löst aber eine Ausschüttungssperre aus (§ 268 Abs. 8 HGB), und Banken ziehen den Betrag in der Regel vom Eigenkapital ab. Triff die Entscheidung bewusst und dokumentiere sie.
Für Geschäftsjahre ab dem 1. Januar 2027 gliedert sich die Gewinn- und Verlustrechnung von IFRS-Anwendern in feste Kategorien mit Pflicht-Zwischensummen wie dem Betriebsergebnis. Vom Management definierte Kennzahlen müssen erläutert werden. Das erleichtert den Vergleich operativer Ergebnisse.
Primärquellen zuerst, danach Aufsichts- und Bundesbehörden. Der Rechtsstand der Fundstellen ist Oktober 2026.
Wenn du die Methode im Seminar üben möchtest, findest du hier passende Programme von S+P Seminare.
Seminar zur Analyse von Jahresabschlüssen mit Fragenkatalog für Geschäftsführung und Bank.
Übersicht über Programme zu Controlling, Kennzahlen und Steuerung.
Kompakter Einstieg in Controlling-Methoden und Kennzahlen.
Finanzierung, Liquidität und Treasury für Führungskräfte.
Zahlungsströme planen und Liquidität sichern.
Aufbau von Planung und Berichtswesen für die Steuerung.
Rollenbasierte Weiterbildung für die Geschäftsführung.
Selbstlernkurse für flexible Qualifizierung.
Achim Schulz kennt die Führungsebene aus eigener Verantwortung – langjährig als Vorstand bei Banken und Geschäftsführer sowie als Interim-Manager in Industrieunternehmen. Diese Doppelperspektive aus Finanzsektor und Realwirtschaft prägt seine Beiträge für CEO, COO und CFO. Er kennt das Zusammenspiel von Geschäftsleitung, Aufsichtsrat und Gesellschaftern aus der Praxis und übersetzt strategische wie aufsichtsrechtliche Anforderungen in umsetzbare, haftungssichere Führungsentscheidungen – praxisnah und auf Augenhöhe mit dem Management.
LinkedIn-Profil → · Redaktion & Experten →
