S+P Seminar C02 · Planung + Controlling

Bilanzwissen für Manager 2026/2027:
Das Update für Nicht-Controller

Ein Tag. Drei Werkzeuge für deine Finanzentscheidungen.

Dein Praxisseminar zu Bilanzanalyse, Lagebericht, ESG-Reporting und Kapitalflussrechnung – auch ohne Controlling-Erfahrung. Du nimmst drei Werkzeuge mit: Management-Cockpit für Kernkennzahlen, Rating-Toolkit und Cash-Flow-Planung.

Für

  • Geschäftsführer:in
  • Führungskraft
  • Nicht-Controller:in
  • Live-Online
  • Mit Praxisfällen
  • Update 2026/2027

Dein Seminartag

09.15 bis 17.00 Uhr · Online

930 €

Online

zzgl. gesetzl. MwSt. · ab 2 Personen aus einem Unternehmen 10 % Nachlass für alle

Ein Klick auf dein Wunschdatum führt direkt zur Buchung. Inklusive Teilnahmezertifikat & Digital Badge.

  1. 01 Bilanzen lesen wie ein Profi Struktur verstehen, Kennzahlen sicher deuten. Inhalte ansehen Block 01 Bilanz und GuV lesen Kernkennzahlen im Cockpit Branchen-Benchmarks nutzen Zum Programm
  2. 02 Lagebericht und ESG-Reporting Berichte einordnen, die Banken und Partner lesen. Inhalte ansehen Block 02 Aufbau des Jahresabschlusses Prognose und Risiken auswerten Bankrating simulieren Zum Programm
  3. 03 Cash Flow Management Liquidität aus der Kapitalflussrechnung steuern. Inhalte ansehen Block 03 Drei Cashflow-Bereiche trennen Kapitalengpässe früh erkennen Cash-Flow-Planung aufsetzen Zum Programm
1 Seminartag
Kompakt und praxisnah
6,0 Zeitstunden
Fachliche Weiterbildung
S+P Tool Box
Cockpit, Toolkits und Vorlagen
Zertifikat & Badge
Teilnahme dokumentieren

Das ausführliche Programm

Ein Seminartag,
drei Themenblöcke

  1. 01

    Lies deine Bilanzen wie ein Profi: Struktur, Kennzahlen und Benchmarks

    Bilanz und GuV verstehen und die finanzielle Lage deines Unternehmens anhand weniger Kennzahlen beurteilen. Dein Werkzeug: das Management-Cockpit für Kernkennzahlen.

    • Grundlegende Techniken der Bilanzanalyse
    • Bilanz und GuV unterscheiden: Vermögen und Kapital auf Aktiv- und Passivseite der Bilanz, Aufwendungen und Erträge in der Gewinn- und Verlustrechnung
    • Größenklassen nach § 267 HGB: welche Angaben ein Abschluss enthält und was offengelegt wird
    • Kernkennzahlen zu Vermögens-, Finanz- und Ertragslage berechnen und deuten
    • KPIs und KRIs unterscheiden: Leistungs- und Risikokennzahlen im Management-Cockpit
    • Kennzahlen und Benchmarks für den Branchenvergleich nutzen
    • Typische Lesefehler: Einmaleffekte und Stichtagsbilder erkennen
    • Aus Kennzahlen gezielte Fragen an Controlling und Geschäftsleitung ableiten
  2. 02

    Aufbau des Jahresabschlusses: Bedeutung von Lagebericht und ESG-Reporting

    Verstehen, wie Jahresabschluss, Lagebericht und Nachhaltigkeitsangaben zusammenhängen und was Banken daraus ablesen. Dein Werkzeug: das Rating-Toolkit.

    • Jahresabschluss und Lagebericht unterscheiden: Bilanz, GuV und grundsätzlich der Anhang bilden bei Kapitalgesellschaften den Jahresabschluss; der Lagebericht ist ein gesonderter Bericht. Größenabhängige Erleichterungen berücksichtigen (§ 264 HGB).
    • Lagebericht auswerten: Geschäftsverlauf, Prognose, Chancen und Risiken
    • ESG-Reporting: Environmental, Social und Governance im Überblick
    • Nachhaltigkeitsangaben und finanzielle Lage zusammen lesen
    • Neuer Rahmen: CSRD, überarbeitete ESRS und EU-Taxonomie einordnen
    • IFRS 18: was sich an der GuV von IFRS-Konzernabschlüssen ändert
    • Bankrating simulieren: wie Jahresabschluss und Lagebericht in die Bewertung einfließen
    • Berichtsinhalte für Strategie- und Investitionsentscheidungen nutzen
  3. 03

    Cash Flow Management mit der Kapitalflussrechnung

    Mittelzuflüsse und -abflüsse lesen und die Liquidität vorausschauend planen. Dein Werkzeug: die Cash-Flow-Planung.

    • Analyse der Kapitalflussrechnung Schritt für Schritt
    • Pflichtumfang und Aussagegrenzen unterscheiden: Nicht jeder HGB-Einzelabschluss enthält eine Kapitalflussrechnung. Sie erklärt Zahlungsströme einer Berichtsperiode; für die aktuelle Zahlungsfähigkeit sind zusätzlich fällige Zahlungen, verfügbare Mittel und nutzbare Kreditlinien in einer rollierenden Liquiditätsplanung zu betrachten.
    • Cashflow aus laufender Geschäftstätigkeit, Investitions- und Finanzierungstätigkeit unterscheiden
    • Warum Gewinn und Liquidität auseinanderlaufen: Vorräte, Forderungen und Verbindlichkeiten
    • Kapitalengpässe früh an Cashflow-Kennzahlen erkennen
    • Strukturierte Finanz- und Cash-Flow-Planung aufsetzen
    • Investitionen auf ihre Liquiditätswirkung prüfen
    • Finanzielle Annahmen eines Geschäftsplans nachvollziehen und mit der Liquiditätsplanung verknüpfen
    • Liquidität und Rentabilität gemeinsam steuern

Für wen

Geschäftsführer:innen und Führungskräfte, auch aus nicht kaufmännischen Bereichen, sowie Fach- und Führungskräfte, die ihr Bilanzwissen auf den aktuellen Stand bringen wollen.

Was mitbringen

Controlling-Vorkenntnisse brauchst du nicht. Hilfreich ist ein öffentlich zugänglicher oder zur Verwendung freigegebener Jahresabschluss, bei Bedarf anonymisiert, den du nach dem Seminar mit dem Management-Cockpit auswertest.

Aktueller Stand

Jeder Termin arbeitet mit dem am Seminartag geltenden Stand – Rechnungslegung und Nachhaltigkeitsberichterstattung werden laufend fortgeschrieben.

Regulatorisches Update · Stand 29.09.2026

Was sich an Abschluss und Berichten konkret ändert.

Fünf relevante Änderungen für das Lesen von Jahresabschluss, Lagebericht und Nachhaltigkeitsbericht – im Seminar in Block 01 und 02 eingeordnet, mit klarer Trennung von bisheriger und neuer Regelung.

Bisherige und neue Regelung im Vergleich
Bisherige Regelung Neue Regelung
IFRS 18: neue Gliederung der GuVIAS 1 gab für die Gewinn- und Verlustrechnung nur wenige Pflichtposten vor. Zwischensummen wie ein operatives Ergebnis und eigene Leistungskennzahlen stellten Unternehmen weitgehend nach eigener Wahl dar; in der Kapitalflussrechnung bestanden Ausweiswahlrechte. Ab 01.01.2027IFRS 18 ersetzt IAS 1 für Geschäftsjahre mit Beginn ab 01.01.2027; eine frühere Anwendung ist zulässig. Die EU hat den Standard mit der Verordnung (EU) 2026/338 übernommen. Er führt neue Kategorien und definierte Zwischensummen in der GuV ein und verlangt Anhangangaben zu „vom Management festgelegten Erfolgskennzahlen“, die seine besondere Definition erfüllen. Nicht jede interne KPI fällt darunter. Die Folgeänderungen an IAS 7 regeln insbesondere die Zuordnung von Zins- und Dividendenzahlungen neu; bei der indirekten Methode wird das Betriebsergebnis zum Ausgangspunkt. Die Wahl zwischen direkter und indirekter Darstellung des operativen Cashflows bleibt bestehen. Betroffen sind IFRS-Abschlüsse, nicht automatisch HGB-Abschlüsse. Bei erstmaliger Anwendung für das Kalendergeschäftsjahr 2027 sind die Vergleichsinformationen für 2026 rückwirkend anzupassen; für die GuV ist die vorgeschriebene Überleitung vorzulegen.
CSRD: Anwendungsbereich der NachhaltigkeitsberichterstattungDie ursprüngliche CSRD (RL (EU) 2022/2464) sah eine stufenweise Ausweitung auf weitere große Unternehmen und bestimmte kapitalmarktorientierte kleinere Unternehmen vor. Nicht alle kapitalmarktorientierten Unternehmen waren ohne Ausnahme erfasst. Die Richtlinie (EU) 2025/794 („Stop-the-Clock“) verschob die zweite und dritte Anwendungswelle um zwei Jahre. In Deutschland gelten mangels Umsetzungsgesetz weiter die Vorschriften zur nichtfinanziellen Erklärung nach §§ 289b ff. und 315b ff. HGB. Neuer EU-Anwendungsbereich ab Geschäftsjahr 2027; deutsche Umsetzung beachtenDie seit 18.03.2026 in Kraft befindliche Änderungsrichtlinie (EU) 2026/470 verengt den regulären EU-Anwendungsbereich für Geschäftsjahre mit Beginn ab 01.01.2027 auf Unternehmen mit mehr als 450 Mio. € Nettoumsatzerlösen und im Jahresdurchschnitt mehr als 1.000 Beschäftigten. Beide Schwellen müssen überschritten sein; bei Mutterunternehmen ist die konsolidierte Betrachtung maßgeblich. Rechtsform, Befreiungen und besondere Regelungen für Drittlandsunternehmen sind zusätzlich zu prüfen. Die einschlägigen Änderungen sind bis 19.03.2027 national umzusetzen. In Deutschland befindet sich das CSRD-Umsetzungsgesetz am 29.09.2026 noch im Gesetzgebungsverfahren; maßgeblich sind unter anderem BT-Drs. 21/1857 und Ausschussdrucksache 21(6)73 vom 30.03.2026. Bis zur gesetzlichen Änderung sind bestehende deutsche Berichtspflichten nach geltendem HGB gesondert zu prüfen.

Für CSRD-bezogene Anfragen an geschützte Unternehmen der Wertschöpfungskette gilt eine besondere Informationsobergrenze. Erfasst sind Unternehmen mit höchstens durchschnittlich 1.000 Beschäftigten im vorangegangenen Geschäftsjahr. Die Delegierte Verordnung (EU) 2026/1560 konkretisiert die Obergrenze durch die Datenpunkte ihres Anhangs II; Art. 3 gilt für Geschäftsjahre mit Beginn ab 01.01.2027. Daraus folgt kein allgemeines Recht, sämtliche weitergehenden Nachhaltigkeitsanfragen von Banken oder Geschäftspartnern abzulehnen. Anfragen zu anderen Zwecken sowie die nationale Umsetzung des richtlinienrechtlichen Schutzes sind gesondert zu beurteilen.
ESRS: Inhalt des NachhaltigkeitsberichtsDie ersten European Sustainability Reporting Standards (Delegierte VO (EU) 2023/2772) gaben den Nachhaltigkeitsbericht mit einer großen Zahl verpflichtender Datenpunkte vor. Ab 01.01.2027 · Wahlrecht 2026Die überarbeiteten ESRS wurden als Delegierte Verordnung (EU) 2026/1563 am 21.09.2026 im Amtsblatt veröffentlicht; sie treten am 10.11.2026 in Kraft. Für berichtspflichtige Unternehmen sind sie für Geschäftsjahre mit Beginn ab 01.01.2027 anzuwenden. Nach Angaben der Kommission sinkt die Zahl der verpflichtenden Datenpunkte um mehr als 60 %; die doppelte Wesentlichkeitsanalyse bleibt bestehen. Für Geschäftsjahre mit Beginn im Jahr 2026 erlaubt Art. 2 die bisherigen ESRS, die überarbeiteten ESRS oder die bisherigen ESRS mit den dort genannten Erleichterungen. Die gewählte Grundlage ist offenzulegen. Die Delegierte Verordnung (EU) 2026/1560 enthält daneben einen freiwilligen Berichtsstandard. Ob ein Unternehmen gesetzlich berichten muss, ist getrennt von der Wahl beziehungsweise Anwendung des Standards zu prüfen.
EU-Taxonomie: Kennzahlen zu Umsatz, CapEx und OpExFür die Taxonomie-Berichterstattung waren die unternehmens- und KPI-spezifischen Vorgaben nach Art. 8 der Verordnung (EU) 2020/852 und der Delegierten Verordnung (EU) 2021/2178 maßgeblich. Die nun eingeführte tätigkeitsbezogene 10-%-Erleichterung stand noch nicht zur Verfügung. Seit 01.01.2026Die Delegierte Verordnung (EU) 2026/73 gilt ab 01.01.2026 und vereinfacht die Taxonomie-Berichterstattung. Berichtspflichtige Nicht-Finanzunternehmen können für bestimmte Tätigkeiten auf die Prüfung von Taxonomiefähigkeit und Taxonomiekonformität verzichten, wenn deren kumulierter Umsatz beziehungsweise deren kumulierte Investitionsausgaben weniger als 10 % des jeweiligen KPI-Nenners betragen. Die Schwelle gilt je KPI; genau 10 % genügen nicht. Für Betriebsausgaben gilt eine gesonderte Regel: Sind sie für das Geschäftsmodell insgesamt nicht wesentlich, kann bei Offenlegung des Nenners und entsprechender Begründung auf die Bewertung verzichtet werden; andernfalls ist die tätigkeitsbezogene Erleichterung ebenfalls an die Grenze von weniger als 10 % gebunden. Die betreffenden Beträge sind gesondert auszuweisen und bleiben im jeweiligen Nenner enthalten. Für Finanzunternehmen gelten eigene KPI- und Erleichterungsregeln. Für Geschäftsjahre mit Beginn im Jahr 2025 können Unternehmen noch die am 31.12.2025 geltenden Fassungen anwenden.
Größenklassen nach HGBVor der Anhebung lagen die finanziellen Größenmerkmale bei 6 Mio. € Bilanzsumme und 12 Mio. € Umsatzerlösen für kleine sowie 20 Mio. € und 40 Mio. € für mittelgroße Kapitalgesellschaften; auch damals waren Arbeitnehmerzahl und Zwei-von-drei-Regel zu berücksichtigen. Seit Geschäftsjahr 2024Die Schwellen liegen bei 7,5 Mio. € Bilanzsumme und 15 Mio. € Umsatzerlösen (klein) sowie 25 Mio. € und 50 Mio. € (mittelgroß); die Grenzen von 50 und 250 Beschäftigten bleiben. Kleinstkapitalgesellschaften nach § 267a Abs. 1 HGB: 450.000 €, 900.000 €, 10 Beschäftigte. Entscheidend sind grundsätzlich mindestens zwei von drei Größenmerkmalen. Die Rechtsfolgen eines Größenklassenwechsels treten regelmäßig erst bei Über- oder Unterschreiten an zwei aufeinanderfolgenden Abschlussstichtagen ein; Sonderregeln gelten insbesondere für Neugründungen und Umwandlungen. Kapitalmarktorientierte Kapitalgesellschaften im Sinne des § 264d HGB gelten stets als groß (§ 267 Abs. 3 und 4 HGB). Die angehobenen Schwellen gelten verpflichtend für nach dem 31.12.2023 beginnende Geschäftsjahre; eine einheitliche vorgezogene Anwendung war bereits für nach dem 31.12.2022 beginnende Geschäftsjahre möglich. Grundlage ist das Zweite Gesetz zur Änderung des DWD-Gesetzes sowie zur Änderung handelsrechtlicher Vorschriften (BGBl. 2024 I Nr. 120), in Kraft seit 17.04.2024. Die Größenklasse bestimmt Prüfungspflicht, Umfang von Anhang und Lagebericht und die Offenlegung – und damit, welche Zahlen du über Kunden, Lieferanten und Wettbewerber findest.

Dein Praxistransfer: Prüfe, in welche Größenklasse dein Unternehmen und deine wichtigsten Geschäftspartner fallen, kläre, ob ihr ab 2027 selbst unter die CSRD fallt oder nur Anfragen aus der Wertschöpfungskette beantwortet, und lege fest, welche Kennzahlen du ab dem nächsten Abschluss im Management-Cockpit verfolgst.

Praxiswerkstatt

Was sagen die Zahlen,
wenn die Lage nicht eindeutig ist?

Drei Fälle aus dem Führungsalltag ziehen sich durch den Seminartag. An ihnen arbeitest du mit Management-Cockpit, Rating-Toolkit und Cash-Flow-Planung.

Fall 01 · Bilanzanalyse

Umsatz wächst, Eigenkapitalquote sinkt.

Der neue Jahresabschluss zeigt deutlich mehr Umsatz. Gleichzeitig sind Vorräte und Verbindlichkeiten gestiegen, die Eigenkapitalquote liegt unter dem Vorjahr.

Deine Aufgabe: Verdichte Vermögens-, Finanz- und Ertragslage im Management-Cockpit, vergleiche mit dem Branchen-Benchmark und formuliere drei Fragen an das Controlling.

Fall 02 · Rating

Die Hausbank lädt zum Ratinggespräch.

Das Ergebnis enthält einen einmaligen Ertrag, der Lagebericht nennt steigende Risiken. Die Bank fragt zusätzlich nach Nachhaltigkeitsangaben.

Deine Aufgabe: Bereinige das Ergebnis um den Einmaleffekt, simuliere das Rating mit dem Rating-Toolkit und bereite deine Argumente für das Gespräch vor.

Fall 03 · Liquidität

Gewinn im Plus, Cashflow im Minus.

Das Unternehmen schreibt Gewinn, der operative Cashflow ist negativ. Eine größere Investition ist geplant, die Kreditlinie ist bereits zur Hälfte ausgeschöpft.

Deine Aufgabe: Finde in der Kapitalflussrechnung die Ursache, stelle in der Cash-Flow-Planung Durchführen, Verschieben und Aufteilen der Investition gegenüber und begründe deine Empfehlung.

Dein Ergebnis

Was du an einem Tag erreichst

  1. 01 Management-Cockpit

    Du verdichtest die Vermögens-, Finanz- und Ertragslage auf wenige Kernkennzahlen und stellst sie Branchenwerten gegenüber.

  2. 02 Rating

    Du nutzt eine modellhafte Rating-Simulation, um mögliche Einflussfaktoren aus Jahresabschluss und Lagebericht zu beurteilen und Fragen für das Bankgespräch vorzubereiten. Das Ergebnis bildet nicht verbindlich das interne Rating deiner Hausbank oder deren Kreditentscheidung ab.

  3. 03 Cash-Flow-Planung

    Du planst Zu- und Abflüsse für die kommenden Monate und prüfst Investitionen auf ihre Wirkung auf die Liquidität.

  4. 04 Lagebericht & ESG

    Du wertest Prognose, Chancen und Risiken im Lagebericht aus und setzt Nachhaltigkeitsangaben in Bezug zu den Finanzzahlen.

  5. 05 Regelwerke

    Du unterscheidest eigene Nachhaltigkeitsberichtspflichten, freiwillige Datenbereitstellung und Anforderungen an IFRS-Abschlüsse. Du erkennst, welche Regelwerke für deinen Abschluss, eine Konzernmeldung oder konkrete Anfragen von Banken und Geschäftspartnern relevant sind und wo eine vertiefte Prüfung erforderlich ist.

  6. 06 Nachweis

    Du erhältst das S+P Teilnahmezertifikat mit dokumentierten Inhalten und 6,0 Zeitstunden sowie das Digital Badge.

Selbsteinschätzung

Wie sicher liest du
deine Zahlen heute?

Im Seminarpreis enthalten

Direkt anwenden. Aktuell bleiben.

Dein Seminar wirkt über den Veranstaltungstag hinaus: mit der S+P Tool Box für Bilanz und Finanzen und S+P C.O.R.E. für regelmäßige Updates zu den Themen, die Abschluss, Finanzierung und Berichterstattung im Jahresverlauf treffen.

Vom Seminarwissen zur praktischen Anwendung.

01 · Direkt anwenden

S+P Tool Box

Dein Werkzeugkasten für Bilanz und Finanzen.

Nutze die Seminarinhalte direkt in deinem Führungsalltag. Die Tool Box ist ohne Aufpreis im Seminarpreis enthalten und enthält deine drei Werkzeuge: Management-Cockpit, Rating-Toolkit und Cash-Flow-Planung.

  • Vorträge als PDF: Bilanzanalyse, Lagebericht und ESG-Reporting sowie Kapitalflussrechnung kompakt zum Nachschlagen.
  • Management-Cockpit für Kernkennzahlen: KPI-Vorlagen sowie Kennzahlen und Benchmarks für den Branchenvergleich auf einen Blick.
  • Rating-Toolkit: Modellhafte Rating-Simulation aus Jahresabschluss und Lagebericht, um Einflussfaktoren zu beurteilen und Fragen für das Bankgespräch vorzubereiten – kein Abbild des internen Ratings deiner Hausbank.
  • Geschäftsplanungs-Toolkit mit Cash-Flow-Planung: Leitfaden für den Geschäftsplan und Vorlage für die Planung der Zahlungsströme.

Dein Vorteil Du beginnst mit konkreten Vorlagen und passt sie an Kennzahlen, Branche und Planungsrhythmus deines Unternehmens an.

S+P Tool Box entdecken

02 · Aktuell bleiben

S+P C.O.R.E.

Dein Update. Dein Austausch. Dein nächster Impuls.

Rechnungslegung, Berichtspflichten und Finanzierungsbedingungen ändern sich laufend. Mit S+P C.O.R.E. ordnest du aktuelle Entwicklungen ein und diskutierst praktische Umsetzungsfragen mit Fachverantwortlichen und Experten. Mit deiner Buchung bist du unbefristet und kostenfrei dabei – mit einem Update pro Quartal.

Mit S+P C.O.R.E. bleibst du über aktuelle Führungs- und Umsetzungsfragen im Austausch. Die konkreten Quartalsthemen, Zielgruppen und Termine findest du im aktuellen C.O.R.E.-Programm. Wähle das für dich passende Online-Update und melde dich für den jeweiligen Termin an.

Dein Vorteil Du bleibst auch nach dem Seminar mit aktuellen Themen und dem S+P Expertennetzwerk verbunden.

S+P C.O.R.E. entdecken

Bei jeder Buchung enthalten: unbefristet und kostenfrei, ein Update pro Quartal. Zu jedem Update-Event meldest du dich kurz an – so können wir das Update auf Teilnehmerzahl und Branchen abstimmen.

Compliance Anforderungen in die Praxis übertragen.
Optimization Prozesse und Strukturen weiterentwickeln.
Regulatory Regulatorische Entwicklungen einordnen.
Exchange Erfahrungen teilen und Fragen diskutieren.

S+P Certified

S+P Teilnahmezertifikat
mit dokumentierten Inhalten

S+P Digital Badges und Teilnahmezertifikat

Zeig, was in dir steckt.

Nach dem Seminartag bekommst du deinen Nachweis digital – dort einsetzbar, wo er gesehen wird: im LinkedIn-Profil, im Lebenslauf und gegenüber Vorgesetzten und Geschäftspartnern.

  • S+P Teilnahmezertifikat mit Inhalt, Umfang und Stand
  • Digital Badge für Profil, Lebenslauf und Personalakte
  • 6,0 Zeitstunden als Fortbildungsnachweis ausgewiesen

Das Teilnahmezertifikat und das Seminar-Badge dokumentieren deine Teilnahme an C02 und die behandelten Inhalte. Ein weiterführender Lehrgangsabschluss setzt die dafür vorgesehenen Seminare und eine bestandene Prüfung voraus.

Das steht auf deinem Teilnahmezertifikat

Umfang
6,0 Zeitstunden
Netto-Unterrichtszeit gemäß strukturierter Seminarplanung.
Inhalte I
Bilanz · Kennzahlen · Rating
Bilanzanalyse, Kernkennzahlen und Branchen-Benchmarks, Jahresabschluss und Bankrating.
Inhalte II
Lagebericht · ESG · Cashflow
Lagebericht und ESG-Reporting, Kapitalflussrechnung und Cash-Flow-Planung.
Stand
Seminartag
Rechts- und Standardstand, mit dem dein Termin gearbeitet hat.

Über den Referenten

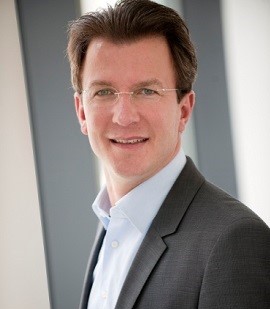
Achim Schulz

Porträt von Achim Schulz

Geschäftsführer der S+P Unternehmerforum & der S+P Compliance · Compliance & Risikomanagement

Achim Schulz kennt die Führungsebene aus eigener Verantwortung. Er bringt langjährige Erfahrung als Bankvorstand, Geschäftsführer und Interim-Manager in der Industrie mit.

Diese Doppelperspektive aus Finanzsektor und Realwirtschaft zeichnet ihn aus. Sie macht ihn zum gefragten Sparringspartner für CEO, COO, CRO und CFO.

Er versteht die komplexe Dynamik zwischen Geschäftsleitung, Aufsichtsrat und Gesellschaftern. Zudem weiß er genau, worauf es in kritischen Unternehmensphasen ankommt.

Praxisnah und auf Augenhöhe übersetzt er strategische sowie aufsichtsrechtliche Anforderungen. Das Ergebnis sind fundierte, verantwortungsvolle und nachvollziehbar vorbereitete Führungsentscheidungen.

LinkedIn-Profil  ·  Redaktion & Experten

Termine und Buchung

Alle Termine
für das Seminar C02

Ort S+P Seminare Datum
Online C02 - Bilanzen verstehen 2027: Fehlentscheidungen vermeiden Jetzt buchen

Frage zu Termin, Rechnung oder Anmeldung für mehrere Personen?

Schreib uns – die Antwort kommt in der Regel am nächsten Werktag. Meldest du dich mit mindestens zwei Personen aus einem Unternehmen an, erhalten alle Teilnehmenden 10 % Nachlass; für ein ganzes Führungsteam kannst du ein Inhouse-Angebot anfordern und den Leistungsumfang sowie die Gesamtkosten mit Einzelbuchungen vergleichen.

Erfahrungen von Teilnehmenden

Was Teilnehmende über S+P Seminare sagen

Unabhängige Bewertungen zu unseren Seminaren findest du auf zwei Bewertungsportalen.

Hinweise zu Bewertungen: Über die Links gelangst du zu den Bewertungsprofilen von S+P bei ProvenExpert und Trustpilot. Maßgeblich sind die dort veröffentlichten Informationen zur Erhebung, Prüfung und Moderation von Bewertungen. Aus einer veröffentlichten Bewertung allein lässt sich nicht ableiten, dass die tatsächliche Seminarteilnahme überprüft wurde.

Fragen

Häufig
gefragt

Etwas offen geblieben? Schreib uns – Antwort in der Regel am nächsten Werktag.

Nächster Schritt

Lies Bilanzen selbst.
Entscheide mit Zahlen.

Melde dich jetzt an und nimm Management-Cockpit, Rating-Toolkit und Cash-Flow-Planung direkt in deinen Führungsalltag mit. Ein Tag live online, 6,0 Zeitstunden, S+P Teilnahmezertifikat und Digital Badge, Tool Box und unbefristet kostenfreies C.O.R.E. Update inklusive.

Seminar C02

930 €

Online

zzgl. gesetzlicher MwSt. · 1 Tag · Online

Ganzes Führungsteam schulen? Inhouse-Angebot anfordern  ·  Mehr zum Themenfeld: Alle Seminare zu Planung + Controlling

Grafik zum S+P Seminar C02 Bilanzwissen für Manager: Bilanzen lesen mit Management-Cockpit, Rating-Toolkit und Cash-Flow-Planung

Service & Kontakt

S&P Unternehmerforum GmbH 809 Bewertungen auf ProvenExpert.com