3 Wochen
Höchstfrist für den Insolvenzantrag nach Eintritt der Zahlungsunfähigkeit (§ 15a Abs. 1 InsO).
Fachbeitrag · Finanzen und Steuerung
Ein Unternehmen kann Gewinne ausweisen und trotzdem zahlungsunfähig werden. Umgekehrt kann es sehr liquide sein und sein Kapital kaum verzinsen. Rentabilität und Liquidität sind die beiden finanziellen Grundziele jeder Unternehmensführung: Sie hängen eng zusammen, stehen aber oft im Konflikt.
Die Rahmenbedingungen haben sich 2026 verändert: Die EZB hat ihre Leitzinsen angehoben, die Zahl der Unternehmensinsolvenzen steigt, Banken verlangen unter CRR III belastbare Kennzahlen, und ab 2027 ändert IFRS 18 für IFRS-Anwender die Darstellung des Betriebsergebnisses. Dieser Beitrag erklärt beide Begriffe, die wichtigsten Kennzahlen, den Zielkonflikt und den Rechtsrahmen. Er zeigt, womit du beide Ziele gemeinsam steuerst.
Direkt zu: Management Summary · Rechtsrahmen · Quick-Check · FAQ
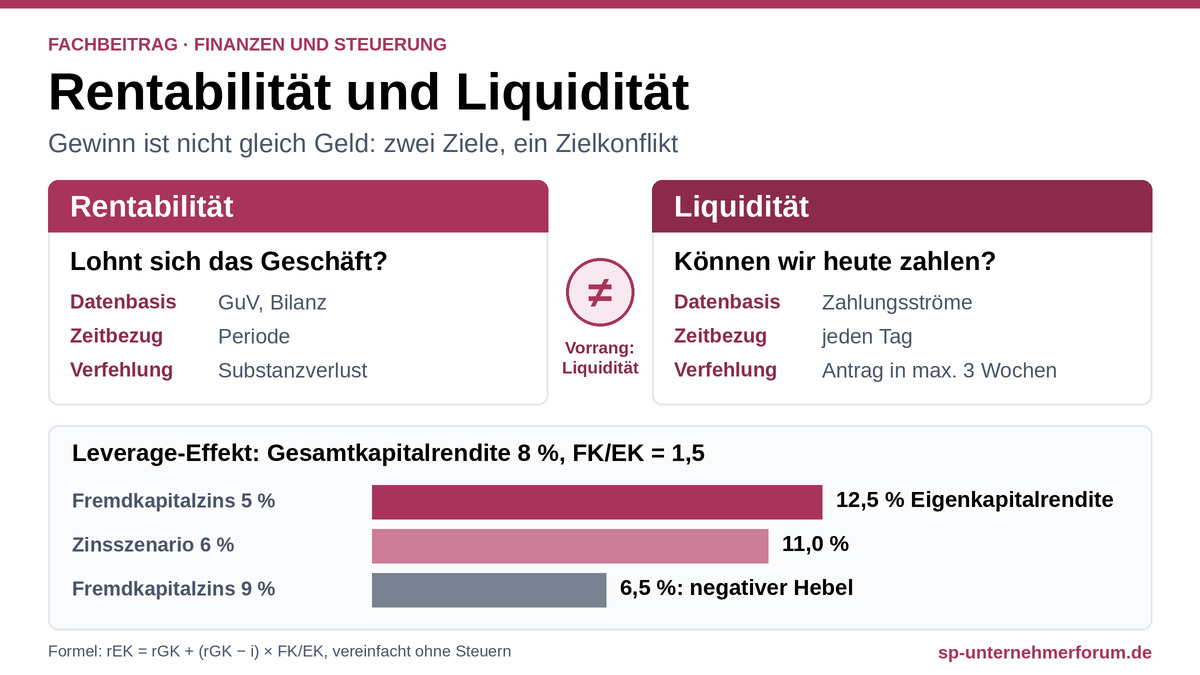
Rentabilität und Liquidität unterscheiden sich in Zeitbezug und Datenbasis: Rentabilität misst, wie gut sich das eingesetzte Kapital über einen Zeitraum verzinst. Liquidität beschreibt die Fähigkeit, fällige Zahlungen jederzeit zu leisten. Gewinn entsteht beim Leistungsaustausch, Liquidität erst beim Zahlungseingang.
Der Zielkonflikt zwischen beiden ist keine Panne, sondern eine Steuerungsaufgabe: Lege eine Mindestliquidität verbindlich fest und optimiere die Rentabilität darüber. Die Liquidität hat Vorrang, weil sie Bedingung des Fortbestehens ist, während Rentabilität ein Ziel bleibt.
Rechtlich zählt für die Zahlungsunfähigkeit allein die Zahlungsfähigkeit (§ 17 Abs. 2 InsO). Bei Ausschüttungen sind zwei Tests zu bestehen: der Bilanztest nach § 30 GmbHG und der Liquiditätstest nach § 15b Abs. 5 InsO. Ein Jahresüberschuss ersetzt keinen von beiden.
2026 und 2027 verschieben sich die Rahmenbedingungen: gestiegene Leitzinsen verändern den Leverage-Effekt, Echtzeitüberweisungen beschleunigen die Zahlungsströme, die E-Rechnung wird zur Ausstellungspflicht, und IFRS 18 ändert für IFRS-Anwender die Kennzahlendefinitionen.
Rentabilität misst, wie gut sich das eingesetzte Kapital verzinst. Sie setzt eine Erfolgsgröße (Gewinn, EBIT, Jahresüberschuss) ins Verhältnis zu einer Bezugsgröße (Eigenkapital, Gesamtkapital, Umsatz). Sie stammt aus der Gewinn- und Verlustrechnung und betrachtet einen Zeitraum.
Liquidität beschreibt die Fähigkeit, fällige Zahlungsverpflichtungen jederzeit fristgerecht zu erfüllen. Sie ist eine Zahlungsgröße und betrifft jeden einzelnen Tag.
Der entscheidende Unterschied: Gewinn entsteht beim Leistungsaustausch, Liquidität erst beim Zahlungseingang. Zwischen beiden liegen Zahlungsziele, Lagerbestände, Investitionen, Tilgungen und Steuern.
| Merkmal | Rentabilität | Liquidität |
|---|---|---|
| Frage | Lohnt sich das Geschäft? | Können wir heute zahlen? |
| Datenbasis | GuV, Bilanz | Zahlungsströme, Kontostände |
| Zeitbezug | Periode (Jahr, Quartal) | Zeitpunkt und kurze Fristen |
| Folge bei Verfehlung | Substanzverlust auf Dauer | Antragspflicht nach § 15a InsO, spätestens nach drei Wochen |
Praxistipp
Berichte in jedem Management-Reporting beide Seiten nebeneinander, mindestens Umsatzrendite und operativen Cashflow. Wer nur das Ergebnis sieht, erkennt Liquiditätsprobleme zu spät. Grundlagen zum Lesen von Bilanz und GuV vermittelt das Seminar Bilanz-Wissen Kompakt.
Finanzentscheidungen bewegen sich im Spannungsfeld von drei Zielen: Rentabilität, Liquidität und Sicherheit (teils ergänzt um Unabhängigkeit). Die Ziele lassen sich nicht gleichzeitig maximieren.
| Entscheidung | Wirkung auf Rentabilität | Wirkung auf Liquidität | Wirkung auf Sicherheit |
|---|---|---|---|
| Hohe Kassenbestände halten | sinkt (geringe Verzinsung) | steigt | steigt |
| Großes Lager für Lieferfähigkeit | steigt ggf. (Umsatz) | sinkt (Kapitalbindung) | gemischt |
| Lange Zahlungsziele für Kunden | steigt ggf. (Absatz) | sinkt | sinkt (Ausfallrisiko) |
| Investition mit Fremdkapital | steigt bei positivem Leverage | sinkt (Kapitaldienst) | sinkt |
| Gewinnthesaurierung statt Ausschüttung | neutral | steigt | steigt |
Es geht darum, eine Mindestliquidität verbindlich festzulegen und darüber hinaus die Rentabilität zu optimieren. Liquidität hat dabei Vorrang: Rentabilität ist ein Ziel, Liquidität eine Bedingung für das Fortbestehen.
Praxistipp
Lege eine schriftliche Liquiditätsuntergrenze fest, zum Beispiel Fixkosten von vier bis acht Wochen plus Kapitaldienst, und erlaube renditeorientierte Entscheidungen nur oberhalb dieser Grenze. Wie du den Bedarf ermittelst, zeigt der Beitrag Liquiditätsbedarf zuverlässig ermitteln.
| Kennzahl | Formel | Aussage |
|---|---|---|
| Eigenkapitalrentabilität | Jahresüberschuss / Eigenkapital × 100 | Verzinsung des Kapitals der Eigentümer |
| Gesamtkapitalrentabilität | (Jahresüberschuss + Fremdkapitalzinsen) / Gesamtkapital × 100 | Ertragskraft unabhängig von der Finanzierung |
| Umsatzrentabilität | Ergebnis (vor Steuern oder EBIT) / Umsatz × 100 | Gewinn je Euro Umsatz |
| ROI (DuPont) | Umsatzrentabilität × Kapitalumschlag (Umsatz / Gesamtkapital) | zerlegt die Rendite in Marge und Kapitaleffizienz |
| ROCE | EBIT / eingesetztes Kapital (Eigenkapital + langfristige Verbindlichkeiten) | Verzinsung des langfristig gebundenen Kapitals; Vertiefung im Beitrag ROCE |
| EBITDA-Marge | EBITDA / Umsatz × 100 | operative Ertragskraft vor Abschreibungen; Näherung an die Cash-Ertragskraft |
Die DuPont-Zerlegung zeigt zwei Wege zu mehr Rendite: höhere Marge oder höherer Kapitalumschlag. Der zweite Weg verbessert zugleich die Liquidität, weil weniger Kapital gebunden ist.
Nach dem Monatsbericht Dezember 2025 der Deutschen Bundesbank sank die Umsatzrendite vor Steuern der nichtfinanziellen Unternehmen 2024 von 5,1 % auf 4,4 %. KfW Research weist für den Mittelstand eine durchschnittliche Umsatzrendite vor Steuern von 7,0 % für 2024 aus; 10 bis 12 % der Mittelständler schreiben Verluste.
Praxistipp
Vergleiche deine Kennzahlen nicht nur im Zeitverlauf, sondern mit Branchenwerten. Eine Umsatzrendite von 4 % ist im Handel solide, im Maschinenbau eher schwach. Welche Faktoren die Rentabilität treiben, behandelt der Beitrag Faktoren für die Rentabilität.
Der Leverage-Effekt beschreibt, wie Fremdkapital die Eigenkapitalrentabilität hebelt (vereinfacht, ohne Steuern):
rEK = rGK + (rGK − i) × FK / EK
rEK Eigenkapitalrendite · rGK Gesamtkapitalrendite · i Fremdkapitalzins · FK / EK Verschuldungsgrad
| Fall | Gesamtkapitalrendite | Fremdkapitalzins | FK / EK | Eigenkapitalrendite |
|---|---|---|---|---|
| Positiver Hebel | 8 % | 5 % | 1,5 | 8 % + 3 % × 1,5 = 12,5 % |
| Zinsszenario +1 Prozentpunkt | 8 % | 6 % | 1,5 | 8 % + 2 % × 1,5 = 11,0 % |
| Negativer Hebel | 8 % | 9 % | 1,5 | 8 % − 1 % × 1,5 = 6,5 % |
Solange die Gesamtkapitalrendite über dem Fremdkapitalzins liegt, steigert zusätzliches Fremdkapital die Eigenkapitalrendite. Kehrt sich das Verhältnis um, vernichtet jeder zusätzliche Kredit Rendite, und der Kapitaldienst belastet zugleich die Liquidität.
Die EZB hat ihre Leitzinsen 2026 angehoben. Seit dem 16. September 2026 liegen die Einlagefazilität bei 2,50 %, der Hauptrefinanzierungssatz bei 2,65 % und die Spitzenrefinanzierungsfazilität bei 2,90 %. Die nächste geldpolitische Sitzung findet Ende Oktober 2026 statt; prüfe danach, ob sich die Sätze geändert haben.
Praxistipp
Rechne den Leverage-Effekt für jede größere Fremdfinanzierung mit dem aktuellen Zins und mit einem Zinsszenario von plus einem Prozentpunkt. Variable Kredite und auslaufende Zinsbindungen gehören in die Szenariorechnung. Das Seminar Finance und Treasury vertieft Finanzierung und Zinsrisiken.
| Kennzahl | Formel | Orientierung |
|---|---|---|
| Liquidität 1. Grades | liquide Mittel / kurzfristige Verbindlichkeiten | stark branchenabhängig, oft 10 bis 30 % |
| Liquidität 2. Grades (Quick Ratio) | (liquide Mittel + kurzfristige Forderungen) / kurzfristige Verbindlichkeiten | Faustregel ≥ 100 % |
| Liquidität 3. Grades (Current Ratio) | Umlaufvermögen / kurzfristige Verbindlichkeiten | Faustregel 150 bis 200 % |
| Operativer Cashflow | Mittelzufluss aus laufender Geschäftstätigkeit | sollte dauerhaft positiv sein |
| Net Working Capital | Umlaufvermögen − kurzfristige Verbindlichkeiten | Puffer, aber auch Kapitalbindung |
| Cash Conversion Cycle | Lagerreichweite (DIO) + Debitorenlaufzeit (DSO) − Kreditorenlaufzeit (DPO) | je kürzer, desto weniger Kapitalbindung |
| Dynamischer Verschuldungsgrad | Nettofinanzverschuldung / Cashflow | Jahre bis zur Entschuldung; Banken achten stark darauf |
Liquiditätsgrade sind Stichtagskennzahlen aus der Bilanz. Sie sagen nichts über die Fälligkeiten der nächsten Wochen. Für die Zahlungsfähigkeit zählen deshalb Liquiditätsstatus und Liquiditätsplanung. Nach dem Monatsbericht der Bundesbank lag die Quick Ratio der Unternehmen 2024 beim Durchschnitt seit 1997; die Eigenmittelquote lag im Mittel bei 31 %.
Praxistipp
Ergänze die Bilanzkennzahlen um den Cash Conversion Cycle. Er zeigt, wo Liquidität gebunden ist, und ist zugleich ein Rentabilitätshebel. Den Aufbau einer Planung beschreibt der Beitrag Liquidität planen; Methodenwissen bietet das Seminar Kompakt-Wissen Liquiditätsmanagement.
Fehlende Liquidität wird zur Rechtsfrage, sobald fällige Zahlungen nicht mehr geleistet werden können oder Ausschüttungen die Zahlungsfähigkeit gefährden. Die zentralen Normen im Überblick:
| Norm | Wortlaut (Auszug) | Bedeutung |
|---|---|---|
| § 17 Abs. 2 Satz 1 InsO | „Der Schuldner ist zahlungsunfähig, wenn er nicht in der Lage ist, die fälligen Zahlungspflichten zu erfüllen.“ | Allein die Liquidität entscheidet; Gewinne schützen nicht. |
| § 18 Abs. 2 InsO | „Der Schuldner droht zahlungsunfähig zu werden, wenn er voraussichtlich nicht in der Lage sein wird, die bestehenden Zahlungspflichten im Zeitpunkt der Fälligkeit zu erfüllen. In aller Regel ist ein Prognosezeitraum von 24 Monaten zugrunde zu legen.“ | Planung über 24 Monate |
| § 19 Abs. 2 Satz 1 InsO | „Überschuldung liegt vor, wenn das Vermögen des Schuldners die bestehenden Verbindlichkeiten nicht mehr deckt, es sei denn, die Fortführung des Unternehmens in den nächsten zwölf Monaten ist nach den Umständen überwiegend wahrscheinlich.“ | Die Fortführungsprognose ist eine Liquiditätsprognose über 12 Monate. |
| § 15a Abs. 1 InsO | Antrag ohne schuldhaftes Zögern, spätestens drei Wochen nach Zahlungsunfähigkeit, sechs Wochen nach Überschuldung | persönliche Pflicht der Geschäftsleitung |
| § 15b Abs. 5 Satz 1 InsO | „Absatz 1 Satz 1 und Absatz 4 gelten auch für Zahlungen an Personen, die an der juristischen Person beteiligt sind, soweit diese zur Zahlungsunfähigkeit der juristischen Person führen mussten, es sei denn, dies war auch bei Beachtung der in Absatz 1 Satz 2 bezeichneten Sorgfalt nicht erkennbar.“ | Ausschüttungen trotz Gewinn können zur persönlichen Erstattungspflicht führen. |
| § 30 Abs. 1 Satz 1 GmbHG | „Das zur Erhaltung des Stammkapitals erforderliche Vermögen der Gesellschaft darf an die Gesellschafter nicht ausgezahlt werden.“ | bilanzielle Ausschüttungsgrenze |
| § 1 Abs. 1 Satz 1 StaRUG | „Die Mitglieder des zur Geschäftsführung berufenen Organs einer juristischen Person (Geschäftsleiter) wachen fortlaufend über Entwicklungen, welche den Fortbestand der juristischen Person gefährden können.“ | laufende Krisenfrüherkennung |
| § 252 Abs. 1 Nr. 2 HGB | „Bei der Bewertung ist von der Fortführung der Unternehmenstätigkeit auszugehen, sofern dem nicht tatsächliche oder rechtliche Gegebenheiten entgegenstehen.“ | Die Going-Concern-Annahme hängt an der Liquidität. |
| § 289 Abs. 1 Satz 3 HGB | „In die Analyse sind die für die Geschäftstätigkeit bedeutsamsten finanziellen Leistungsindikatoren einzubeziehen und unter Bezugnahme auf die im Jahresabschluss ausgewiesenen Beträge und Angaben zu erläutern.“ | Rentabilitäts- und Liquiditätskennzahlen im Lagebericht |
Höchstfrist für den Insolvenzantrag nach Eintritt der Zahlungsunfähigkeit (§ 15a Abs. 1 InsO).
Höchstfrist für den Insolvenzantrag nach Eintritt der Überschuldung (§ 15a Abs. 1 InsO).
Regelmäßiger Prognosezeitraum bei drohender Zahlungsunfähigkeit (§ 18 Abs. 2 InsO).
Zeitraum der Fortführungsprognose bei Überschuldung (§ 19 Abs. 2 Satz 1 InsO).
Bei einer Ausschüttung musst du zwei Tests bestehen. Der Bilanztest nach § 30 GmbHG fragt, ob das Stammkapital gedeckt bleibt. Der Liquiditätstest nach § 15b Abs. 5 InsO fragt, ob die Zahlung zur Zahlungsunfähigkeit führen musste. Der Bilanztest sagt nichts über die Liquidität: Eine Ausschüttung kann bilanziell zulässig sein und trotzdem die Zahlungsunfähigkeit auslösen.
Praxistipp
Dokumentiere vor jedem Gewinnverwendungsbeschluss einen Liquiditätstest mit einer Planung über mindestens 12 Monate. Das schützt die Geschäftsleitung bei einer späteren Prüfung. Pflichten und Haftung der Geschäftsleitung im Zusammenhang erläutert der Beitrag Regulatorik für Geschäftsführer.
Wer im Unternehmen was beachten muss, hängt von der Funktion ab. Die Normen adressieren vor allem die Geschäftsleitung; die operative Umsetzung liegt häufig in Finanzen und Controlling.
Insolvenzen trotz Gewinn sind keine Seltenheit. Laut Statistischem Bundesamt meldeten die Amtsgerichte im 1. Halbjahr 2026 12.812 beantragte Unternehmensinsolvenzen, 6,7 % mehr als im Vorjahreszeitraum. Die typischen Ursachen auf Liquiditätsseite:
Mehr Umsatz bedeutet mehr Vorfinanzierung von Material, Personal und Forderungen. Bei 60 Tagen Debitorenlaufzeit bindet jeder zusätzliche Monatsumsatz von 500.000 EUR rund 1 Mio. EUR.
Langfristige Investitionen aus dem Kontokorrent verletzen die Fristenkongruenz und verschärfen die Abhängigkeit von kurzfristigen Linien.
Sie mindern die Liquidität, aber nicht oder nur zeitversetzt das Ergebnis. Der Kapitaldienst steht in keiner GuV-Kennzahl.
Sie entziehen Liquidität, die im Unternehmen gebraucht wird. Normbezug: § 30 Abs. 1 Satz 1 GmbHG und § 15b Abs. 5 Satz 1 InsO.
Gewinne stehen als Forderung in der Bilanz, nicht auf dem Konto. Der gesetzliche Verzugszins zwischen Unternehmen beträgt seit dem 1. Juli 2026 10,52 % (§ 288 Abs. 2 BGB: neun Prozentpunkte über dem Basiszinssatz von 1,52 %).
Höhere Zinsen erhöhen den Kapitaldienst und verschieben den Leverage-Effekt. Gleichzeitig verzinsen sich Liquiditätsreserven wieder: Liquidität kostet weniger Rendite als in der Niedrigzinsphase.
Praxistipp
Prüfe vor jeder Wachstumsphase den zusätzlichen Working-Capital-Bedarf und sichere die Finanzierung vorher, zum Beispiel mit einer angepassten Betriebsmittellinie oder Factoring.
Banken beurteilen beide Größen gemeinsam. Nach § 18 Satz 1 KWG müssen sich Kreditinstitute bei Krediten über 750.000 EUR die wirtschaftlichen Verhältnisse offenlegen lassen, insbesondere durch Vorlage der Jahresabschlüsse. Seit dem 1. Januar 2025 gilt die CRR III mit geänderten Risikogewichten; die Bundesbank sieht die Mittelstandsfinanzierung dadurch nicht grundsätzlich belastet.
Im Rating zählen vor allem:
Praxistipp
Bereite für das Bankgespräch eine Seite mit fünf Kennzahlen vor: Umsatzrendite, Eigenkapitalquote, operativer Cashflow, Kapitaldienstdeckung und dynamischer Verschuldungsgrad, jeweils mit Vorjahr und Plan. Welche Bilanzkennzahlen für das Rating maßgeblich sind, behandelt der Beitrag Bilanz-Kennzahlen für ein gutes Rating.
Nicht alles, was die Steuerung 2026 und 2027 verändert, gilt schon. Die Übersicht trennt geltendes Recht, Übergangsphasen und künftige Regeln:
IFRS 18 führt neue Pflicht-Zwischensummen ein, darunter das Betriebsergebnis, und verlangt Angaben zu Management-Kennzahlen. EBIT-basierte Renditen werden dadurch besser vergleichbar. Für Kapitalmarktunternehmen ändern sich damit auch Kennzahlendefinitionen in Kreditverträgen. Für Abschlüsse nach HGB gilt IFRS 18 nicht.
KI kann bei Zahlungseingangsprognosen, Anomalieerkennung und Szenarien helfen. Sie ersetzt aber nicht die Verantwortung der Geschäftsleitung für die Liquidität. Die Qualität der Prognose hängt an der Datenqualität.
Praxistipp
Starte mit sauberen Stammdaten (Zahlungsziele, Kontenzuordnung, Planungspositionen), bevor du KI-Prognosen einsetzt. Miss die Prognosegüte monatlich gegen die Ist-Werte.
Die Selbsteinschätzung in zwölf Prüffeldern zeigt, wo deine Steuerung von Rentabilität und Liquidität Lücken hat. Beantworte jede Frage mit Ja oder Nein; jedes Nein ist ein Arbeitspaket.
| Prüffeld | Prüffrage | Normbezug | Typische Lücke |
|---|---|---|---|
| Mindestliquidität | Ist eine Mindestliquidität schriftlich festgelegt und beschlossen? | § 1 Abs. 1 StaRUG | Die Untergrenze existiert nur als Erfahrungswert. |
| Berichtswesen | Werden Rentabilitäts- und Liquiditätskennzahlen monatlich gemeinsam berichtet? | § 1 Abs. 1 StaRUG; § 43 Abs. 1 GmbHG | Berichtet wird das Ergebnis, der Cashflow fehlt. |
| Liquiditätsstatus | Gibt es einen Liquiditätsstatus und eine Planung über 13 Wochen? | § 17 Abs. 2 InsO | Es gibt Kontostände, aber keine Fälligkeitsübersicht. |
| Prognosehorizont | Reicht die Planung über 12 bzw. 24 Monate? | § 19 Abs. 2, § 18 Abs. 2 InsO | Die Planung endet mit dem Geschäftsjahr. |
| Fortführung | Ist die Fortführungsannahme dokumentiert? | § 252 Abs. 1 Nr. 2 HGB | Die Annahme wird unterstellt, aber nicht begründet. |
| Bilanztest | Wird vor Ausschüttungen geprüft, ob das Stammkapital gedeckt bleibt? | § 30 Abs. 1 GmbHG | Der Jahresüberschuss gilt als Freigabe. |
| Liquiditätstest | Wird vor Ausschüttungen geprüft, ob die Zahlung zur Zahlungsunfähigkeit führen musste? | § 15b Abs. 5 InsO | Der Test unterbleibt, weil der Bilanztest bestanden ist. |
| Lagebericht | Sind die bedeutsamsten finanziellen Leistungsindikatoren erläutert (soweit ein Lagebericht Pflicht ist)? | § 289 Abs. 1 Satz 3 HGB | Kennzahlen stehen ohne Bezug zum Jahresabschluss. |
| Leverage | Ist der Leverage-Effekt mit aktuellem Zins und Zinsszenario gerechnet? | betriebswirtschaftlich; EZB-Leitzinsen | Gerechnet wird mit dem Zins vom Vertragsabschluss. |
| Kapitaldienst | Sind Kapitaldienstfähigkeit und Covenants im Reporting? | § 18 Satz 1 KWG (Sicht der Bank) | Covenants werden erst bei der Kreditverlängerung geprüft. |
| Zahlungsziele | Werden Verzugszinsen und Zahlungsziele aktiv gesteuert? | §§ 271a, 288 BGB | Verzugszinsen werden nicht berechnet. |
| Antragsfristen | Sind Antragsfristen und Eskalationswege bekannt? | § 15a Abs. 1 InsO | Zuständigkeiten für den Ernstfall sind ungeklärt. |
Nicht jede Maßnahme verschärft den Zielkonflikt. Diese No-Regret-Maßnahmen verbessern Rentabilität und Liquidität zugleich:
| Hebel | Wirkung auf Liquidität | Wirkung auf Rentabilität |
|---|---|---|
| Debitorenlaufzeit senken | Zahlungseingang früher (Rechnung sofort, E-Rechnung, Mahnwesen) | weniger Zinsaufwand, weniger Ausfälle |
| Lagerbestände reduzieren | weniger Kapitalbindung | weniger Lager-, Verschrottungs- und Zinskosten |
| Skonto nutzen, wenn Liquidität vorhanden ist | kurzfristig Abfluss | 2 % Skonto bei Zahlung nach 10 statt 30 Tagen entsprechen einer Verzinsung von rund 37 % pro Jahr |
| Preise und Konditionen überprüfen | mehr Zufluss je Auftrag | höhere Marge |
| Nicht betriebsnotwendige Vermögenswerte verkaufen | Zufluss | höherer Kapitalumschlag, höherer ROI |
| Investitionen fristenkongruent finanzieren | entlastet den Kontokorrent | geringere Zinskosten |
| Anzahlungen und Abschlagszahlungen vereinbaren | Vorfinanzierung durch Kunden | geringere Kapitalbindung |
Praxistipp
Wähle zwei bis drei Hebel aus, beziffere die Wirkung in Euro und Tagen und verfolge sie monatlich in einem Kennzahlenblatt. Das Seminar Planung, Reporting und Kennzahlen zeigt, wie du dieses Reporting aufbaust.
Rentabilität entscheidet, ob sich ein Unternehmen auf Dauer lohnt. Liquidität entscheidet, ob es morgen noch besteht. Bei Rentabilität und Liquidität gilt: Beide Ziele stehen im Konflikt, lassen sich aber gemeinsam steuern.
Mit Zinswende, Echtzeitzahlungen, E-Rechnung und IFRS 18 wird die gemeinsame Steuerung von Rentabilität und Liquidität wichtiger als zuvor. Dieser Beitrag ersetzt keine Rechts- oder Steuerberatung.
Rentabilität misst die Verzinsung des eingesetzten Kapitals über einen Zeitraum. Liquidität beschreibt die Fähigkeit, fällige Zahlungen jederzeit zu leisten.
Ja. Nach § 17 Abs. 2 InsO zählt allein die Zahlungsfähigkeit. Starkes Wachstum, hohe Forderungen, Tilgungen oder Ausschüttungen können trotz Gewinn zur Zahlungsunfähigkeit führen.
Die Liquidität. Sie ist Voraussetzung für das Fortbestehen; Rentabilität wird oberhalb einer festgelegten Mindestliquidität optimiert.
Solange die Gesamtkapitalrendite über dem Fremdkapitalzins liegt (positiver Leverage-Effekt). Mit den gestiegenen Zinsen 2026 sollte diese Rechnung neu geprüft werden.
Nein. Neben der Kapitalerhaltung nach § 30 GmbHG ist zu prüfen, ob die Zahlung zur Zahlungsunfähigkeit führen musste (§ 15b Abs. 5 InsO). Sonst droht eine persönliche Erstattungspflicht der Geschäftsleitung.
IFRS 18 gilt für Geschäftsjahre ab dem 1. Januar 2027 und betrifft nur Unternehmen, die nach IFRS bilanzieren. Es gibt verbindliche Zwischensummen wie das Betriebsergebnis und Angabepflichten zu Management-Kennzahlen, sodass EBIT-basierte Renditen besser vergleichbar werden.
Primärquellen zuerst, danach Aufsichts- und Bundesbehörden. Alle Verweise führen auf amtliche oder staatliche Stellen.
Wenn du Rentabilität und Liquidität selbst steuern willst, helfen dir diese Seminare:
Bilanz und GuV lesen und für Entscheidungen nutzen.
Liquidität planen, steuern und absichern.
Finanzierung, Treasury und Zahlungsströme im Überblick.
Kennzahlen, Planung und Steuerung im Controlling.
Management-Reporting mit aussagekräftigen Kennzahlen aufbauen.
Pflichten und Entscheidungsgrundlagen für die Geschäftsleitung.
Aktuelle Seminartermine findest du unter Seminar-Termine; Anmeldung über das Seminarformular.
Achim Schulz kennt die Führungsebene aus eigener Verantwortung – langjährig als Vorstand bei Banken und Geschäftsführer sowie als Interim-Manager in Industrieunternehmen. Diese Doppelperspektive aus Finanzsektor und Realwirtschaft prägt seine Beiträge für CEO, COO und CFO. Er kennt das Zusammenspiel von Geschäftsleitung, Aufsichtsrat und Gesellschaftern aus der Praxis und übersetzt strategische wie aufsichtsrechtliche Anforderungen in umsetzbare, haftungssichere Führungsentscheidungen – praxisnah und auf Augenhöhe mit dem Management.
LinkedIn-Profil → · Redaktion & Experten →