Seminar Bilanz-Wissen Kompakt
Das Seminar zum Thema: Jahresabschluss lesen und bewerten.
Fachbeitrag · Finance und Steuerung
Die wichtigsten Informationen in Bilanz, GuV, Anhang und Lagebericht stehen selten in der Summenzeile. Sie verbergen sich in Vermerken zu Restlaufzeiten, in Anhangangaben zu Haftungsverhältnissen und Mietverträgen, in Formulierungen des Prognoseberichts und in einem einzigen Satz des Bestätigungsvermerks.
Ausgangslage: Im 1. Halbjahr 2026 meldeten die Amtsgerichte 12.812 Unternehmensinsolvenzen, 6,7 % mehr als im Vorjahreszeitraum. Gleichzeitig legen wegen der angehobenen Größenklassen mehr Unternehmen nur noch verkürzt offen. Wer Kunden, Lieferanten oder das eigene Unternehmen beurteilt, muss deshalb mehr aus weniger Daten herauslesen.
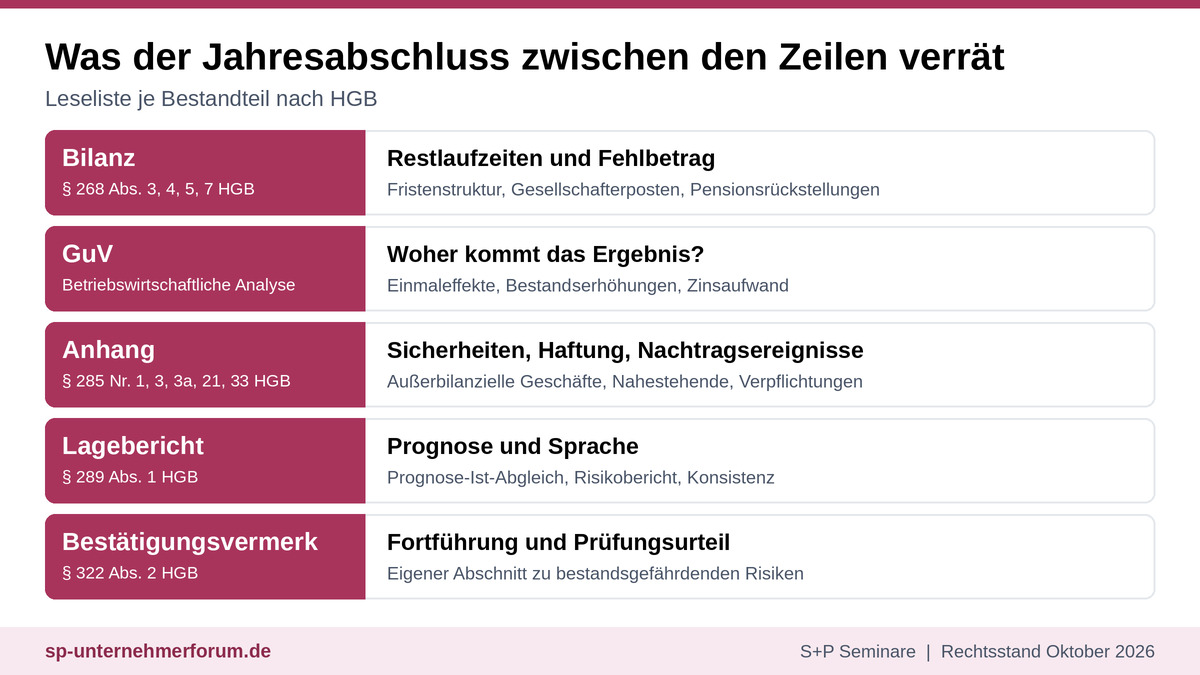
Was Sie mitnehmen: Eine Leseliste je Bestandteil des Jahresabschlusses mit den Pflichtangaben nach HGB und den Signalen, auf die erfahrene Analysten achten: Restlaufzeiten und Fehlbetrag in der Bilanz, Einmaleffekte in der GuV, Sicherheiten, Haftung und Nachtragsereignisse im Anhang, Prognose-Ist-Abgleich im Lagebericht und der Fortführungshinweis im Bestätigungsvermerk.
Rechtsstand: Der Beitrag trennt geltendes Recht (HGB, Größenklassen ab 17.04.2024, DiRUG) von künftigem Recht (ISA 570 ab 15.12.2026, IFRS 18 ab 01.01.2027, CSRD nach Omnibus I). Er ersetzt keine Rechts- oder Steuerberatung und keine Bonitätsprüfung im Einzelfall.
Ein Jahresabschluss besteht aus mehr als Zahlen. Das Handelsrecht verlangt Vermerke, Pflichtangaben und Beurteilungen, die zusammen ein Bild ergeben, das in keiner einzelnen Summe sichtbar ist. Wer sie gezielt liest, erkennt Zahlungsschwierigkeiten, Abhängigkeiten und Finanzierungsbedarf früher.
Seit dem 01.08.2022 gilt das DiRUG: Jahresabschlüsse für Geschäftsjahre ab dem 01.01.2022 werden an das Unternehmensregister übermittelt, ältere Abschlüsse liegen beim Bundesanzeiger. Die Einsicht in offengelegte Abschlüsse und Registerinformationen ist kostenfrei. Hinterlegte Bilanzen von Kleinstkapitalgesellschaften sind nach Registrierung gegen eine geringe Gebühr abrufbar.
| Informationsquelle | Was sie zusätzlich verrät |
|---|---|
| Offenlegungsdatum | Spätes oder fehlendes Offenlegen ist ein Signal für Probleme oder schwache Organisation |
| Handelsregister (chronologischer Abdruck) | Häufige Wechsel der Geschäftsführung, Sitzverlegungen, Kapitalmaßnahmen |
| Gesellschafterliste | Wechsel im Gesellschafterkreis |
| Insolvenzbekanntmachungen | Verfahren bei verbundenen Unternehmen |
Praxistipp: Rufen Sie neben dem Abschluss immer den chronologischen Handelsregisterabdruck ab. Er ist kostenfrei und zeigt Veränderungen, die im Jahresabschluss nicht stehen.
Mehr dazu: Bilanzen verstehen: Aufbau und Größenklassen
In der Bilanz lohnt der Blick auf die Vermerke und Unterposten, nicht auf die Bilanzsumme. Die folgende Leseliste zeigt, welche Angabe worauf hindeutet.
| Angabe | Fundstelle | Was sie verrät |
|---|---|---|
| Forderungen mit Restlaufzeit über einem Jahr | § 268 Abs. 4 Satz 1 HGB | Langfristig gestundete Forderungen können auf Zahlungsschwierigkeiten von Kunden oder Gesellschaftern hindeuten |
| Verbindlichkeiten bis zu einem Jahr und über einem Jahr | § 268 Abs. 5 Satz 1 HGB | Fristenstruktur: Ein hoher kurzfristiger Anteil bei langfristigem Vermögen verletzt die Fristenkongruenz |
| Nicht durch Eigenkapital gedeckter Fehlbetrag | § 268 Abs. 3 HGB | Bilanzielle Überschuldung; Fortführungsprognose und Rangrücktritte prüfen |
| Forderungen gegen und Verbindlichkeiten gegenüber Gesellschaftern | Bilanz, Anhang | Mittelabflüsse an Gesellschafter oder Abhängigkeit von Gesellschafterdarlehen |
| Pensionsrückstellungen | § 253 Abs. 2 Satz 1 HGB | Abzinsung mit dem Durchschnittszins der vergangenen zehn Geschäftsjahre; Zinsänderungen wirken verzögert auf Ergebnis und Eigenkapital |
| Aktive latente Steuern, selbst geschaffene immaterielle Werte | Bilanz, Anhang | Eigenkapital „auf Erwartung“; Banken ziehen sie meist ab |
| Vorräte und Forderungen im Verhältnis zum Umsatz | Bilanz, GuV | Wachsende Kapitalbindung, mögliche Absatz- oder Zahlungsprobleme |
Praxistipp: Vergleichen Sie die Verbindlichkeiten mit Restlaufzeit bis zu einem Jahr mit den flüssigen Mitteln und kurzfristigen Forderungen. Diese einfache Gegenüberstellung zeigt schnell, ob eine Anschlussfinanzierung nötig ist.
Mehr dazu: Bilanzkennzahlen für ein gutes Rating
Die Gewinn- und Verlustrechnung zeigt, ob ein Ergebnis aus dem laufenden Geschäft stammt oder aus Einmaleffekten. Zwei Posten verdienen besondere Aufmerksamkeit: sonstige betriebliche Erträge und Bestandsveränderungen.
| Signal | Was es bedeuten kann |
|---|---|
| Hohe sonstige betriebliche Erträge | Ergebnis durch Einmaleffekte gestützt (Auflösung von Rückstellungen, Anlagenverkäufe, Währungsgewinne) |
| Hohe Bestandserhöhungen oder aktivierte Eigenleistungen | Ergebnis ohne Umsatz; Lagerbestände wachsen, Zahlungseingang fehlt |
| Steigende Materialquote | Preissteigerungen werden nicht weitergegeben |
| Steigende Personalquote bei stagnierendem Umsatz | Sinkende Produktivität, Kostenstruktur unter Druck |
| Steigender Zinsaufwand | Höhere Verschuldung oder teurere Anschlussfinanzierungen |
| Hohe Abschreibungen auf Forderungen | Kundenausfälle, Schwächen im Forderungsmanagement |
| Ergebnis vor Steuern positiv, Cashflow negativ | Gewinne binden sich im Working Capital |
Wer IFRS anwendet, gliedert ab Geschäftsjahren ab dem 01.01.2027 nach IFRS 18 in feste Kategorien mit Pflicht-Zwischensummen wie dem Betriebsergebnis und muss vom Management definierte Kennzahlen im Anhang erläutern. Das erschwert es, Sondereffekte in „bereinigten“ Kennzahlen zu verstecken.
Praxistipp: Bilden Sie ein bereinigtes Ergebnis: Ziehen Sie sonstige betriebliche Erträge aus Einmaleffekten und Bestandserhöhungen ohne Absatzgrundlage ab. Der Vergleich mit dem ausgewiesenen Ergebnis zeigt die tatsächliche Ertragskraft.
Der Anhang ist der informativste und am häufigsten überlesene Teil des Jahresabschlusses. Die folgende Leseliste deckt die wichtigsten Pflichtangaben ab; die Wortlaute sind Auszüge.
| Pflichtangabe | Wortlaut (Auszug) | Was sie verrät |
|---|---|---|
| § 285 Nr. 1 a) HGB | „der Gesamtbetrag der Verbindlichkeiten mit einer Restlaufzeit von mehr als fünf Jahren“ | Langfristige Bindung, Refinanzierungsbedarf |
| § 285 Nr. 1 b) HGB | „der Gesamtbetrag der Verbindlichkeiten, die durch Pfandrechte oder ähnliche Rechte gesichert sind, unter Angabe von Art und Form der Sicherheiten“ | Wie viel Vermögen ist bereits belastet? Freier Sicherheitenspielraum für neue Kredite |
| § 268 Abs. 7 HGB i. V. m. § 251 HGB | Haftungsverhältnisse „jeweils gesondert unter Angabe der gewährten Pfandrechte und sonstigen Sicherheiten“ | Bürgschaften, Garantien, Patronate: Risiken außerhalb der Bilanz |
| § 285 Nr. 3 HGB | „Art und Zweck sowie Risiken, Vorteile und finanzielle Auswirkungen von nicht in der Bilanz enthaltenen Geschäften“ | Factoring, Sale-and-lease-back, Zweckgesellschaften |
| § 285 Nr. 3a HGB | „der Gesamtbetrag der sonstigen finanziellen Verpflichtungen, die nicht in der Bilanz enthalten sind“ | Miet- und Leasingverpflichtungen, Abnahmeverpflichtungen: versteckte Fixkosten |
| § 285 Nr. 21 HGB | „zumindest die nicht zu marktüblichen Bedingungen zustande gekommenen Geschäfte, soweit sie wesentlich sind, mit nahe stehenden Unternehmen und Personen“ | Gewinnverlagerungen, Abhängigkeiten von Gesellschaftern |
| § 285 Nr. 33 HGB | „Vorgänge von besonderer Bedeutung, die nach dem Schluss des Geschäftsjahrs eingetreten und weder in der Gewinn- und Verlustrechnung noch in der Bilanz berücksichtigt sind, unter Angabe ihrer Art und ihrer finanziellen Auswirkungen“ | Aktuellste Information im Abschluss: Kundenverluste, Großschäden, Finanzierungen |
| Bilanzierungs- und Bewertungsmethoden | Angaben im Anhang | Methodenwechsel, geänderte Nutzungsdauern, Umfang der Herstellungskosten: Ergebnisgestaltung |
Wichtig: Kleine Kapitalgesellschaften dürfen den Anhang verkürzen. Fehlen Angaben, ist das nicht automatisch ein Warnsignal. Fragen Sie gezielt nach.
Praxistipp: Lesen Sie den Anhang vor der Bilanz. Wer die Bewertungsmethoden, Sicherheiten und Haftungsverhältnisse kennt, interpretiert die Zahlen richtig.
Mehr dazu: Bilanzen lesen wie ein Profi
Mittelgroße und große Kapitalgesellschaften müssen einen Lagebericht aufstellen. Nach § 289 Abs. 1 Satz 4 HGB ist darin „die voraussichtliche Entwicklung mit ihren wesentlichen Chancen und Risiken zu beurteilen und zu erläutern; zugrunde liegende Annahmen sind anzugeben“. Nach § 289 Abs. 1 Satz 3 HGB sind die bedeutsamsten finanziellen Leistungsindikatoren einzubeziehen.
| Lesetechnik | Worauf Sie achten |
|---|---|
| Prognose-Ist-Abgleich | Vergleichen Sie die Prognose des Vorjahres mit dem tatsächlichen Ergebnis. Systematische Verfehlungen mindern die Glaubwürdigkeit der neuen Prognose. |
| Sprachsignale | Prognosequalität: „leicht steigend“, „deutlich unter Vorjahr“, „stark abhängig von“; Ausweichformulierungen und fehlende Zahlen |
| Risikobericht | Werden bestandsgefährdende Risiken benannt? Werden Finanzierungsrisiken konkret beschrieben (Auslaufen von Krediten, Covenants)? |
| Konsistenz | Passen Lagebericht und Zahlen zusammen? Ein optimistischer Ausblick bei sinkendem Auftragsbestand ist ein Widerspruch. |
| Nachhaltigkeit | Bisher berichtspflichtige Unternehmen geben weiter eine nichtfinanzielle Erklärung ab; Transformationsrisiken wie steigende CO2-Kosten prüfen |
Praxistipp: Legen Sie die Lageberichte von drei Jahren nebeneinander. Was in einem Jahr als Chance beschrieben wurde und im nächsten verschwindet, ist oft aufschlussreicher als jede Kennzahl.
Bei prüfungspflichtigen Gesellschaften fasst der Abschlussprüfer das Ergebnis im Bestätigungsvermerk zusammen. Nach § 322 Abs. 2 Satz 1 HGB muss sich zweifelsfrei ergeben, ob ein uneingeschränkter oder eingeschränkter Bestätigungsvermerk erteilt oder ob er versagt wird. Nach § 322 Abs. 2 Satz 3 HGB gilt: „Auf Risiken, die den Fortbestand der Kapitalgesellschaft oder eines Konzernunternehmens gefährden, ist gesondert einzugehen.“
| Signal | Bedeutung |
|---|---|
| Uneingeschränkt, ohne Hinweise | Normalfall |
| Abschnitt zu einer wesentlichen Unsicherheit über die Fortführung | Bestandsgefährdung; Finanzierung und Planung genau prüfen |
| Eingeschränkt | Einwendungen gegen einzelne Posten |
| Versagt | Schwerwiegende Mängel oder Prüfungshemmnisse |
| Wechsel des Abschlussprüfers | Nach Gründen fragen |
Praxistipp: Lesen Sie den Bestätigungsvermerk immer vollständig. Ein Hinweis auf bestandsgefährdende Risiken steht oft in einem eigenen Abschnitt nach dem Prüfungsurteil.
Mehr dazu: Bilanzen richtig lesen, verstehen, steuern
Die folgende Übersicht trennt geltendes Recht von Regelungen, die erst künftig wirken. Rechtsstand ist Oktober 2026.
| Zeitpunkt | Was gilt | Status |
|---|---|---|
| Laufend | Offenlegung spätestens zwölf Monate nach dem Abschlussstichtag (§ 325 Abs. 1a HGB) | Geltendes Recht |
| Seit 17.04.2024 | Angehobene Größenklassen nach § 267 HGB: klein bis 7,5 Mio. EUR Bilanzsumme, 15 Mio. EUR Umsatz und 50 Arbeitnehmer | Geltendes Recht |
| Geschäftsjahre ab 01.01.2022 | Offenlegung über das Unternehmensregister (DiRUG, in Kraft seit 01.08.2022) | Geltendes Recht |
| Prüfungen für Zeiträume ab 15.12.2026 | ISA 570 (Revised 2024) zur Fortführung in der internationalen Fassung; deutsche Übernahme als ISA [DE] 570 gesondert prüfen | Künftiges Recht |
| Ab 01.01.2027 | IFRS 18 für IFRS-Anwender (Verordnung (EU) 2026/338) | Künftiges Recht |
| Offen | CSRD-Umsetzungsgesetz noch nicht verabschiedet; bisher berichtspflichtige Unternehmen geben weiter die nichtfinanzielle Erklärung ab | Übergang |
Seit der Anhebung der Schwellenwerte nach § 267 HGB fallen mehr Unternehmen unter die Erleichterungen. Kleine Kapitalgesellschaften übermitteln nur Bilanz und Anhang (§ 326 Abs. 1 HGB), Kleinstkapitalgesellschaften nur die Bilanz, oft hinterlegt (§ 326 Abs. 2 HGB). Für Analysten fehlen häufiger GuV und Lagebericht. Ergänzende Unterlagen direkt anzufordern wird wichtiger.
Der überarbeitete internationale Prüfungsstandard ISA 570 (Revised 2024) verlängert den Beurteilungszeitraum auf mindestens zwölf Monate ab Freigabe des Abschlusses und verlangt mehr Transparenz im Bestätigungsvermerk. Für Leser bedeutet das künftig aussagekräftigere Hinweise zur Fortführung. IFRS 18 ordnet die GuV neu und verlangt Angaben zu Management-Kennzahlen.
Bei der Nachhaltigkeitsberichterstattung ist die CSRD nach Omnibus I (Richtlinie (EU) 2026/470) nur für Unternehmen mit mehr als 1.000 Beschäftigten und über 450 Mio. EUR Umsatz vorgesehen. Für kleinere Unternehmen empfiehlt die EU-Kommission den freiwilligen VSME-Standard (Empfehlung (EU) 2025/1710). ESG-Daten werden damit zur zusätzlichen Informationsquelle neben dem Abschluss.
KI-Werkzeuge lesen Anhänge und Lageberichte automatisiert, vergleichen Formulierungen über Jahre und markieren Auffälligkeiten. Das spart Zeit, setzt aber gute Daten voraus. Die abschließende Beurteilung bleibt Aufgabe erfahrener Leser, und markierte Stellen gehören immer im Originaldokument geprüft.
Nicht jede Rolle hat Pflichten im Rechtssinn. Die Tabelle trennt gesetzliche Vorgaben von betrieblichen Aufgaben.
| Funktion | Pflicht oder Aufgabe | Normbezug |
|---|---|---|
| Unternehmen als Ersteller | Lagebericht aufstellen (mittelgroße und große Kapitalgesellschaften), Prognose beurteilen, Abschluss offenlegen | § 289 Abs. 1, § 325 Abs. 1a, § 326 HGB |
| Abschlussprüfer | Prüfungsurteil klar formulieren, auf bestandsgefährdende Risiken gesondert eingehen | § 322 Abs. 2 HGB |
| Kreditinstitut | Wirtschaftliche Verhältnisse bei Krediten über 750.000 EUR offenlegen lassen, insbesondere durch Jahresabschlüsse | § 18 Satz 1 KWG |
| Geschäftsführung, kaufmännische Leitung, CFO | Eigenen Abschluss aus Sicht eines Analysten prüfen und der Bank Sondereffekte erläutern | Betriebliche Aufgabe |
| Kredit- und Debitorenmanagement, Einkauf | Abschlüsse von Kunden und Lieferanten mit relevantem Volumen jährlich auswerten | Betriebliche Aufgabe |
| Aufsichts- und Beiräte, Gesellschafter, Investoren | Lageberichte über mehrere Jahre vergleichen, Prognose-Ist-Abgleich einfordern | Betriebliche Aufgabe |
Banken prüfen Anhangangaben auf Plausibilität und bereinigen die Bilanz: Aktivierte selbst geschaffene immaterielle Werte und Forderungen gegen Gesellschafter werden vom Eigenkapital abgezogen, Gesellschafterdarlehen mit Rangrücktritt zugerechnet. Belastete Sicherheiten (§ 285 Nr. 1 b) HGB) und Haftungsverhältnisse begrenzen den Spielraum für neue Kredite.
Praxistipp: Erläutern Sie Ihrer Bank Sondereffekte, Sicherheiten und Haftungsverhältnisse aktiv in einem Begleitschreiben zum Abschluss. Wer selbst erklärt, verhindert Fehlinterpretationen.
Im 1. Halbjahr 2026 meldeten die Amtsgerichte 12.812 Unternehmensinsolvenzen, 6,7 % mehr als im Vorjahreszeitraum (Statistisches Bundesamt). Jeder Forderungsausfall bei einem Kunden und jeder ausfallende Lieferant trifft das eigene Unternehmen.
| Pain Point | Folge für die Praxis | Normbezug |
|---|---|---|
| Steigende Insolvenzen (1. Halbjahr 2026: +6,7 %) | Kunden- und Lieferantenausfälle nehmen zu; Bonitätsprüfung wird zur Daueraufgabe | Destatis |
| Weniger offengelegte Information | Die GuV fehlt bei kleinen und Kleinstkapitalgesellschaften | § 326 Abs. 1 und 2 HGB |
| Veraltete Daten | Bei Abruf ist der Abschluss oft über ein Jahr alt | § 325 Abs. 1a HGB |
| Gestaltungsspielräume | Wahlrechte und Sachverhaltsgestaltungen verschönern Kennzahlen zum Stichtag | Anhangangaben zu Methoden |
| Verzögerte Zinswirkung | Pensionsrückstellungen reagieren auf Zinsänderungen erst mit Verzug | § 253 Abs. 2 Satz 1 HGB |
| Anspruchsvollere Banken | Sicherheiten und Haftungsverhältnisse bestimmen den Kreditspielraum | § 18 KWG, § 285 Nr. 1 b) HGB |
Praxistipp: Legen Sie fest, für welche Kunden und Lieferanten Sie den Jahresabschluss jährlich auswerten, etwa ab einem Umsatz- oder Einkaufsvolumen, das bei Ausfall Ihr Ergebnis spürbar belasten würde.
Das Prüfschema fasst die Leseliste in 13 Prüffragen zusammen. Die Spalte „Typischer Befund“ nennt, was bei einem Handlungsbedarf typischerweise sichtbar wird.
| Prüffeld | Prüffrage | Normbezug | Typischer Befund |
|---|---|---|---|
| Offenlegung | Ist der Abschluss fristgerecht offengelegt? | § 325 Abs. 1a HGB | Offenlegung kurz vor Fristende oder nicht abrufbar |
| Größenerleichterungen | Welche Unterlagen fehlen aufgrund von Größenerleichterungen? | § 326 HGB | Nur Bilanz, oft hinterlegt; GuV und Lagebericht fehlen |
| Restlaufzeiten | Sind Restlaufzeiten der Forderungen und Verbindlichkeiten ausgewertet? | § 268 Abs. 4 und 5 HGB | Hoher kurzfristiger Anteil bei langfristigem Vermögen |
| Eigenkapital | Gibt es einen nicht durch Eigenkapital gedeckten Fehlbetrag? | § 268 Abs. 3 HGB | Bilanzielle Überschuldung, Rangrücktritte nötig |
| Ergebnisqualität | Ist das Ergebnis um Einmaleffekte bereinigt? | Betriebswirtschaftlich | Ausgewiesenes Ergebnis deutlich über dem bereinigten |
| Verbindlichkeiten | Sind langfristige und besicherte Verbindlichkeiten bekannt? | § 285 Nr. 1 HGB | Vermögen weitgehend belastet, kaum Sicherheitenspielraum |
| Haftungsverhältnisse | Sind Haftungsverhältnisse ausgewertet? | § 268 Abs. 7, § 251 HGB | Bürgschaften oder Patronate für Gesellschafter oder Töchter |
| Außerbilanzielles | Sind außerbilanzielle Geschäfte und sonstige finanzielle Verpflichtungen erfasst? | § 285 Nr. 3 und 3a HGB | Hohe Miet-, Leasing- oder Abnahmeverpflichtungen |
| Nahestehende | Gibt es wesentliche Geschäfte mit Nahestehenden zu nicht marktüblichen Bedingungen? | § 285 Nr. 21 HGB | Gewinnverlagerung, Abhängigkeit von Gesellschaftern |
| Nachtragsereignisse | Sind Nachtragsereignisse berücksichtigt? | § 285 Nr. 33 HGB | Kundenverlust oder Großschaden nach dem Stichtag |
| Prognose | Ist der Prognosebericht des Vorjahres mit dem Ist abgeglichen? | § 289 Abs. 1 Satz 4 HGB | Systematische Verfehlung der eigenen Prognosen |
| Bestätigungsvermerk | Enthält der Bestätigungsvermerk Hinweise auf bestandsgefährdende Risiken? | § 322 Abs. 2 Satz 3 HGB | Eigener Abschnitt zur Fortführung |
| Register | Ist der chronologische Handelsregisterabdruck geprüft? | Unternehmensregister | Häufige Wechsel der Geschäftsführung oder Sitzverlegungen |
Diese Maßnahmen lohnen sich unabhängig davon, wie sich Recht und Konjunktur entwickeln. Sie lassen sich ohne Systemumbau einführen.
Kunden und Lieferanten mit relevantem Volumen definieren.
Abschlüsse und Registerabdrucke einmal im Jahr abrufen.
Offenlegungsdatum und fehlende Bestandteile festhalten.
Restlaufzeiten, Fehlbetrag und Gesellschafterposten auswerten.
Bereinigtes Ergebnis ohne Einmaleffekte ermitteln.
Angaben nach § 285 Nr. 1, 3, 3a, 21, 33 und § 268 Abs. 7 HGB abarbeiten.
Drei Jahre nebeneinanderlegen und den Prognose-Ist-Abgleich machen.
Den Bestätigungsvermerk bis zum Ende lesen.
Offene Fragen an Kunde, Lieferant oder eigene Geschäftsführung festhalten.
Maschinelle Vorauswahl nutzen, markierte Stellen im Original prüfen.
Die sensibelsten Informationen eines Jahresabschlusses stehen zwischen den Zeilen: in den Restlaufzeitvermerken der Bilanz, in den Einmaleffekten der GuV, in den Angaben zu Sicherheiten, Haftungsverhältnissen, nahestehenden Personen und Nachtragsereignissen im Anhang, in der Sprache des Lageberichts und in einem einzigen Abschnitt des Bestätigungsvermerks.
Wer diese Leseliste systematisch abarbeitet, erkennt Risiken bei Kunden, Lieferanten und im eigenen Unternehmen früher. Steigende Insolvenzen, verkürzte Offenlegung durch neue Größenklassen und strengere Prüfungsstandards machen diese Fähigkeit 2026/2027 wertvoller. Der Beitrag ersetzt keine Rechts- oder Steuerberatung und keine Bonitätsprüfung im Einzelfall.
Vor allem Restlaufzeiten, Sicherheiten, Haftungsverhältnisse, außerbilanzielle Verpflichtungen, Geschäfte mit Nahestehenden, Nachtragsereignisse, Methodenwechsel, Prognoseaussagen und Hinweise des Abschlussprüfers.
Weil dort Pflichtangaben stehen, die in Bilanz und GuV nicht sichtbar sind, etwa besicherte Verbindlichkeiten (§ 285 Nr. 1 HGB) oder sonstige finanzielle Verpflichtungen aus Miet- und Leasingverträgen (§ 285 Nr. 3a HGB).
An hohen sonstigen betrieblichen Erträgen, starken Bestandserhöhungen oder aktivierten Eigenleistungen. Der Anhang erläutert diese Posten häufig.
Ein Vorgang von besonderer Bedeutung nach dem Abschlussstichtag, der in Bilanz und GuV nicht berücksichtigt ist. Er ist im Anhang mit Art und finanziellen Auswirkungen anzugeben (§ 285 Nr. 33 HGB).
Der Abschlussprüfer sieht Risiken für den Fortbestand. Nach § 322 Abs. 2 Satz 3 HGB muss er gesondert darauf eingehen. Finanzierung und Planung sollten dann genau geprüft werden.
Kleine Kapitalgesellschaften müssen nur Bilanz und Anhang offenlegen, Kleinstkapitalgesellschaften nur die Bilanz (§ 326 HGB). Fragen Sie bei Geschäftspartnern ergänzende Unterlagen direkt an.
Primärquellen zuerst: Gesetzestexte des Bundes, EU-Rechtsakte, Bundesbehörden. Alle Links führen auf amtliche Stellen. Der Standard ISA 570 (Revised 2024) stammt vom IAASB und ist hier ohne Link genannt.
Dieser Beitrag ist die vertiefende Leseliste. Die anderen Beiträge behandeln Methode, Zukunftsanalyse und Aufbau.
Das Seminar zum Thema: Jahresabschluss lesen und bewerten.
Controlling, Kennzahlen und Steuerung im Überblick.
Vertiefung zum Lesen von Bilanzen.
Liquidität, Finanzierung und Treasury.
Seminare für die Geschäftsleitung.
Alle Termine auf einen Blick.
Achim Schulz kennt die Führungsebene aus eigener Verantwortung – langjährig als Vorstand bei Banken und Geschäftsführer sowie als Interim-Manager in Industrieunternehmen. Diese Doppelperspektive aus Finanzsektor und Realwirtschaft prägt seine Beiträge für CEO, COO und CFO. Er kennt das Zusammenspiel von Geschäftsleitung, Aufsichtsrat und Gesellschaftern aus der Praxis und übersetzt strategische wie aufsichtsrechtliche Anforderungen in umsetzbare, haftungssichere Führungsentscheidungen – praxisnah und auf Augenhöhe mit dem Management.
LinkedIn-Profil → · Redaktion & Experten →