Fachbeitrag · Controlling und ESG
Controlling-Kennzahlen für Manager: Finanz und ESG im Dashboard
Controlling-Kennzahlen für Manager enden nicht bei Umsatz, EBITDA und Liquidität. Energieverbrauch, Fluktuation, Arbeitssicherheit und Kontrollschwächen wirken auf das Ergebnis und sind damit Steuerungsgrößen. Dieser Beitrag zeigt Ihnen, wie Sie Finanz- und ESG-Kennzahlen in einem Management-Dashboard so verbinden, dass daraus Steuerung und Frühwarnung werden und nicht ein weiterer Bericht.
Sechs KennzahlenpaareFrühwarn-AmpelEinführung in sechs SchrittenQuick-CheckFAQ
Management Summary
Nachhaltigkeitskennzahlen sind für viele Unternehmen bisher vor allem ein Berichtsthema. Mit den Erleichterungen durch das EU-Omnibus-Paket fällt der Großteil des Mittelstands aus der Berichtspflicht nach der CSRD heraus. Die Kennzahlen verschwinden damit aber nicht: Banken fragen seit 2026 Energieverbräuche, Emissionen und Transformationspläne ab, der CO₂-Preis bleibt ein Kostenfaktor, und Fachkräftemangel, Arbeitssicherheit und Compliance-Vorfälle wirken direkt auf das Ergebnis.
Studien zeigen, wo es hakt: In einer KPMG-Befragung hat nur etwa die Hälfte der Unternehmen passende KPIs für Umweltaspekte definiert, für soziale und Governance-Aspekte nur rund ein Drittel. In Österreich haben nach dem Omnibus-Paket 34 Prozent der Unternehmen das ESG-Thema depriorisiert.
Der Beitrag liefert dafür drei Bausteine: sechs Kennzahlenpaare mit je einer Finanz- und einer ESG-Kennzahl, eine Ampellogik, die aus Kennzahlen Frühwarnsignale macht, und einen Einführungsplan in sechs Schritten. Er behandelt ausschließlich, wie Manager Finanz- und ESG-Kennzahlen im Dashboard verknüpfen. Berichtspflichten und Fristen stehen im Beitrag CSRD und ESRS mit Omnibus-Erleichterungen, den Inhalt der Nachhaltigkeitserklärung erklärt Was ist die ESRS-Nachhaltigkeitserklärung?. Die allgemeine Kennzahlensystematik finden Sie unter Anforderungen an ein Kennzahlensystem, Finanzkennzahlen nach Rolle unter KPIs für CEO, CFO, COO und CRO.
Der Beitrag ersetzt keine Rechtsberatung im Einzelfall.
Inhaltsverzeichnis
- Warum Finanz- und ESG-Kennzahlen zusammengehören
- Pain Points 2026: Daten, Druck und Unsicherheit
- Rechtsrahmen: Was gilt, was kommt
- Fristen und Zeitpunkte im Überblick
- Sechs Kennzahlenpaare im Dashboard
- Von der Kennzahl zum Frühwarnsignal
- Drei Praxisbeispiele
- Datenqualität und Verantwortung
- Technik und KI
- Einführung in sechs Schritten
- Quick-Check und Checkliste
- Fazit
- FAQ
- Quellenverzeichnis
- Weiterführend bei S+P Seminare
Warum Finanz- und ESG-Kennzahlen zusammengehören
Eine Finanzkennzahl allein zeigt das Ergebnis, aber nicht immer, wie nachhaltig es zustande kommt. Ein steigendes EBITDA bei steigendem Energieverbrauch kann bedeuten, dass künftige CO₂-Kosten das Ergebnis aufzehren. Ein hoher Umsatz je Mitarbeitenden bei hoher Fluktuation kann auf Überlastung hinweisen, die später Ausfälle und Recruiting-Kosten verursacht. Die Verknüpfung beider Kennzahlentypen bringt drei Vorteile:
Frühere Warnsignale
ESG-Kennzahlen laufen dem Finanzergebnis häufig voraus.
Bessere Finanzierungsgespräche
Banken müssen ESG-Risiken in ihre Kreditprozesse einbeziehen und fragen die Daten ab.
Bessere Investitionsentscheidungen
Energie- und CO₂-Kosten werden als Treiber in Planung und Investitionsrechnung sichtbar.
Praxistipp: Wählen Sie ESG-Kennzahlen nicht danach aus, was sich gut berichten lässt, sondern danach, welche finanzielle Wirkung sie in Ihrem Geschäftsmodell haben.
Mehr dazu: ESG-Kriterien und Unternehmensrisiken
Pain Points 2026: Daten, Druck und Unsicherheit
ESG bleibt Berichtsthema
Nach einer Horváth-Studie unter mehr als 300 Nachhaltigkeitsverantwortlichen ist Nachhaltigkeit vor allem in Strategie (74 Prozent) und Risikomanagement (81 Prozent) verankert, bei Investitionsentscheidungen dagegen nur teilweise.
Keine Frühwarnung
In einer PwC-Umfrage unter österreichischen Großunternehmen haben 59 Prozent kein Frühwarn- oder internes Kontrollsystem für Nachhaltigkeitsrisiken; 37 Prozent haben keine einheitliche Definition dieser Risiken.
Datenqualität
Bei Finanzinstituten nennen rund drei Viertel Datenqualität und Datenverfügbarkeit als Schwerpunkt der nächsten Jahre (Deloitte). In den Nachhaltigkeitsberichten von DAX, MDAX und SDAX betreffen 53 Prozent der genannten Risiken Datenqualität und Prozesse (EY).
Rechtsunsicherheit
Die CSRD ist in Deutschland bis heute nicht umgesetzt. Viele Unternehmen warten ab, obwohl die Daten für Bank- und Kundenanfragen trotzdem gebraucht werden.
Praxistipp: Trennen Sie die Frage „Muss ich berichten?“ von der Frage „Brauche ich die Kennzahl für Steuerung, Bank oder Kunden?“. Die zweite Frage ist für die meisten mittelständischen Unternehmen die wichtigere.
Mehr dazu: Rolle des Controllings
Rechtsrahmen: Was gilt, was kommt
Geltendes Recht
Nachhaltigkeitsberichterstattung: Die CSRD ist in Deutschland noch nicht in nationales Recht umgesetzt. Bis dahin gilt für kapitalmarktorientierte Unternehmen mit mehr als 500 Arbeitnehmern die nichtfinanzielle Erklärung nach § 289b HGB. Der Regierungsentwurf des CSRD-Umsetzungsgesetzes liegt seit der Anhörung im April 2026 im Rechtsausschuss des Bundestags; ein Termin für die zweite und dritte Lesung steht nicht fest.
Banken als Taktgeber: Seit dem 11.01.2026 gelten die EBA-Leitlinien zum Management von ESG-Risiken für Banken; kleine und nicht komplexe Institute müssen sie spätestens ab dem 11.01.2027 anwenden. Banken sollen ESG-Faktoren in der Bewertung des Ausfallrisikos ihrer Kreditnehmer berücksichtigen und, soweit wesentlich, in Risikoindikatoren, Rating- und Scoringmodelle sowie in die Sicherheitenbewertung einbetten. Für Unternehmen bedeutet das: ESG-Daten werden Teil der Kreditprüfung.
Hinweisgebersysteme: Beschäftigungsgeber mit in der Regel mindestens 50 Beschäftigten müssen nach § 12 HinSchG eine interne Meldestelle einrichten. Kennzahlen zu Meldungen und deren Bearbeitung lassen sich deshalb aus einem bestehenden Prozess gewinnen.
Künftiges Recht
CSRD nach Omnibus I: Ab dem Geschäftsjahr 2027 sind nur noch Unternehmen mit mehr als 1.000 Beschäftigten und mehr als 450 Mio. EUR Umsatz berichtspflichtig. Die Mitgliedstaaten müssen die Änderungen bis zum 19.03.2027 umsetzen. Für alle anderen gibt es mit dem VSME einen freiwilligen Standard, der Datenanfragen von Banken und Großkunden bündeln soll.
CO₂-Preis: Der Bundestag hat im Oktober 2026 beschlossen, den nationalen CO₂-Preis auch 2027 in einem Korridor von 55 bis 65 EUR je Tonne zu halten; Bundesrat und Verkündung stehen noch aus. Der europäische Emissionshandel für Gebäude und Verkehr (ETS 2) startet 2028 und soll dann zu einer freien Preisbildung führen.
Entgelttransparenz: Nach der EU-Entgelttransparenzrichtlinie müssen Arbeitgeber mit 150 und mehr Beschäftigten erstmals bis zum 07.06.2027 über das Entgeltgefälle berichten. Die Umsetzungsfrist ist am 07.06.2026 abgelaufen; das deutsche Umsetzungsgesetz steht noch aus.
IFRS 18: IFRS-Anwender müssen ab dem Geschäftsjahr 2027 bestimmte vom Management definierte Leistungskennzahlen im Anhang erläutern und überleiten.
Praxistipp: Legen Sie für das Dashboard fest, welche Kennzahlen intern bleiben und welche nach außen gehen, an Bank, Kunden oder in den Lagebericht. Extern verwendete Kennzahlen brauchen eine feste Definition und einen nachvollziehbaren Prüfpfad.
Mehr dazu: CSRD und ESRS · EU-Taxonomie
Fristen und Zeitpunkte im Überblick
Die Tabelle trennt geltendes Recht, laufende Verfahren und künftige Pflichten. Verfahrensstände sind monatsgenau angegeben, gesetzliche Fristen mit ihrem Stichtag.
| Zeitpunkt | Ereignis | Grundlage | Einordnung |
|---|---|---|---|
| 11.01.2026 | EBA-Leitlinien zum Management von ESG-Risiken gelten für Banken | EBA/GL/2025/01 | Geltend |
| April 2026 | Anhörung zum Regierungsentwurf des CSRD-Umsetzungsgesetzes im Rechtsausschuss; kein Termin für 2./3. Lesung | BT-Drs. 21/1857 | Übergang |
| 07.06.2026 | Umsetzungsfrist der Entgelttransparenzrichtlinie abgelaufen; deutsches Gesetz steht aus | Richtlinie (EU) 2023/970 | Übergang |
| Oktober 2026 | Bundestag beschließt, den CO₂-Preiskorridor von 55 bis 65 EUR je Tonne 2027 beizubehalten; Bundesrat und Verkündung ausstehend | BEHG | Übergang |
| 11.01.2027 | Späteste Anwendung der EBA-Leitlinien für kleine und nicht komplexe Institute | EBA/GL/2025/01 | Übergang |
| 19.03.2027 | Umsetzungsfrist Omnibus I für die Mitgliedstaaten (Richtlinie seit März 2026 in Kraft) | Richtlinie (EU) 2026/470 | Künftig |
| 07.06.2027 | Erste Entgeltberichte für Arbeitgeber mit 150 und mehr Beschäftigten | Art. 9 Richtlinie (EU) 2023/970 | Künftig |
| Geschäftsjahr 2027 | CSRD-Pflicht nur bei mehr als 1.000 Beschäftigten und mehr als 450 Mio. EUR Umsatz; IFRS-Anwender erläutern Management Performance Measures | Richtlinie (EU) 2026/470; VO (EU) 2026/338 | Künftig |
| 2028 | Start des europäischen Emissionshandels ETS 2 für Gebäude und Verkehr | BEHG, Ausblick | Künftig |
Controlling-Kennzahlen für Manager: sechs Kennzahlenpaare im Dashboard
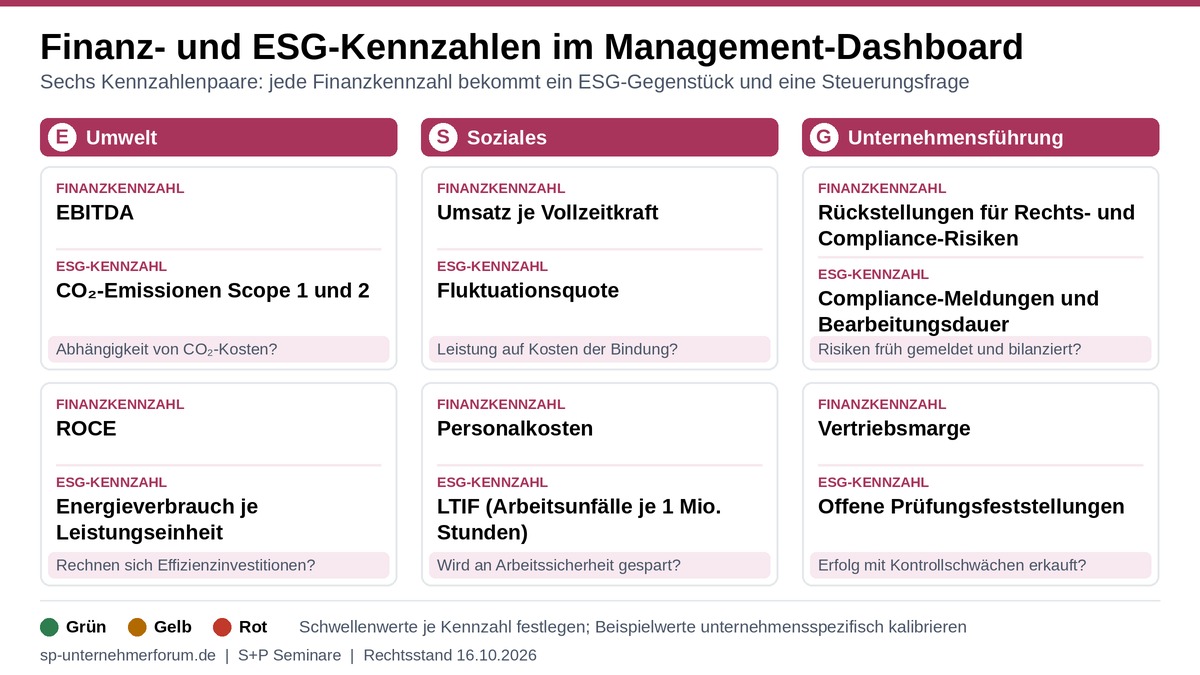
Die folgenden Paare verbinden jeweils eine Finanzkennzahl mit einer ESG-Kennzahl. Wichtig ist, dass jede Kennzahl definiert ist und eine Datenquelle hat.
| Bereich | Finanzkennzahl | ESG-Kennzahl | Definition der ESG-Kennzahl | Steuerungsfrage |
|---|---|---|---|---|
| E – Kosten | EBITDA | CO₂-Emissionen Scope 1 und 2 | Tonnen CO₂-Äquivalent aus eigenen Anlagen und Fahrzeugen (Scope 1) und eingekaufter Energie (Scope 2) | Wie stark ist das Ergebnis von künftigen CO₂-Kosten abhängig? |
| E – Effizienz | ROCE | Energieverbrauch je Leistungseinheit | kWh je produzierter Einheit oder je Umsatz-Euro | Rechnen sich Effizienzinvestitionen auch unter Berücksichtigung des höheren eingesetzten Kapitals? |
| S – Produktivität | Umsatz je Vollzeitkraft | Fluktuationsquote | Austritte in Prozent des durchschnittlichen Personalbestands | Wird Leistung auf Kosten der Bindung erzielt? |
| S – Sicherheit | Personalkosten | LTIF (Lost Time Injury Frequency) | Arbeitsunfälle mit Ausfallzeit je 1 Mio. geleistete Arbeitsstunden | Wird an Arbeitssicherheit gespart? |
| G – Integrität | Rückstellungen für Rechts- und Compliance-Risiken | Compliance-Meldungen und Bearbeitungsdauer | Anzahl Meldungen nach Kategorie, Anteil abgeschlossener Fälle, durchschnittliche Bearbeitungszeit | Werden Risiken früh gemeldet und angemessen bilanziert? |
| G – Kontrolle | Vertriebsmarge | Offene Prüfungsfeststellungen | Anzahl offener Feststellungen nach Schweregrad, Anteil überfälliger Maßnahmen | Wird Vertriebserfolg mit Kontrollschwächen erkauft? |
Eine Senkung des Energieverbrauchs spart Kosten. Ob die Kapitalrentabilität steigt, hängt davon ab, ob die Einsparungen die zusätzlich eingesetzten Investitionen übersteigen. Bei der Interpretation der Governance-Kennzahlen ist ebenfalls Vorsicht geboten: Mehr Compliance-Meldungen bedeuten nicht automatisch mehr Fehlverhalten. Sie können auch zeigen, dass das Hinweisgebersystem nach § 12 HinSchG funktioniert. Entscheidend sind Entwicklung, Kategorie und Bearbeitungsqualität. Ebenso aussagekräftig ist die Schulungsquote, also der Anteil der Beschäftigten, die fristgerecht zu Verhaltenskodex, Korruptionsprävention und Informationssicherheit geschult wurden.
Praxistipp: Beginnen Sie mit maximal zwei Kennzahlenpaaren je Bereich. Ein Dashboard mit 40 ESG-Kennzahlen wird nicht gelesen.
Mehr dazu: Kennzahlensystem · ROCE
Von der Kennzahl zum Frühwarnsignal
Ein Dashboard wird erst dann zum Steuerungsinstrument, wenn für jede Kennzahl Schwellenwerte festgelegt sind. Aus dem KPI wird so ein KRI mit Ampellogik. Jede Ampelstufe ist zusätzlich mit einem Text-Label benannt, die Farbe allein trägt keine Information.
| Kennzahl | Grün (erfüllt) | Gelb (teilweise) | Rot (offen) | Maßnahme bei Rot |
|---|---|---|---|---|
| CO₂-Kosten in Prozent des EBITDA | unter 2 % | 2 bis 5 % | über 5 % | Investitionsplan Energieeffizienz, Szenario ETS 2 |
| Fluktuationsquote | unter Branchenwert | bis 3 Prozentpunkte darüber | mehr als 3 Prozentpunkte darüber | Austrittsgespräche auswerten, Führung einbinden |
| LTIF | sinkend | gleichbleibend | steigend über zwei Quartale | Gefährdungsbeurteilung überprüfen |
| Überfällige Prüfungsfeststellungen | 0 | 1 bis 2 | mehr als 2 oder eine schwerwiegende | Eskalation an Geschäftsleitung |
Die Schwellen in der Tabelle sind Beispielwerte. Kalibrieren Sie sie für Ihr Unternehmen anhand eigener Vorjahreswerte und Branchendaten.
Geltendes Recht
Die Frühwarnung ist auch eine Leitungspflicht: Nach § 1 StaRUG müssen Geschäftsleiter fortlaufend über Entwicklungen wachen, die den Fortbestand der juristischen Person gefährden können. ESG-Risiken wie steigende CO₂-Kosten, der Verlust von Fachkräften oder Compliance-Verstöße können solche Entwicklungen sein.
Praxistipp: Hinterlegen Sie für jede rote Ampel eine verantwortliche Person, eine Frist und die nächste Eskalationsstufe.
Mehr dazu: Risiko-Frühwarnsysteme nach StaRUG · KPIs und KRIs
Drei Praxisbeispiele
Die folgenden Beispiele sind typisierte Fälle aus der Beratungspraxis. Die Zahlen dienen der Veranschaulichung.
Beispiel 1: CO₂-Kosten im Ergebnis sichtbar machen
Ein Industrieunternehmen verbraucht jährlich 10.000 MWh Erdgas. Bei einem Emissionsfaktor von rund 0,2 Tonnen CO₂ je MWh (Annahme) entstehen rund 2.000 Tonnen CO₂. Bei einem CO₂-Preis von 55 bis 65 EUR je Tonne sind das 110.000 bis 130.000 EUR jährlich, die über den Gaspreis weitergegeben werden. Im Dashboard steht diese Summe neben dem EBITDA. Für 2028 rechnet das Controlling mit dem ETS 2 zusätzlich ein Szenario mit höheren Preisen. So wird sichtbar, ab wann sich eine Investition in Wärmerückgewinnung lohnt.
Beispiel 2: Fluktuation und Produktivität
Ein Dienstleister stellt den Umsatz je Vollzeitkraft monatlich der Fluktuationsquote und dem Ergebnis der Mitarbeiterbefragung gegenüber. Steigt der Umsatz je Kopf, während die Fluktuation in einem Bereich über den Branchenwert steigt, wird dort gezielt nachgesteuert. Die Kosten einer Nachbesetzung werden als eigener Wert im Dashboard geführt.
Beispiel 3: Governance-Kennzahlen für Aufsichtsrat und Bank
Ein Finanzdienstleister berichtet quartalsweise offene Prüfungsfeststellungen nach Schweregrad, die Schulungsquote zu Verhaltenskodex und Geldwäscheprävention sowie die Bearbeitungsdauer von Hinweisen. Die Kennzahlen fließen in den Bericht an den Aufsichtsrat und in die Unterlagen für das Bankgespräch. Überfällige Maßnahmen werden an die Geschäftsleitung eskaliert.
Praxistipp: Messen Sie den Erfolg Ihres Dashboards vorher und nachher mit denselben Kennzahlen. Nur so lassen sich Verbesserungen belegen.
Mehr dazu: CFO-KPIs
Datenqualität und Verantwortung
ESG-Kennzahlen stammen aus vielen Quellen: Energieabrechnungen, Personalsystem, Arbeitsschutz, Compliance, Einkauf. Ohne klare Verantwortung entstehen Lücken und Widersprüche.
- Datenverantwortliche festlegen: Für jede Kennzahl gibt es eine verantwortliche Person und eine dokumentierte Berechnungsformel.
- Kontrollen einbauen: Plausibilitätsprüfungen, Vier-Augen-Prinzip und Abgleich mit Rechnungen, wie im Finanzbereich üblich.
- Einmal erheben, mehrfach nutzen: Dieselben Daten bedienen Dashboard, Bankanfrage, Kundenfragebogen und gegebenenfalls den Bericht nach VSME.
- Prüfpfad sichern: Für extern genutzte Kennzahlen muss nachvollziehbar sein, woher jede Zahl stammt.
Die EY-IKS-Studie 2026 zeigt, dass 68 Prozent der untersuchten börsennotierten Unternehmen ein internes Kontrollsystem für nichtfinanzielle Daten haben, ein Viertel es aber noch nicht systematisch mit dem Risikomanagement verknüpft.
Praxistipp: Ordnen Sie ESG-Kennzahlen dem Finanzcontrolling zu, nicht allein der Nachhaltigkeitsabteilung. Das Controlling hat die Erfahrung mit Datenqualität, Plan-Ist-Vergleich und Abweichungsanalyse.
Mehr dazu: Aufgaben des Controllers
Technik und KI
Moderne Dashboard-Werkzeuge und Planungssysteme können ESG-Daten automatisiert aus Energie-, Personal- und Einkaufssystemen übernehmen. KI hilft dabei, Ausreißer zu erkennen, fehlende Werte zu markieren und Szenarien zu rechnen, etwa für CO₂-Preise ab 2028. Drei Grenzen sind zu beachten:
- KI-Ergebnisse sind nur so gut wie die Datenbasis; Schätzwerte müssen als solche gekennzeichnet sein.
- Personenbezogene Kennzahlen wie Fluktuation oder Unfallzahlen werden nur aggregiert ausgewertet. Werden Leistung oder Verhalten einzelner Beschäftigter technisch überwacht, ist der Betriebsrat zu beteiligen (§ 87 Abs. 1 Nr. 6 BetrVG).
- Beschäftigte, die KI-Systeme nutzen, sollten nach Art. 4 der KI-Verordnung zu deren Nutzung geschult sein.
Praxistipp: Automatisieren Sie zuerst die Datenübernahme und die Plausibilitätsprüfung. Das spart in der Regel mehr Zeit als jede KI-Analyse.
Mehr dazu: KI im Controlling
Einführung in sechs Schritten
| Schritt | Inhalt | Ergebnis |
|---|---|---|
| 1. Wesentlichkeit klären | Welche ESG-Themen wirken in Ihrem Geschäftsmodell auf Kosten, Umsatz und Finanzierung? | Liste von fünf bis acht relevanten Themen |
| 2. Kennzahlenpaare festlegen | Je Thema eine Finanz- und eine ESG-Kennzahl | Kennzahlensteckbriefe mit Formel und Quelle |
| 3. Daten erheben | Ist-Werte der letzten zwei bis drei Jahre | Ausgangsbasis |
| 4. Schwellen definieren | Grün, Gelb, Rot mit Maßnahmen | Frühwarnlogik |
| 5. In Berichtsprozess einbinden | Monats- oder Quartalsbericht an die Geschäftsleitung | Regelmäßige Steuerung |
| 6. Extern nutzen | Bank, Kunden, VSME-Bericht, Lagebericht | Einheitliche Außendarstellung |
Praxistipp: Planen Sie für den Aufbau eines ersten Dashboards einen Zeitraum von drei bis sechs Monaten ein und starten Sie mit dem Bereich, in dem die Daten am besten verfügbar sind, meist Energie.
Mehr dazu: Balanced Scorecard
Quick-Check: Ist Ihr Dashboard steuerungsfähig?
Das Prüfschema ordnet elf Prüffragen ihrem Normbezug oder ihrer Methodik zu. Danach folgt die Checkliste zum Abhaken.
| Nr. | Prüffrage | Normbezug |
|---|---|---|
| 1 | Sind die wesentlichen ESG-Themen mit finanzieller Wirkung bestimmt? | Methodik; Logik der ESRS-Wesentlichkeit |
| 2 | Hat jede ESG-Kennzahl eine Definition, Formel und Datenquelle? | Methodik |
| 3 | Ist jeder ESG-Kennzahl eine Finanzkennzahl zugeordnet? | Methodik |
| 4 | Sind Schwellenwerte und Maßnahmen für jede Kennzahl festgelegt? | § 1 StaRUG |
| 5 | Ist geklärt, ob eine Berichtspflicht besteht? | § 289b HGB; Richtlinie (EU) 2026/470 |
| 6 | Können ESG-Daten für Bankanfragen geliefert werden? | EBA/GL/2025/01; Empfehlung (EU) 2025/1710 |
| 7 | Sind CO₂-Kosten 2027 und ein Szenario für ETS 2 ab 2028 eingeplant? | BEHG; Beschluss des Bundestags im Oktober 2026 |
| 8 | Besteht eine interne Meldestelle und werden Meldungen ausgewertet? | § 12 HinSchG |
| 9 | Ist die Datenbasis für einen Entgeltbericht vorbereitet? | Art. 9 Richtlinie (EU) 2023/970 |
| 10 | Werden personenbezogene Kennzahlen nur aggregiert ausgewertet? | § 87 Abs. 1 Nr. 6 BetrVG |
| 11 | Sind extern verwendete Kennzahlen mit Prüfpfad dokumentiert? | IFRS 18 (VO (EU) 2026/338) für IFRS-Anwender |
Checkliste
- Fünf bis acht wesentliche ESG-Themen festgelegt
- Kennzahlensteckbriefe mit Formel, Quelle und Verantwortlichen erstellt
- Kennzahlenpaare Finanz/ESG definiert
- Schwellenwerte und Maßnahmen hinterlegt
- CO₂-Kosten im Ergebnis und in der Planung ausgewiesen
- Szenario ETS 2 ab 2028 gerechnet
- ESG-Datenpaket für Bankgespräche vorbereitet
- Prüfung der Berichtspflicht nach Omnibus I dokumentiert
- Hinweisgeberkennzahlen in das Dashboard übernommen
- Proberechnung Entgeltgefälle durchgeführt
- Betriebsrat bei personenbezogenen Auswertungen eingebunden
Fazit
Controlling-Kennzahlen für Manager gehören in ein gemeinsames Management-Dashboard: Finanz- und ESG-Kennzahlen werden dort als Paare geführt. Auch wenn der Großteil des Mittelstands nach Omnibus I nicht mehr nach der CSRD berichten muss, bleiben Energie- und CO₂-Kosten, Fachkräftesicherung und Compliance steuerungsrelevant, und Banken fragen die Daten ab. Wer Kennzahlenpaare definiert, Schwellenwerte festlegt und die Daten so sauber erhebt wie Finanzdaten, gewinnt Frühwarnsignale, bessere Investitionsentscheidungen und eine bessere Ausgangslage im Bankgespräch.
Manager, die Finanz- und ESG-Kennzahlen mit Schwellenwerten im Dashboard verbinden, erkennen Kosten- und Risikotreiber früher und gehen besser vorbereitet in Investitions- und Bankgespräche.
FAQ zu Controlling-Kennzahlen und ESG
Muss mein Unternehmen ESG-Kennzahlen berichten?+−
Nach Omnibus I sind ab dem Geschäftsjahr 2027 nur Unternehmen mit mehr als 1.000 Beschäftigten und mehr als 450 Mio. EUR Umsatz nach der CSRD berichtspflichtig. In Deutschland ist die CSRD noch nicht umgesetzt; bis dahin gilt die nichtfinanzielle Erklärung nach § 289b HGB.
Warum sollte ein nicht berichtspflichtiges Unternehmen ESG-Kennzahlen führen?+−
Weil Banken sie seit 2026 im Kreditprozess abfragen, Großkunden sie für ihre eigene Berichterstattung benötigen und Kennzahlen wie Energieverbrauch oder Fluktuation direkt auf das Ergebnis wirken.
Was ist der VSME?+−
Ein freiwilliger Berichtsstandard der EU für kleine und mittlere Unternehmen. Er soll Datenanfragen von Banken und Kunden bündeln und vereinfachen.
Wie hoch ist der CO₂-Preis 2027?+−
Der Bundestag hat im Oktober 2026 beschlossen, den Preiskorridor von 55 bis 65 EUR je Tonne auch 2027 beizubehalten. Die Zustimmung des Bundesrats und die Verkündung stehen noch aus. Ab 2028 gilt der europäische Emissionshandel ETS 2.
Wie viele Kennzahlen gehören in das Dashboard?+−
Für den Einstieg sechs bis zwölf Kennzahlen, also zwei Kennzahlenpaare je Bereich E, S und G. Weitere Kennzahlen können in Detailberichten stehen.
Was bedeutet eine steigende Zahl von Compliance-Meldungen?+−
Das kann auf mehr Fehlverhalten hinweisen, aber auch auf ein besser funktionierendes Hinweisgebersystem. Aussagekräftig wird die Kennzahl erst mit Kategorie, Bearbeitungsdauer und Ergebnis.
Quellenverzeichnis
Primärquellen und amtliche Stellen, Stand der Abrufe: 16.10.2026. Normtexte des Bundes (§ 289b HGB, § 12 HinSchG, § 1 StaRUG, § 87 BetrVG, BEHG) stehen im Portal gesetze-im-internet.de des Bundesministeriums der Justiz. Die Studienangaben im Text stammen aus den Veröffentlichungen der genannten Prüfungs- und Beratungsgesellschaften; das Verzeichnis führt nur amtliche Quellen.
- Richtlinie (EU) 2026/470 (Omnibus I)
Schwellenwerte 1.000 Beschäftigte und 450 Mio. EUR Umsatz, Umsetzungsfrist 19.03.2027. - BMJV: Gesetzgebungsverfahren CSRD-Umsetzungsgesetz
Regierungsentwurf zur Umsetzung der CSRD in Deutschland. - Umweltbundesamt: CSR-Richtlinie und Umweltberichterstattung
Einordnung des Umsetzungsstands durch eine Bundesbehörde. - EBA: Leitlinien zum Management von ESG-Risiken
Anwendungstermine der Leitlinien EBA/GL/2025/01. - EBA/GL/2025/01 in deutscher Fassung (PDF)
Tz. 31: ESG-Faktoren in Ausfallrisikobewertung, Risikoindikatoren, Scoring- und Ratingmodellen und Sicherheitenbewertung. - Deutsche Bundesbank: Monatsbericht April 2026, Nachhaltigkeitsrisiken in der Bankenaufsicht
ESG-Risiken als Treiber klassischer Risikoarten, auch bei Sicherheiten. - Deutscher Bundestag: Textarchiv zum Brennstoffemissionshandelsgesetz
Beschluss zum CO₂-Preiskorridor 2027, Ausblick auf ETS 2 ab 2028. - Richtlinie (EU) 2023/970 (Entgelttransparenz)
Art. 9: Entgeltberichte, erstmals bis 07.06.2027 für 150 und mehr Beschäftigte. - Empfehlung (EU) 2025/1710 (VSME)
Freiwilliger Standard für kleine und mittlere Unternehmen. - Verordnung (EU) 2026/338 (IFRS 18)
Management Performance Measures für IFRS-Anwender ab Geschäftsjahr 2027. - Verordnung (EU) 2026/1744 (Änderung der KI-Verordnung)
Art. 4 KI-VO: Förderung der KI-Kompetenz bei Anbietern und Betreibern.
Weiterführend bei S+P Seminare
Wenn Sie Ihr Team befähigen möchten, Kennzahlen und Dashboard selbst aufzubauen, finden Sie hier passende Seminare und vertiefende Fachbeiträge.
Seminare und Lehrgänge
Fehlen im eigenen Haus die Kapazitäten, übernimmt die Schwestergesellschaft S+P Compliance die operative Umsetzung. Informationen dazu finden Sie unter sp-compliance.com.

Achim Schulz
Achim Schulz kennt die Führungsebene aus eigener Verantwortung – langjährig als Vorstand bei Banken und Geschäftsführer sowie als Interim-Manager in Industrieunternehmen. Diese Doppelperspektive aus Finanzsektor und Realwirtschaft prägt seine Beiträge für CEO, COO und CFO. Er kennt das Zusammenspiel von Geschäftsleitung, Aufsichtsrat und Gesellschaftern aus der Praxis und übersetzt strategische wie aufsichtsrechtliche Anforderungen in umsetzbare, haftungssichere Führungsentscheidungen – praxisnah und auf Augenhöhe mit dem Management.
LinkedIn-Profil → · Redaktion & Experten →Seminare & Lehrgänge
Plattform & Methodik
Über S+P