CSRD und ESRS nach Omnibus I
Anwendungsbereich, Schwellenwerte und CSDDD.
Fachbeitrag · Nachhaltigkeitsberichterstattung
Die ESRS-Nachhaltigkeitserklärung ist der Teil des Lageberichts, in dem ein Unternehmen alle nach den European Sustainability Reporting Standards (ESRS) vorgeschriebenen Angaben zusammenfasst. Sie ist kein eigener Bericht neben dem Jahresabschluss, sondern ein gesonderter Abschnitt des Lageberichts mit festem Aufbau.
Die Rechtslage ist 2026 in Bewegung. Die EU hat die ESRS grundlegend überarbeitet; die neue Fassung gilt ab dem Geschäftsjahr 2027. In Deutschland ist die CSRD dagegen noch nicht umgesetzt; hier gilt weiterhin die nichtfinanzielle Erklärung nach dem HGB. Dieser Beitrag zeigt, wie die Nachhaltigkeitserklärung aufgebaut ist, was sich mit den überarbeiteten ESRS ändert und wie Sie Ihre Berichterstattung schon jetzt darauf ausrichten.
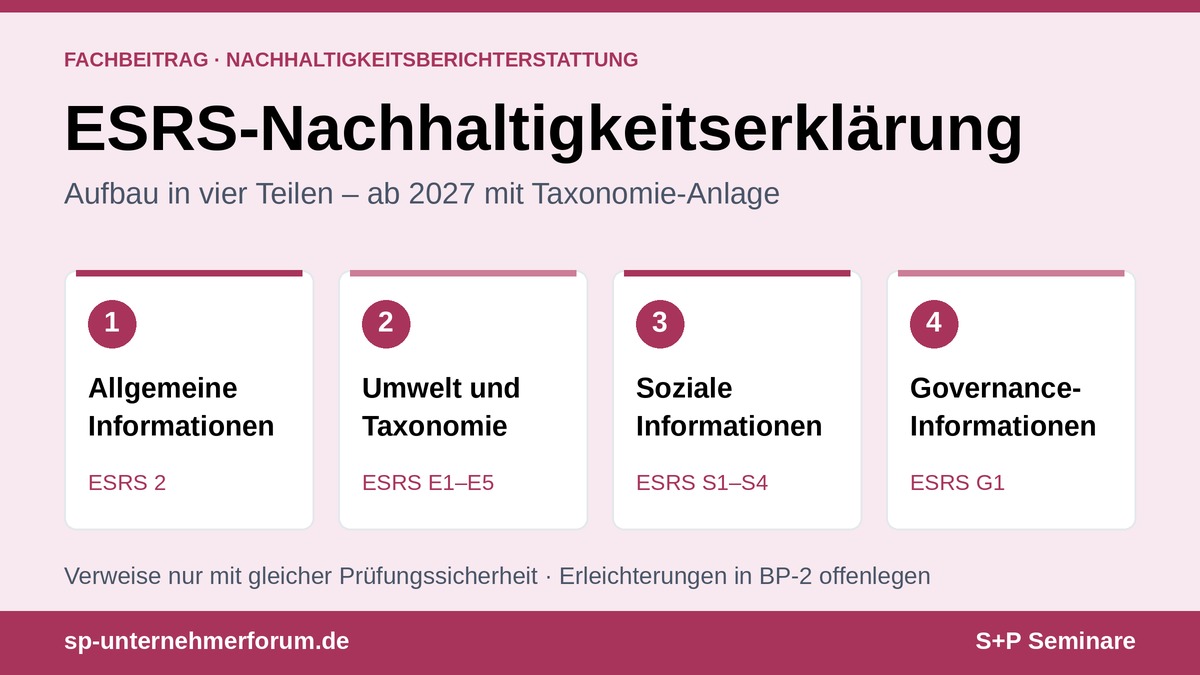
Die Nachhaltigkeitserklärung ist Teil des Lageberichts und folgt nach ESRS 1 einem festen Aufbau aus vier Teilen: allgemeine Informationen, Umweltinformationen einschließlich der Taxonomie-Angaben, soziale Informationen und Governance-Informationen. Die überarbeiteten ESRS (Delegierte Verordnung (EU) 2026/1563) behalten diese vier Teile bei, erlauben aber eine begründete alternative Struktur und stellen die Taxonomie-Angaben in eine gesonderte Anlage.
Für das Geschäftsjahr 2026 dürfen Unternehmen zwischen den bisherigen und den überarbeiteten ESRS wählen; ab 2027 gelten die überarbeiteten ESRS. In Deutschland gilt bis zur Umsetzung der CSRD die nichtfinanzielle Erklärung nach §§ 289b ff. HGB fort. Das CSRD-Umsetzungsgesetz ist nach den vorliegenden Quellen im Oktober 2026 nicht verabschiedet.
Praktisch entscheiden vier Punkte über die Qualität: die Wahl der ESRS-Fassung, eine saubere Gliederung mit Verweistabelle, Verweise, die die Bedingungen der ESRS erfüllen, und eine frühe Einbindung von Rechnungswesen, Compliance, Aufsichtsrat und Prüfungsausschuss.
Die Nachhaltigkeitserklärung ist der gesonderte Abschnitt des Lageberichts, in dem ein Unternehmen alle nach den ESRS vorgeschriebenen Angaben macht. Ihr Aufbau folgt festen Regeln. Welche Regeln gelten, hängt vom Geschäftsjahr und vom Rechtsrahmen ab.
Praxistipp: „Nachhaltigkeitserklärung“ ist der Begriff der ESRS, „Nachhaltigkeitsbericht“ der Begriff des deutschen Entwurfs. Gemeint ist derselbe Abschnitt des Lageberichts. Verwenden Sie in Richtlinien und Projektplänen einen Begriff einheitlich und verweisen Sie auf den anderen.
Mehr dazu: CSRD und ESRS nach Omnibus I
ESRS 1 Abs. 115 (Delegierte Verordnung (EU) 2023/2772) lautet: „Das Unternehmen gliedert seine Nachhaltigkeitserklärung in vier Teile in folgender Reihenfolge: allgemeine Informationen, Umweltinformationen (einschließlich Angaben gemäß Artikel 8 der Verordnung (EU) 2020/852), soziale Informationen und Governance-Informationen.“
Ab dem Geschäftsjahr 2027 gilt ESRS 1 Abs. 105 der Delegierten Verordnung (EU) 2026/1563. Die vier Teile bleiben, doch das Unternehmen darf eine andere Gliederung wählen, „sofern es eine begründete Erklärung für die Verwendung einer alternativen Struktur vorlegt und alle anderen Bestimmungen dieses Kapitels erfüllt“. Nach Abs. 104 müssen ESRS-Angaben von anderen Informationen im Lagebericht klar unterscheidbar sein, und die Struktur muss den Zugang in menschen- und maschinenlesbarer Form erleichtern.
| Teil | Standards | Inhalt |
|---|---|---|
| 1. Allgemeine Informationen | ESRS 2 | Grundlagen der Erstellung, Governance, Strategie, Wesentlichkeitsanalyse |
| 2. Umweltinformationen | ESRS E1–E5, Taxonomie-Angaben | Klimawandel, Umweltverschmutzung, Wasser, Biodiversität, Ressourcennutzung |
| 3. Soziale Informationen | ESRS S1–S4 | eigene Arbeitskräfte, Wertschöpfungskette, betroffene Gemeinschaften, Verbraucher |
| 4. Governance-Informationen | ESRS G1 | Unternehmensführung |
Praxistipp: Bleiben Sie auch ab 2027 bei der Viergliederung. Eine alternative Struktur müssen Sie begründen, und der Abschlussprüfer wird diese Begründung prüfen. Für Vergleichbarkeit und digitale Auszeichnung ist die Standardgliederung der sicherere Weg.
ESRS 2 bildet das Fundament. Die überarbeitete Fassung gliedert die Angabepflichten so:
| Bereich | Angabepflichten |
|---|---|
| Grundlagen | BP-1 Grundlagen für die Erstellung; BP-2 Angaben bei schrittweiser Einführung |
| Governance | GOV-1 Rolle der Verwaltungs-, Leitungs- und Aufsichtsorgane; GOV-2 Anreizsysteme; GOV-3 Erklärung zur Sorgfaltspflicht; GOV-4 Risikomanagement und interne Kontrollen der Nachhaltigkeitsberichterstattung |
| Strategie | SBM-1 Strategie, Geschäftsmodell und Wertschöpfungskette; SBM-2 Interessenträger; SBM-3 wesentliche Auswirkungen, Risiken und Chancen sowie finanzielle Effekte |
| Ermittlung und Bewertung | IRO-1 Verfahren der Wesentlichkeitsanalyse; IRO-2 wesentliche Auswirkungen, Risiken und Chancen sowie abgedeckte Angabepflichten |
Kern ist die doppelte Wesentlichkeit (ESRS 1 Abs. 35 neu): „Die doppelte Wesentlichkeit hat zwei Dimensionen: die Wesentlichkeit der Auswirkungen und die finanzielle Wesentlichkeit.“ Eine Auswirkung kann allein unter dem Gesichtspunkt der Auswirkungen wesentlich sein.
Praxistipp: GOV-4 verlangt Angaben zum internen Kontrollsystem der Nachhaltigkeitsberichterstattung. Binden Sie Rechnungswesen, Risikocontrolling und Interne Revision früh ein. Die Nachhaltigkeitsdaten brauchen dieselbe Kontrollqualität wie Finanzdaten.
Praxistipp: Bereiten Sie für 2027 eine eigenständige Taxonomie-Anlage vor. Das erleichtert die Prüfung und trennt die formelgebundenen Taxonomie-Kennzahlen von den ESRS-Angaben.
Mehr dazu: Was ist die EU-Taxonomie?
| Standard | Bezeichnung | Kernfrage |
|---|---|---|
| ESRS S1 | Arbeitskräfte des Unternehmens | Arbeitsbedingungen, Gleichbehandlung, Arbeitsrechte der eigenen Beschäftigten |
| ESRS S2 | Arbeitskräfte in der Wertschöpfungskette | Auswirkungen auf Beschäftigte bei Lieferanten und Abnehmern |
| ESRS S3 | Betroffene Gemeinschaften | Auswirkungen auf Gemeinschaften an Standorten und in der Lieferkette |
| ESRS S4 | Verbraucher und Endnutzer | Produktsicherheit, Information, Datenschutz, Zugang |
| ESRS G1 | Unternehmensführung | Unternehmenskultur, Korruptionsbekämpfung, Lieferantenbeziehungen, politisches Engagement |
Praxistipp: ESRS G1 ist für Compliance-Funktionen unmittelbar relevant. Prüfen Sie, ob Ihre Hinweisgeber-, Antikorruptions- und Lieferantenprozesse die notwendigen Daten liefern.
Informationen dürfen mittels Verweis auf andere Berichtsteile aufgenommen werden (ESRS 1 Kapitel 9.1 Set 1). Die überarbeiteten ESRS regeln das genauer.
Verweise dürfen die Lesbarkeit nicht beeinträchtigen (Abs. 120). Zusätzliche Angaben aus anderen Rechtsvorschriften oder Rahmenwerken, etwa GRI, sind zulässig, müssen aber als nicht aus der Wesentlichkeitsanalyse stammend gekennzeichnet sein (Abs. 107–109). Eine Kurzübersicht (Abs. 110) sowie Anlagen oder Unterabschnitte, etwa Indizes und Verweistabellen (Abs. 111), sind möglich.
Praxistipp: Für Institute erlaubt Abs. 117 f) den Verweis auf die ESG-Offenlegung nach Säule 3. Die Informationen müssen dem Konsolidierungskreis der Nachhaltigkeitserklärung entsprechen und erforderlichenfalls ergänzt werden. Klären Sie früh, ob Ihre Säule-3-Offenlegung die gleiche Prüfungssicherheit erreicht.
Die Rechtsstände lassen sich in drei Zeitebenen trennen. Stand ist Oktober 2026.
| Thema | Heute | Ab Geschäftsjahr 2027 |
|---|---|---|
| Begriff und Standort | Nichtfinanzielle Erklärung nach §§ 289b–289e, 315b–315c HGB, für Kreditinstitute § 340a Abs. 1a HGB; gesonderter Bericht zulässig (§ 289b Abs. 3 HGB) | Nachhaltigkeitsbericht als klar erkennbarer Abschnitt des Lageberichts (§ 289b Abs. 1 HGB-E); gesonderter Bericht entfällt |
| Rahmenwerk | ESRS nur als freiwilliges Rahmenwerk (§ 289d HGB); EU: ESRS Set 1 (Delegierte Verordnung (EU) 2023/2772, geändert durch (EU) 2025/1416) | Überarbeitete ESRS (Delegierte Verordnung (EU) 2026/1563), in Kraft am 10.11.2026 |
| Aufbau | Vier Teile nach ESRS 1 Abs. 115 | Vier Teile nach ESRS 1 Abs. 105, begründete Abweichung möglich |
| Taxonomie-Angaben | Im Umweltteil, gesondert erkennbar (ESRS 1 Abs. 113 Set 1) | Gesonderte Anlage möglich (ESRS 1 Abs. 106 neu) |
| Prüfung | Abschlussprüfer prüft nur das Vorlegen (§ 317 Abs. 2 Satz 4 HGB); inhaltliche Prüfung durch den Aufsichtsrat (§ 171 Abs. 1 AktG) | Prüfung mit begrenzter Sicherheit; EU-Prüfungsstandards bis 01.07.2027 (Richtlinie (EU) 2026/470) |
| Gegenstand | Zeitpunkt | Fundstelle |
|---|---|---|
| Überarbeitete ESRS | Erlass im Juli 2026, Inkrafttreten am 10.11.2026, Anwendung ab Geschäftsjahr 2027 | Delegierte Verordnung (EU) 2026/1563, Art. 3 |
| Wahlrecht für das Geschäftsjahr 2026 | Bisherige oder überarbeitete ESRS; Angabe der Fassung in der Erklärung | Erwägungsgrund 9 der Delegierten Verordnung (EU) 2026/1563 |
| Umsetzung von Omnibus I | bis 19.03.2027 | Richtlinie (EU) 2026/470 |
| EU-Prüfungsstandards | bis 01.07.2027 | Richtlinie (EU) 2026/470 |
| CSRD-Umsetzungsgesetz | Regierungsentwurf im September 2025, Änderungsantrag im März 2026, Anhörung im April 2026; Verabschiedung steht nach den vorliegenden Quellen aus | Gesetzgebungsverfahren im Bundestag |
| Gesonderter nichtfinanzieller Bericht | spätestens vier Monate nach dem Abschlussstichtag | § 289b Abs. 3 HGB |
Für das Geschäftsjahr 2026 dürfen Unternehmen zwischen den bisherigen ESRS (in der Fassung der Delegierten Verordnung (EU) 2025/1416) und den überarbeiteten ESRS wählen. Sie müssen in der Nachhaltigkeitserklärung klar angeben, welche Fassung sie anwenden. Freiwillige Frühanwendung schränkt die Erleichterungen nicht ein (ESRS 1 Abs. 121 neu). Ab 2027 gelten diese Erleichterungen:
Praxistipp: Nutzen Sie die Erleichterungen bewusst und dokumentieren Sie sie in BP-2. Sie gelten nur vorbehaltlich der Regeln in ESRS 2 Abs. 7–10. Prüfen Sie deshalb, welche Grundangaben trotzdem erforderlich sind.
Der Abschlussprüfer prüft bei der nichtfinanziellen Erklärung „nur …, ob die nichtfinanzielle Erklärung … vorgelegt wurde“ (§ 317 Abs. 2 Satz 4 HGB). Die inhaltliche Prüfung liegt beim Aufsichtsrat, der den Lagebericht und einen gesonderten nichtfinanziellen Bericht prüft (§ 171 Abs. 1 AktG). Künftig wird die Nachhaltigkeitsberichterstattung mit begrenzter Sicherheit geprüft; die Kommission muss Prüfungsstandards bis zum 01.07.2027 annehmen (Richtlinie (EU) 2026/470).
Praxistipp: Informieren Sie Aufsichtsrat und Prüfungsausschuss über Fassung, Struktur und Erleichterungen. Sie tragen schon heute die inhaltliche Prüfungsverantwortung.
Mehr dazu: CSRD und ESRS nach Omnibus I (Anwendungsbereich, Schwellenwerte, CSDDD)
Mehr dazu: Executive Education für Aufsichtsrat und Vorstand
Mehr dazu: Seminare für C-Level und CFO
Mit diesen zehn Fragen prüfen Sie den Aufbau Ihrer Nachhaltigkeitserklärung vor der Aufstellung des Lageberichts.
| Nr. | Prüffeld | Prüffrage | Normbezug |
|---|---|---|---|
| 1 | Pflicht | Besteht für das Geschäftsjahr eine Pflicht zur nichtfinanziellen Erklärung oder Nachhaltigkeitserklärung? | § 289b Abs. 1, § 340a Abs. 1a HGB; künftig § 289b HGB-E |
| 2 | Rahmenwerk | Ist das Rahmenwerk angegeben, für 2026 auch die ESRS-Fassung? | § 289d HGB; Erwägungsgrund 9 (EU) 2026/1563 |
| 3 | Standort | Steht die Erklärung in einem gesonderten Abschnitt des Lageberichts oder als zulässiger gesonderter Bericht? | ESRS 1 Abs. 110 Set 1 / Abs. 103 neu; § 289b Abs. 3 HGB |
| 4 | Gliederung | Ist sie in vier Teile in der vorgeschriebenen Reihenfolge gegliedert, oder ist eine Abweichung begründet? | ESRS 1 Abs. 115 Set 1 / Abs. 105 neu |
| 5 | Darstellung | Sind ESRS-Angaben vom übrigen Lagebericht unterscheidbar und maschinenlesbar aufbereitet? | ESRS 1 Abs. 104 neu |
| 6 | Taxonomie | Sind die Taxonomie-Angaben gesondert erkennbar oder in einer Anlage enthalten? | ESRS 1 Abs. 113 Set 1 / Abs. 106 neu |
| 7 | Verweise | Erfüllen Verweise die Bedingungen, insbesondere gleiche Prüfungssicherheit? | ESRS 1 Kapitel 9.1 Set 1 / Abs. 117–120 neu |
| 8 | Zusatzangaben | Sind zusätzliche Angaben als solche gekennzeichnet? | ESRS 1 Abs. 107–109 neu |
| 9 | Erleichterungen | Sind genutzte Erleichterungen in BP-2 offengelegt? | ESRS 2 BP-2; ESRS 1 Abs. 121–127 neu |
| 10 | Aufsichtsrat | Hat der Aufsichtsrat die Erklärung geprüft? | § 171 Abs. 1 AktG |
Diese Schritte sind No-Regret-Maßnahmen: Sie lohnen sich unabhängig davon, wann das CSRD-Umsetzungsgesetz verabschiedet wird.
Die ESRS-Nachhaltigkeitserklärung ist ein gesonderter Abschnitt des Lageberichts mit vier Teilen in fester Reihenfolge. Die überarbeiteten ESRS lockern die Gliederung und schaffen Spielraum bei Taxonomie-Anlage, Verweisen und Erleichterungen, verlangen dafür aber Begründung und Dokumentation.
Der Beitrag ersetzt keine Rechtsberatung und keine Abstimmung mit dem Abschlussprüfer.
Primärquellen, geordnet nach Rang. Rechtsstand der Auswertung: Oktober 2026.
Wer die ESRS-Nachhaltigkeitserklärung im eigenen Team aufbauen will, findet bei S+P Seminare Qualifizierung nach Rolle und Thema.
Anwendungsbereich, Schwellenwerte und CSDDD.
Hintergrund zu den Taxonomie-Angaben im Umweltteil.
Seminare zur Prüfungs- und Überwachungsverantwortung.
Seminare für die Geschäftsleitung.
Methoden für Datenqualität und Berichtswesen.
Weitere Beiträge zu Regulatorik und Governance.
Fehlen intern die Kapazitäten, um die ESRS-Nachhaltigkeitserklärung vorzubereiten, unterstützt S+P Compliance bei der Umsetzung.

Achim Schulz kennt die Führungsebene aus eigener Verantwortung – langjährig als Vorstand bei Banken und Geschäftsführer sowie als Interim-Manager in Industrieunternehmen. Diese Doppelperspektive aus Finanzsektor und Realwirtschaft prägt seine Beiträge für CEO, COO und CFO. Er kennt das Zusammenspiel von Geschäftsleitung, Aufsichtsrat und Gesellschaftern aus der Praxis und übersetzt strategische wie aufsichtsrechtliche Anforderungen in umsetzbare, haftungssichere Führungsentscheidungen – praxisnah und auf Augenhöhe mit dem Management.
LinkedIn-Profil → · Redaktion & Experten →
