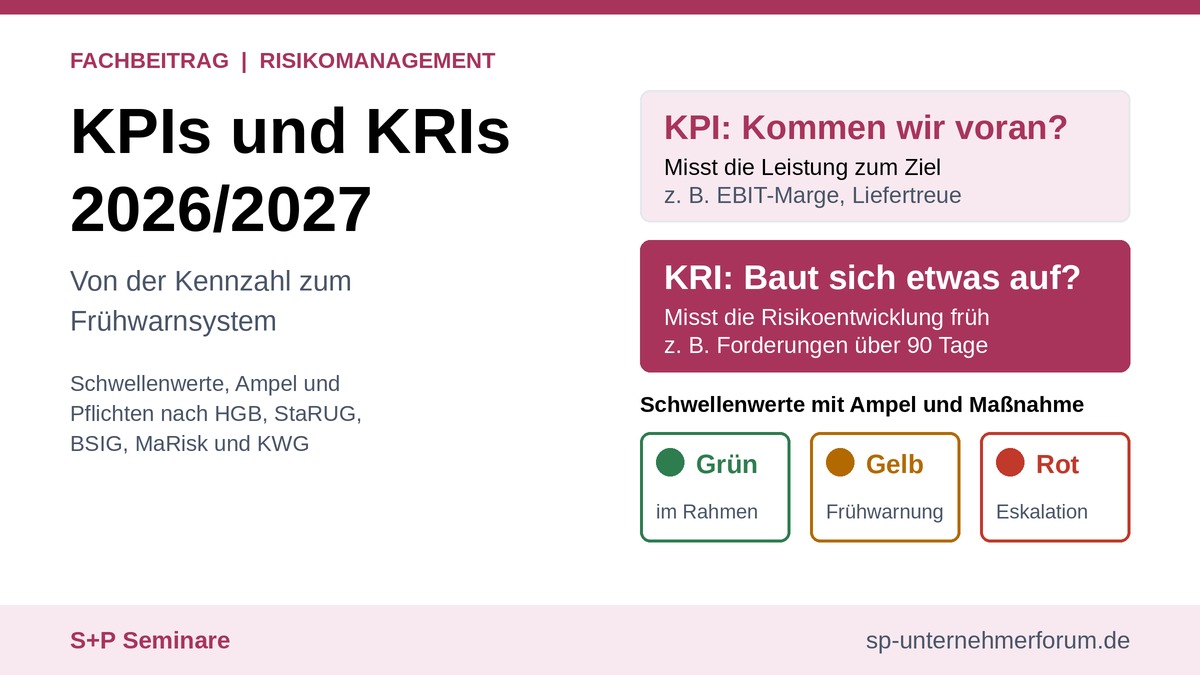
KPI: Kommen wir voran?
Er misst die Leistung im Verhältnis zu einem Ziel. Beispiele sind Umsatzwachstum, EBIT-Marge und Liefertreue.
LeistungKPIs und KRIs beantworten zwei verschiedene Fragen: Kommen wir voran, und baut sich etwas auf, das uns gefährdet? Dieser Leitfaden zeigt, wie du beide unterscheidest, mit Schwellenwerten und Ampel versiehst und nach HGB, StaRUG, BSIG, MaRisk und KWG prüfungssicher berichtest.
Viele Unternehmen messen viel und steuern wenig. Ein Dashboard mit 60 Kennzahlen ohne Schwellenwerte zeigt Zahlen, warnt aber nicht. Key Performance Indicators (KPIs) messen, ob du deine Ziele erreichst. Key Risk Indicators (KRIs) zeigen früh, ob sich ein Risiko aufbaut, das diese Ziele gefährdet.
Beides ist nicht nur gute Praxis, sondern teilweise Gesetz: Der Lagebericht muss die bedeutsamsten finanziellen Leistungsindikatoren analysieren (§ 289 Abs. 1 Satz 3 HGB). Alle juristischen Personen müssen bestandsgefährdende Entwicklungen früh erkennen (§ 1 StaRUG). NIS2-Einrichtungen müssen die Wirksamkeit ihrer Sicherheitsmaßnahmen bewerten (§ 30 Abs. 2 Satz 2 Nr. 6 BSIG). Banken brauchen für ihren ESG-Risikoplan „quantifizierbare Ziele und Kennzahlen“ (§ 26d KWG).
Wirksam werden Kennzahlen erst mit klaren Definitionen, Schwellenwerten und festen Maßnahmen. Ein KRI ist deshalb keine Risikoart, sondern eine messbare Größe mit Einheit, Turnus und Schwellenwert.
Der Beitrag zeigt, wie du KPIs und KRIs unterscheidest, sinnvoll auswählst, mit Schwellenwerten versiehst und prüfungssicher berichtest. Er dient der allgemeinen Information und ersetzt keine Rechtsberatung im Einzelfall.
Er misst die Leistung im Verhältnis zu einem Ziel. Beispiele sind Umsatzwachstum, EBIT-Marge und Liefertreue.
LeistungEr misst, wie sich ein Risiko entwickelt, bevor ein Schaden eintritt. Beispiele sind die Abhängigkeit von einem Kunden oder Lieferanten, die Anzahl kritischer offener Schwachstellen und Limitauslastungen.
WarnungRisikoarten sind keine KRIs: „Kreditrisiko“ oder „Marktrisiko“ bezeichnen Kategorien. Ein KRI ist eine messbare Größe mit Einheit, Turnus und Schwellenwert, zum Beispiel „Anteil der Forderungen über 90 Tage überfällig in % des Forderungsbestands, monatlich, gelb ab 5 %, rot ab 8 %“.
Frühindikator und Spätindikator: Ein guter KRI ist ein Frühindikator, zum Beispiel ein sinkender Auftragseingang. Ein Schaden, der bereits eingetreten ist, ist ein Spätindikator und eignet sich eher als KPI oder Verlustkennzahl.
Verknüpfung: Jeder wesentliche KPI braucht mindestens einen KRI, der früh zeigt, was ihn gefährdet. Beispiel: Zum KPI Liefertreue gehört der KRI Anteil des Einkaufsvolumens bei Lieferanten mit nur einer Bezugsquelle.
Praxis-Tipp: Schreib zu jeder Kennzahl einen Steckbrief mit Definition, Formel, Datenquelle, Turnus, Verantwortlichem, Schwellenwerten und der Maßnahme, die bei „rot“ folgt.
| Bereich | Norm | Anforderung (Wortlaut bzw. Kern) |
|---|---|---|
| Lagebericht | § 289 Abs. 1 Satz 3 HGB | „In die Analyse sind die für die Geschäftstätigkeit bedeutsamsten finanziellen Leistungsindikatoren einzubeziehen und unter Bezugnahme auf die im Jahresabschluss ausgewiesenen Beträge und Angaben zu erläutern.“ |
| Lagebericht (große Kapitalgesellschaften) | § 289 Abs. 3 HGB | Gilt entsprechend „für nichtfinanzielle Leistungsindikatoren, wie Informationen über Umwelt- und Arbeitnehmerbelange“ |
| Risikobericht | § 289 Abs. 1 Satz 4 HGB | Voraussichtliche Entwicklung mit wesentlichen Chancen und Risiken beurteilen und erläutern; Annahmen angeben |
| Krisenfrüherkennung | § 1 StaRUG | Bestandsgefährdende Entwicklungen fortlaufend überwachen |
| Aktiengesellschaft | § 91 Abs. 2 AktG | Überwachungssystem zur Früherkennung bestandsgefährdender Entwicklungen |
| NIS2-Einrichtungen | § 30 Abs. 2 Satz 2 Nr. 6 BSIG | „Konzepte und Verfahren zur Bewertung der Wirksamkeit von Risikomanagementmaßnahmen im Bereich der Sicherheit in der Informationstechnik“ |
| Institute: Frühwarnung | MaRisk AT 4.3.2 Tz. 2 | „Hierzu muss das Institut geeignete Indikatoren für die frühzeitige Identifizierung von Risiken sowie von risikoartenübergreifenden Effekten ableiten.“ |
| Institute: Kreditgeschäft | MaRisk BTO 1.3.1 Tz. 2 | Auf Basis quantitativer und qualitativer Risikomerkmale Indikatoren für eine frühzeitige Risikoidentifizierung entwickeln. Beim Auslösen von Frühwarnindikatoren sind die betroffenen Engagements zu überprüfen und bei Bedarf in eine Watchlist aufzunehmen. |
| Institute: notleidende Kredite (NPE) | MaRisk AT 4.4.1 Tz. 2 (Erläuterung) | Die Umsetzung der NPE-Strategie ist anhand NPE-bezogener Leistungsindikatoren (Key Performance Indicators, KPI) zu überprüfen |
| Institute: ESG | § 26d Abs. 1 Satz 2 Nr. 3 KWG | ESG-Risikoplan mit angemessenen und quantifizierbaren Zielen und Kennzahlen sowie Verfahren zu deren Überwachung; Horizont von mindestens 10 Jahren |
Praxis-Tipp: Ordne jede Pflichtkennzahl ihrer Norm zu. So weißt du, welche Kennzahlen Prüfer zuerst sehen wollen und welche du selbst gestalten kannst.
Typische Leistungskennzahlen aus Vertrieb und Marketing bleiben die Grundlage; ergänze sie um Zielwerte und Verantwortliche.
BestandKennzahlen dieser Bereiche gehören in dieselbe Systematik: ein bis drei KPIs je Ziel, jeweils mit Steckbrief.
BestandEBIT-Marge, Free Cashflow, Working-Capital-Reichweite (DSO, DIO, DPO), Eigenkapitalquote und Verschuldungsgrad (Nettofinanzverbindlichkeiten zu EBITDA). Sie gehören in der Regel auch zu den „bedeutsamsten finanziellen Leistungsindikatoren“ im Lagebericht.
NeuFür große Kapitalgesellschaften nach § 289 Abs. 3 HGB: Energieverbrauch je Einheit, Fluktuation, Unfallquote, Weiterbildungsstunden.
NeuRegel: Pro Ziel ein bis drei KPIs. Mehr Kennzahlen machen die Steuerung schwerer, nicht besser.
| Risikoart | KRI (messbar) | Turnus | Beispiel-Schwellen gelb / rot |
|---|---|---|---|
| Forderungsausfall | Forderungen über 90 Tage überfällig in % | monatlich | 5 % / 8 % |
| Liquidität | Liquiditätsreichweite in Wochen (13-Wochen-Planung) | wöchentlich | < 8 / < 4 Wochen |
| Finanzierung | Abstand zum Financial Covenant (z. B. Verschuldungsgrad) | quartalsweise | < 20 % / < 10 % Puffer |
| Konzentration | Umsatzanteil der Top-3-Kunden | quartalsweise | > 40 % / > 50 % |
| Lieferkette | Einkaufsvolumen bei Lieferanten mit nur einer Bezugsquelle in % | quartalsweise | > 30 % / > 50 % |
| Währung | Ungesicherte Fremdwährungsposition in % des EBIT | monatlich | > 10 % / > 20 % |
| IT-Sicherheit | Kritische Schwachstellen länger als 14 Tage offen; Patch-Quote; Klickrate bei Phishing-Simulationen | monatlich | > 0 / > 5 kritische |
| Personal | Fluktuation in Schlüsselfunktionen; Stellen ohne Vertretung | quartalsweise | > 10 % / > 15 % |
| Compliance | Überfällige Maßnahmen aus Prüfungsfeststellungen; offene Hinweisgeberfälle über 3 Monate | monatlich | > 3 / > 5 |
| Kreditinstitute | Limitauslastung; Engagements auf der Watchlist; NPE-Quote | gemäß MaRisk | institutsindividuell |
Wichtig: Die Schwellenwerte sind Beispiele und keine Branchenstandards. Lege sie aus Risikoappetit, Tragfähigkeit und Historie ab und lege sie unternehmensindividuell fest.
Der Wert liegt innerhalb der Toleranz. Es sind keine Maßnahmen nötig, die Kennzahl wird im Turnus weiter beobachtet.
Status: erfülltDer Wert nähert sich der Grenze. Es folgen Ursachenanalyse und engere Beobachtung.
Status: teilweiseLimit oder Toleranz sind überschritten. Es folgen Eskalation an die Geschäftsleitung und ein Maßnahmenbeschluss.
Status: offenHerleitung: Die Schwellenwerte kommen aus dem Risikoappetit und der Risikotragfähigkeit, nicht aus dem Bauchgefühl. In Instituten legt die Geschäftsleitung den Risikoappetit in der Risikostrategie fest (MaRisk AT 4.2 Tz. 2).
Prozessbezug: Ein Signal muss zu einer Maßnahme führen. MaRisk BTO 1.3 verlangt ausdrücklich eine „prozessbezogene Komponente“: Signale müssen „zeitnah zu geeigneten Maßnahmen“ führen.
Überprüfung: Frühwarnindikatoren „müssen regelmäßig überprüft und bei Bedarf angepasst werden“ (BTO 1.3.1 Tz. 2). Dieser Gedanke passt für jedes Unternehmen.
Praxis-Tipp: Lege für jede rote Ampel vorab fest, wer innerhalb welcher Frist informiert wird und welche Maßnahmen zur Auswahl stehen.
| Thema | Stand Oktober 2026 | Bedeutung für Kennzahlen |
|---|---|---|
| NIS2 / BSIG | Seit 06.12.2025 | Wirksamkeit der Sicherheitsmaßnahmen messbar machen. Das BSI nennt die Patch-Quote, Reaktionszeiten auf Vorfälle und Ergebnisse von Phishing-Simulationen als Beispiele und strebt messbare Prozesse an (Reifegrad 4). |
| ESG-Risikoplan | § 26d KWG seit 01.04.2026; kleine und nicht komplexe Institute ab 11.01.2027 | Quantifizierbare ESG-Kennzahlen; kleine Institute können qualitativ beschreiben (§ 26d Abs. 1 Satz 4 KWG) |
| 9. MaRisk-Novelle | Seit 30.06.2026; zusätzliche Anforderungen bis 01.01.2027 | Indikatoren zur Frühwarnung (AT 4.3.2 Tz. 2) und Watchlist (BTO 1.3.1) |
| DORA | Seit 17.01.2025 | IKT-Vorfälle, Drittparteien und Testergebnisse als KRIs |
| CSRD (Omnibus I) | RL (EU) 2026/470; deutsches Umsetzungsgesetz nach den ausgewerteten Quellen noch offen | Nachhaltigkeitskennzahlen nur noch für Unternehmen über 1.000 Beschäftigte und 450 Mio. € Umsatz; Leistungsindikatoren nach § 289 Abs. 3 HGB bleiben |
| KI im Controlling | KI-VO; MaRisk AT 4.3.4 für Institute | KI-gestützte Kennzahlen und Prognosen müssen validiert und erklärbar sein |
Legt den Risikoappetit fest (in Instituten MaRisk AT 4.2 Tz. 2), bestätigt Schwellenwerte und beschließt Maßnahmen bei „rot“.
EntscheidenVerantwortet die KPIs und die bedeutsamsten finanziellen Leistungsindikatoren im Lagebericht (§ 289 Abs. 1 Satz 3 HGB) samt einheitlicher Definitionen.
KPIsLeitet KRIs und Schwellenwerte methodisch ab, berichtet die Ampel mit Beurteilung und prüft die Wirksamkeit der Indikatoren (in Instituten AT 4.3.2 Tz. 2).
KRIsLiefern Daten in vereinbarter Qualität und setzen Maßnahmen um, wenn ein KRI auf gelb oder rot springt.
Daten und MaßnahmenBewertet die Wirksamkeit der Sicherheitsmaßnahmen mit Kennzahlen wie Patch-Quote und Reaktionszeiten (§ 30 Abs. 2 Satz 2 Nr. 6 BSIG).
NIS2Wird in Instituten mindestens vierteljährlich informiert (MaRisk AT 3.2 Tz. 2) und überwacht in der AG das Früherkennungssystem (§ 91 Abs. 2 AktG).
Überwachen„Marktrisiko“ ist keine Kennzahl. Ohne Einheit, Turnus und Schwellenwert fehlt die Grundlage für einen Indikator.
MaRisk AT 4.3.2 Tz. 2Dann gibt es keine Frühwarnung, nur ein Zahlenbild.
§ 1 StaRUGEingetretene Schäden kommen zu spät, um noch gegenzusteuern.
MaRisk BTO 1.3.1 Tz. 2Das Wesentliche geht unter. Der Lagebericht verlangt die bedeutsamsten Indikatoren, nicht alle.
§ 289 Abs. 1 Satz 3 HGBControlling, Risikocontrolling und Fachbereiche rechnen unterschiedlich, die Zahlen stimmen nicht mit dem Jahresabschluss überein.
§ 289 Abs. 1 Satz 3 HGBKRIs, die nie anschlagen, müssen überprüft werden. Geprüft wird auch, ob Maßnahmen wirken.
MaRisk BTO 1.3.1 Tz. 2; § 30 BSIGGehe die neun Prüffelder durch und markiere jedes, das du nicht mit „ja“ beantworten kannst. Der Normbezug zeigt, wo du nachlesen musst; der typische Befund beschreibt, woran es in der Praxis häufig hakt.
| Prüffeld | Prüffrage | Normbezug | Typischer Befund |
|---|---|---|---|
| Zielbezug | Sind für jedes strategische Ziel bis zu drei KPIs definiert? | § 289 Abs. 1 Satz 3 HGB | Kennzahlen ohne Zielbezug |
| Frühindikatoren | Gibt es für jedes wesentliche Risiko mindestens einen KRI als Frühindikator? | MaRisk AT 4.3.2 Tz. 2; § 1 StaRUG | Nur Spätindikatoren im Bericht |
| Steckbrief | Gibt es je Kennzahl einen Steckbrief mit Definition, Formel, Quelle, Turnus und Verantwortlichem? | § 289 Abs. 1 Satz 3 HGB | Definitionen nur im Kopf der Bearbeiter |
| Schwellenwerte | Sind die Schwellen für gelb und rot aus Risikoappetit und Tragfähigkeit hergeleitet? | MaRisk AT 4.2 Tz. 2 | Schwellen nach Bauchgefühl |
| Eskalation | Sind Eskalationsweg und Maßnahmenkatalog für „rot“ festgelegt? | MaRisk BTO 1.3 | Signal ohne Folge |
| Pflichtkennzahlen | Sind Pflichtkennzahlen den Normen zugeordnet (HGB, StaRUG, BSIG, MaRisk, KWG)? | § 289 HGB; § 1 StaRUG; § 30 BSIG | Zuordnung fehlt, Prüfer fragen zuerst danach |
| Datenqualität | Ist die Datenqualität geprüft und sind Definitionen mit Controlling und Risikocontrolling abgestimmt? | § 289 Abs. 1 Satz 3 HGB | Zahlen weichen zwischen Berichten ab |
| Bericht | Enthält der Bericht Kommentar und Beurteilung, nicht nur Zahlen? | MaRisk AT 3.2 Tz. 2 | Reine Zahlenwüste |
| Überprüfung | Wird jährlich geprüft, ob die KRIs rechtzeitig gewarnt haben? | MaRisk BTO 1.3.1 Tz. 2 | Keine Rückschau auf Warnwirkung |
Strategie, Planungsrechnung und Risikotragfähigkeit bilden den Rahmen.
GrundlageErgebnis der Risikoinventur.
RisikenEin bis drei pro Ziel bzw. wesentlichem Risiko. Jeder KPI wird mit einem KRI verknüpft.
AuswahlDefinition, Quelle, Turnus, Verantwortlicher, Schwellen und Validierung der Daten.
QualitätAmpel, Kommentar mit Beurteilung, Maßnahmen und Fristen. In Instituten wird das Aufsichtsorgan mindestens vierteljährlich informiert (MaRisk AT 3.2 Tz. 2).
BerichtMindestens jährlich und anlassbezogen. Prüfe, ob die KRIs tatsächlich vor Schäden gewarnt haben.
WirkungKPIs und KRIs ergänzen sich: KPIs zeigen, ob du deine Ziele erreichst. KRIs warnen, bevor ein Risiko sie gefährdet. Wirksam werden beide erst mit klaren Definitionen, Schwellenwerten und festen Maßnahmen. Für Lagebericht, Krisenfrüherkennung, NIS2 und Bankaufsicht sind Kennzahlen inzwischen auch rechtlich gefordert.
Ein KPI misst die Leistung im Verhältnis zu einem Ziel, etwa Umsatzwachstum oder Liefertreue. Ein KRI zeigt früh an, dass sich ein Risiko aufbaut, etwa steigende Forderungsausfälle oder eine wachsende Abhängigkeit von einzelnen Lieferanten. KPIs schauen auf Ergebnisse, KRIs auf Warnsignale.
Nein. Das sind Risikoarten. Ein KRI ist eine messbare Kennzahl mit Einheit, Turnus und Schwellenwert. Ein Beispiel ist der Anteil der Forderungen, die mehr als 90 Tage überfällig sind.
Als Faustregel ein bis drei KPIs pro strategischem Ziel und mindestens ein KRI pro wesentlichem Risiko. Entscheidend ist nicht die Zahl, sondern dass jede Kennzahl einen Schwellenwert und eine zugeordnete Maßnahme hat.
Leite sie aus Risikoappetit, Risikotragfähigkeit und den eigenen historischen Daten ab. Lege mindestens eine Frühwarnstufe (gelb) und eine Eskalationsstufe (rot) fest und überprüfe die Werte regelmäßig.
Ja, teilweise. Der Lagebericht muss die bedeutsamsten finanziellen Leistungsindikatoren analysieren, große Kapitalgesellschaften auch nichtfinanzielle (§ 289 HGB). § 1 StaRUG verlangt eine Krisenfrüherkennung. NIS2-Einrichtungen müssen die Wirksamkeit ihrer Sicherheitsmaßnahmen bewerten (§ 30 Abs. 2 Satz 2 Nr. 6 BSIG). Institute müssen Frühwarnindikatoren ableiten (MaRisk AT 4.3.2, BTO 1.3.1) und im ESG-Risikoplan Kennzahlen festlegen (§ 26d KWG).
KI kann Muster und Frühwarnsignale schneller erkennen. Die Ergebnisse müssen aber nachvollziehbar und validiert sein. Für Institute gelten die Anforderungen an Modelle ausdrücklich auch für KI (MaRisk AT 4.3.4 Tz. 1).
Der Wortlaut von § 26d KWG und § 30 BSIG ist hier nicht verlinkt, weil kein amtlicher Direktlink vorliegt; die Zitate sind vor Veröffentlichung gegen die Gesetzesfassung zu prüfen.
Limitsystem, Stresstests, Risikobericht und Kennzahlen praxisnah: Das Seminar vermittelt die Methoden, mit denen du KRIs herleitest, Schwellenwerte festlegst und berichtest.
Zum Seminar Risikomanagement und IKSPlanung, Kennzahlen und Steuerung aus Sicht von Finanzbereich und Controlling, etwa für Liquiditätsreichweite und Covenants.
Zu den Seminaren Finance und Treasury