Lehrgang Geldwäschebeauftragter
Sachkunde für Beurteilung, Meldung und Organisation der Geldwäscheprävention.
Zum AngebotLehrgangFachbeitrag Geldwäscheprävention
Eine Verdachtsmeldung nach § 43 GwG ist keine Strafanzeige und kein Vorwurf. Sie ist eine verwaltungsrechtliche Pflicht, die unterhalb des strafprozessualen Anfangsverdachts ansetzt. Wer zu spät, unvollständig oder gar nicht meldet, riskiert ein Bußgeld; im ungünstigen Fall kommt der Vorwurf der leichtfertigen Geldwäsche nach § 261 Abs. 6 StGB hinzu.
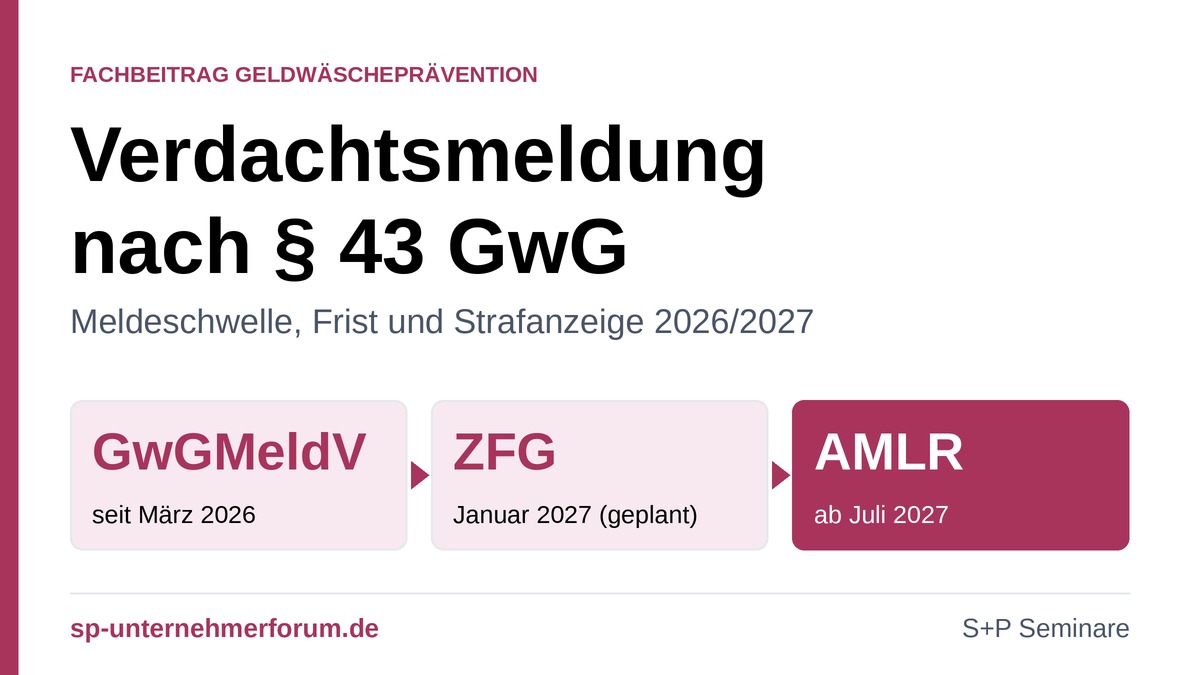
Der Rahmen verschiebt sich in drei Stufen. Seit März 2026 gilt die GwG-Meldeverordnung (GwGMeldV) mit Pflichtangaben in goAML. Der Bundestag berät das Gesetz zur Stärkung der Zollverwaltung und der Bekämpfung der Finanzkriminalität (ZFG), das die Meldeschwelle neu formuliert; die erste Lesung fand im Oktober 2026 statt, ein Inkrafttreten im Januar 2027 ist geplant, aber nicht gesichert. Ab Juli 2027 gilt mit Art. 69 bis 73 AMLR erstmals ein EU-einheitliches Melderegime.
Der Druck wächst auch von der Fallzahl her: Die FIU hat 2025 insgesamt 374.693 Verdachtsmeldungen erhalten, nach 265.708 im Jahr 2024 – ein Plus von rund 41 Prozent. Wer Meldungen bewertet, braucht dafür Sachkunde und einen belastbaren Prozess.
Dieser Beitrag zeigt Ihnen, wann Sie melden müssen, wie Sie richtig melden, was danach gilt und wann zusätzlich eine Strafanzeige in Betracht kommt. Er bleibt der Hub für Meldeschwelle, Meldeweg, Stillhalten und Strafanzeige; die Rückmeldung der FIU (§ 41 GwG) und Details zum Verbot der Informationsweitergabe behandeln eigene Beiträge.
| Rechtsstand | Inhalt | Zeitpunkt |
|---|---|---|
| Geltend | §§ 43 bis 49 GwG, § 261 StGB (Fassung seit 18.03.2021), BaFin-Auslegungs- und Anwendungshinweise (AuA) Allgemeiner Teil (Stand Juli 2025) Kap. 10, Orientierungshilfe BaFin/FIU (geändert 28.11.2025), GwGMeldV | GwGMeldV seit März 2026 |
| Übergang | ZFG-Entwurf (BT-Drs. 21/8282): neue Formulierung der Meldeschwelle in § 43 Abs. 1 Nr. 1, Bußgeld für fehlende Registrierung (§ 56 Abs. 1 Nr. 69a), erweiterte FIU-Befugnis in § 40; AMLA-ITS zum Meldeformat | ZFG: erste Lesung im Oktober 2026, Inkrafttreten im Januar 2027 geplant; ITS: Übermittlung an die Kommission bis November 2026 |
| Künftig | Art. 69 bis 73 AMLR (Verordnung (EU) 2024/1624); nationales Anpassungsgesetz noch nicht vorgelegt | ab Juli 2027 |
Dieser Beitrag ersetzt keine Rechtsberatung.
Nach § 43 Abs. 1 Satz 1 GwG müssen Verpflichtete unverzüglich melden, wenn Tatsachen darauf hindeuten, dass
Die Meldepflicht gilt unabhängig von der Höhe der Transaktion. Sie erfasst auch abgelehnte, noch nicht ausgeführte und bereits durchgeführte Transaktionen sowie die Anbahnung einer Geschäftsbeziehung (BaFin-AuA, Kap. 10.3).
Nr. 3 ist eine eigenständige Meldepflicht: Sie besteht unabhängig von Nr. 1 und 2 und unabhängig von der Beendigungspflicht nach § 10 Abs. 9 GwG (BaFin-AuA, Kap. 10.4).
Der ZFG-Entwurf will Nr. 1 an eine „rechtswidrige Tat im Sinne des § 261 des Strafgesetzbuches“ anknüpfen und damit den Wortlaut an den All-Crimes-Ansatz des § 261 StGB angleichen. Geplant ist das für Januar 2027.
Art. 69 Abs. 1 AMLR verlangt eine Meldung, wenn der Verpflichtete weiß, vermutet oder berechtigten Grund zu der Annahme hat, dass Mittel oder Tätigkeiten aus kriminellen Tätigkeiten stammen oder mit Terrorismusfinanzierung zusammenhängen. Das gilt unabhängig vom Betrag, ausdrücklich auch bei versuchten Transaktionen und wenn die Kundensorgfaltspflichten nicht erfüllt werden können.
Der Verdachtsgrad des § 43 GwG liegt unterhalb des Anfangsverdachts nach § 152 Abs. 2 i. V. m. § 160 StPO. Erforderlich, aber auch ausreichend sind Tatsachen, die auf einen meldepflichtigen Sachverhalt hindeuten. Gewissheit über eine Vortat ist nicht nötig.
Hilfreich sind das Eckpunktepapier von FIU, BaFin und AFCA zu Sachverhalten, die grundsätzlich keine Meldepflicht auslösen, sowie die FIU-Typologiepapiere im geschützten Bereich der FIU-Website.
Die AMLR-Formel „know, suspect or have reasonable grounds to suspect“ ist ebenfalls niedrigschwellig. Die AMLA erstellt nach Art. 69 Abs. 5 AMLR Leitlinien zu Indikatoren verdächtiger Tätigkeiten.
Unverzüglich heißt ohne schuldhaftes Zögern (§ 121 BGB). Nach der gemeinsamen Orientierungshilfe von BaFin und FIU ist die Meldung regelmäßig am gleichen, spätestens am folgenden Werktag nach Bejahung des Verdachts abzugeben. Auch die vorgelagerte interne Beurteilung durch die Beschäftigten muss ohne schuldhafte Verzögerung erfolgen.
Vollständig ist eine Meldung, wenn alle bekannten meldungsrelevanten Tatsachen in den goAML-Formfeldern beziehungsweise im XML-Format enthalten sind – nicht nur in Anlagen.
Die AMLA legt nach Art. 69 Abs. 3 AMLR in einem ITS EU-weite Meldevorlagen fest: gemeinsame und tätigkeitsspezifische Datenpunkte, maschinenlesbar, Übermittlung über die Plattformen der FIU, phasenweise Einführung. Auf Auskunftsersuchen der FIU ist binnen fünf Arbeitstagen zu antworten; die FIU kann die Frist in dringenden Fällen auf unter 24 Stunden verkürzen (Art. 69 Abs. 1 UAbs. 3 AMLR).
| Funktion | Aufgabe | Normbezug |
|---|---|---|
| Beschäftigte | Auffälligkeiten ohne schuldhafte Verzögerung intern melden; keine eigene Verdachtsmeldung, wenn die Meldestelle die interne Meldung nicht für meldepflichtig hält. Möglich bleibt die Nutzung der internen oder der BaFin-Hinweisgeberstelle. | BaFin-AuA, Kap. 10.8.3 |
| Geldwäschebeauftragter und Stellvertretung | Beurteilung und Meldung an die FIU; Beantwortung von FIU-Ersuchen; Begründung bei Nichtmeldung dokumentieren; bei beabsichtigter Meldung nicht an Weisungen der Geschäftsleitung gebunden. | BaFin-AuA, Kap. 10.6; § 7 Abs. 5 Satz 6, § 30 Abs. 3, § 8 Abs. 1 Nr. 4 GwG |
| Geschäftsleitung | Meldeweg ohne Vorgesetztenfilter sicherstellen; goAML-Registrierung veranlassen; keine benachteiligenden Folgen für Meldende zulassen. | § 45 Abs. 1 Satz 2, § 49 Abs. 4 GwG |
Das ZFG sieht mit § 56 Abs. 1 Nr. 69a GwG ein eigenes Bußgeld für die fehlende goAML-Registrierung vor.
Die Meldung übermittelt der Compliance-Officer nach Art. 11 Abs. 2 AMLR an die FIU des Sitzmitgliedstaats (Art. 69 Abs. 6 AMLR). Nach Art. 18 Abs. 3 AMLR ist die Meldung nicht an Dritte auslagerbar.
Eine gemeldete Transaktion darf frühestens durchgeführt werden, wenn die Zustimmung der FIU oder der Staatsanwaltschaft vorliegt oder der dritte Werktag nach vollständiger Übermittlung verstrichen ist, ohne dass die Durchführung untersagt wurde (§ 46 Abs. 1 GwG). Samstag gilt nicht als Werktag. Feiertage am Sitz des Verpflichteten oder der FIU verschieben das Fristende.
Eilfall (§ 46 Abs. 2 GwG): Ist ein Aufschub nicht möglich oder würde er die Verfolgung behindern, darf ausgeführt werden; die Meldung ist unverzüglich nachzuholen. Drängt sich der Verdacht geradezu auf – etwa bei einer im Hinblick auf Terrorismusfinanzierung gelisteten Person –, soll nicht nach § 46 Abs. 2 ausgeführt werden (BaFin-AuA, Kap. 10.8.1).
Nach dem ZFG soll die FIU Transaktionen nach § 40 GwG künftig auch bei Bezügen zu Außenwirtschafts- und Kriegswaffenkontrollrecht anhalten können.
Art. 71 Abs. 1 AMLR: Transaktionen sind zurückzuhalten, bis gemeldet und etwaige Weisungen befolgt sind. Kommt binnen drei Arbeitstagen keine Gegenweisung, darf nach Risikobewertung ausgeführt werden. Art. 71 Abs. 2 AMLR: Im Eilfall ist die FIU unmittelbar nach der Ausführung zu informieren.
Art. 72 AMLR sieht eine Haftungsfreistellung bei Meldung in gutem Glauben vor, auch ohne genaue Kenntnis der Vortat. Art. 73 AMLR regelt das Tipping-off-Verbot mit Ausnahmen für Behörden, die gruppeninterne Weitergabe, Berufsträgernetzwerke und Fälle derselben Transaktion bei mehreren Verpflichteten in der EU.
Die Verdachtsmeldung geht nur an die FIU. Eine Pflicht zur Strafanzeige folgt aus ihr nicht. Eine strafrechtliche Anzeigepflicht besteht nur für die in § 138 StGB genannten geplanten schweren Straftaten; Geldwäsche gehört nicht dazu. Erstatten Sie zusätzlich Strafanzeige oder stellen Sie einen Strafantrag, müssen Sie dies der FIU mit der Meldung mitteilen (§ 43 Abs. 1 Satz 2 GwG).
Wegen Geldwäsche nach § 261 Abs. 1 bis 6 StGB wird nicht bestraft, wer die Tat freiwillig bei der zuständigen Behörde anzeigt oder anzeigen lässt, sofern die Tat noch nicht entdeckt war und er dies wusste oder damit rechnen musste, und wer die Sicherstellung des Gegenstands bewirkt. Prüfen Sie den genauen Wortlaut am aktuellen Gesetzestext.
§ 43 Abs. 4 GwG: Enthält die Verdachtsmeldung die für eine solche Anzeige erforderlichen Angaben, gilt sie zugleich als Selbstanzeige im Sinne von § 261 Abs. 8 StGB. Die Meldepflicht schließt die Freiwilligkeit nicht aus.
Leichtfertige Geldwäsche (§ 261 Abs. 6 StGB): Freiheitsstrafe bis zu zwei Jahren oder Geldstrafe. Nach Auffassung der BaFin liegt kein leichtfertiges Nichterkennen vor, wenn Beschäftigte ordnungsgemäß intern gemeldet haben beziehungsweise der Geldwäschebeauftragte an die FIU gemeldet hat.
Die AMLR regelt die Strafbarkeit nicht. § 261 StGB und die Selbstanzeige-Fiktion bleiben nationales Recht; ob § 43 Abs. 4 GwG im AMLR-Anpassungsgesetz erhalten bleibt, ist offen.
Die AMLR enthält keine 21-Tage-Regel. Ob die BaFin sie nach Juli 2027 fortführt, bleibt abzuwarten.
Verdachtsmeldungen im Jahr 2025 (2024: 265.708)
gemeldete Transaktionen
Analyseberichte an Strafverfolgungsbehörden
| Zeitpunkt | Ereignis | Ihre Aufgabe |
|---|---|---|
| seit März 2026 | GwGMeldV in Kraft | Pflichtfelder in goAML-Prozess und XML-Schnittstelle abbilden |
| Oktober 2026 | Erste Lesung ZFG im Bundestag | Gesetzgebung beobachten |
| bis November 2026 | AMLA-ITS Meldeformat an die Kommission | Datenpunkte mit Ihrem Kern- und Monitoringsystem abgleichen |
| Januar 2027 (geplant) | ZFG: neue Meldeschwelle, Bußgeld für fehlende Registrierung | Arbeitsanweisung und Schulung anpassen |
| bis Juli 2027 | AMLA-Leitlinien zu Indikatoren | Indikatorenkatalog aktualisieren |
| Juli 2027 | Art. 69 bis 73 AMLR gelten | Fristen (fünf und drei Arbeitstage), Risikobewertung vor Ausführung und Compliance-Officer-Rolle umsetzen |
Die folgenden Schwachstellen lassen sich jeweils auf eine konkrete Norm zurückführen. Sie sind zugleich die Prüffelder des Quick-Checks.
Interne Meldungen gehen erst an Vorgesetzte, die nur bei geteilter Einschätzung weiterleiten. Das ist unzulässig.
§ 7 Abs. 5 Satz 6 GwGOhne Konkretisierung bleibt offen, wann die Frist läuft. Die Orientierungshilfe nennt regelmäßig den gleichen, spätestens den folgenden Werktag.
§ 43 Abs. 1 GwG; § 121 BGBSieht die Meldestelle von einer Meldung ab, sind die Gründe nachvollziehbar zu dokumentieren und fünf Jahre aufzubewahren.
§ 8 Abs. 1 Nr. 4, Abs. 4 GwGDie Registrierung ist unabhängig von einer Meldung vorgeschrieben. Das ZFG sieht ein eigenes Bußgeld dafür vor.
§ 45 Abs. 1 Satz 2 GwGEine Befragung zur Mittelherkunft im Verdachtsfall ist nicht geboten; das Tipping-off-Verbot ist bußgeldbewehrt.
§ 47 Abs. 1, § 56 Abs. 2 Nr. 7 GwGSamstag ist kein Werktag; Feiertage am Sitz des Verpflichteten oder der FIU verschieben das Fristende.
§ 46 Abs. 1 GwGOrdnen Sie Ihr Haus anhand der Prüffelder ein. Jede Zeile zeigt, woran eine Lücke zu erkennen ist.
| Prüffeld | Prüffrage | Normbezug | Befund bei Lücke |
|---|---|---|---|
| Registrierung | Sind Sie unabhängig von einer Meldung in goAML registriert, und sind die Zugänge aktuell? | § 45 Abs. 1 Satz 2 GwG | Registrierung wird erst im Verdachtsfall versucht |
| Meldeweg | Gehen interne Meldungen ohne Vorgesetztenfilter direkt an die Meldestelle? | § 7 Abs. 5 Satz 6 GwG; BaFin-AuA, Kap. 10.6 | Vorgesetzte entscheiden über die Weiterleitung |
| Frist | Steht „gleicher, spätestens folgender Werktag“ in der Arbeitsanweisung? | § 43 Abs. 1 GwG; § 121 BGB | Nur „unverzüglich“ ohne Konkretisierung |
| Vollständigkeit | Sind die Pflichtfelder der GwGMeldV im Prozess und in der XML-Schnittstelle abgebildet? | GwGMeldV | Angaben stehen nur in Anlagen |
| Nichtmeldung | Werden Gründe dokumentiert und fünf Jahre aufbewahrt? | § 8 Abs. 1 Nr. 4, Abs. 4 GwG | Entscheidung ohne nachvollziehbare Begründung |
| Stillhalten | Berücksichtigt der Feiertagskalender die Sitze des Verpflichteten und der FIU? | § 46 Abs. 1 GwG | Samstag wird als Werktag gezählt |
| Tipping-off | Ist der Kundenkontakt geschult? | § 47 Abs. 1 GwG | Rückfragen zur Mittelherkunft im Verdachtsfall |
| Nach der Meldung | Ist die Risikoeinstufung nach 21 Tagen beziehungsweise sechs Monaten geregelt? | § 15 Abs. 2 GwG; BaFin-AuA, Kap. 10.10 | Hochstufung oder Rückstufung nicht dokumentiert |
| Strafanzeige | Ist die Mitteilung an die FIU bei freiwilliger Anzeige geregelt? | § 43 Abs. 1 Satz 2 GwG | Anzeige ohne Mitteilung an die FIU |
| AMLR | Ist die Überleitung von Art. 69 bis 73 AMLR im Projektplan verankert? | Art. 69 bis 73 AMLR | Kein Projektplan, keine Zuständigkeit |
Diese Maßnahmen zahlen unter geltendem Recht, nach dem ZFG und unter der AMLR gleichermaßen ein. Entscheidend ist, dass die Beteiligten Verdachtsmomente erkennen und einordnen können; dafür braucht es Sachkunde und regelmäßige Schulung.
Nehmen Sie den Fall „Kundensorgfalt nicht durchführbar“ als Prüfanlass für eine Meldung auf.
AMLR-readyHalten Sie fest, welches Typologiepapier oder welcher Indikator geprüft wurde.
BeurteilungsspielraumErfassen Sie die Zeit von der internen Meldung bis zur goAML-Eingangsbestätigung.
JahresberichtStellen Sie sicher, dass die goAML-Registrierung besteht und die Zugänge aktuell sind.
§ 45 GwGDokumentieren Sie künftig die Risikobewertung vor der Ausführung nach Fristablauf.
Art. 71 AMLRNehmen Sie alle Angaben auf, die für eine Anzeige erforderlich sind.
§ 43 Abs. 4 GwGDie Verdachtsmeldung nach § 43 GwG bleibt eine niedrigschwellige, schnelle und vollständige Pflicht. Fünf Kernbotschaften:
Nein. Die Verdachtsmeldung geht an die FIU. Eine strafrechtliche Anzeigepflicht besteht nur für die in § 138 StGB genannten geplanten schweren Straftaten; Geldwäsche gehört nicht dazu. Erstatten Sie freiwillig Strafanzeige oder stellen Sie einen Strafantrag, teilen Sie dies der FIU mit der Meldung mit (§ 43 Abs. 1 Satz 2 GwG).
Enthält die Meldung die für eine Anzeige erforderlichen Angaben, gilt sie zugleich als Selbstanzeige nach § 261 Abs. 8 StGB (§ 43 Abs. 4 GwG). Zusätzlich schützt § 48 GwG vor zivil-, straf- und disziplinarrechtlicher Verantwortung, sofern nicht vorsätzlich oder grob fahrlässig unwahr gemeldet wurde.
Nicht zum Verdacht selbst. Nach den BaFin-Auslegungs- und Anwendungshinweisen ist eine Befragung zur Mittelherkunft oder Mittelverwendung im Verdachtsfall wegen der Verdunkelungsgefahr nicht geboten. Kunden und Dritte dürfen Sie außerdem nicht über eine beabsichtigte oder erstattete Meldung informieren (§ 47 Abs. 1 GwG).
Eine gemeldete Transaktion darf frühestens durchgeführt werden, wenn die Zustimmung der FIU oder der Staatsanwaltschaft vorliegt oder der dritte Werktag nach vollständiger Übermittlung der Meldung verstrichen ist, ohne dass die Durchführung untersagt wurde (§ 46 Abs. 1 GwG). Samstage zählen nicht als Werktag.
Ab Juli 2027 gelten Art. 69 bis 73 AMLR: eine EU-einheitliche Meldepflicht, ein einheitliches Meldeformat, eine Frist von fünf Arbeitstagen für Auskunftsersuchen der FIU und das Zurückhalten der Transaktion mit einer Drei-Arbeitstage-Frist, nach der Sie nur nach Risikobewertung ausführen dürfen. Die Strafbarkeit regelt die Verordnung nicht; § 261 StGB bleibt nationales Recht.
Nach Art. 18 Abs. 3 AMLR ist die Meldung ab Juli 2027 nicht an Dritte auslagerbar. Sie wird vom Compliance-Officer nach Art. 11 Abs. 2 AMLR an die FIU des Sitzmitgliedstaats übermittelt (Art. 69 Abs. 6 AMLR). Für beaufsichtigte Institute sind daneben die aufsichtsrechtlichen Auslagerungsanforderungen im Einzelfall zu prüfen.
Primärquellen und amtliche Stellen, nach Rang geordnet. Gesetzestexte (GwG, StGB, StPO, BGB) prüfen Sie bitte am amtlichen Wortlaut.
Sachkunde für Beurteilung, Meldung und Organisation der Geldwäscheprävention.
Zum AngebotLehrgangMethodenkompetenz für Anti-Financial-Crime-Funktionen.
Zum AngebotLehrgangAlle Seminare zur Geldwäscheprävention im Überblick.
Zum AngebotSeminareFachbeitrag: So gehen Sie bei der Risikoanalyse vor.
Zum AngebotFachbeitragFachbeitrag zur Einordnung der sektorspezifischen Risiken.
Zum AngebotFachbeitragAktuelle Termine und Buchung.
Zum AngebotTermineFehlen im Unternehmen die Kapazitäten, um Prozesse und Funktionen aufzubauen, kann S+P Compliance operativ unterstützen.
Achim Schulz kennt die Führungsebene aus eigener Verantwortung – langjährig als Vorstand bei Banken und Geschäftsführer sowie als Interim-Manager in Industrieunternehmen. Diese Doppelperspektive aus Finanzsektor und Realwirtschaft prägt seine Beiträge für CEO, COO und CFO. Er kennt das Zusammenspiel von Geschäftsleitung, Aufsichtsrat und Gesellschaftern aus der Praxis und übersetzt strategische wie aufsichtsrechtliche Anforderungen in umsetzbare, haftungssichere Führungsentscheidungen – praxisnah und auf Augenhöhe mit dem Management.
LinkedIn-Profil → · Redaktion & Experten →