Startseite Seminare News Auftretende Person: Identität und Berechtigung nach dem GwG und der AMLR prüfen

Geldwäscheprävention · Kundensorgfaltspflichten

Berechtigungsprüfung nach dem GwG bei der auftretenden Person

Die Berechtigungsprüfung nach dem GwG ist ein eigener Prüfschritt: Handelt eine auftretende Person für den Vertragspartner, verlangt § 10 Abs. 1 Nr. 1 GwG neben ihrer Identifizierung auch die Prüfung, ob sie dazu berechtigt ist. Dieser Praxis-Leitfaden zeigt, wie du Vertreter und Boten im KYC-Prozess einordnest, Identifizierungspflichten abgrenzt und Entscheidungen nachvollziehbar dokumentierst.

Die EU-Geldwäscheverordnung, Verordnung (EU) 2024/1624 (AMLR), führt diese zweigeteilte Prüfung ausdrücklich fort: Art. 20 Abs. 1 Buchst. i AMLR verlangt, die Berechtigung jeder Person zu prüfen, die vorgibt, im Namen des Kunden zu handeln, sowie ihre Identität festzustellen und zu überprüfen. Diese unmittelbar geltende Anforderung ist grundsätzlich ab dem 10. Juli 2027 anzuwenden; bis dahin ist sie als Umsetzungsziel vom geltenden GwG zu unterscheiden (Verordnung (EU) 2024/1624).

  • Rechtsstand: September 2026
  • Lesezeit: 19 Minuten
  • Autor: Achim Schulz

Der Beitrag ersetzt keine einzelfallbezogene rechtliche Prüfung.

Management Summary

Ein Prokurist eröffnet ein Firmenkonto, eine Mitarbeiterin reicht Unterlagen ein, ein Bote zahlt Bargeld für seinen Arbeitgeber ein. Im Kundenprozess sehen solche Vorgänge ähnlich aus, verlangen aber eine differenzierte Prüfung. Nach der Verwaltungspraxis der Bundesanstalt für Finanzdienstleistungsaufsicht (BaFin) kommt es darauf an, welche Funktion die auftretende Person tatsächlich übernimmt und welcher Identifizierungsanlass vorliegt.

Eine belastbare Bearbeitung beginnt deshalb nicht mit dem pauschalen Anfordern einer Ausweiskopie. Zuerst klärst du, für wen die Person handelt, ob sie eine Geschäftsbeziehung begründet oder innerhalb einer bestehenden Beziehung tätig wird und welche Berechtigung ihr Handeln trägt. Als Prozessgrundsatz bewährt sich die Folge: Anlass bestimmen, Rolle zuordnen, Identität prüfen, Berechtigung bewerten, Entscheidung dokumentieren.

Identitätsprüfung und Berechtigungsprüfung dürfen nicht ineinanderfallen. Ein Ausweis beantwortet nicht die Frage nach der Vertretungsbefugnis; eine Vollmacht ersetzt nicht die vorgeschriebene Identitätsprüfung. Beide Ergebnisse gehören getrennt in die Akte.

Ab dem 10. Juli 2027 gilt grundsätzlich die EU-Geldwäscheverordnung (AMLR), die beide Pflichten ebenfalls ausdrücklich nennt. Wer Rollen, Nachweise und Statuswerte heute sauber trennt, schafft dafür eine tragfähige Grundlage.

Wann die auftretende Person identifiziert werden muss

Europäischer Ausgangspunkt und deutsches Recht

Der europäische Ausgangspunkt liegt in Art. 13 Abs. 1 letzter Unterabsatz der Richtlinie (EU) 2015/849 vom 20. Mai 2015: Verpflichtete müssen die Berechtigung einer im Namen des Kunden handelnden Person prüfen sowie deren Identität feststellen und überprüfen (Richtlinie (EU) 2015/849).

Im deutschen Recht verbindet § 10 Abs. 1 Nr. 1 GwG diese Pflichten, während § 10 Abs. 3 GwG die auslösenden Anlässe bestimmt (§ 10 GwG). § 11 Abs. 1 GwG regelt den Zeitpunkt: grundsätzlich vor Begründung der Geschäftsbeziehung oder Durchführung der Transaktion. Die gesetzliche Ausnahme eines unverzüglichen Abschlusses während der Begründung setzt insbesondere ein geringes Risiko voraus (§ 11 GwG).

Verwaltungspraxis der BaFin

Die BaFin konkretisiert diese Vorgaben in ihren Auslegungs- und Anwendungshinweisen zum GwG, Allgemeiner Teil (AuA AT), Stand Juli 2025, insbesondere in den Kapiteln 5.1.2 und 5.1.5. Nach Kapitel 5.1.2 können nur natürliche Personen auftretende Personen sein; körperliche Anwesenheit ist nicht erforderlich (BaFin, AuA AT, PDF).

Die Hinweise beschreiben die Verwaltungspraxis für die von der BaFin beaufsichtigten Verpflichteten und sind von den gesetzlichen Vorschriften zu unterscheiden (BaFin, Veröffentlichung der AuA AT). Gehört dein Unternehmen nicht zu diesem Aufsichtsbereich, etwa als Güterhändler, prüfe zusätzlich, welche Hinweise die für dich zuständige Behörde zugrunde legt.

Begründung einer Geschäftsbeziehung

Bei der Begründung einer Geschäftsbeziehung erfasst die BaFin sowohl rechtsgeschäftlich bestellte Vertreter als auch tatsächlich handelnde gesetzliche Vertreter, beispielsweise ein für eine Gesellschaft auftretendes Organmitglied (BaFin, AuA AT, Kapitel 5.1.2). Die bloße Nennung weiterer Organmitglieder in einem Register ist deshalb nicht mit ihrem tatsächlichen Auftreten gleichzusetzen. Die Dokumentation der Organstellung und die Identifizierung der konkret handelnden Person bildest du im KYC-Prozess getrennt ab.

Boten und Vertreter außerhalb bestehender Geschäftsbeziehungen

Für Boten und rechtsgeschäftliche Vertreter außerhalb bestehender Geschäftsbeziehungen knüpft die BaFin an die einschlägigen Transaktionstatbestände an und nennt insbesondere kontoungebundene Zahlungsaufträge ab 1.000 Euro für Dritte (BaFin, AuA AT, Kapitel 5.1.2). Daraus folgt keine allgemeine Regel, nach der jede Bareinzahlung erst oberhalb von 1.000 Euro eine Identifizierung auslöst. Die Einordnung muss Geschäftsvorfall, Verpflichtetengruppe und gegebenenfalls einschlägige Sonderregelungen berücksichtigen.

Boten innerhalb der bestehenden Geschäftsverbindung

Zahlt ein Bote für einen Kunden auf dessen Konto beim kontoführenden Verpflichteten ein, begründet dieser Vorgang nach Kapitel 5.1.2 grundsätzlich keine zusätzliche GwG-Identifizierungspflicht; die Berechtigung ist gleichwohl zu prüfen (BaFin, AuA AT, Kapitel 5.1.2). Ein pauschaler Freibrief für Bestandskunden ist das nicht: Tatsachen mit Bezug zu Geldwäsche oder Terrorismusfinanzierung sowie Zweifel an Identitätsangaben lösen nach § 10 Abs. 3 Nr. 3 und 4 GwG eigenständige Sorgfaltspflichten aus (§ 10 GwG).

Für die AMLR-Umstellung ist diese Fallgruppe gesondert anhand der künftig anwendbaren Vorschriften und Konkretisierungen zu prüfen; eine unveränderte Übernahme der bisherigen GwG-Verwaltungspraxis sollte nicht unterstellt werden.

Künftige Rechtslage nach der AMLR

Die EU-Geldwäscheverordnung, Verordnung (EU) 2024/1624 (Anti-Money Laundering Regulation, AMLR), nennt in Art. 20 Abs. 1 Buchst. i ausdrücklich sowohl die Berechtigungsprüfung als auch die Feststellung und Überprüfung der Identität der im Namen des Kunden handelnden Person. Nach Art. 90 gilt sie grundsätzlich ab dem 10. Juli 2027; der spätere Beginn am 10. Juli 2029 betrifft ausschließlich die dort bezeichneten Verpflichteten nach Art. 3 Nr. 3 Buchst. n und o (Verordnung (EU) 2024/1624). Bereite Datenmodell und Rollenprüfung darauf vor, ohne die künftigen Vorschriften bereits als geltenden Ersatz des GwG zu behandeln. Die folgenden Abschnitte stellen deshalb bei jedem Prüfschritt das geltende GwG und die ab dem 10. Juli 2027 anwendbare AMLR-Vorschrift nebeneinander und benennen, wo sich die Rechtslage tatsächlich unterscheidet.

Fristen und Zeitpunkte

Die Zeitpunkte bestimmen, wann ein Vorgang freigegeben werden darf und wie lange die Nachweise in der Akte bleiben.

ZeitpunktPflichtGeltendes GwGAMLR ab 10. Juli 2027
Vor Begründung der Geschäftsbeziehung oder Durchführung der TransaktionIdentifizierung abschließen§ 11 Abs. 1 GwGArt. 23 Abs. 1 AMLR, schließt die im Namen des Kunden handelnde Person ausdrücklich ein
Während der Begründung der Geschäftsbeziehung (Ausnahme)Unverzüglicher Abschluss der Identifizierung, insbesondere nur bei geringem Risiko§ 11 Abs. 1 GwGArt. 23 Abs. 2 AMLR, nennt nur Kunde und wirtschaftlichen Eigentümer
Bei jedem Vorgang durch Vertreter oder BotenBerechtigung für den konkreten Vorgang prüfen§ 10 Abs. 1 Nr. 1 GwGArt. 20 Abs. 1 Buchst. i AMLR
Bei Wiederverwendung einer früheren IdentifizierungName und Umstand der früheren Identifizierung aufzeichnen§ 11 Abs. 3, § 8 Abs. 2 GwGGesondert prüfen; zusätzlich Aktualisierung nach Art. 26 Abs. 2 und 3 AMLR
Beginn der Aufbewahrung nach Ende der GeschäftsbeziehungGrundsätzlich fünfjährige Aufbewahrung§ 8 Abs. 4 GwG: Schluss des Kalenderjahres der BeendigungArt. 77 Abs. 3 AMLR: Tag der Beendigung
Ablauf der gesetzlichen HöchstfristAufzeichnungen spätestens vernichten; längere gesetzliche Fristen beachten§ 8 Abs. 4 GwGArt. 77 AMLR: gesetzliche Vorbehalte und behördlich verlangte Verlängerungen gesondert abbilden
10. Juli 2027Die AMLR gilt grundsätzlich–Art. 90 AMLR
10. Juli 2029Späterer Geltungsbeginn nur für Verpflichtete nach Art. 3 Nr. 3 Buchst. n und o AMLR–Art. 90 AMLR

Hinweis zur AMLR

Art. 23 Abs. 1 AMLR bezieht die im Namen des Kunden handelnde Person ausdrücklich in die grundsätzlich vorgelagerte Identitätsüberprüfung ein. Die Ausnahme des Art. 23 Abs. 2 AMLR nennt dagegen nur den Kunden und den wirtschaftlichen Eigentümer; sie darf deshalb nicht pauschal als identische Ausnahme für sämtliche auftretenden Personen dargestellt werden (Verordnung (EU) 2024/1624).

Pflichten und Aufgaben nach Funktion

Die folgende Zuordnung ist eine Organisationsempfehlung, keine gesetzliche Vorgabe. Entscheidend ist, dass jede Funktion ihre Prüfschritte kennt und die Methodenkompetenz hat, sie sicher anzuwenden.

Operative Bearbeitung

KYC- und Kundenteam

  • Identifizierungsanlass und Rolle der auftretenden Person je Vorgang zuordnen.
  • Identitätsdaten nach § 11 Abs. 4 Nr. 1 GwG erheben und nach § 12 Abs. 1 GwG überprüfen.
  • Berechtigungsnachweis auf Umfang, zeitliche Geltung, Beschränkungen und Gesamtvertretung prüfen.
  • Offene Punkte mit Zuständigkeit und Wiedervorlage in der Fallakte festhalten.

Geltendes GwG: § 10 Abs. 1 Nr. 1 und Abs. 3, § 11 Abs. 4 Nr. 1, § 12 Abs. 1 GwG

AMLR ab 10. Juli 2027: Art. 19 Abs. 1 Buchst. a sowie d bis f, Art. 20 Abs. 1 Buchst. i, Art. 22 Abs. 1 Buchst. a und Abs. 6 AMLR
Fachliche Klärung

Geldwäschepräventionsfunktion

  • Zweifelsfälle zu Rolle, Anlass und Nachweis fachlich entscheiden.
  • Interne Grundsätze, Verfahren und Kontrollen nach § 6 Abs. 1 und Abs. 2 Nr. 1 GwG fortschreiben.
  • Risikoorientierte Stichproben durchführen und Fehlerarten auswerten.
  • Ob eine Verdachtsmeldung nach § 43 Abs. 1 GwG erforderlich ist, gesondert beurteilen.

Geltendes GwG: § 6 und § 43 Abs. 1 GwG

AMLR ab 10. Juli 2027: Art. 9, Art. 11 und Art. 69 AMLR

Steuerung

Geschäftsleitung

  • Berichte über wesentliche oder wiederkehrende Mängel mit Verantwortlichen und Abhilfefristen entgegennehmen.
  • Kontrolltiefe und Ressourcen proportional zu Fallzahlen und Risiko festlegen.
  • Die Vorbereitung von Datenmodell und Rollenprüfung auf die AMLR beauftragen.

Geltendes GwG: § 6 GwG

AMLR ab 10. Juli 2027: Art. 9 und Art. 11 AMLR

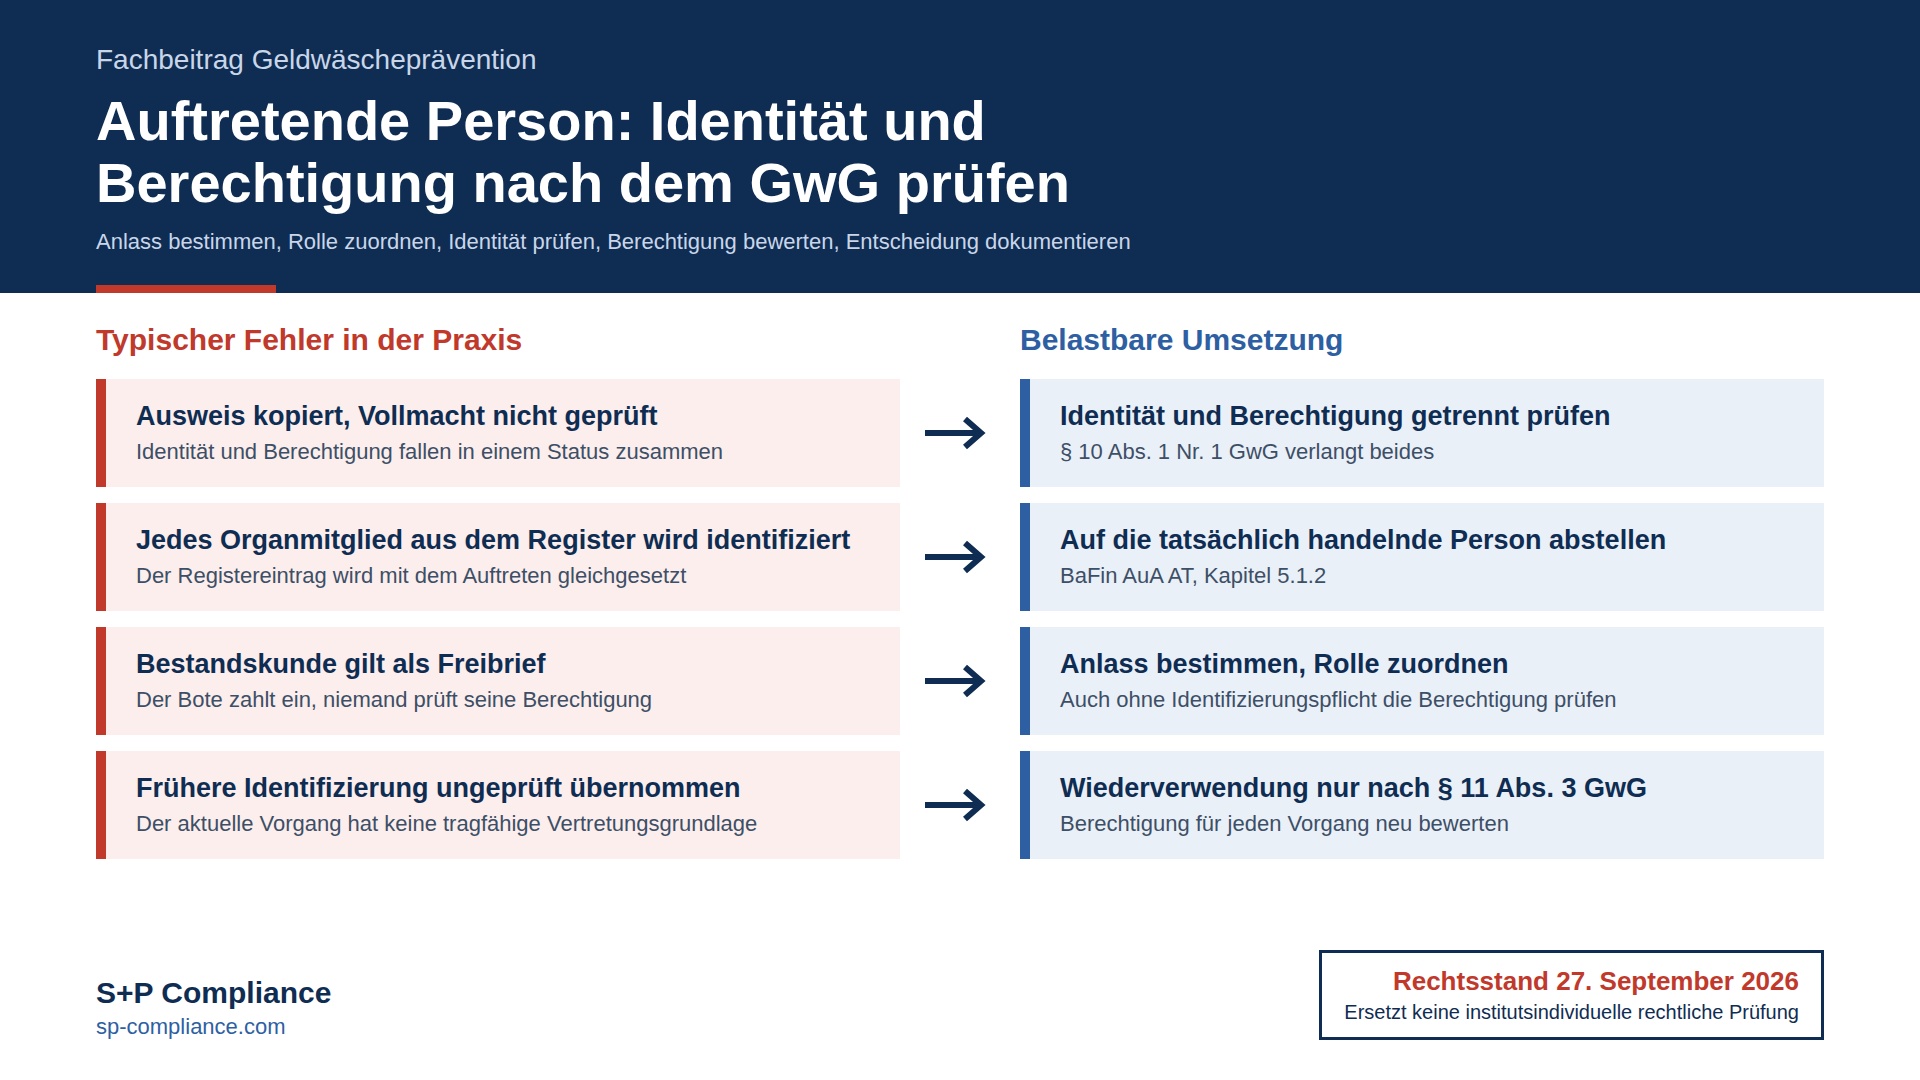
Typische Fehler mit Normbezug

Die folgenden Muster sind Schwachstellen im Prozessdesign, keine Auswertung von Prüfungsbefunden.

1

Ausweis gilt als Vollmacht

Der Identitätsnachweis wird abgehakt, die Vertretungsbefugnis bleibt ungeprüft. Das Gesetz verlangt beides ausdrücklich nebeneinander.

Geltendes GwG: § 10 Abs. 1 Nr. 1 GwG

AMLR ab 10. Juli 2027: Art. 20 Abs. 1 Buchst. i AMLR

2

Registereintrag gleich Auftreten

Alle im Register genannten Organmitglieder werden identifiziert, die tatsächlich handelnde Person fehlt oder wird nicht gesondert erfasst.

Geltendes GwG: § 10 Abs. 1 Nr. 1 GwG; BaFin, AuA AT, Kapitel 5.1.2

AMLR ab 10. Juli 2027: Art. 20 Abs. 1 Buchst. i AMLR

3

1.000 Euro als Pauschalregel

Die Schwelle für kontoungebundene Zahlungsaufträge wird auf jede Bareinzahlung übertragen, ohne Geschäftsvorfall und Sonderregelungen zu prüfen.

Geltendes GwG: § 10 Abs. 3 GwG

AMLR ab 10. Juli 2027: Art. 19 Abs. 1 AMLR; bisherige Verwaltungspraxis nicht unverändert übertragen

4

Bestandskunde als Freibrief

Innerhalb der Geschäftsbeziehung wird nichts geprüft, obwohl Verdachtstatsachen oder Zweifel an Identitätsangaben eigene Pflichten auslösen.

Geltendes GwG: § 10 Abs. 3 Nr. 3 und 4 GwG

AMLR ab 10. Juli 2027: Art. 19 Abs. 1 Buchst. d bis f AMLR

5

Kennzeichnung „bekannt“ statt Nachweis

Eine frühere Identifizierung wird wiederverwendet, ohne Name und Umstand der früheren Identifizierung aufzuzeichnen.

Geltendes GwG: § 11 Abs. 3, § 8 Abs. 2 GwG

AMLR ab 10. Juli 2027: Fortgeltung gesondert prüfen; Aktualisierung nach Art. 26 Abs. 2 und 3 AMLR

6

Aufbewahrung ab Identifizierungstag

Die Frist wird ab dem Identifizierungsdatum berechnet, obwohl sie bei Geschäftsbeziehungen mit dem Schluss des Kalenderjahres ihrer Beendigung beginnt.

Geltendes GwG: § 8 Abs. 4 GwG

AMLR ab 10. Juli 2027: Art. 77 Abs. 3 AMLR, abweichender Fristbeginn

Quick-Check: Wo steht dein Prozess?

Ordne jeden Prüfpunkt deinem aktuellen Stand zu. Die Empfehlung erscheint direkt unter der Auswahl; es werden keine Daten gespeichert oder übertragen.

1. Ordnest du Vertragspartner, auftretende Person und wirtschaftlich Berechtigten getrennt zu?

Wähle einen Zustand, um die Empfehlung zu sehen.

Erfüllt: Die Rollen sind getrennt geführt. Prüfe stichprobenartig, ob Personen mit Doppelrolle in beiden Datensätzen erscheinen.

Teilweise: Die Trennung besteht nur teilweise. Lege je Rolle ein eigenes Feld oder einen eigenen Datensatz an.

Offen: Rollen sind vermischt. Trenne sie im Datenmodell, bevor du weitere Nachweise erhebst; § 10 Abs. 1 Nr. 1 und Nr. 2 GwG behandeln sie als getrennte Pflichten.

2. Stellst du den konkreten Identifizierungsanlass und einschlägige Sonderregelungen fest?

Wähle einen Zustand, um die Empfehlung zu sehen.

Erfüllt: Der Anlass ist je Vorgang dokumentiert. Halte die Anlasskategorien aktuell, wenn sich Hinweise oder Recht ändern.

Teilweise: Der Anlass wird erfasst, Sonderregelungen fehlen. Ergänze eine Auswahlliste nach § 10 Abs. 3 GwG mit Freitext für Sonderfälle.

Offen: Es wird pauschal identifiziert oder pauschal verzichtet. Führe den Anlass als Pflichtfeld ein.

3. Dokumentierst du Identitätsdaten und Prüfverfahren vollständig?

Wähle einen Zustand, um die Empfehlung zu sehen.

Erfüllt: Daten nach § 11 Abs. 4 Nr. 1 GwG, Prüfverfahren, Ergebnis, Datum und prüfende Stelle sind erfasst.

Teilweise: Es gibt nur ein Feld „Ausweis vorhanden“. Ergänze Prüfverfahren nach § 12 Abs. 1 GwG, Ergebnis, Datum und prüfende Stelle.

Offen: Identitätsdaten fehlen oder sind unvollständig. Stoppe die Freigabe, bis die Angaben nachgeholt sind.

4. Prüfst du die Berechtigung für den konkreten Vorgang einschließlich Beschränkungen?

Wähle einen Zustand, um die Empfehlung zu sehen.

Erfüllt: Umfang, Geltung, Beschränkungen und Gesamtvertretung werden je Vorgang geprüft.

Teilweise: Die Vollmacht liegt vor, wird aber nicht gegen den Vorgang geprüft. Ergänze eine Prüffrage zu Umfang und Gesamtvertretung.

Offen: Die Berechtigung wird nicht geprüft. Führe einen eigenen Status „berechtigt“ getrennt vom Status „identifiziert“ ein.

5. Verwendest du frühere Identifizierungen nur mit dokumentierter Grundlage wieder?

Wähle einen Zustand, um die Empfehlung zu sehen.

Erfüllt: Name und Umstand der früheren Identifizierung sind nach § 8 Abs. 2 GwG aufgezeichnet.

Teilweise: Die Wiederverwendung ist üblich, die Grundlage aber nicht immer erfasst. Ergänze ein Pflichtfeld für die frühere Identifizierung.

Offen: Personen werden als „bekannt“ markiert. Ersetze die Markierung durch einen Verweis auf die frühere Identifizierung nach § 11 Abs. 3 GwG.

6. Hältst du offene Punkte, Freigabeentscheidung, Zuständigkeit und Wiedervorlage fest?

Wähle einen Zustand, um die Empfehlung zu sehen.

Erfüllt: Jede Entscheidung ist mit Zuständigkeit und Datum nachvollziehbar.

Teilweise: Entscheidungen sind dokumentiert, Wiedervorlagen fehlen. Ergänze Fristen und eine Übersicht überfälliger Klärungen.

Offen: Freigaben erfolgen ohne Dokumentation. Lege eine Fallakte mit Entscheidungsfeld und Zweitprüfung an.

7. Sind Aufbewahrungsbeginn, Zugriffsrechte und Löschfristen korrekt hinterlegt?

Wähle einen Zustand, um die Empfehlung zu sehen.

Erfüllt: Die Frist beginnt mit dem Schluss des Kalenderjahres der Beendigung; Zugriffe sind geregelt.

Teilweise: Die Frist ist hinterlegt, beginnt aber am Identifizierungstag. Korrigiere den Fristbeginn nach § 8 Abs. 4 GwG.

Offen: Es gibt kein Löschkonzept. Verbinde Fristlogik, Zugriffsrechte und Zuordnung zum Kundenverhältnis.

Berechtigungsprüfung nach dem GwG im KYC-Prozess umsetzen

Die folgenden No-Regret-Maßnahmen lohnen sich unabhängig davon, wie sich die Aufsichtspraxis unter der AMLR entwickelt. Sie eignen sich zugleich als Schulungsinhalt für KYC-Team und Geldwäschepräventionsfunktion.

1

Eigenen Datensatz für die auftretende Person anlegen

§ 6 Abs. 1 und Abs. 2 Nr. 1 GwG verlangt angemessene interne Grundsätze, Verfahren und Kontrollen einschließlich der Kundensorgfaltspflichten und der Dokumentation (§ 6 GwG). Als Umsetzung bewährt sich ein eigenständiger Datensatz für die auftretende Person, verknüpft mit Vertragspartner, Geschäftsvorfall, Identifizierungsanlass und Berechtigungsnachweis. Führe den Status „identifiziert“ technisch und fachlich getrennt vom Status „berechtigt“.

Geltendes GwG: § 6 Abs. 1 und Abs. 2 Nr. 1 GwG

AMLR ab 10. Juli 2027: Art. 9 AMLR, ergänzt um die Compliance-Funktionen nach Art. 11 AMLR

2

Identitätsdaten und Prüfverfahren dokumentieren

Für die natürliche Person sind nach § 11 Abs. 4 Nr. 1 GwG grundsätzlich Vorname, Nachname, Geburtsort, Geburtsdatum, Staatsangehörigkeit und Wohnanschrift zu erheben (§ 11 GwG). Die Überprüfung richtet sich nach § 12 Abs. 1 GwG, der neben dem gültigen amtlichen Ausweis auch bestimmte elektronische Nachweise vorsieht (§ 12 GwG). Dokumentiere deshalb Prüfverfahren, Ergebnis, Bearbeitungsdatum und prüfende Stelle statt eines einzigen Feldes „Ausweis vorhanden“.

Geltendes GwG: § 11 Abs. 4 Nr. 1, § 12 Abs. 1 GwG

AMLR ab 10. Juli 2027: Art. 22 Abs. 1 Buchst. a und Abs. 6 AMLR
3

Berechtigung fallbezogen prüfen

Für den Berechtigungsnachweis schreibt das GwG nach Kapitel 5.1.5 der BaFin-Hinweise kein einheitliches Dokument und keinen obligatorischen Unterschriftenvergleich vor (BaFin, AuA AT, Kapitel 5.1.5). Prüfe fallbezogen Umfang, zeitliche Geltung, etwaige Beschränkungen und das erforderliche Zusammenwirken mehrerer Vertreter. Bei Vollmachtsketten muss die Akte erkennen lassen, auf welcher Grundlage die erteilende Person selbst handeln durfte.

Fallbeispiel

Ein identifizierter Prokurist beantragt allein die Eröffnung eines Firmenkontos, obwohl die vorliegenden Unterlagen nur eine gemeinschaftliche Vertretung ausweisen. Der Identitätsnachweis löst das Berechtigungsproblem nicht. Im empfohlenen Freigabeprozess bleibt der Antrag offen, bis die erforderliche Mitwirkung oder eine andere tragfähige Vertretungsgrundlage nachgewiesen ist.

Geltendes GwG: § 10 Abs. 1 Nr. 1 GwG

AMLR ab 10. Juli 2027: Art. 20 Abs. 1 Buchst. i AMLR

4

Frühere Identifizierungen nur mit Grundlage wiederverwenden

Eine frühere Identifizierung kann unter den Voraussetzungen des § 11 Abs. 3 GwG wiederverwendet werden, sofern sie im Rahmen der eigenen Sorgfaltspflichten erfolgt und aufgezeichnet worden ist und keine Umstände eine erneute Identifizierung erforderlich machen. § 8 Abs. 2 GwG verlangt dann die Aufzeichnung des Namens und des Umstands der früheren Identifizierung (§ 8 GwG). Als interne Regel gilt zusätzlich: Die Wiederverwendung des Identitätsnachweises ersetzt nicht die Prüfung der Berechtigung für den aktuellen Vorgang.

Unter der AMLR tritt die Aktualisierung bestehender Unterlagen nach Art. 26 Abs. 2 und 3 AMLR hinzu. Unterscheide dabei risikobezogene Aktualisierungsintervalle von anlassbezogenen Überprüfungen, und prüfe gesondert, ob und in welcher Form die bisherige Wiederverwendungsregel fortgeführt werden kann.

Geltendes GwG: § 11 Abs. 3, § 8 Abs. 2 GwG

AMLR ab 10. Juli 2027: Art. 26 Abs. 2 und 3 AMLR; Wiederverwendung gesondert prüfen

5

Aufbewahrung und Löschkonzept verbinden

Für vorgelegte Identifizierungsdokumente regelt § 8 Abs. 2 GwG die Anfertigung von Kopien beziehungsweise die optisch digitalisierte Erfassung sowie verfahrensabhängige Aufzeichnungsalternativen. Die grundsätzlich fünfjährige Aufbewahrung nach § 8 Abs. 4 GwG beginnt bei Geschäftsbeziehungen mit dem Schluss des Kalenderjahres ihrer Beendigung, nicht mit dem Identifizierungstag; längere gesetzliche Fristen und die gesetzliche Höchstfrist sind zu berücksichtigen. Ein belastbares Löschkonzept verbindet diese Fristlogik mit Zugriffsrechten und einer eindeutigen Zuordnung zum Kundenverhältnis.

Für die AMLR-Umstellung muss insbesondere die Fristberechnung angepasst werden: Während § 8 Abs. 4 GwG bei Geschäftsbeziehungen auf den Schluss des Kalenderjahres ihrer Beendigung abstellt, beginnt die grundsätzlich fünfjährige Aufbewahrung nach Art. 77 Abs. 3 AMLR bereits am Tag der Beendigung. Die AMLR erfasst außerdem ausdrücklich die Verweigerung einer Geschäftsbeziehung oder gelegentlichen Transaktion; gesetzliche Vorbehalte und behördlich verlangte Verlängerungen sind gesondert abzubilden (Verordnung (EU) 2024/1624).

Geltendes GwG: § 8 Abs. 2 und Abs. 4 GwG

AMLR ab 10. Juli 2027: Art. 77 Abs. 3 AMLR, Fristbeginn am Tag der Beendigung

6

Zuständigkeiten und eigene Kennzahlen festlegen

Geeignete interne Kennzahlen sind der Anteil unvollständiger Berechtigungsnachweise an allen geprüften Vertretungsfällen, die Zahl überfälliger Klärungen und die Fehlerquote in risikoorientierten Stichproben. Wesentliche oder wiederkehrende Mängel berichtest du mit Verantwortlichen und Abhilfefristen an die Geschäftsleitung.

Branchenbenchmarks ersetzen diese Zahlen nicht. Der BaFin-Jahresbericht 2025 weist Prüfungen zur Geldwäscheprävention im Banken- und im Nichtbankenfinanzsektor aus. Solche Zahlen beschreiben Aufsichtstätigkeit; eine Fehlerquote für die Identifizierung auftretender Personen lässt sich daraus nicht ableiten. Erhebe deshalb eigene Fallzahlen, Fehlerarten und Bearbeitungszeiten mit klar definierten Grundgesamtheiten.

Proportionalität prägt Organisation und Kontrolltiefe, sie befreit nicht von Identifizierungspflichten. Ein kleiner Verpflichteter kann mit einer strukturierten Fallakte und dokumentierter Zweitprüfung arbeiten; ein Unternehmen mit hohen Fallzahlen sollte Pflichtfelder, Wiedervorlagen und Freigabesperren erwägen. Das sind Umsetzungsempfehlungen, keine gesetzlich vorgeschriebene technische Architektur.

Geltendes GwG: § 6 GwG

AMLR ab 10. Juli 2027: Art. 9 und Art. 11 AMLR

7

Folgen bei Nichterfüllung getrennt beurteilen

Kann ein Verpflichteter die Sorgfaltspflichten nach § 10 Abs. 1 Nr. 1 bis 4 GwG nicht erfüllen, greifen grundsätzlich die Verbote und Beendigungsfolgen des § 10 Abs. 9 GwG, vorbehaltlich der dort geregelten Ausnahmen (§ 10 GwG). Eine Verdachtsmeldung ist davon getrennt anhand der Tatbestände des § 43 Abs. 1 GwG zu beurteilen und folgt nicht automatisch aus jeder fehlenden Vollmacht (§ 43 GwG).

Ab dem 10. Juli 2027 richten sich die Folgen der Nichterfüllung nach Art. 21 Abs. 1 AMLR und die Meldepflicht nach Art. 69 AMLR. Art. 21 Abs. 3 AMLR verlangt zusätzlich, die getroffene Entscheidung zu dokumentieren; lege das Entscheidungsfeld der Fallakte deshalb schon heute so an, dass es diese Anforderung abbildet.

Geltendes GwG: § 10 Abs. 9, § 43 Abs. 1 GwG

AMLR ab 10. Juli 2027: Art. 21 Abs. 1 und Abs. 3, Art. 69 AMLR

Fazit

  • Identität und Berechtigung sind zwei Prüfschritte mit zwei getrennten Ergebnissen.
  • Maßgeblich ist die tatsächlich handelnde Person, nicht der Registereintrag.
  • Innerhalb bestehender Geschäftsbeziehungen entfällt die Berechtigungsprüfung nicht, und Verdachtstatsachen oder Zweifel lösen eigene Pflichten aus.
  • Wiederverwendung, Aufbewahrung und Löschung brauchen eine dokumentierte Grundlage.
  • Die AMLR führt die Zweiteilung von Identität und Berechtigung fort, weicht aber im Detail ab, etwa bei der Ausnahme zum Identifizierungszeitpunkt und beim Fristbeginn der Aufbewahrung.

Die Berechtigungsprüfung nach dem GwG entscheidet sich an einer Qualitätsfrage: Lässt sich für jede auftretende Person nachvollziehen, für welchen Vertragspartner sie aufgrund welcher Berechtigung gehandelt hat und weshalb welche Identifizierungsmaßnahmen erforderlich waren? Maßgeblich für die konkrete Entscheidung bleiben die anwendbaren gesetzlichen Vorgaben und die einschlägige Aufsichtspraxis.

Häufige Fragen zur auftretenden Person

Muss jeder Geschäftsführer eines Firmenkunden identifiziert werden?

Nicht allein deshalb, weil er als Geschäftsführer im Register steht. Die BaFin stellt bei der auftretenden Person auf die tatsächlich für die juristische Person handelnden Organmitglieder ab (AuA AT, Kapitel 5.1.2). Organstellung, tatsächliches Auftreten und eine etwaige zusätzliche Rolle als wirtschaftlich Berechtigter sollten daher jeweils gesondert beurteilt und dokumentiert werden.

Ist ein Bote auf einem bestehenden Firmenkonto immer zu identifizieren?

Nein. Für Einzahlungen eines Boten auf das Kundenkonto beim kontoführenden Verpflichteten sieht die BaFin grundsätzlich keine zusätzliche GwG-Identifizierungspflicht vor, verlangt aber eine Berechtigungsprüfung (AuA AT, Kapitel 5.1.2). Eigenständige Auslöser, insbesondere geldwäscherelevante Tatsachen oder Zweifel an Identitätsangaben, bleiben nach § 10 Abs. 3 Nr. 3 und 4 GwG zu berücksichtigen. Für die Zeit ab dem 10. Juli 2027 ist diese Fallgruppe gesondert anhand der AMLR zu prüfen; eine unveränderte Fortgeltung der bisherigen Verwaltungspraxis sollte nicht unterstellt werden.

Genügt eine unterschriebene Vollmacht als Identitätsnachweis?

Nein. Eine Vollmacht kann die Berechtigung belegen, ersetzt aber nicht die nach §§ 11 und 12 GwG erforderliche Identifizierung, wenn ein entsprechender Anlass vorliegt (§ 10 Abs. 1 Nr. 1 GwG). Erfasse Identität und Berechtigung mit getrennten Prüfergebnissen und ersetze einen offenen Prüfungsteil nicht durch den anderen. Die AMLR führt diese Trennung in Art. 20 Abs. 1 Buchst. i fort.

Darf eine frühere Identifizierung erneut verwendet werden?

Ja, unter den Voraussetzungen des § 11 Abs. 3 GwG, insbesondere bei einer früheren eigenen Identifizierung im Rahmen der Sorgfaltspflichten mit aufgezeichneten Angaben und ohne erneuten Prüfungsbedarf aufgrund äußerer Umstände. Die Berechtigung für den aktuellen Vorgang ist dabei gesondert zu prüfen. Eine bloße Kennzeichnung als „bekannt“ ist kein geeigneter Prüfungsnachweis.

Ist die auftretende Person zugleich wirtschaftlich Berechtigter?

Nicht automatisch. § 10 Abs. 1 Nr. 1 und Nr. 2 GwG behandeln die Identifizierung der auftretenden Person und die Abklärung des wirtschaftlich Berechtigten als getrennte Pflichten. Im Datenmodell sollten beide Rollen deshalb separat geführt werden, auch wenn dieselbe natürliche Person im Einzelfall beide Funktionen erfüllt.

Was gilt, wenn die Berechtigung der auftretenden Person nicht nachgewiesen wird?

Kann ein Verpflichteter die Sorgfaltspflichten nach § 10 Abs. 1 Nr. 1 bis 4 GwG nicht erfüllen, greifen grundsätzlich die Verbote und Beendigungsfolgen des § 10 Abs. 9 GwG, vorbehaltlich der dort geregelten Ausnahmen. Die Berechtigungsprüfung ist Teil von § 10 Abs. 1 Nr. 1 GwG; der Vorgang sollte deshalb bis zum Nachweis offen bleiben. Ob eine Verdachtsmeldung erforderlich ist, richtet sich getrennt nach § 43 Abs. 1 GwG. Ab dem 10. Juli 2027 gelten dafür Art. 21 und Art. 69 AMLR; Art. 21 Abs. 3 AMLR verlangt zusätzlich die Dokumentation der Entscheidung.

Quellen

Alle Normzitate beziehen sich auf den Rechtsstand September 2026. Maßgeblich ist jeweils die amtliche Fassung.

  1. Richtlinie (EU) 2015/849, Art. 13 Abs. 1 letzter UnterabsatzEUR-Lex. Europäische Grundlage für Berechtigungsprüfung und Identifizierung der im Namen des Kunden handelnden Person.
  2. Verordnung (EU) 2024/1624 (AMLR), insbesondere Art. 9, 11, 19 bis 23, 26, 69, 77 und 90EUR-Lex, Amtsblatt vom 19.06.2024. Künftige Sorgfaltspflichten, Identifizierungszeitpunkt, Aufbewahrung, Meldepflicht und Geltungsbeginn.
  3. § 6 GwG, interne SicherungsmaßnahmenGesetze im Internet. Grundsätze, Verfahren und Kontrollen einschließlich Dokumentation.
  4. § 8 GwG, Aufzeichnungs- und AufbewahrungspflichtGesetze im Internet. Kopien, Aufzeichnung früherer Identifizierung, Fristbeginn.
  5. § 10 GwG, allgemeine SorgfaltspflichtenGesetze im Internet. Identifizierung, Berechtigungsprüfung, Anlässe, Beendigungsfolgen.
  6. § 11 GwG, IdentifizierungGesetze im Internet. Zeitpunkt, Wiederverwendung, zu erhebende Angaben.
  7. § 12 GwG, IdentitätsüberprüfungGesetze im Internet. Zulässige Nachweise zur Überprüfung der Identität.
  8. § 43 GwG, MeldepflichtGesetze im Internet. Tatbestände der Verdachtsmeldung.
  9. BaFin, Auslegungs- und Anwendungshinweise zum GwG, Allgemeiner Teil, Stand Juli 2025 PDFVerwaltungspraxis zur auftretenden Person, insbesondere Kapitel 5.1.2 und 5.1.5.
  10. BaFin, Veröffentlichungsseite der AuA ATEinordnung der Hinweise als Verwaltungspraxis der BaFin.
  11. BaFin, Jahresbericht 2025, GeldwäschepräventionPrüfungstätigkeit der BaFin im Banken- und Nichtbankenfinanzsektor.

Verwandte Seminare und Fachbeiträge

Seminare Geldwäsche

Kundensorgfaltspflichten, Risikoanalyse und Verdachtsmeldewesen für Fach- und Führungskräfte.

Fehlen im eigenen Haus die Kapazitäten, den KYC-Prozess für auftretende Personen neu aufzusetzen oder bestehende Fallakten nachzuarbeiten, unterstützt S+P Compliance bei der Umsetzung.

Auftretende Person: Identität und Berechtigung nach dem GwG prüfen
Achim Schulz
Ihr Referent

Achim Schulz

Geschäftsführer des S+P Unternehmerforums und der S+P Compliance

Achim Schulz ist selbst als Geldwäschebeauftragter (MLRO) für Banken, Wertpapierinstitute und weitere BaFin-regulierte Institute bestellt. Über S+P Compliance verantwortet er als Auslagerungsdienstleister die ausgelagerte Geldwäsche-Beauftragten-Funktion in der Praxis – genau dieses Praxis- und Prüfungswissen fließt direkt in den Lehrgang ein.

LinkedIn-Profil → · Redaktion & Experten →

Service & Kontakt

S&P Unternehmerforum GmbH 809 Bewertungen auf ProvenExpert.com