Seminar
Agiles Controlling in der VUCA-Welt
OKRs, Planung und Kennzahlen in einem schnell wechselnden Umfeld verbinden.
Agile Zielsetzung mit OKRs verbindet eine stabile Strategie mit kurzen Zielzyklen. Dieser Beitrag zeigt, wann OKRs starre Jahresziele 2027 sinnvoll ergänzen, wie sie zu Planung, Budget und Kennzahlen passen und wo Vergütungsrecht, Mitbestimmung und KI-Verordnung Grenzen setzen.
Agile Zielsetzung mit OKRs verbindet eine stabile Strategie mit kurzen Zielzyklen, meist einem Quartal. OKRs ergänzen Jahresziele dort, wo sich ein Bereich verändern will; stabile Routineprozesse steuern Sie weiter über Kennzahlen. Vom Bonus bleiben OKRs getrennt, weil vereinbarte Bonusziele nicht einseitig geändert werden dürfen.
Der Handlungsbedarf ist real: Viele Unternehmen legen ihre Ziele im Januar fest, bewerten sie im Dezember und passen sie dazwischen kaum an. Nach Gartner stimmen nur 29 Prozent der Strategieverantwortlichen zu, dass ihre Organisation Pläne schnell genug an Störungen anpasst.
Die rechtliche Grenze liegt bei der Vergütung: Zielvorgaben müssen rechtzeitig mitgeteilt werden, und Betriebsrat und Datenschutz sind früh einzubinden. Deshalb sollten OKRs und Jahresbonus getrennt bleiben. 2027 kommen zwei Punkte hinzu: der erwartete Entwurf zum Entgelttransparenzgesetz und ab dem 2. Dezember 2027 die Hochrisiko-Pflichten der KI-Verordnung.
Für Ihr Unternehmen heißt das: Strategie auf einer Seite festhalten, OKRs auf Unternehmens- und Teamebene für Veränderungsthemen einsetzen, Änderungsregeln schriftlich festlegen und die Verbindung zu Bonus und KI vor der Einführung klären. Mit dem Quick-Check ordnen Sie Ihre Zielsteuerung per Ampel ein.
Jahresziele beruhen auf Annahmen, die bei der Planung gelten. Ändern sich Markt, Technik oder Kosten, laufen die Ziele ins Leere, während Budget und Aufmerksamkeit gebunden bleiben. Drei Zahlen zeigen, wie groß der Druck ist:
der CIOs und Technologieverantwortlichen erwarten in der Gartner-Befragung 2026 innerhalb von 24 Monaten größere Änderungen an ihren Plänen und Ergebnissen.
Quelle: Gartner
der Unternehmen ab 20 Beschäftigten setzen KI ein, 2024 waren es 20 Prozent. Annahmen über Prozesse, Kosten und Wettbewerb veralten entsprechend schneller.
Quelle: Bitkom, September 2026
der Strategieverantwortlichen sagen, dass ihre Organisation Pläne schnell genug anpasst. Ziele, die niemand mehr verfolgt, binden trotzdem Budget und Aufmerksamkeit.
Quelle: Gartner
Praxistipp: Prüfen Sie Ihre aktuellen Jahresziele: Welche würden Sie heute noch genauso formulieren? Jedes Ziel, bei dem die Antwort „nein“ lautet, zeigt Bedarf für einen kürzeren Takt.
Mehr dazu: Die Herausforderungen des Führens in der VUCA-Welt
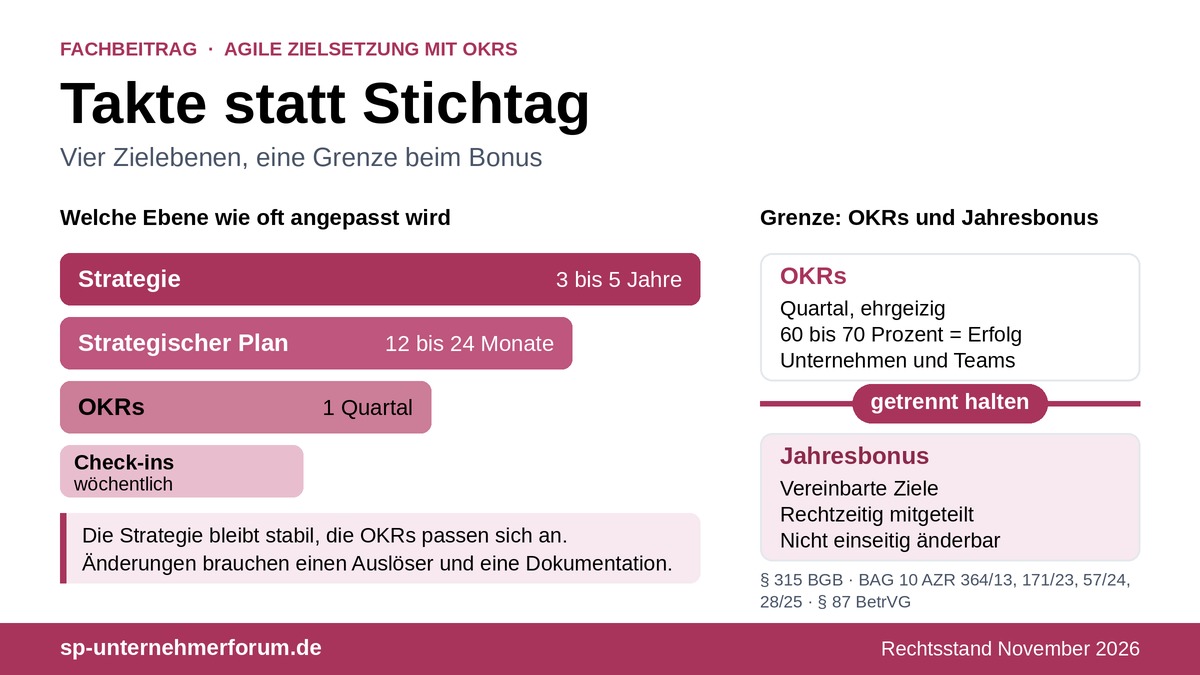
Agile Zielsetzung bedeutet, Ziele in kurzen Zyklen zu setzen und regelmäßig zu überprüfen, ohne die Richtung ständig zu wechseln. Sie verbindet verschiedene Takte: eine stabile Strategie, eine Jahresrichtung und kurze Zyklen für die Umsetzung.
| Ebene | Typischer Zeitraum | Was hier festgelegt wird |
|---|---|---|
| Strategie | drei bis fünf Jahre | Wohin das Unternehmen will und warum |
| Strategischer Plan | 12 bis 24 Monate | Schwerpunkte und Investitionen |
| OKRs | ein Quartal | Wenige Ziele mit messbaren Ergebnissen |
| Check-ins | wöchentlich oder zweiwöchentlich | Fortschritt, Hindernisse, Prioritäten |
Die Zeiträume für Strategie und strategischen Plan entsprechen den Richtwerten von Gartner; Quartalstakt und Check-ins sind übliche OKR-Praxis. Entscheidend ist: Die Strategie bleibt stabil, die OKRs passen sich an.
Praxistipp: Schreiben Sie Ihre Strategie auf eine Seite, bevor Sie OKRs setzen. Jedes Objective sollte sich auf einen Punkt dieser Seite zurückführen lassen.
Mehr dazu: Kurs Agil führen
OKRs ersetzen die klassische Zielvereinbarung nicht, sie verfolgen einen anderen Zweck. Die Unterschiede liegen in Takt, Anspruch und Verbindung zur Vergütung:
| Merkmal | Klassische Zielvereinbarung | OKRs |
|---|---|---|
| Zeitraum | meist ein Jahr | meist ein Quartal |
| Anzahl | oft viele Einzelziele | drei bis fünf Objectives mit rund drei Key Results |
| Anspruch | erreichbar, oft 100 Prozent erwartet | bewusst ehrgeizig, 60 bis 70 Prozent gelten als Erfolg |
| Sichtbarkeit | meist vertraulich zwischen Führungskraft und Beschäftigtem | offen im Unternehmen |
| Bezug zur Vergütung | häufig direkt mit dem Bonus verbunden | bewusst getrennt |
| Ebene | häufig individuell | vor allem Unternehmen und Teams |
Die Werte zu Anzahl und Zielerreichung stammen aus dem OKR-Leitfaden von Google re:Work, der auch davon abrät, OKRs mit der Leistungsbeurteilung gleichzusetzen. Die übrigen Merkmale beschreiben typische Ausprägungen, keine feste Regel.
Praxistipp: Führen Sie OKRs nicht als Ersatz für alle bestehenden Ziele ein. Starten Sie mit OKRs für die zwei oder drei wichtigsten Veränderungsthemen und lassen Sie das Tagesgeschäft in den Kennzahlen.
Mehr dazu: SMART-Ziele und Leadership
Google arbeitet seit 1999 mit OKRs. Der Investor John Doerr brachte die Methode, die Andy Grove bei Intel entwickelt hatte, zu den Gründern.
Spotify hat 2013 die OKRs für einzelne Beschäftigte abgeschafft. Nach der Darstellung im Spotify-HR-Blog funktionierten OKRs auf Unternehmensebene gut, die Ziele änderten sich aber so schnell, dass die Anpassung bis auf jede einzelne Person Zeit und Energie ohne Nutzen kostete. Der Fokus liegt seitdem auf Prioritäten und dem Warum.
Die Lehre: Agilität entsteht nicht durch mehr Ziele auf mehr Ebenen, sondern durch klare Prioritäten und Freiraum für die Umsetzung. Beide Beispiele sind Einzelfälle und belegen keinen allgemeinen Erfolgszusammenhang.
Praxistipp: Setzen Sie OKRs auf Unternehmens- und Teamebene, nicht für jede einzelne Person. Persönliche Entwicklungsziele gehören in das Mitarbeitergespräch.
Mehr dazu: Ein erfolgreicher OKR-Prozess: Tipps für Führungskräfte
Dass OKR-Programme einschlafen, ist ein bekanntes Risiko. Eine Befragung eines OKR-Softwareanbieters unter 420 Führungskräften aus Technologieunternehmen mit 50 bis 200 Beschäftigten (Oktober 2026) verortet die meisten Abbrüche im zweiten oder dritten Zyklus. Als Ursachen nennen die Befragten vor allem fehlende Klarheit (52 Prozent), geringes Engagement (41 Prozent), zu viele Ziele (38 Prozent) und fehlende Unterstützung der Führung (35 Prozent). Die Zahlen sind nicht repräsentativ; sie taugen als Hinweis, nicht als Beleg.
Praxistipp: Testen Sie OKRs zuerst zwei Quartale in einem Bereich mit echtem Veränderungsbedarf. Entscheiden Sie erst danach über die Ausweitung.
Mehr dazu: KPI Power
OKRs ersetzen weder die Unternehmensplanung noch die Kennzahlensteuerung. Sie ergänzen sie:
Die Scorecard beschreibt die langfristigen Ziele und Kennzahlen über mehrere Perspektiven. OKRs übersetzen ausgewählte Ziele in konkrete Vorhaben für das Quartal.
Ein starres Jahresbudget passt schlecht zu Zielen, die sich quartalsweise ändern. Ein rollierender Forecast erlaubt es, Ressourcen dorthin zu verschieben, wo die aktuellen OKRs sie brauchen.
KPIs zeigen, ob das laufende Geschäft stabil ist. Key Results messen, ob eine Veränderung gelingt.
Praxistipp: Planen Sie die OKR-Zyklen so, dass das Review eines Quartals vor der Fortschreibung des Forecasts stattfindet. So fließen die Ergebnisse direkt in die Ressourcenplanung ein.
Mehr dazu: Was ist die Balanced Scorecard? und Wie lässt sich Liquidität planen?
Agil heißt nicht beliebig. Nach Gartner priorisieren erst 18 Prozent der CIOs auch außerhalb der festen Planungszyklen dynamisch neu; diese Gruppe hat eine um 24 Prozent höhere Wahrscheinlichkeit, zu den Spitzenreitern zu gehören. Wer aber Ziele ständig ändert, verliert Fokus und Glaubwürdigkeit. Bewährt haben sich vier Regeln, die nacheinander greifen:
Vier Regeln für Änderungen im laufenden Zyklus
Praxistipp: Legen Sie für jedes Objective die wichtigste Annahme schriftlich fest. Fällt diese Annahme weg, ist das der Anlass, das OKR zu überprüfen.
Mehr dazu: Agiles Controlling in der VUCA-Welt
Agile Zielsetzung und variable Vergütung folgen unterschiedlichen Regeln. Das Arbeitsrecht verlangt bei Bonuszielen Verlässlichkeit. Zu unterscheiden sind die Zielvereinbarung, die beide Seiten gemeinsam treffen, und die Zielvorgabe, die der Arbeitgeber nach billigem Ermessen einseitig festlegt (§ 315 BGB).
| Entscheidung | Kernaussage | Folge für OKRs |
|---|---|---|
| BAG, 11.12.2013, 10 AZR 364/13 | Eine einmal getroffene Zielvereinbarung bindet beide Seiten und darf nicht einseitig vom Arbeitgeber geändert werden. Die Bindung erfasst auch die Berechnung der maßgeblichen Faktoren. | Quartalsweise Anpassungen passen nicht zu vereinbarten Jahresbonuszielen. |
| BAG, 03.07.2024, 10 AZR 171/23 | Der Arbeitgeber muss mit dem Beschäftigten über eine Zielvereinbarung verhandeln und ihm Einfluss auf die Ziele ermöglichen. | Ein OKR-Zyklus ersetzt die Verhandlung nicht, wenn eine Zielvereinbarung vorgesehen ist. |
| BAG, 19.02.2025, 10 AZR 57/24 | Zielvorgaben müssen nach billigem Ermessen (§ 315 BGB) und rechtzeitig erfolgen; schuldhaft nicht oder zu spät vorgegebene Ziele können Schadensersatz auslösen. | Bonusrelevante Ziele gehören an den Beginn der Zielperiode. |
| BAG, 22.04.2026, 10 AZR 28/25 | Auch Unternehmensziele, von denen der Bonus abhängt, müssen den Beschäftigten rechtzeitig mitgeteilt werden; für eine abgelaufene Zielperiode lassen sie sich nicht nachholen. | Unternehmens-OKRs mit Bonusbezug nicht erst nach Periodenende bekanntgeben. |
Mitbestimmung: Wer Bonus und Ziele verknüpft, braucht in Betrieben mit Betriebsrat dessen Beteiligung (§ 87 Abs. 1 Nr. 10 und 11 BetrVG). Bei Software, die Leistung oder Verhalten erfassen kann, kommt Nr. 6 hinzu.
Werden OKRs quartalsweise angepasst, passen sie daher schlecht als Grundlage für einen Jahresbonus. Wer beides verbinden will, muss vorher klar regeln, ob und wie Ziele unterjährig angepasst werden dürfen.
Praxistipp: Trennen Sie OKRs und Bonus. Wenn eine Verbindung gewünscht ist, nutzen Sie für den Bonus wenige stabile Jahresziele und regeln Sie Anpassungen ausdrücklich im Vertrag oder in einer Betriebsvereinbarung.
Mehr dazu: Seminar Personalmanagement
Für Zielsysteme mit OKRs bringt 2027 vor allem zwei Termine. Stand November 2026:
Was 2027 auf Sie zukommt
Die Tabelle trennt im Detail, was bereits gilt, was sich im Übergang befindet und was künftig oder offen ist:
| Stand | Regelung | Bedeutung für agile Zielsetzung |
|---|---|---|
| Geltend | § 315 BGB; BAG 10 AZR 364/13, 10 AZR 171/23, 10 AZR 57/24 und 10 AZR 28/25 | Grenzen für Zielvereinbarung und Zielvorgabe bei Bonusbezug |
| Geltend | § 87 Abs. 1 Nr. 6, 10, 11 BetrVG; § 94 Abs. 2 BetrVG | Mitbestimmung bei OKR-Software (Nr. 6), Lohngestaltung und leistungsbezogenen Entgelten (Nr. 10, 11) sowie bei Beurteilungsgrundsätzen |
| Geltend | Art. 6 DSGVO | Fortschrittswerte, Zuversichtswerte und Kommentare in OKR-Tools sind Beschäftigtendaten und brauchen eine Rechtsgrundlage |
| Geltend | Art. 4 KI-VO in der Fassung der Verordnung (EU) 2026/1744 (seit 27. Juli 2026) | Wer KI einsetzt, ergreift Maßnahmen, um die Entwicklung der KI-Kompetenz der Beschäftigten zu unterstützen; ein bestimmtes Niveau ist nicht zu garantieren |
| Übergang | Richtlinie (EU) 2023/970 (Entgelttransparenz) | Umsetzungsfrist am 7. Juni 2026 abgelaufen; im Oktober 2026 liegt kein deutscher Gesetzentwurf vor |
| Offen | Novelliertes Entgelttransparenzgesetz | Zeitpunkt offen; ein Entwurf wird zum Jahreswechsel 2026/2027 oder im ersten Quartal 2027 erwartet. Bonusziele müssen dann auch nachvollziehbaren, objektiven und geschlechtsneutralen Kriterien genügen |
| Künftig | Anhang III Nr. 4 Buchst. b KI-VO; Art. 26 Abs. 7 KI-VO | KI zur Beobachtung und Bewertung der Leistung von Beschäftigten ist Hochrisiko-KI; die Anforderungen gelten ab dem 2. Dezember 2027, Arbeitgeber unterrichten vor dem Einsatz Arbeitnehmervertreter und Betroffene |
Praxistipp: Sprechen Sie mit dem Betriebsrat, bevor Sie ein OKR-Tool einführen oder OKRs mit Beurteilung oder Bonus verbinden.
Mehr dazu: HR-Seminare für Personalverantwortliche
KI kann Markt-, Kunden- und Finanzdaten laufend auswerten und melden, wenn sich eine Annahme hinter einem Objective verändert. Das erleichtert agile Zielsetzung erheblich.
KI liefert Entwürfe für Objectives und Key Results. Die Entscheidung bleibt beim Team.
KI-gestützte Forecasts erleichtern es, Ressourcen an geänderte OKRs anzupassen.
KI sollte Ziele und Teams unterstützen, nicht einzelne Personen bewerten. Leistungsbewertung durch KI ist nach Anhang III Nr. 4 Buchst. b KI-VO Hochrisiko-KI; die Anforderungen gelten ab dem 2. Dezember 2027.
Unabhängig davon gilt schon heute: Wer KI im Zielprozess einsetzt, muss Maßnahmen zur Förderung der KI-Kompetenz der Beteiligten ergreifen (Art. 4 KI-VO). Der frühere Wortlaut, ein ausreichendes Maß sicherzustellen, wurde mit der Verordnung (EU) 2026/1744 durch eine Unterstützungspflicht ersetzt.
Praxistipp: Lassen Sie KI vor jedem Quartalsreview zusammenfassen, welche Annahmen sich seit der Zielsetzung verändert haben. Die Entscheidung über neue OKRs trifft die Führung mit den Teams.
Mehr dazu: Die Zukunft des Controllings: KI, KPIs und KRIs und AI Risk Register erstellen
Beantworten Sie zwölf Fragen in zwei Teilen. Die Ampel am Ende zeigt sofort, wo Ihre Zielsteuerung steht, und listet die nächsten Schritte auf. Die Ampel bewertet das Gesamtbild: Ein einzelner offener Punkt kippt sie nicht, mehrere schon. Rechtliche Punkte aus Teil B wiegen schwerer.
Diese Maßnahmen lohnen sich unabhängig davon, ob Sie OKRs am Ende vollständig einführen. Haken Sie ab, was bereits erledigt ist.
2027 müssen Unternehmen ihre Ziele schneller an veränderte Annahmen anpassen. OKRs helfen dabei, wenn sie auf Unternehmens- und Teamebene eingesetzt, mit Strategie, Planung und Kennzahlen verbunden und vom Bonus getrennt werden. Das Beispiel Spotify zeigt: Weniger Ebenen und klare Prioritäten bewirken oft mehr als ein lückenloses Zielsystem.
Die Strategie bleibt stabil, die OKRs passen sich an.
Wo steht Ihre Zielsteuerung? Zum Quick-Check mit Ampel
Kurze Antworten auf häufige Fragen zur Einführung und Steuerung mit OKRs.
Ihre Frage ist nicht dabei? Schreiben Sie uns über das Kontaktformular.
Agile Zielsetzung verbindet eine stabile Strategie mit kurzen Zielzyklen, meist einem Quartal. Ziele werden regelmäßig überprüft und angepasst, wenn sich wesentliche Annahmen ändern.
Vor allem für Bereiche, die sich verändern wollen, etwa bei neuen Produkten, Märkten oder Technologien, und wenn mehrere Teams an einem gemeinsamen Ziel arbeiten. Stabile Routineprozesse steuern Sie besser über Kennzahlen mit Zielwerten.
Zielvereinbarungen laufen meist ein Jahr, sind oft individuell und mit dem Bonus verknüpft; erwartet wird eine Zielerreichung von 100 Prozent. OKRs laufen meist ein Quartal, gelten für Unternehmen und Teams, sind bewusst ehrgeizig und vom Bonus getrennt; 60 bis 70 Prozent gelten als Erfolg.
Nein. Strategie, Jahresplan und Budget bleiben bestehen. OKRs übersetzen ausgewählte Ziele in konkrete Vorhaben für ein Quartal.
Ja, wenn sich eine wesentliche Annahme geändert hat. Die Änderung sollte mit Datum und Grund dokumentiert werden. Gelten die OKRs zugleich als vereinbarte Bonusziele, ist eine einseitige Änderung rechtlich nicht ohne Weiteres möglich.
Das ist möglich, aber problematisch. Vereinbarte Bonusziele dürfen nicht einseitig geändert werden (BAG, 11.12.2013, 10 AZR 364/13), und Ziele müssen rechtzeitig verhandelt oder vorgegeben werden. Für den Bonus eignen sich wenige stabile Jahresziele besser.
Bei OKR-Software, die Leistung oder Verhalten erfassen kann, und bei einer Verbindung mit der Vergütung in der Regel ja (§ 87 Abs. 1 Nr. 6, 10 und 11 BetrVG), sofern im Betrieb ein Betriebsrat besteht. Die Einzelheiten hängen vom konkreten Fall ab.
Erwartet wird ein Entwurf für ein novelliertes Entgelttransparenzgesetz; Bonusziele müssen dann objektiven, geschlechtsneutralen Kriterien genügen. Ab dem 2. Dezember 2027 gelten die Hochrisiko-Pflichten der KI-Verordnung für KI, die die Leistung von Beschäftigten bewertet. Stand: November 2026.
KI kann Annahmen laufend prüfen, Entwürfe formulieren und Forecasts unterstützen. Die Bewertung einzelner Personen sollte nicht der KI überlassen werden: Solche Systeme zählen nach Anhang III Nr. 4 Buchst. b KI-VO zu den Hochrisiko-Anwendungen, deren Anforderungen ab dem 2. Dezember 2027 gelten.
Weitere Angaben im Text, etwa aus der Gartner-CIO-Befragung 2026, dem Spotify-HR-Blog und einer Befragung eines OKR-Softwareanbieters, sind dort mit ihrer Herkunft genannt. Rechtsstand: November 2026.
Achim Schulz kennt die Führungsebene aus eigener Verantwortung – langjährig als Vorstand bei Banken und Geschäftsführer sowie als Interim-Manager in Industrieunternehmen. Diese Doppelperspektive aus Finanzsektor und Realwirtschaft prägt seine Beiträge für CEO, COO und CFO. Er kennt das Zusammenspiel von Geschäftsleitung, Aufsichtsrat und Gesellschaftern aus der Praxis und übersetzt strategische wie aufsichtsrechtliche Anforderungen in umsetzbare, haftungssichere Führungsentscheidungen – praxisnah und auf Augenhöhe mit dem Management.
LinkedIn-Profil → · Redaktion & Experten →