Zu viele Kennzahlen
Der Bericht wird zum Zahlenfriedhof, niemand liest ihn.
Gegenmaßnahme: Fünf bis acht Kennzahlen für die Geschäftsführung, Treiber definieren.
Bezug: Praxisempfehlung
Als Einsteiger im Controlling brauchen Sie sicheres Grundwissen, eine saubere Aufbereitung der BWA und einen Chef-Report, der der Geschäftsführung Entscheidungen ermöglicht. Dieser Beitrag erklärt die Grundbegriffe mit Formeln und Rechenbeispielen, zeigt den Weg vom Datenexport zum Monatsbericht und ordnet ein, welche Rechtsvorschriften und neuen Pflichten 2026 und 2027 für das Controlling relevant sind – von der E-Rechnung über IFRS 18 bis zur KI-Verordnung.
Dieser Beitrag ersetzt keine Rechts- oder Steuerberatung im Einzelfall.
Controlling bedeutet nicht Kontrolle, sondern Steuerung. Die Buchhaltung erfasst, was geschehen ist, nach gesetzlichen Regeln. Das Controlling nutzt diese Zahlen, ergänzt sie um Plandaten und fragt: Warum ist das passiert, und was folgt daraus? Für Berufseinsteiger, Quereinsteiger und Fachkräfte aus Buchhaltung oder Vertrieb mit neuer Controlling-Verantwortung heißt das: Sie liefern der Geschäftsführung verlässliche Zahlen und eine Empfehlung, nicht nur eine Tabelle.
Drei Dinge tragen den Einstieg. Erstens die Grundbegriffe: Rohertrag, Deckungsbeitrag, EBIT, Cashflow und Working Capital. Zweitens die BWA, die vor der Verwendung abgegrenzt, plausibilisiert und kommentiert werden muss. Drittens der Chef-Report: fünf bis acht Kennzahlen auf einer Seite, dazu pro Abweichung drei Sätze – was, warum, was tun. Zwei Rechenbeispiele in diesem Beitrag, der Cash Conversion Cycle und die Preis-Mengen-Analyse, zeigen, wie das in der Praxis aussieht.
Rechtlich gibt es kein Berufsgesetz für Controller. Viele Pflichten der Geschäftsleitung sind aber ohne belastbare Controlling-Zahlen nicht zu erfüllen: die fortlaufende Krisenfrüherkennung (§ 1 Abs. 1 StaRUG), die Prognosezeiträume der Insolvenzordnung (§§ 18, 19 InsO) und der Prognosebericht im Lagebericht (§ 289 Abs. 1 HGB). Neu hinzu kommen die E-Rechnung ab 2027, für IFRS-Anwender IFRS 18 und die Entgelttransparenz. Bei der Entgelttransparenz ist die Umsetzungsfrist der EU-Richtlinie am 7. Juni 2026 verstrichen, ein deutscher Gesetzentwurf liegt nach Auskunft der Bundesregierung vom Juli 2026 noch nicht vor.
Auch das Berufsbild verändert sich. Nach der BARC-Studie „The Planning Survey 26“ ist der Anteil der Unternehmen, die KI für Planung und Forecasting einsetzen, binnen zwölf Monaten von 11 auf 27 Prozent gestiegen. Datensammeln und Standardberichte übernehmen zunehmend Werkzeuge. Für Einsteiger bedeutet das: Geschäftsmodell verstehen, Datenqualität sichern und Ergebnisse überzeugend erklären werden wichtiger. Der Quick-Check mit zwölf Prüffeldern und der 100-Tage-Plan am Ende helfen bei der Einordnung.
Controller sorgen dafür, dass die Geschäftsführung mit verlässlichen Zahlen planen, entscheiden und gegensteuern kann. Sie sind Partner des Managements, nicht dessen Prüfer. Die Aufgaben lassen sich in fünf Bereiche gliedern:
| Bereich | Fokus | Typische Werkzeuge |
|---|---|---|
| Operatives Controlling | Kurzfristige Steuerung und Kostenkontrolle | Budget, Kostenstellen, Soll-Ist-Vergleich, Abweichungsanalyse |
| Strategisches Controlling | Langfristige Ausrichtung und Ziele | Szenarien, Balanced Scorecard, Investitionsrechnung |
| Finanz- und Liquiditätscontrolling | Zahlungsfähigkeit und Finanzierung | Liquiditätsplanung, Cashflow, Working Capital |
| Reporting | Transparenz für Entscheidungen | Chef-Report, Dashboards, Kennzahlenset |
| Risiko- und Nachhaltigkeitscontrolling | Frühwarnung und Nachhaltigkeitsdaten | Frühwarnindikatoren, ESG-Kennzahlen |
Wichtig ist die Abgrenzung zur Buchhaltung: Sie erfasst die Geschäftsvorfälle nach HGB, IFRS und Steuerrecht. Das Controlling nutzt diese Daten, vergleicht sie mit dem Plan und erklärt Abweichungen. Beide Funktionen brauchen einander, sind aber nicht dieselbe Aufgabe – auch wenn sie im Mittelstand oft in einer Person liegen.
Praxistipp: Klären Sie in den ersten Wochen, wer welche Daten liefert und wer welche Berichte erhält. Eine einfache Übersicht „Bericht – Empfänger – Datenquelle – Termin“ erspart viele Missverständnisse.
Mehr dazu: Welche Rolle spielt das Controlling im Unternehmen?
Diese Begriffe begegnen Ihnen in jedem Bericht. Die Formeln sind vereinfacht; im Einzelfall legt Ihr Unternehmen Definitionen und Abgrenzungen fest.
| Begriff | Bedeutung | Formel (vereinfacht) |
|---|---|---|
| Rohertrag | Was nach Material und Wareneinsatz bleibt | Umsatz − Material-/Wareneinsatz |
| Deckungsbeitrag | Beitrag zur Deckung der Fixkosten | Umsatz − variable Kosten |
| EBITDA | Operatives Ergebnis vor Abschreibungen | Ergebnis vor Zinsen, Steuern und Abschreibungen |
| EBIT | Operatives Ergebnis | Ergebnis vor Zinsen und Steuern |
| Umsatzrendite | Gewinn je Euro Umsatz | EBIT ÷ Umsatz × 100 |
| Cashflow | Zahlungswirksamer Mittelzufluss | Jahresüberschuss + Abschreibungen ± Veränderung Rückstellungen |
| Working Capital | Im Umlaufvermögen gebundenes Kapital | Forderungen + Vorräte − Lieferverbindlichkeiten |
| DSO / DIO / DPO | Forderungs-, Lager- und Lieferantenziel in Tagen | zum Beispiel Forderungen ÷ Umsatz × 365 |
| Cash Conversion Cycle | Dauer der Kapitalbindung | DSO + DIO − DPO |
| ROCE | Rendite auf das eingesetzte Kapital | EBIT ÷ eingesetztes Kapital × 100 |
| Break-even | Gewinnschwelle | Fixkosten ÷ Deckungsbeitrag je Stück |
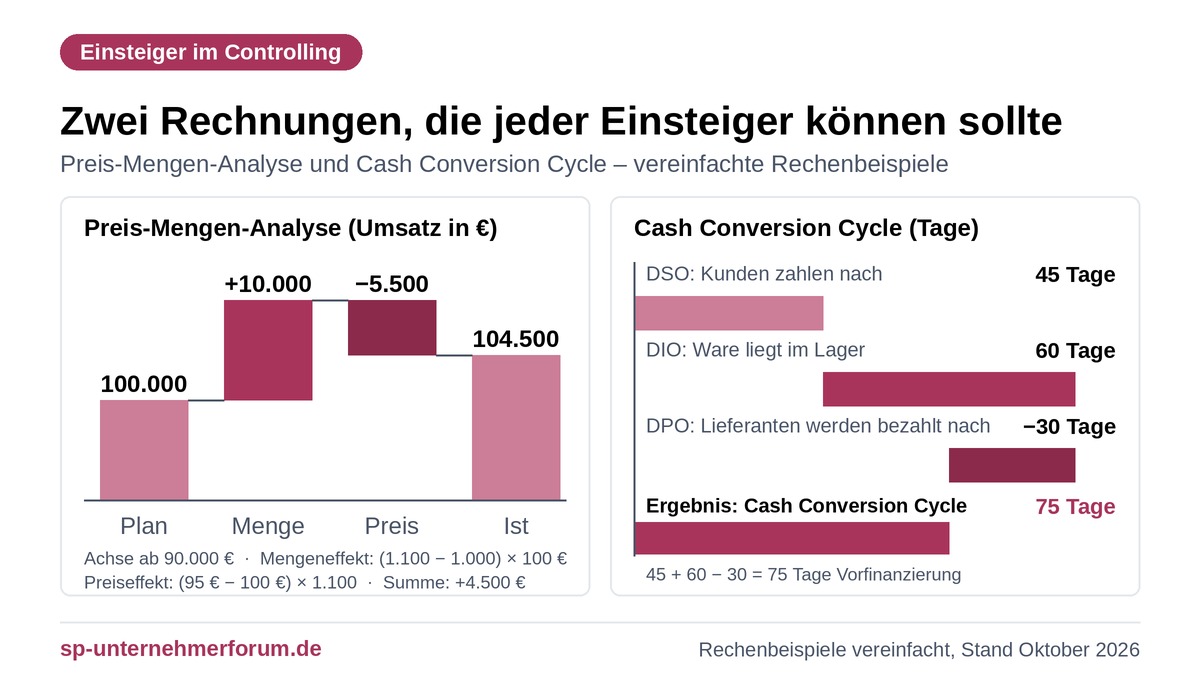
Rechenbeispiel Cash Conversion Cycle: Kunden zahlen nach 45 Tagen (DSO), die Ware liegt 60 Tage im Lager (DIO), Lieferanten werden nach 30 Tagen bezahlt (DPO). Der Cash Conversion Cycle beträgt 45 + 60 − 30 = 75 Tage. So lange muss das Unternehmen seine Ware vorfinanzieren.
Praxistipp: Legen Sie ein Kennzahlenglossar an, in dem jede Kennzahl mit Formel, Datenquelle und Verantwortlichem beschrieben ist. Dasselbe Wort bedeutet in verschiedenen Abteilungen oft Unterschiedliches.
Mehr dazu: Controlling-Kennzahlen für Manager
Jahresabschluss: Bilanz und Gewinn- und Verlustrechnung zeigen Vermögen, Schulden und Ergebnis zum Stichtag. Welche Bestandteile hinzukommen – Anhang, Lagebericht, Prüfung, Offenlegung –, hängt von Rechtsform und Größenklasse ab (§ 267 HGB). Eine Kapitalflussrechnung enthält nicht jeder Abschluss; im Mittelstand muss das Controlling den Cashflow oft selbst ableiten.
Betriebswirtschaftliche Auswertung (BWA): Die BWA ist die monatliche Auswertung der Finanzbuchhaltung, meist im Format des Steuerberaters oder des Buchhaltungssystems. Sie ist schnell verfügbar, aber ohne Aufbereitung oft verzerrt.
Banken erwarten in der Praxis aufbereitete und kommentierte Zahlen. Gesetzlich verlangt § 18 KWG: Ein Kreditinstitut darf einen Kredit über 1,5 Mio. Euro oder 10 Prozent seines Kernkapitals nur gewähren, wenn es sich die wirtschaftlichen Verhältnisse des Kreditnehmers, insbesondere durch Vorlage der Jahresabschlüsse, offenlegen lässt. Unterjährige Zahlen werden häufig zusätzlich angefragt.
Praxistipp: Stimmen Sie die BWA monatlich mit der Buchhaltung ab. Abweichungen zwischen Controlling-Bericht und Finanzbuchhaltung sollten erklärt und möglichst gering sein – sonst verliert der Bericht an Glaubwürdigkeit.
Die Geschäftsführung braucht keinen Zahlenfriedhof, sondern Antworten auf drei Fragen: Was ist passiert? Warum? Was tun wir?
| Schritt | Was tun? | Ergebnis |
|---|---|---|
| 1. Daten sammeln | Daten aus Finanzbuchhaltung, ERP und Vertrieb zu festen Stichtagen exportieren | Vollständige Datenbasis |
| 2. Abstimmen | Bereinigen, abgrenzen, mit der Buchhaltung abstimmen | Geprüfte Zahlen |
| 3. Analysieren | Soll-Ist, Vorjahr, Trend, Deckungsbeiträge | Wichtigste Abweichungen und ihre Ursachen |
| 4. Darstellen | Eine Seite mit Kennzahlen, Ampeln und kurzem Kommentar | Chef-Report |
| 5. Handeln | Maßnahmen mit Verantwortlichem und Termin festhalten | Maßnahmenliste |
Umfang: Für die Geschäftsführung genügen meist fünf bis acht Kennzahlen auf einer Seite, zum Beispiel Umsatz, Rohertrag, EBIT, Liquidität, Auftragseingang, Forderungslaufzeit, Personalkosten und eine Frühwarnkennzahl. Das vollständige Kennzahlenset der Controlling-Abteilung darf größer sein. Das ist eine Praxisempfehlung ohne amtliche Fundstelle.
Geplant waren 1.000 Stück zu 100 Euro, verkauft wurden 1.100 Stück zu 95 Euro. Der Umsatz liegt mit 104.500 Euro über dem Plan von 100.000 Euro. Doch woher kommt die Abweichung?
| Effekt | Rechnung | Ergebnis |
|---|---|---|
| Mengeneffekt | (1.100 − 1.000) × 100 € | +10.000 € |
| Preiseffekt | (95 € − 100 €) × 1.100 | −5.500 € |
| Gesamtabweichung | 104.500 € − 100.000 € | +4.500 € |
Der Kommentar lautet dann nicht „Umsatz über Plan“, sondern: „Mehr Menge, aber 5 Prozent Preisnachlass – die Rabattpolitik kostet 5.500 Euro im Monat.“ Genau diese Übersetzung von Zahl in Aussage macht den Unterschied zwischen Datensammlung und Controlling.
Praxistipp: Schreiben Sie zu jeder wesentlichen Abweichung höchstens drei Sätze: Was, warum, was tun. Führen Sie eine Maßnahmenliste mit Verantwortlichem, Termin und Status und berichten Sie im Folgemonat über den Stand.
Mehr dazu: KPI Power: Wie Sie mit Kennzahlen steuern statt nur messen
Budget: die Jahresplanung für Umsatz, Kosten, Investitionen und Personal.
Forecast: die Hochrechnung während des Jahres, wie das Jahr voraussichtlich endet. Ein treiberbasierter Forecast rechnet nicht jede Kostenzeile fort, sondern wenige Treiber: Absatz, Preis, Produktmix, Personalstärke, Energiepreis.
Liquiditätsplanung: die wichtigste Planung für das Überleben des Unternehmens. Im Normalbetrieb genügt meist eine Monatsplanung über zwölf bis 24 Monate; bei angespannter Lage kommt eine Wochenplanung über 13 Wochen hinzu. Das sind Praxiswerte.
Die Planungshorizonte sind gesetzlich unterlegt. Für die drohende Zahlungsunfähigkeit „ist in aller Regel ein Prognosezeitraum von 24 Monaten zugrunde zu legen“ (§ 18 Abs. 2 Satz 2 InsO). Für die Fortführungsprognose bei der Überschuldung gelten zwölf Monate (§ 19 Abs. 2 InsO). Geschäftsleiter müssen außerdem „fortlaufend über Entwicklungen, welche den Fortbestand der juristischen Person gefährden können“, wachen (§ 1 Abs. 1 Satz 1 StaRUG). Das Controlling liefert dafür die Daten.
Praxistipp: Rechnen Sie neben dem Basisszenario immer ein schlechteres Szenario, zum Beispiel 10 Prozent weniger Umsatz und 30 Tage längere Zahlungsziele der Kunden. So sieht die Geschäftsführung, wie viel Puffer vorhanden ist.
Mehr dazu: Controlling-Anforderungen an ein Kennzahlensystem
Werkzeuge für den Start: Finanzbuchhaltung und ERP als Datenquelle, Excel für Analysen und Ad-hoc-Fragen, ein Dashboard-Werkzeug für Standardberichte. Ab einer gewissen Größe lohnt sich spezialisierte Planungssoftware. In der BARC-Studie „The Planning Survey 26“ (804 Teilnehmer, Juni 2026) erreicht Planungssoftware auf dem Business Benefits Index für Transparenz und Nachvollziehbarkeit einen Wert von 8,4, tabellenbasierte Planung nur 4,7.
KI im Controlling: Nach derselben Studie setzen 27 Prozent der Unternehmen KI für Predictive Planning und Forecasting ein, ein Jahr zuvor waren es 11 Prozent. 75 Prozent erwarten vor allem Entlastung der Planer von manueller Arbeit. Sinnvolle Einstiegsanwendungen sind:
Grenzen: KI-Ergebnisse müssen geprüft werden – Sie bleiben für die Zahlen verantwortlich. Geben Sie keine vertraulichen Unternehmens- oder Personaldaten in frei verfügbare KI-Werkzeuge ein, sondern nutzen Sie die im Unternehmen freigegebenen Anwendungen.
Rechtliche Leitplanke: Nach Art. 4 der KI-Verordnung in der seit dem 27. Juli 2026 geltenden Fassung (Verordnung (EU) 2026/1744) ergreifen Anbieter und Betreiber von KI-Systemen Maßnahmen, um die Entwicklung der KI-Kompetenz ihres Personals zu unterstützen. Die frühere Formulierung, ein ausreichendes Maß an KI-Kompetenz „sicherzustellen“, wurde damit abgemildert, die Pflicht selbst besteht weiter.
Was das für Ihre Entwicklung bedeutet: Wenn KI die Datenaufbereitung übernimmt, werden andere Fähigkeiten wichtiger: das Geschäftsmodell verstehen, Datenqualität sichern, die richtigen Fragen stellen und Ergebnisse überzeugend erklären.
Praxistipp: Erstellen Sie die ersten Monatsberichte bewusst selbst von Hand, auch wenn es ein Werkzeug gäbe. Nur so lernen Sie, woher jede Zahl kommt – und erkennen später, wenn ein automatisierter Bericht falsch ist.
Die Tabelle trennt geltendes Recht, Übergangsregeln und künftige Pflichten. Rechtsstand ist Oktober 2026. Bei laufenden Gesetzgebungsverfahren sind die Angaben bewusst monatsgenau gehalten.
| Thema | Geltend (Oktober 2026) | Übergang | Künftig oder offen |
|---|---|---|---|
| E-Rechnung | Empfangspflicht für inländische B2B-Umsätze seit 01.01.2025 | Sonstige Rechnungen bis 31.12.2026 zulässig; bis 31.12.2027 bei bis zu 800.000 € Umsatz im Vorjahr | Ausstellungspflicht ab 01.01.2027 (über 800.000 € Vorjahresumsatz), ab 01.01.2028 für alle (§ 27 Abs. 38 UStG) |
| IFRS 18 | IAS 1 bleibt maßgeblich | Übernahme in EU-Recht durch Verordnung (EU) 2026/338 | Pflicht für Geschäftsjahre ab 01.01.2027; Vergleichszahlen 2026 anzupassen |
| Entgelttransparenz | Entgelttransparenzgesetz von 2017 | Umsetzungsfrist der Richtlinie (EU) 2023/970 am 07.06.2026 verstrichen; Gesetzentwurf nach Auskunft der Bundesregierung vom Juli 2026 in Vorbereitung | Entgeltberichte nach Art. 9 der Richtlinie: ab 150 Beschäftigten erstmals bis 07.06.2027, ab 100 bis 07.06.2031; deutsche Ausgestaltung offen |
| Nachhaltigkeitsberichte (CSRD) | Nichtfinanzielle Erklärung nach § 289b HGB | Richtlinie (EU) 2026/470 (Omnibus I) in Kraft; deutsche Umsetzung bleibt abzuwarten | Pflicht erstmals für Geschäftsjahr 2027, nur über 1.000 Beschäftigte und 450 Mio. € Umsatz |
| KI-Verordnung | Art. 4 (KI-Kompetenz) gilt, seit 27.07.2026 in neuer Fassung | – | Hochrisiko-Pflichten nach Anhang III, darunter Nr. 4 (Beschäftigung), ab 02.12.2027 |
Die zeitlich unbefristeten Pflichten zu Buchführung, Aufbewahrung, Krisenfrüherkennung und Lagebericht stehen im nächsten Abschnitt.
Für Controller gibt es kein eigenes Berufsgesetz. Viele Pflichten der Geschäftsleitung und des Unternehmens sind aber ohne belastbare Zahlen nicht zu erfüllen. Das Controlling trägt hier keine Organverantwortung, liefert aber die Grundlage.
| Rechtsgrundlage | Was verlangt wird | Wer trägt die Pflicht | Aufgabe des Controllings |
|---|---|---|---|
| § 238 Abs. 1 HGB | Die Buchführung muss einem sachverständigen Dritten in angemessener Zeit einen Überblick über Geschäftsvorfälle und Lage vermitteln | Kaufleute | Controlling-Berichte mit der Buchführung abstimmen und Abweichungen erklären |
| § 147 Abs. 3 AO; GoBD | Bücher, Aufzeichnungen, Abschlüsse und Lageberichte zehn Jahre, Buchungsbelege acht Jahre, sonstige Unterlagen sechs Jahre aufbewahren; GoBD zuletzt geändert mit BMF-Schreiben vom 14.07.2025 | Unternehmen | Aufbewahrung von Controlling-Unterlagen und Verfahrensdokumentation mit Buchhaltung und Steuerberater klären |
| § 1 Abs. 1 StaRUG | Geschäftsleiter wachen fortlaufend über bestandsgefährdende Entwicklungen und ergreifen geeignete Gegenmaßnahmen | Geschäftsleitung | Frühwarnindikatoren, Schwellenwerte, Berichte an die Geschäftsleitung |
| § 18 Abs. 2, § 19 Abs. 2 InsO | Prognosezeitraum in aller Regel 24 Monate (drohende Zahlungsunfähigkeit); Fortführungsprognose zwölf Monate (Überschuldung) | Geschäftsleitung | Integrierte Ergebnis-, Bilanz- und Liquiditätsplanung |
| § 289 Abs. 1 Satz 3 und 4 HGB; § 267 HGB | Mittelgroße und große Kapitalgesellschaften analysieren im Lagebericht die bedeutsamsten finanziellen Leistungsindikatoren und beurteilen die voraussichtliche Entwicklung mit Chancen und Risiken | Geschäftsleitung, mit dem Rechnungswesen | Kennzahlen und Planannahmen liefern und dokumentieren |
| § 18 KWG | Kredite über 1,5 Mio. € oder 10 % des Kernkapitals: Offenlegung der wirtschaftlichen Verhältnisse | Kreditinstitut (gegenüber dem Kreditnehmer) | Aufbereitete Jahresabschlüsse und unterjährige Zahlen für Bankgespräche vorbereiten |
| § 27 Abs. 38 UStG | Stufenweise Pflicht zur Ausstellung von E-Rechnungen im inländischen B2B-Bereich | Unternehmen | Strukturierte Rechnungsdaten für Auswertungen nutzbar machen |
| Art. 4 KI-VO | Maßnahmen zur Förderung der KI-Kompetenz des Personals | Anbieter und Betreiber von KI-Systemen | Freigegebene Anwendungen nutzen, Nutzer schulen, Ergebnisse prüfen |
Risikocontrolling in beaufsichtigten Instituten nach den MaRisk ist nicht Gegenstand dieses Beitrags.
Praxistipp: Sie müssen kein Jurist werden. Legen Sie aber eine Fristenliste an – E-Rechnung, Lagebericht, Entgeltbericht, Aufbewahrung – und stimmen Sie sie mit Buchhaltung, Steuerberater und Personalabteilung ab.
Mehr dazu: Regulatorik für Geschäftsführer: Pflichten, Haftung und Aufsicht
Diese sieben Fehler begegnen Einsteigern am häufigsten. Jeder hat eine einfache Gegenmaßnahme.
Der Bericht wird zum Zahlenfriedhof, niemand liest ihn.
Gegenmaßnahme: Fünf bis acht Kennzahlen für die Geschäftsführung, Treiber definieren.
Bezug: Praxisempfehlung
Zahlen lassen sich nicht auf Quelle und Stichtag zurückführen.
Gegenmaßnahme: Verantwortliche je Datenquelle und feste Stichtage festlegen.
Bezug: § 238 Abs. 1 HGB (Nachvollziehbarkeit)
Abweichungen werden gezeigt, aber nicht bearbeitet.
Gegenmaßnahme: Maßnahmenliste mit Verantwortlichem und Termin führen.
Bezug: § 1 Abs. 1 StaRUG (geeignete Gegenmaßnahmen)
Ein Sondereffekt verdeckt die laufende Entwicklung.
Gegenmaßnahme: Sondereffekte getrennt zeigen, bereinigtes Ergebnis berichten.
Bezug: Praxisempfehlung
Das Ergebnis stimmt, aber die Zahlungsfähigkeit ist unklar.
Gegenmaßnahme: Liquidität in jeden Monatsbericht aufnehmen.
Bezug: §§ 18, 19 InsO
Controlling-Bericht und Finanzbuchhaltung weichen ab.
Gegenmaßnahme: Monatliche Überleitung erstellen.
Bezug: § 238 Abs. 1 HGB; § 147 AO
Ein automatisierter Kommentar enthält einen Fehler, der unbemerkt bleibt.
Gegenmaßnahme: Vier-Augen-Prinzip und Plausibilitätskontrolle.
Bezug: Art. 4 KI-VO
Praxistipp: Führen Sie ein kurzes Fehlerprotokoll: Welche Zahl war falsch, warum, was wurde geändert? Nach einigen Monaten sehen Sie, wo die Datenqualität dauerhaft verbessert werden muss.
Gehen Sie die zwölf Prüffelder durch. Jede Zeile nennt die Prüffrage, die Fundstelle und den typischen Befund, der Handlungsbedarf anzeigt.
| Prüffeld | Prüffrage | Fundstelle | Typischer Befund |
|---|---|---|---|
| Organisation | Sind Berichtsempfänger, Datenquellen und Termine dokumentiert? | Interne Organisation | Offen, wenn nur mündliche Absprachen bestehen |
| Kennzahlenglossar | Gibt es ein Glossar mit Formeln und Verantwortlichen? | Interne Organisation | Offen, wenn Definitionen je Abteilung abweichen |
| BWA-Aufbereitung | Wird die BWA abgegrenzt, plausibilisiert und kommentiert? | Methode | Offen, wenn die BWA ungeprüft weitergegeben wird |
| Abstimmung | Wird der Controlling-Bericht monatlich mit der Buchhaltung abgestimmt? | § 238 Abs. 1 HGB | Offen, wenn keine Überleitung existiert |
| Aufbewahrung | Sind Aufbewahrungsfristen für Controlling-Unterlagen geregelt? | § 147 Abs. 3 AO; GoBD | Offen, wenn Planungsdateien in keiner Löschplanung auftauchen |
| Liquiditätsplanung | Gibt es eine Liquiditätsplanung über mindestens zwölf, besser 24 Monate? | §§ 18, 19 InsO | Offen, wenn nur ein Jahresbudget besteht |
| Frühwarnung | Werden Frühwarnkennzahlen an die Geschäftsführung berichtet? | § 1 Abs. 1 StaRUG | Offen, wenn Warnungen nicht dokumentiert werden |
| Lagebericht | Liefert das Controlling die Leistungsindikatoren für den Lagebericht? | § 289 Abs. 1 HGB | Offen, wenn Controlling und Rechnungswesen getrennt arbeiten |
| E-Rechnung | Ist die E-Rechnung ab 2027 bzw. 2028 vorbereitet und für Auswertungen nutzbar? | § 27 Abs. 38 UStG | Offen, wenn Rechnungsdaten nicht ins Berichtswesen fließen |
| IFRS 18 | IFRS-Anwender: Ist die Umstellung auf IFRS 18 geplant? | IFRS 18; VO (EU) 2026/338 | Offen, wenn keine Kennzahlendefinitionen und Überleitungen vorliegen |
| Entgeltberichte | Ist die Datenbasis für Entgeltberichte vorbereitet? | Art. 9 Richtlinie (EU) 2023/970; EntgTranspG | Offen, wenn Entgeltdaten verteilt und nicht abgestimmt sind |
| KI-Nutzung | Sind KI-Anwendungen freigegeben und die Nutzer geschult? | Art. 4 KI-VO | Offen, wenn keine Anwendungsliste und keine Schulung bestehen |
Die folgenden Schritte lohnen sich unabhängig davon, wie die offenen Gesetzgebungsverfahren ausgehen.
| Zeitraum | Schwerpunkt | Ergebnis |
|---|---|---|
| Tag 1 bis 30 | Geschäftsmodell, Produkte, Kunden, Organisation und Datenquellen kennenlernen; mit Buchhaltung, Vertrieb und Produktion sprechen | Übersicht Datenquellen und Ansprechpartner |
| Tag 31 bis 60 | BWA und bestehende Berichte nachvollziehen; Kennzahlenglossar anlegen; den ersten Monatsbericht begleiten | Glossar, erster eigener Kommentar |
| Tag 61 bis 100 | Chef-Report verbessern; Liquiditätsplanung verstehen; einen Verbesserungsvorschlag umsetzen | Überarbeiteter Chef-Report, erste Maßnahme |
Praxistipp: Vereinbaren Sie mit Ihrer Führungskraft drei konkrete Ziele für die ersten 100 Tage und besprechen Sie sie monatlich.
Mehr dazu: SMART-Ziele und Leadership
Für den Einstieg ins Controlling brauchen Sie kein tiefes BWL-Studium, aber ein sicheres Verständnis der Grundbegriffe, einen sauberen Umgang mit BWA und Daten und die Fähigkeit, Zahlen in Handlungsempfehlungen zu übersetzen. Als Einsteiger im Controlling sind Sie dann schnell ein geschätzter Gesprächspartner der Geschäftsführung.
Nicht zwingend. Wichtig sind sichere Grundbegriffe, Zahlenverständnis, Excel-Kenntnisse und die Fähigkeit, Ergebnisse verständlich zu erklären.
Umsatz, Rohertrag, Deckungsbeitrag, EBIT, Cashflow, Liquidität, Working Capital und die Forderungslaufzeit.
Meist fünf bis acht. Das vollständige Kennzahlenset der Controlling-Abteilung kann größer sein, die Geschäftsführung erhält aber nur die wenigen steuerungsrelevanten Kennzahlen auf einer Seite.
Die betriebswirtschaftliche Auswertung der Finanzbuchhaltung, meist monatlich. Für Entscheidungen muss sie abgegrenzt, plausibilisiert und kommentiert werden, weil sie sonst durch Jahreszahlungen, fehlende Bestandsveränderungen und Einmaleffekte verzerrt ist.
Nein. KI übernimmt zunehmend Datenaufbereitung und Standardberichte. Wichtiger werden das Verständnis des Geschäfts, die Datenqualität und die Beratung der Geschäftsführung. KI-Ergebnisse müssen Sie weiterhin prüfen und verantworten.
Vor allem die E-Rechnung: Der Empfang ist seit 01.01.2025 Pflicht, die Ausstellung ab 01.01.2027 für Unternehmen mit mehr als 800.000 Euro Vorjahresumsatz und ab 01.01.2028 für alle. IFRS-Anwender wenden IFRS 18 ab Geschäftsjahren ab 01.01.2027 an. Bei der Entgelttransparenz fehlt das deutsche Umsetzungsgesetz noch.
Verlinkt sind ausschließlich amtliche Stellen: zuerst EU-Rechtsakte, dann Gesetze des Bundes, danach Bundestag und Finanzverwaltung. Die BARC-Studie „The Planning Survey 26“ ist im Text genannt und bewusst nicht verlinkt. Rechtsstand und Fundstellen wurden im Oktober 2026 geprüft.
Wer das Grundwissen im Team verankern möchte, findet hier passende Seminare und vertiefende Fachbeiträge.
Übersicht der Seminare für Controller und Controlling-Manager.
Seminare zu Planung, Berichtswesen und Kennzahlensystemen.
Finanzierung, Liquidität und Treasury für Finanzverantwortliche.
Werkzeuge und Vorlagen für die tägliche Arbeit.
Rechtsrahmen und Regulierung als Ergänzung zum Controlling-Wissen.
Funktion und Aufgaben des Controllings im Unternehmen.
Kernaufgaben, Abgrenzungen und neue Pflichten im Überblick.
Kennzahlen auswählen, berechnen und einsetzen.
Mit Kennzahlen steuern statt nur messen.
Kriterien und Schritte für ein tragfähiges Kennzahlensystem.
Ziele vereinbaren und Verantwortung klären.
Achim Schulz kennt die Führungsebene aus eigener Verantwortung – langjährig als Vorstand bei Banken und Geschäftsführer sowie als Interim-Manager in Industrieunternehmen. Diese Doppelperspektive aus Finanzsektor und Realwirtschaft prägt seine Beiträge für CEO, COO und CFO. Er kennt das Zusammenspiel von Geschäftsleitung, Aufsichtsrat und Gesellschaftern aus der Praxis und übersetzt strategische wie aufsichtsrechtliche Anforderungen in umsetzbare, haftungssichere Führungsentscheidungen – praxisnah und auf Augenhöhe mit dem Management.
LinkedIn-Profil → · Redaktion & Experten →