Fachbeitrag Controlling und Kalkulation
Kalkulation Deckungsbeitrag: Formel, Beispiel und Break-even
Kalkulation Deckungsbeitrag: Dahinter steht die Frage, welche Produkte, Kunden und Aufträge Ihr Unternehmen tatsächlich tragen, wie weit Sie im Preis nachgeben können und ab welcher Menge Sie mit Gewinn arbeiten. Dieser Beitrag zeigt, wie Sie den Deckungsbeitrag berechnen, wie die mehrstufige Rechnung funktioniert, welche Entscheidungen sich daraus ableiten und welche rechtlichen Grenzen gelten.
Management Summary
Der Deckungsbeitrag ist der Betrag, der nach Abzug der variablen Kosten vom Umsatz übrig bleibt. Er steht zur Deckung der Fixkosten bereit; erst was danach bleibt, ist Gewinn. Die Kennzahl dient als internes Steuerungsinstrument für Preis-, Sortiments- und Vertriebsentscheidungen. Als Bewertungsgrundlage für den Jahresabschluss taugt sie nicht.
2026 ist die Kennzahl besonders gefragt. Nach dem Bundeswirtschaftsministerium lagen die Verbraucherpreise für Energie im September 2026 fast 15 Prozent über dem Vorjahresmonat, die Erzeugerpreise stiegen im August um 4,6 Prozent und damit so stark wie seit April 2023 nicht mehr. Der gesetzliche Mindestlohn steigt am 01.01.2027 von 13,90 Euro auf 14,60 Euro. Wer seine Deckungsbeiträge nicht kennt, bemerkt Margenverluste oft erst im Jahresabschluss.
Im durchgängigen Rechenbeispiel verkauft ein Hersteller 10.000 Stück zu 120 Euro bei variablen Kosten von 72 Euro je Stück. Der Stückdeckungsbeitrag beträgt 48 Euro, die DB-Quote 40 Prozent, die Gewinnschwelle liegt bei rund 8.334 Stück. Die mehrstufige Rechnung zeigt, warum ein Produkt mit positivem DB I trotzdem nur 50.000 Euro zum Ergebnis beiträgt.
Der Beitrag trennt geltendes Recht, Übergangsregeln und künftiges Recht, ordnet die Pflichten nach Funktion, enthält ein Prüfschema mit 13 Prüffragen und zeigt sieben Maßnahmen, die Sie ohne großen Aufwand beginnen können.
Inhalt
- 01 Management Summary
- 02 Was ist der Deckungsbeitrag?
- 03 Deckungsbeitrag berechnen: Formeln und Beispiel
- 04 Die mehrstufige Deckungsbeitragsrechnung
- 05 Entscheidungen mit dem Deckungsbeitrag
- 06 Kostentreiber 2026/2027 und Preisanpassung
- 07 Rechtlicher Rahmen und Fristen
- 08 Pflichten und Beiträge nach Funktion
- 09 Technik und KI in der Deckungsbeitragsrechnung
- 10 Typische Fehler und Pain Points
- 11 Quick-Check: Prüfschema Deckungsbeitragsrechnung
- 12 Lösungsansätze: sieben No-Regret-Maßnahmen
- 13 Fazit: Kalkulation Deckungsbeitrag als Steuerungsgrundlage
- 14 Häufige Fragen
- 15 Quellenverzeichnis
- 16 Verwandte Leistungen und Programme
Was ist der Deckungsbeitrag?
Der Deckungsbeitrag ergibt sich aus der Differenz zwischen Umsatzerlösen und variablen Kosten.
Variable Kosten
Sie verändern sich mit der Menge: Material, Fremdleistungen, Energie in der Fertigung, Frachten, Provisionen, Verpackung und leistungsabhängige Löhne.
Fixkosten
Sie fallen innerhalb der vorhandenen Kapazität unabhängig von der Menge an: Miete, Gehälter der Verwaltung, Abschreibungen, Versicherungen, Leasing. Wird die Kapazität erweitert, steigen sie sprunghaft, etwa durch eine zusätzliche Schicht oder Maschine.
Der Deckungsbeitrag ist nicht der Gewinn. Ein positiver Deckungsbeitrag zeigt nur, dass ein Produkt mehr einbringt, als es an variablen Kosten verursacht. Ob das Unternehmen insgesamt Gewinn macht, hängt davon ab, ob die Summe aller Deckungsbeiträge die Fixkosten übersteigt.
Die Deckungsbeitragsrechnung ist eine Teilkostenrechnung: Fixkosten werden nicht künstlich auf Produkte verteilt. Das unterscheidet sie von der Vollkostenrechnung, in der jedes Produkt einen Anteil an allen Kosten trägt. Abschreibungen bilden den Werteverzehr des Anlagevermögens ab und zählen in der Regel zu den Fixkosten; Zinserträge sind kein Bestandteil des Deckungsbeitrags.
Praxistipp: Ordnen Sie jede Kostenart einmal bewusst als variabel oder fix ein und dokumentieren Sie die Entscheidung. Die meisten Fehler entstehen nicht beim Rechnen, sondern bei dieser Zuordnung.
Mehr dazu: Welche Rolle spielt das Controlling im Unternehmen?
Deckungsbeitrag berechnen: Formeln und Beispiel
Man unterscheidet drei Größen.
| Kennzahl | Formel |
|---|---|
| Stückdeckungsbeitrag | Verkaufspreis je Stück − variable Kosten je Stück |
| Gesamtdeckungsbeitrag | Stückdeckungsbeitrag × Absatzmenge |
| Deckungsbeitragsquote (DB-Quote) | Deckungsbeitrag ÷ Umsatz × 100 |
Beispiel: Ein Hersteller verkauft ein Produkt für 120 Euro (netto, nach Rabatten). Die variablen Kosten betragen 72 Euro je Stück. Er verkauft 10.000 Stück im Jahr, die Fixkosten liegen bei 400.000 Euro.
| Position | Betrag |
|---|---|
| Umsatz (10.000 × 120 €) | 1.200.000 € |
| − variable Kosten (10.000 × 72 €) | 720.000 € |
| = Deckungsbeitrag | 480.000 € |
| − Fixkosten | 400.000 € |
| = Betriebsergebnis | 80.000 € |
Der Stückdeckungsbeitrag beträgt 48 Euro, die DB-Quote 40 Prozent. Jeder zusätzliche Euro Umsatz bringt also 40 Cent zur Deckung der Fixkosten oder, wenn diese gedeckt sind, zum Gewinn.
Break-even-Punkt: Ab welcher Menge sind die Fixkosten gedeckt?
Der Sicherheitsabstand zeigt, wie weit der Umsatz sinken darf, bevor Verluste entstehen.
Praxistipp: Rechnen Sie mit Nettoerlösen nach Rabatten, Boni, Skonti und Frachtkosten. Wer mit Listenpreisen rechnet, überschätzt den Deckungsbeitrag häufig um mehrere Prozentpunkte.
Mehr dazu: Instrumente im Controlling
Die mehrstufige Deckungsbeitragsrechnung
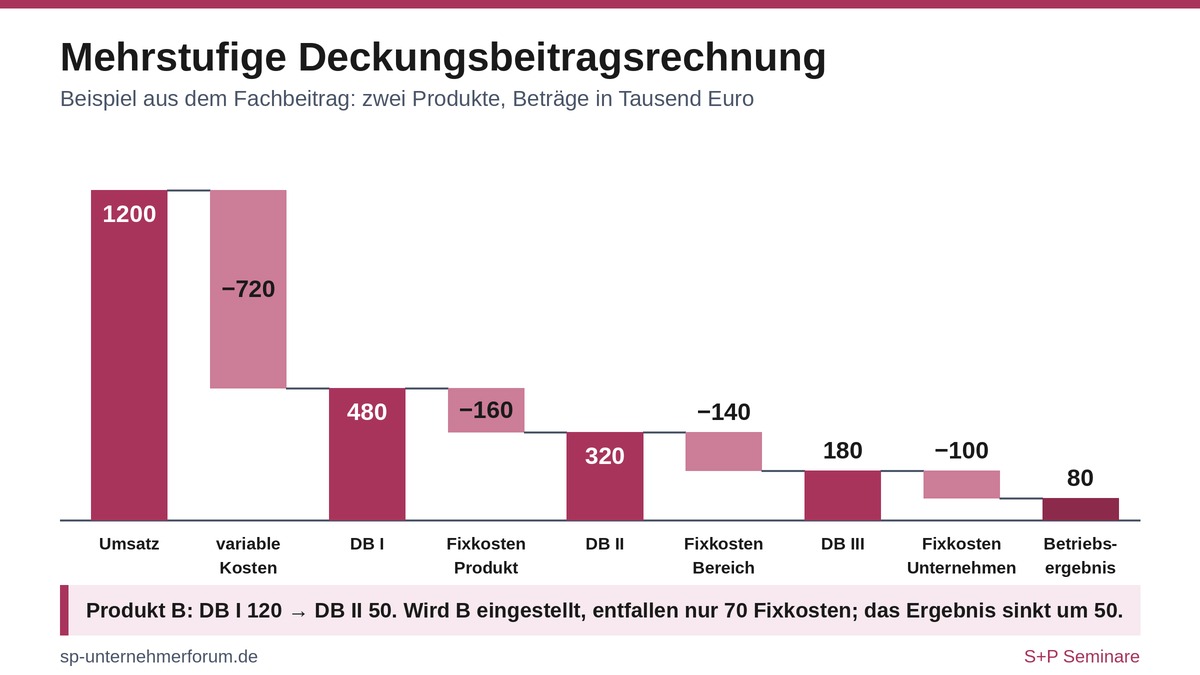
Die einstufige Rechnung zieht alle Fixkosten in einem Block ab. Aussagekräftiger ist die mehrstufige Rechnung: Fixkosten werden dort abgezogen, wo sie verursacht werden. Das Beispiel bleibt bei den Zahlen aus Abschnitt 3.
| Stufe | Produkt A | Produkt B | Summe |
|---|---|---|---|
| Umsatzerlöse | 800.000 € | 400.000 € | 1.200.000 € |
| − variable Kosten | 440.000 € | 280.000 € | 720.000 € |
| = DB I | 360.000 € | 120.000 € | 480.000 € |
| − Produktfixkosten (z. B. Werkzeuge, Produktmanagement) | 90.000 € | 70.000 € | 160.000 € |
| = DB II | 270.000 € | 50.000 € | 320.000 € |
| − Bereichsfixkosten (z. B. Vertrieb, Fertigungshalle) | 140.000 € | ||
| = DB III | 180.000 € | ||
| − Unternehmensfixkosten (Geschäftsführung, Verwaltung) | 100.000 € | ||
| = Betriebsergebnis | 80.000 € |
Produkt B hat zwar einen positiven DB I, trägt nach Abzug seiner eigenen Fixkosten aber nur noch 50.000 Euro bei. Wird B eingestellt, fallen nur die Produktfixkosten von 70.000 Euro weg; die übrigen Fixkosten bleiben. Das Betriebsergebnis würde um 50.000 Euro sinken.
Die gleiche Logik lässt sich auf Kunden, Vertriebswege, Regionen oder Aufträge anwenden. Eine Kundendeckungsbeitragsrechnung zieht zusätzlich kundenbezogene Kosten ab, etwa Sonderkonditionen, Außendienst, Logistik und Reklamationen.
Praxistipp: Lassen Sie sich die Deckungsbeiträge je Kunde jährlich ausweisen. Häufig zeigt sich, dass einzelne umsatzstarke Kunden wegen hoher Rabatte und Servicekosten kaum etwas beitragen.
Mehr dazu: Die Aufgaben des Controllers
Entscheidungen mit dem Deckungsbeitrag
Preisuntergrenze
Kurzfristig, bei freien Kapazitäten, liegt die Preisuntergrenze bei den variablen Kosten. Jeder Preis darüber verbessert das Ergebnis. Langfristig müssen die Preise alle Kosten und einen angemessenen Gewinn decken.
Zusatzauftrag
Ein Kunde bietet 5.000 Stück für 85 Euro an, regulär verkaufen Sie für 120 Euro. Bei freier Kapazität und variablen Kosten von 72 Euro bringt der Auftrag 5.000 × 13 € = 65.000 € zusätzlichen Deckungsbeitrag. Prüfen Sie, ob Stammkunden davon erfahren und ebenfalls niedrigere Preise verlangen.
Engpass
Ist eine Maschine, eine Fachkraft oder ein Rohstoff knapp, zählt nicht der Deckungsbeitrag je Stück, sondern der relative Deckungsbeitrag je Engpasseinheit. Die Tabelle unten zeigt ein Beispiel.
Eigenfertigung oder Fremdbezug
Bei freier Kapazität vergleichen Sie den Einkaufspreis mit den variablen Kosten der Eigenfertigung. Bei Vollauslastung kommen die entgangenen Deckungsbeiträge anderer Produkte hinzu.
| Engpassrechnung | Produkt A | Produkt B |
|---|---|---|
| Stückdeckungsbeitrag | 45 € | 60 € |
| Maschinenminuten je Stück | 15 | 30 |
| Relativer Deckungsbeitrag je Minute | 3,00 € | 2,00 € |
Obwohl B den höheren Stückdeckungsbeitrag hat, ist A bei knapper Maschinenzeit vorzuziehen.
Praxistipp: Treffen Sie Entscheidungen auf Basis von Deckungsbeiträgen nur für einen klar begrenzten Zeitraum. Wer dauerhaft zu Preisen knapp über den variablen Kosten verkauft, deckt seine Fixkosten nicht.
Mehr dazu: Mit KPIs zum Erfolg, mit KRIs Risiken beherrschen
Kostentreiber 2026/2027 und Preisanpassung
Die Deckungsbeiträge vieler Unternehmen stehen unter Druck. Das Bundeswirtschaftsministerium nennt in seinem Bericht vom Oktober 2026 folgende Entwicklungen:
- Energie: Die Verbraucherpreise für Energie lagen im September 2026 fast 15 Prozent über dem Vorjahresmonat; die Preise für Energieimporte stiegen im August um 43,0 Prozent.
- Vorleistungen: Die Einfuhrpreise lagen im August 8,3 Prozent über dem Vorjahresniveau. Die Erzeugerpreise stiegen um 4,6 Prozent, der höchste Anstieg seit April 2023.
- Weitergabe: Die ifo-Preiserwartungen stiegen im September auf 22,7 Punkte nach 21,4 im August; das Ministerium wertet das als Zeichen, dass höhere Energiepreise zunehmend auf die Verkaufspreise überwälzt werden.
- Löhne: Der Mindestlohn steigt am 01.01.2027 von 13,90 Euro auf 14,60 Euro. Das wirkt auch auf Lohngruppen knapp darüber.
- CO₂: Der nationale CO₂-Preis soll 2027 im Korridor von 55 bis 65 Euro je Tonne bleiben; ab 2028 ist der europäische Emissionshandel für Gebäude und Verkehr (ETS 2) vorgesehen.
Preisgleitklauseln gezielt einsetzen
Wer langfristige Verträge schließt, kann Kostensteigerungen über Klauseln weitergeben. Zulässig sind Kostenelementeklauseln: Der Preis darf insoweit von der Entwicklung bestimmter Preise abhängen, als diese die Selbstkosten des Gläubigers bei der Erbringung der Gegenleistung unmittelbar beeinflussen (§ 1 Abs. 2 Nr. 3 PrKG). Koppeln Sie die Klausel deshalb an die Kosten, die Ihren Deckungsbeitrag tatsächlich treiben, etwa an einen Energie- oder Metallindex.
Praxistipp: Rechnen Sie für Ihre fünf wichtigsten Produkte durch, wie sich eine Erhöhung der Energie- und Lohnkosten um jeweils 10 Prozent auf den Deckungsbeitrag auswirkt. So wissen Sie, welche Preise Sie zuerst anpassen müssen.
Mehr dazu: Liquiditätsplanung
Rechtlicher Rahmen und Fristen
Die Deckungsbeitragsrechnung ist ein internes Instrument und gesetzlich nicht geregelt. Mehrere Vorschriften setzen ihr aber Grenzen oder verlangen Informationen, die sie liefert. Die Tabelle trennt geltendes Recht, Übergangsregeln und künftiges Recht nach dem Stand Oktober 2026.
| Gegenstand | Geltend (Oktober 2026) | Übergang | Künftig oder offen |
|---|---|---|---|
| Bilanzbewertung | Herstellungskosten mit Pflichtbestandteilen an Gemeinkosten, reine Teilkosten unzulässig (§ 255 Abs. 2 HGB) | – | – |
| Preisgleitklauseln | Kostenelementeklauseln zulässig (§ 1 Abs. 2 Nr. 3 PrKG) | – | – |
| Marktmächtige Unternehmen | Kein Angebot nicht nur gelegentlich unter Einstandspreis ohne sachlichen Grund (§ 20 Abs. 3 GWB) | – | – |
| Öffentliche Aufträge | Vorrang von Marktpreisen, Selbstkostenpreise nur ausnahmsweise (VO PR Nr. 30/53) | – | – |
| Fernabsatz an Verbraucher | Hinweis auf automatisiert personalisierte Preise (Art. 246a § 1 EGBGB) | – | – |
| Krisenfrüherkennung | Fortlaufende Beobachtung bestandsgefährdender Entwicklungen (§ 1 Abs. 1 StaRUG) | – | – |
| KI-Kompetenz | Art. 4 KI-Verordnung, seit 02.02.2025 | – | – |
| Mindestlohn | 13,90 Euro seit 01.01.2026 | – | 14,60 Euro ab 01.01.2027; Minijob-Grenze 633 Euro im Monat ab Januar 2027 |
| CO₂-Preis | Korridor 55 bis 65 Euro je Tonne im Jahr 2026 | Verlängerung für 2027: vom Bundestag im Oktober 2026 beschlossen, Abschluss des Verfahrens hier nicht belegt | ETS 2 ab 2028 vorgesehen |
Bilanz ist nicht Kalkulation
Für Vorräte und selbst erstellte Anlagen genügen variable Kosten im Jahresabschluss nicht. Zu den Herstellungskosten gehören Material-, Fertigungs- und Sonderkosten der Fertigung sowie angemessene Teile der Material- und Fertigungsgemeinkosten und des durch die Fertigung veranlassten Werteverzehrs des Anlagevermögens (§ 255 Abs. 2 Satz 2 HGB). Forschungs- und Vertriebskosten dürfen nicht einbezogen werden (§ 255 Abs. 2 Satz 4 HGB).
Preise unter Einstandspreis
Unternehmen mit gegenüber kleinen und mittleren Wettbewerbern überlegener Marktmacht dürfen ihre Marktmacht nicht dazu ausnutzen, solche Wettbewerber unbillig zu behindern (§ 20 Abs. 3 Satz 1 GWB). Eine unbillige Behinderung liegt insbesondere vor, wenn sie andere Waren oder gewerbliche Leistungen nicht nur gelegentlich unter Einstandspreis anbieten, es sei denn, dies ist sachlich gerechtfertigt (§ 20 Abs. 3 Satz 2 Nr. 2 GWB). Für Lebensmittel gilt eine strengere Regel in Nr. 1. Für marktstarke Anbieter ist die kurzfristige Preisuntergrenze damit auch kartellrechtlich begrenzt.
Öffentliche Aufträge
Bei öffentlichen Aufträgen mit Ausnahme von Bauleistungen haben Marktpreise nach der Verordnung PR Nr. 30/53 Vorrang vor Selbstkostenpreisen; diese dürfen nur ausnahmsweise vereinbart werden und richten sich nach den Leitsätzen für die Preisermittlung auf Grund von Selbstkosten (LSP). Die Preisbehörden der Länder überwachen die Einhaltung, Verstöße können zur Nichtigkeit der Preisvereinbarung führen. Wer zu Selbstkosten anbietet, braucht eine nachvollziehbare Vollkostenkalkulation.
Personalisierte Preise und Krisenfrüherkennung
Wird ein Preis gegenüber Verbrauchern im Fernabsatz automatisiert personalisiert, ist darauf hinzuweisen (Art. 246a § 1 EGBGB). Geschäftsleiter haftungsbeschränkter Unternehmen wachen nach § 1 Abs. 1 StaRUG fortlaufend über Entwicklungen, die den Fortbestand gefährden können, ergreifen bei Bedarf Gegenmaßnahmen und berichten den Überwachungsorganen unverzüglich. Ein dauerhaft sinkender Gesamtdeckungsbeitrag kann ein Hinweis auf eine solche Entwicklung sein.
Praxistipp: Halten Sie zwei Kalkulationen vor: eine Deckungsbeitragsrechnung für Preis- und Sortimentsentscheidungen und eine Vollkostenkalkulation für Bilanz, öffentliche Aufträge und langfristige Preise.
Mehr dazu: Was bedeutet Accounting und Controlling?
Pflichten und Beiträge nach Funktion
| Funktion | Pflicht oder Beitrag | Normbezug |
|---|---|---|
| Geschäftsleitung haftungsbeschränkter Rechtsträger | Fortlaufend über bestandsgefährdende Entwicklungen wachen, Gegenmaßnahmen ergreifen, Überwachungsorgane unverzüglich unterrichten | § 1 Abs. 1 StaRUG |
| Controlling | Deckungsbeitragsrechnung, Nachkalkulation und Plan-Ist-Vergleich als Informationsgrundlage; keine eigene gesetzliche Pflicht | – |
| Rechnungswesen | Vorräte und selbst erstellte Anlagen zu Herstellungskosten einschließlich angemessener Gemeinkosten bewerten | § 255 Abs. 2 HGB |
| Vertrieb | Preise und Konditionen auf Nettoerlöse und Preisuntergrenze stützen; bei überlegener Marktmacht Einstandspreisgrenze beachten | § 20 Abs. 3 GWB |
| Einkauf und Vertragsmanagement | Preisgleitklauseln als Kostenelementeklauseln gestalten | § 1 Abs. 2 Nr. 3 PrKG |
| Auftragnehmer öffentlicher Aufträge | Marktpreis belegen oder Selbstkosten nach LSP nachvollziehbar kalkulieren | VO PR Nr. 30/53 |
| Online-Handel an Verbraucher | Auf automatisiert personalisierte Preise hinweisen | Art. 246a § 1 EGBGB |
| Unternehmen mit KI-Einsatz | Maßnahmen zur KI-Kompetenz des Personals ergreifen | Art. 4 KI-VO |
Technik und KI in der Deckungsbeitragsrechnung
Moderne Systeme machen die Rechnung schneller und genauer:
- Deckungsbeiträge je Auftrag, Kunde und Produkt kommen zeitnah aus ERP und Warenwirtschaft statt einmal im Jahr aus Tabellen.
- Eine Nachkalkulation jedes Auftrags macht Abweichungen zwischen geplanten und tatsächlichen variablen Kosten sofort sichtbar.
- KI-gestützte Preisfindung schlägt Preise auf Basis von Nachfrage, Wettbewerb und Kosten vor und simuliert Preis-Absatz-Effekte.
- Automatische Warnungen melden, wenn die DB-Quote eines Produkts oder Kunden unter einen Schwellenwert fällt.
Grenzen: KI-Preisvorschläge sind nur so gut wie die Kostendaten. Wer KI-Systeme einsetzt, muss Maßnahmen zur KI-Kompetenz der Nutzer ergreifen (Art. 4 KI-Verordnung). Personalisierte Preise gegenüber Verbrauchern im Fernabsatz sind kennzeichnungspflichtig. Preisalgorithmen, die Wettbewerberpreise auswerten, sollten zudem kartellrechtlich geprüft werden.
Praxistipp: Starten Sie mit einer sauberen Nachkalkulation für die 20 Prozent der Aufträge mit dem größten Umsatz. Die Ergebnisse zeigen schnell, wo Ihre Plankalkulation von der Realität abweicht.
Mehr dazu: Die Zukunft des Controllings mit KI
Typische Fehler und Pain Points
| Fehler | Folge | Abhilfe | Normbezug |
|---|---|---|---|
| Deckungsbeitrag mit Gewinn verwechselt | Produkte erscheinen profitabler, als sie sind | Fixkosten stufenweise abziehen | – |
| Fixkosten pauschal auf Produkte geschlüsselt | Scheinbare Verlustprodukte werden eingestellt, das Ergebnis sinkt | Mehrstufige Rechnung nutzen | – |
| Listenpreise statt Nettoerlöse | Deckungsbeitrag überschätzt | Rabatte, Boni, Skonti und Frachten abziehen | – |
| Kostenzuordnung fix oder variabel ungeprüft | Falsche Preisuntergrenzen | Zuordnung dokumentieren und jährlich prüfen | – |
| Sprungfixe Kosten übersehen | Zusatzaufträge erscheinen günstiger, als sie sind | Kapazitätsgrenzen prüfen | – |
| Rechnung nur einmal im Jahr | Kostensteigerungen werden zu spät erkannt | Monatliche Auswertung und Nachkalkulation | § 1 Abs. 1 StaRUG (Beobachtungspflicht) |
| Deckungsbeitrag als Bilanzwert verwendet | Herstellungskosten zu niedrig angesetzt | Vollkostenkalkulation parallel führen | § 255 Abs. 2 HGB |
Praxistipp: Vergleichen Sie Plan- und Ist-Deckungsbeitrag monatlich je Produktgruppe. Als Erfahrungswert ohne amtliche Fundstelle gilt: Weicht die DB-Quote um mehr als zwei Prozentpunkte ab, lohnt eine Ursachenanalyse.
Mehr dazu: KPIs und KRIs
Quick-Check: Prüfschema Deckungsbeitragsrechnung
Das Prüfschema hilft Ihnen, Ihre Kalkulation einzuordnen. Die Spalte „Typische Lücke“ nennt Beispiele, nach denen Sie gezielt suchen können; sie ersetzt keine Prüfung im Einzelfall.
| Prüffeld | Prüffrage | Normbezug | Typische Lücke |
|---|---|---|---|
| Kostenzuordnung | Sind alle Kostenarten als variabel oder fix eingeordnet und dokumentiert? | Methode | Zuordnung nur im Kopf einzelner Mitarbeiter |
| Erlösbasis | Rechnen Sie mit Nettoerlösen nach Rabatten, Boni, Skonti und Frachten? | Methode | Listenpreise als Basis |
| Kennzahlen | Sind Stückdeckungsbeitrag, DB-Quote und Break-even ermittelt? | Methode | Nur das Gesamtergebnis ist bekannt |
| Mehrstufige Rechnung | Gibt es eine Rechnung nach Produkten, Kunden oder Bereichen? | Methode | Fixkosten pauschal verteilt |
| Engpässe | Sind Engpässe identifiziert und relative Deckungsbeiträge berechnet? | Methode | Entscheidung nach Stückdeckungsbeitrag trotz knapper Maschinenzeit |
| Preisuntergrenzen | Sind kurz- und langfristige Preisuntergrenzen festgelegt? | Methode; § 20 Abs. 3 GWB bei Marktmacht | Eine Untergrenze ohne zeitliche Begrenzung |
| Bilanzbewertung | Gibt es eine Vollkostenkalkulation für die Bilanzbewertung? | § 255 Abs. 2 HGB | Teilkosten als Bilanzwert |
| Öffentliche Aufträge | Ist der Marktpreis belegt oder sind die Selbstkosten nach LSP kalkuliert? | VO PR Nr. 30/53 | Selbstkostenpreis ohne nachvollziehbare Vollkostenkalkulation |
| Preisgleitklauseln | Sind Klauseln als Kostenelementeklauseln gestaltet? | § 1 Abs. 2 Nr. 3 PrKG | Klausel an nicht vergleichbaren Index gekoppelt |
| Kostenszenarien | Sind Mindestlohn 2027 und CO₂-Kosten in der Kalkulation berücksichtigt? | Mindestlohnanpassungsverordnung; BEHG | Kalkulation mit Kostenstand 2026 |
| Frühwarnung | Werden sinkende Deckungsbeiträge als Frühwarnsignal überwacht? | § 1 Abs. 1 StaRUG | Kein Schwellenwert, kein Berichtsweg |
| Online-Preise | Sind personalisierte Online-Preise gekennzeichnet? | Art. 246a § 1 EGBGB | Algorithmische Preise ohne Hinweis |
| KI-Werkzeuge | Sind KI-Preiswerkzeuge mit geschulten Nutzern und Datenprüfung eingeführt? | Art. 4 KI-VO | Nutzer nicht geschult, Datenqualität ungeprüft |
Lösungsansätze: sieben No-Regret-Maßnahmen
Die folgenden Maßnahmen lohnen sich unabhängig davon, welche Kostentreiber Ihr Unternehmen zuerst erreichen.
- Kostenarten einordnen: Teilen Sie alle Kostenarten in variabel und fix ein und dokumentieren Sie die Zuordnung.
- Nettoerlöse als Basis: Ermitteln Sie Erlöse je Produkt und Kunde nach Rabatten, Boni, Skonti und Frachten.
- Kennzahlen berechnen: Bestimmen Sie Stückdeckungsbeitrag, DB-Quote, Break-even-Menge und Sicherheitsabstand.
- Mehrstufig rechnen: Bauen Sie die Rechnung nach Produkten auf und werten Sie Kundendeckungsbeiträge jährlich aus.
- Grenzen festlegen: Prüfen Sie Engpässe und legen Sie kurz- und langfristige Preisuntergrenzen fest.
- Szenarien rechnen: Simulieren Sie Energie-, Lohn- und CO₂-Kosten und prüfen Sie Preisgleitklauseln in Langfristverträgen.
- Laufend steuern: Führen Sie die Nachkalkulation der umsatzstärksten Aufträge und einen monatlichen Plan-Ist-Vergleich der DB-Quote ein.
Fazit: Kalkulation Deckungsbeitrag als Steuerungsgrundlage
Die Kalkulation Deckungsbeitrag zeigt, was Produkte, Kunden und Aufträge zur Deckung der Fixkosten und zum Gewinn beitragen. Mit wenigen Formeln lassen sich Preis-, Sortiments- und Kapazitätsentscheidungen deutlich besser begründen. Die mehrstufige Rechnung verhindert, dass scheinbar unrentable Produkte vorschnell gestrichen werden.
2026 und 2027 steigen Energie-, Lohn- und CO₂-Kosten. Wer seine Deckungsbeiträge laufend überwacht, erkennt Margenverluste früh und kann Preise, Gleitklauseln und Sortiment rechtzeitig anpassen. Für Bilanz und öffentliche Aufträge bleibt eine Vollkostenkalkulation unverzichtbar.
Kernbotschaften:
- Der Deckungsbeitrag ist nicht der Gewinn; erst die Summe aller Deckungsbeiträge abzüglich der Fixkosten ergibt das Ergebnis.
- Die mehrstufige Rechnung zeigt, welche Fixkosten bei einer Entscheidung tatsächlich entfallen.
- Preisuntergrenzen nach variablen Kosten gelten kurzfristig; langfristig müssen die Preise alle Kosten decken.
- Für Bilanz, öffentliche Aufträge und Langfristverträge gehört eine Vollkostenkalkulation neben die Deckungsbeitragsrechnung.
Häufige Fragen
Was ist der Deckungsbeitrag einfach erklärt?+−
Der Deckungsbeitrag ist der Umsatz minus die variablen Kosten. Der Betrag steht zur Deckung der Fixkosten zur Verfügung; was danach übrig bleibt, ist Gewinn.
Wie berechne ich den Deckungsbeitrag pro Stück und die Deckungsbeitragsquote?+−
Der Stückdeckungsbeitrag ist der Nettoverkaufspreis je Stück minus die variablen Kosten je Stück. Die Deckungsbeitragsquote setzt den Deckungsbeitrag ins Verhältnis zum Umsatz und zeigt, wie viel jeder Euro Umsatz zur Deckung der Fixkosten beiträgt.
Wie berechne ich den Break-even-Punkt?+−
Die Break-even-Menge ergibt sich aus den Fixkosten geteilt durch den Stückdeckungsbeitrag, der Break-even-Umsatz aus den Fixkosten geteilt durch die Deckungsbeitragsquote.
Was ist der Unterschied zwischen DB I, DB II und DB III?+−
DB I ist der Umsatz minus die variablen Kosten. Für DB II werden die Produktfixkosten abgezogen, für DB III die Bereichsfixkosten. Nach Abzug der Unternehmensfixkosten bleibt das Betriebsergebnis.
Darf ich unter Vollkosten verkaufen?+−
Kurzfristig ja, solange der Preis über den variablen Kosten liegt. Unternehmen mit überlegener Marktmacht dürfen aber nicht ohne sachlichen Grund dauerhaft unter Einstandspreis anbieten (§ 20 Abs. 3 GWB).
Kann ich den Deckungsbeitrag für die Bilanz verwenden?+−
Nein. Für die Bilanzbewertung verlangt das HGB Herstellungskosten einschließlich angemessener Teile der Gemeinkosten (§ 255 Abs. 2 HGB). Die Deckungsbeitragsrechnung ist ein internes Steuerungsinstrument.
Quellenverzeichnis
Primärquellen mit Abruf am 21.10.2026. Die Einordnung nennt, wofür die Quelle in diesem Beitrag steht. Art. 246a § 1 EGBGB und die Fünfte Mindestlohnanpassungsverordnung sind im Text genannt; der Mindestlohn ist über die Bundesregierung belegt.
- Bundeswirtschaftsministerium, Die wirtschaftliche Lage in Deutschland im Oktober 2026 – Energie-, Erzeuger- und Einfuhrpreise, ifo-Preiserwartungen
- Bundesregierung, Der gesetzliche Mindestlohn im Überblick – Mindestlohn 13,90 Euro seit 01.01.2026 und 14,60 Euro ab 01.01.2027, Minijob-Grenze
- Deutscher Bundestag, Änderung des Brennstoffemissionshandelsgesetzes – CO₂-Preiskorridor 2027, Beschluss im Oktober 2026, ETS 2 ab 2028
- Handelsgesetzbuch, § 255 Bewertungsmaßstäbe (Gesetze im Internet) – Herstellungskosten mit Pflichtbestandteilen an Gemeinkosten
- Preisklauselgesetz, § 1 Preisklauselverbot (Gesetze im Internet) – Verbot und Ausnahme für Kostenelementeklauseln
- Gesetz gegen Wettbewerbsbeschränkungen, § 20 (Gesetze im Internet) – Verbot des Angebots unter Einstandspreis bei überlegener Marktmacht
- Bundeswirtschaftsministerium, Preisrecht bei öffentlichen Aufträgen – Vorrang von Marktpreisen, Selbstkostenpreise nur ausnahmsweise, Preisbehörden der Länder
- Bundeswirtschaftsministerium, Verordnung PR Nr. 30/53 über die Preise bei öffentlichen Aufträgen – Verordnungstext zur Preisbildung bei öffentlichen Aufträgen
- StaRUG, § 1 Krisenfrüherkennung und Krisenmanagement (Gesetze im Internet) – Fortlaufende Beobachtung bestandsgefährdender Entwicklungen durch Geschäftsleiter
- KI-Verordnung, Art. 4 (AI Act Service Desk der EU-Kommission) – KI-Kompetenz von Anbietern und Betreibern
Formeln, Rechenbeispiele und Schwellenwerte, etwa zwei Prozentpunkte Abweichung der DB-Quote, sind betriebswirtschaftliche Standards beziehungsweise Erfahrungswerte ohne amtliche Fundstelle.
Dieser Beitrag ersetzt keine Rechts-, Steuer- oder Unternehmensberatung im Einzelfall.
Verwandte Leistungen und Programme
Wenn Sie die Kalkulation in Ihrem Unternehmen selbst weiterentwickeln wollen, finden Sie in den Programmen von S+P Seminare passende Angebote für Controller, Finanzverantwortliche und Geschäftsleitung.
Lehrgang CFO
Finanzführung, Steuerung und Verantwortung auf Geschäftsleitungsebene. Mehr erfahren.
Seminare Controlling Manager
Planung, Berichtswesen und Steuerung für Controller und Führungskräfte.
Controlling kompakt
Der Einstieg in Controlling für Fach- und Führungskräfte ohne Controlling-Hintergrund.
Planung, Reporting, Kennzahlen
Integrierte Planung, Forecasts und Kennzahlensysteme in der Praxis.
Seminare Finance und Treasury
Liquiditätssteuerung und Finanzierung für Finanzverantwortliche.
Weiterführende Fachbeiträge
- Welche Rolle spielt das Controlling im Unternehmen?
- Die Aufgaben des Controllers
- Instrumente im Controlling
- Was bedeutet Accounting und Controlling?
- KPIs und KRIs
- Mit KPIs zum Erfolg, mit KRIs Risiken beherrschen
- Die Zukunft des Controllings mit KI
- Liquiditätsplanung
- Aktiv steuern: das Unternehmen auf Kurs halten
- Innovationen: Die wichtigsten Faktoren
- Wie das Accountability-Prinzip zu mehr Engagement führt

Achim Schulz
Achim Schulz kennt die Führungsebene aus eigener Verantwortung – langjährig als Vorstand bei Banken und Geschäftsführer sowie als Interim-Manager in Industrieunternehmen. Diese Doppelperspektive aus Finanzsektor und Realwirtschaft prägt seine Beiträge für CEO, COO und CFO. Er kennt das Zusammenspiel von Geschäftsleitung, Aufsichtsrat und Gesellschaftern aus der Praxis und übersetzt strategische wie aufsichtsrechtliche Anforderungen in umsetzbare, haftungssichere Führungsentscheidungen – praxisnah und auf Augenhöhe mit dem Management.
LinkedIn-Profil → · Redaktion & Experten →Seminare & Lehrgänge
Plattform & Methodik
Über S+P

