Fachbeitrag · Leadership und Steuerung
OKR einführen: Zyklus, Scoring und rechtliche Leitplanken
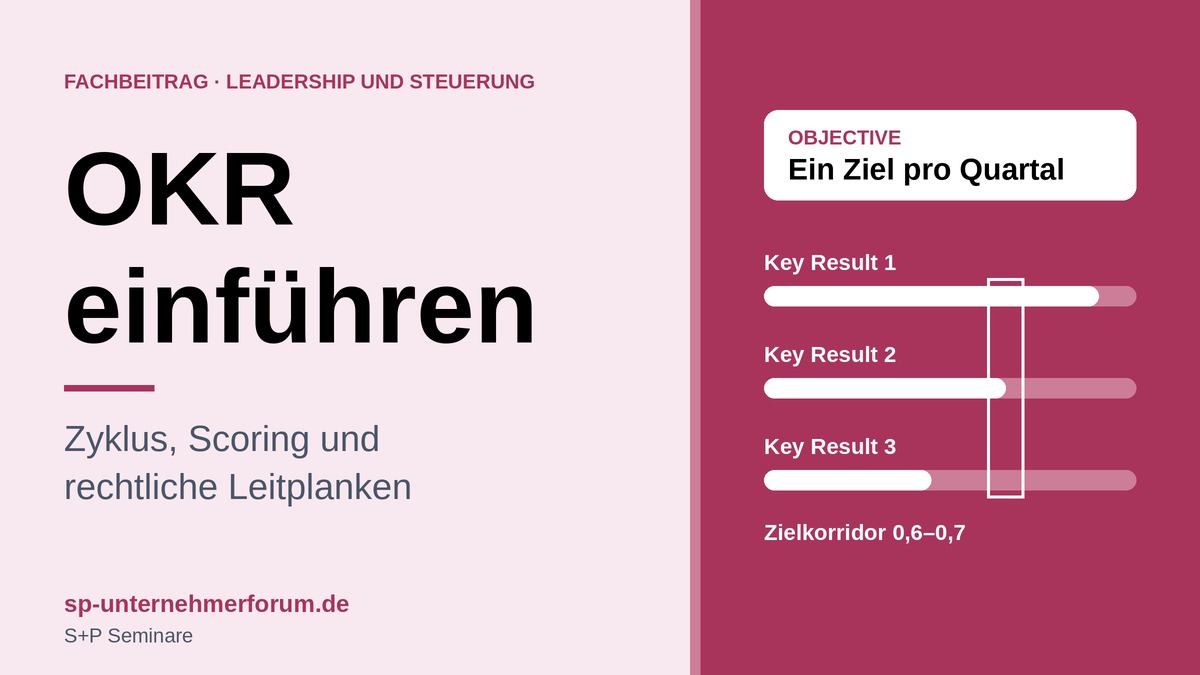
Du willst OKR einführen und damit Fokus, Klarheit und Umsetzungskraft in deinem Unternehmen stärken? Dann lohnt sich ein Blick auf Zyklus und Scoring ebenso wie auf die Frage, was rechtlich gilt, sobald OKR-Ergebnisse in Beurteilung oder Vergütung einfließen oder in einer Software erfasst werden.
Dieser Beitrag ersetzt keine Rechtsberatung. Er ordnet Methode und Rechtslage ein, damit du die Einführung sauber vorbereiten kannst.
Management Summary
OKR steht für Objectives and Key Results. Die Methode setzt wenige qualitative Ziele und macht ihre Erreichung über messbare Schlüsselergebnisse überprüfbar, meist in einem Quartalszyklus. Viele Organisationen, vom Start-up bis zum Konzern, nutzen sie. In der Praxis scheitert eine Einführung selten an der Methode, sondern an drei Punkten: zu vielen Zielen, fehlender Führung und der Vermischung mit Leistungsbeurteilung und Bonus.
Die wichtigste methodische Entscheidung ist die Trennung von OKR und Vergütung. Ein Score von 0,6 bis 0,7 gilt bei ambitionierten OKRs nach Google re:Work als Zielkorridor. Wer Scores an den Bonus koppelt, bekommt vorsichtige Ziele und geschönte Werte. Verbindliche Zusagen, etwa ein gesetzlicher Termin, sind davon getrennt zu kennzeichnen.
Rechtlich wird es konkret, sobald OKR-Ergebnisse in Beurteilung oder Entgelt einfließen oder ein Tool personenbezogene Fortschrittsdaten verarbeitet. Dann sind Mitbestimmungsrechte nach § 87 Abs. 1 Nr. 6, 10 und 11 sowie § 94 Abs. 2 BetrVG zu beachten, außerdem § 26 BDSG auf Grundlage von Art. 88 DSGVO. Institute berücksichtigen zusätzlich AT 4.2 MaRisk 10.0 und § 5 InstitutsVergV, Wertpapierdienstleister § 63 Abs. 3 WpHG, börsennotierte Gesellschaften § 87 AktG.
Auf der Zeitachse ist Folgendes offen: Die Umsetzungsfrist der Entgelttransparenzrichtlinie (EU) 2023/970 ist am 7. Juni 2026 abgelaufen, ein deutscher Gesetzentwurf lag nach unserem Stand im Oktober 2026 nicht vor. Für die zusätzlichen Anforderungen der MaRisk 10.0 gilt eine Übergangsfrist bis 1. Januar 2027, für Hochrisiko-KI zur Leistungsbewertung gelten die Pflichten ab Dezember 2027. Empfehlung: mit einem Pilot und Team-OKRs starten und den Betriebsrat früh einbinden.
Inhalt
- 1. Was ist OKR?
- 2. Der OKR-Zyklus im Quartal
- 3. Scoring richtig verstehen
- 4. OKR, KPI und Strategie
- 5. OKR, Leistungsbeurteilung und Vergütung
- 6. OKR-Tools, Datenschutz und Mitbestimmung
- 7. Fristen und Rechtsstände im Überblick
- 8. Pflichten nach Funktion
- 9. Die größten Stolperfallen
- 10. OKR einführen in sechs Schritten
- 11. Prüfschema: OKR-Einführung
- 12. Checkliste
- 13. Fazit
- 14. FAQ
- 15. Quellenverzeichnis
- 16. Verwandte Leistungen und Programme
1. Was ist OKR?
OKR steht für Objectives and Key Results, also Ziele und Schlüsselergebnisse. Andy Grove entwickelte den Ansatz in den 1970er-Jahren bei Intel. John Doerr, der ihn dort kennengelernt hatte, führte ihn 1999 bei Google ein und machte ihn 2018 mit dem Buch „Measure What Matters“ einem breiten Publikum bekannt.
- Objective (Ziel): Beschreibt, was du erreichen willst – ambitioniert, inspirierend, qualitativ.
- Key Results (Schlüsselergebnisse): Beschreiben, woran du die Zielerreichung misst – konkret, messbar, ergebnisorientiert.
Beispiel
| Ebene | Inhalt |
|---|---|
| Objective | Kundenzufriedenheit deutlich verbessern |
| Key Result 1 | Net Promoter Score (NPS) von 45 auf 60 steigern |
| Key Result 2 | Support-Tickets pro Kunde um 20 % senken |
| Key Result 3 | Durchschnittliche Bearbeitungszeit im Support von 48 auf 24 Stunden senken |
Der Unterschied zu klassischen Zielsystemen: Du misst Ergebnisse statt Tätigkeiten. „Schulung durchführen“ ist eine Maßnahme, „Fehlerquote von 8 % auf 4 % senken“ ist ein Key Result.
Die Grundlagen der Methode behandelt der Beitrag „Was sind OKRs?“. Dieser Leitfaden konzentriert sich auf die Einführung und die rechtlichen Leitplanken.
2. Der OKR-Zyklus im Quartal
| Phase | Zweck | Verantwortlich | Rhythmus | Ergebnis |
|---|---|---|---|---|
| 1. Strategie definieren | Vision, Mission und Ziele für 1–3 Jahre ableiten; Werttreiber priorisieren | Geschäftsführung und Leadership-Team | jährlich oder halbjährlich | Strategie auf einer Seite, Unternehmens-OKRs |
| 2. OKRs planen | Team-OKRs aus Unternehmenszielen ableiten; top-down und bottom-up abstimmen | Teamleitungen und Teams; ein Owner je Key Result | pro Quartal (Kick-off 0,5–1 Tag) | Team-OKRs mit Ausgangswert, Zielwert, Owner, Abhängigkeiten |
| 3. Umsetzen und Check-ins | Fortschritt messen, Hindernisse lösen, Maßnahmen nachschärfen | Teamleitung und Owner | wöchentlich oder 14-tägig (15–30 Min.) | Score, Ampelstatus, nächste Schritte |
| 4. Review und Retrospektive | Zielerreichung bewerten, Erkenntnisse sichern, nächsten Zyklus planen | Team, Sponsor, ggf. Geschäftsleitung | Quartalsende (60–120 Min.) | Scoring, Erkenntnisse, angepasste OKRs |
Alignment: Ziele werden über alle Ebenen abgestimmt, damit kein Silodenken entsteht. Starte top-down von der Unternehmensstrategie zu den Teams. Mit wachsender Reife sollten Teams einen Teil ihrer OKRs selbst vorschlagen.
Wie viele Ziele? Google empfiehlt auf Organisationsebene drei bis fünf Objectives mit jeweils rund drei Key Results. Für Teams bewähren sich ein bis drei Objectives mit zwei bis fünf Key Results. Mehr Ziele führen zu Überlastung und verwässertem Fokus.
Wie Führungskräfte den Zyklus tragen, vertieft das Leadership-Programm von S+P Seminare.
3. Scoring richtig verstehen
OKRs werden am Quartalsende meist auf einer Skala von 0,0 bis 1,0 bewertet. Entscheidend ist, was ein Wert bedeutet:
- Ambitionierte OKRs: Nach Google re:Work liegt der „Sweet Spot“ bei 0,6 bis 0,7. Wer regelmäßig 1,0 erreicht, setzt seine Ziele zu niedrig.
- Verbindliche Zusagen (etwa ein gesetzlicher Termin oder eine Systemumstellung): Hier ist 1,0 der Maßstab. Kennzeichne solche OKRs gesondert.
| Score | Ambitioniertes OKR | Verbindliche Zusage |
|---|---|---|
| 0,0–0,3 | Ursachen klären, Ziel oder Ansatz überprüfen | Eskalation |
| 0,4–0,5 | Fortschritt, aber unter Erwartung | Eskalation |
| 0,6–0,7 | Zielkorridor erreicht | nicht ausreichend |
| 0,8–1,0 | sehr gut; prüfen, ob das Ziel ambitioniert genug war | erfüllt (Ziel 1,0) |
4. OKR, KPI und Strategie
| Instrument | Frage | Rhythmus |
|---|---|---|
| Strategie | Wohin wollen wir in drei bis fünf Jahren? | jährlich |
| OKR | Was verändern wir in diesem Quartal? | quartalsweise |
| KPI | Läuft das Tagesgeschäft stabil? | laufend |
| KRI | Wo steigen unsere Risiken? | laufend |
OKRs ersetzen weder Kennzahlensystem noch Strategie. Sie übersetzen die Strategie in wenige Veränderungsziele. Ein KPI kann zum Key Result werden, wenn du ihn in diesem Quartal gezielt verbessern willst.
Institute. Die Geschäftsleitung muss eine tragfähige Geschäftsstrategie festlegen, „in der die Ziele des Instituts für die wesentlichen Geschäftsaktivitäten sowie die Maßnahmen zur Erreichung dieser Ziele dargestellt werden“ (AT 4.2 Tz. 1 MaRisk 10.0). Die Ziele in den Strategien sind „so zu formulieren, dass eine sinnvolle Überprüfung der Zielerreichung möglich ist“ (AT 4.2 Tz. 5).
Für den Einsatz von OKRs in Instituten heißt das:
- Zielübersetzung: OKRs können die strategischen Ziele in messbare Quartalsziele übersetzen. Sie ersetzen die Strategie aber nicht.
- Konsistenz mit der Risikostrategie: Die Risikostrategie muss mit der Geschäftsstrategie konsistent sein und den Risikoappetit festlegen (AT 4.2 Tz. 2). Wachstums-OKRs dürfen den Risikoappetit deshalb nicht unterlaufen.
Kennzahlensysteme vertiefen die Beiträge KPIs und KRIs und Balanced Scorecard.
5. OKR, Leistungsbeurteilung und Vergütung
Die wichtigste Gestaltungsentscheidung ist die Trennung von OKR und Vergütung. Google formuliert es deutlich: „OKRs are not synonymous with employee evaluations“. Wer OKR-Scores direkt an den Bonus koppelt, erhält vorsichtige Ziele und geschönte Scores.
Betriebsrat. Sobald OKRs in Beurteilung oder Entgelt einfließen, wird die Mitbestimmung berührt:
- Die Aufstellung allgemeiner Beurteilungsgrundsätze bedarf der Zustimmung des Betriebsrats (§ 94 Abs. 2 BetrVG).
- Der Betriebsrat bestimmt mit bei der betrieblichen Lohngestaltung, insbesondere bei der „Einführung und Anwendung von neuen Entlohnungsmethoden sowie deren Änderung“ (§ 87 Abs. 1 Nr. 10 BetrVG).
- Er bestimmt auch mit bei der Festsetzung „vergleichbarer leistungsbezogener Entgelte“ (§ 87 Abs. 1 Nr. 11 BetrVG).
Institute. Vergütungssysteme sind nach § 5 Abs. 1 InstitutsVergV angemessen ausgestaltet, wenn „Anreize für die Mitarbeiter und Mitarbeiterinnen, unverhältnismäßig hohe Risiken einzugehen, vermieden werden“ (Nr. 1) und „nicht ausschließlich quantitative Vergütungsparameter verwendet werden, sofern unmittelbar Verbraucherinteressen betroffen sind“ (Nr. 3). Bleibt trotz negativer Erfolgsbeiträge der Anspruch auf variable Vergütung unverändert, ist das System in der Regel nicht angemessen (§ 5 Abs. 2).
Wertpapierdienstleister. Mitarbeitende dürfen nicht so vergütet oder bewertet werden, dass dies mit der Pflicht kollidiert, im bestmöglichen Interesse der Kunden zu handeln. Insbesondere dürfen keine Anreize „durch Verkaufsziele“ gesetzt werden, einem Privatkunden ein bestimmtes Finanzinstrument zu empfehlen, obwohl ein passenderes angeboten werden könnte (§ 63 Abs. 3 WpHG). Ein Vertriebs-OKR wie „Absatz Produkt X +30 %“ ist deshalb in der Anlageberatung problematisch.
Vorstand. Bei börsennotierten Gesellschaften ist die Vergütungsstruktur „auf eine nachhaltige und langfristige Entwicklung der Gesellschaft auszurichten“. Variable Bestandteile sollen eine mehrjährige Bemessungsgrundlage haben (§ 87 Abs. 1 Satz 2 und 3 AktG). Quartals-OKRs eignen sich daher nicht als alleinige Grundlage der Vorstandsvergütung.
Entgeltgleichheit. Bis zur Umsetzung der Richtlinie gelten das Entgelttransparenzgesetz von 2017 und das AGG.
Die Entgelttransparenzrichtlinie (EU) 2023/970 hätte bis zum 7. Juni 2026 umgesetzt werden müssen. Ein deutscher Gesetzentwurf lag nach unserem Stand im Oktober 2026 nicht vor; nach Angaben der Bundesregierung (BT-Drs. 21/7026) sind Fragen zur Umsetzung noch in Klärung. Ohne Umsetzungsgesetz entfaltet die Richtlinie keine unmittelbare Wirkung im privaten Arbeitsverhältnis. Nach der Umsetzung gilt:
- Information: Arbeitgeber müssen ihren Beschäftigten die Kriterien für die Festlegung von Entgelt, Entgelthöhen und Entgeltentwicklung in leicht zugänglicher Weise mitteilen. Diese Kriterien „müssen objektiv und geschlechtsneutral sein“ (Art. 6 Abs. 1).
- Leistung als Kriterium: Unterschiedliche Vergütung bleibt zulässig, wenn sie auf objektiven, geschlechtsneutralen und vorurteilsfreien Kriterien „wie Leistung und Kompetenz“ beruht (Erwägungsgründe).
Fließen OKR-Ergebnisse in die Entgeltentwicklung ein, musst du diese Kriterien offenlegen und ihre geschlechtsneutrale Anwendung belegen können.
Für Personalverantwortliche bündelt HR-Seminare für Personalverantwortliche die passenden Programme.
6. OKR-Tools, Datenschutz und Mitbestimmung
OKR-Software wie Perdoo, Workpath oder Mooncamp schafft Sichtbarkeit. Sie verarbeitet aber auch personenbezogene Daten: Ziele, Fortschritte, Kommentare und Scores einzelner Beschäftigter. Die genannten Produkte sind Beispiele ohne Empfehlung; S+P Seminare ist von den Anbietern unabhängig.
Mitbestimmung bei der Einführung. Bei der „Einführung und Anwendung von technischen Einrichtungen, die dazu bestimmt sind, das Verhalten oder die Leistung der Arbeitnehmer zu überwachen“, bestimmt der Betriebsrat mit (§ 87 Abs. 1 Nr. 6 BetrVG). OKR-Tools mit personenbezogenen Fortschrittsdaten solltest du deshalb nur mit Betriebsvereinbarung einführen.
Datenschutz. Maßgeblich ist derzeit § 26 BDSG auf Grundlage von Art. 88 DSGVO; ein eigenständiges Beschäftigtendatenschutzgesetz gibt es nicht. Nach dem EuGH-Urteil C-34/21 stützen sich viele Verarbeitungen ergänzend auf Art. 6 DSGVO. Lege Zweck, Sichtbarkeit (wer sieht welche OKRs?), Löschfristen und Auswertungsverbote fest.
KI-Funktionen. Der Betriebsrat ist über die Planung von Arbeitsverfahren „einschließlich des Einsatzes von Künstlicher Intelligenz“ zu unterrichten (§ 90 Abs. 1 Nr. 3 BetrVG).
KI-Systeme, die für die „Beobachtung und Bewertung der Leistung und des Verhaltens von Personen“ in Beschäftigungsverhältnissen bestimmt sind, gelten als Hochrisiko-KI (Anhang III Nr. 4 b KI-Verordnung). Die Betreiberpflichten gelten ab Dezember 2027. Betroffen sind etwa menschliche Aufsicht und die vorherige Information der Arbeitnehmervertretung. Prüfe deshalb KI-Funktionen in OKR-Tools, die die Leistung einzelner Personen bewerten oder vergleichen. Die Pflicht zur KI-Kompetenz nach Art. 4 KI-Verordnung gilt bereits.
7. Fristen und Rechtsstände im Überblick
Die Übersicht trennt, was heute gilt, was in einer Übergangsfrist liegt und was künftig kommt (Stand Oktober 2026).
| Regelung | Geltend | Übergang | Künftig |
|---|---|---|---|
| BetrVG: § 87 Abs. 1 Nr. 6, 10, 11; § 94 Abs. 2; § 90 Abs. 1 Nr. 3 | Mitbestimmung bei technischen Überwachungseinrichtungen, Lohngestaltung, leistungsbezogenen Entgelten und Beurteilungsgrundsätzen; Unterrichtung über KI | – | – |
| Art. 88 DSGVO, § 26 BDSG | Beschäftigtendaten in OKR-Tools | Kein eigenständiges Beschäftigtendatenschutzgesetz | – |
| EntgTranspG (2017) und AGG | gelten bis zur Umsetzung der Richtlinie | Umsetzungsfrist der Richtlinie (EU) 2023/970 am 7. Juni 2026 abgelaufen; kein Gesetzentwurf veröffentlicht; keine unmittelbare Wirkung gegenüber privaten Arbeitgebern | Novelliertes EntgTranspG: objektive, geschlechtsneutrale Kriterien für Entgelt und Entgeltentwicklung (Art. 4 Abs. 4, Art. 6 Abs. 1 der Richtlinie) |
| § 87 Abs. 1 Satz 2 und 3 AktG | Vorstandsvergütung börsennotierter Gesellschaften langfristig, variable Teile mehrjährig | – | – |
| Institute: AT 4.2 Tz. 1, 2 und 5 MaRisk 10.0 (Rundschreiben 06/2026 (BA), Juni 2026); § 5 InstitutsVergV. Wertpapierdienstleister: § 63 Abs. 3 WpHG | gelten | Zusätzliche Anforderungen der MaRisk 10.0: Übergangsfrist bis 1. Januar 2027 | – |
| KI-Verordnung | KI-Kompetenz (Art. 4) | – | KI zur Beobachtung und Bewertung der Leistung von Beschäftigten ist Hochrisiko-KI (Anhang III Nr. 4 b); Pflichten ab Dezember 2027 |
8. Pflichten nach Funktion
Wer im Unternehmen was prüfen muss, hängt von der Rolle ab:
Geschäftsleitung und Vorstand
- Institute: Geschäftsstrategie mit überprüfbaren Zielen (AT 4.2 Tz. 1 und 5 MaRisk 10.0)
- Risikostrategie und Risikoappetit konsistent halten (AT 4.2 Tz. 2)
- Börsennotierte Gesellschaften: mehrjährige Bemessungsgrundlage für variable Vorstandsvergütung (§ 87 Abs. 1 Satz 2 und 3 AktG)
HR und Vergütungsverantwortliche
- Beurteilungsgrundsätze und Entgeltsysteme mit dem Betriebsrat abstimmen (§ 94 Abs. 2, § 87 Abs. 1 Nr. 10 und 11 BetrVG)
- Institute: Vergütungssystem nach § 5 InstitutsVergV prüfen
- Kriterien der Entgeltentwicklung dokumentieren (EntgTranspG, AGG; künftig Art. 6 Abs. 1 der Richtlinie)
Vertriebsleitung in Instituten
- Keine Verkaufsziele, die gegen das Kundeninteresse wirken (§ 63 Abs. 3 WpHG)
- Nicht ausschließlich quantitative Parameter, wenn Verbraucherinteressen betroffen sind (§ 5 Abs. 1 Nr. 3 InstitutsVergV)
- Absatzziele mit Qualitäts- und Beschwerdekennzahlen verbinden
IT, Datenschutz und Betriebsrat
- Tool-Einführung mit Betriebsvereinbarung (§ 87 Abs. 1 Nr. 6 BetrVG)
- Zweck, Sichtbarkeit, Löschfristen und Auswertungsverbote festlegen (§ 26 BDSG, Art. 88 DSGVO)
- KI-Funktionen prüfen (§ 90 Abs. 1 Nr. 3 BetrVG; ab Dezember 2027 Anhang III Nr. 4 b KI-Verordnung)
Führungskräfte und OKR-Owner
- Keine eigenständige gesetzliche Pflicht, aber Methodenverantwortung
- Check-ins fest im Kalender verankern
- OKR-Review und Vergütungsgespräch getrennt führen
9. Die größten Stolperfallen
| Stolperfalle | Folge | Lösung | Normbezug |
|---|---|---|---|
| OKR ohne Führung | Tool statt Führungsinstrument | Geschäftsleitung lebt OKR vor, Check-ins fest verankert | – |
| Zu viele Ziele | Überlastung, kein Fokus | 1–3 Objectives je Team, 2–5 Key Results | – |
| Nur kurzfristig denken | Tunnelblick aufs Quartal | OKRs aus Jahres- und Strategiezielen ableiten | Institute: AT 4.2 Tz. 1 MaRisk 10.0 |
| Aufgabenlisten statt Ergebnisse | Aktivität ohne Wirkung | Key Results als messbare Ergebnisse formulieren | Institute: AT 4.2 Tz. 5 MaRisk 10.0 |
| OKR gleich Bonus | Sandbagging, geschönte Scores | OKR und Vergütung trennen (Abschnitt 5) | § 87 Abs. 1 Nr. 10 und 11 BetrVG; § 5 InstitutsVergV |
| Tool ohne Betriebsvereinbarung | Mitbestimmungskonflikt, Datenschutzrisiko | Betriebsrat und Datenschutz vor dem Rollout einbinden | § 87 Abs. 1 Nr. 6 BetrVG; § 26 BDSG |
| Vertriebs-OKRs gegen Kundeninteresse | Aufsichtsrisiko in Instituten | Absatzziele mit Qualitäts- und Beschwerdekennzahlen verbinden | § 63 Abs. 3 WpHG; § 5 Abs. 1 Nr. 3 InstitutsVergV |
10. OKR einführen in sechs Schritten
Zweck klären
Wofür führst du OKR ein – Fokus, Alignment, Veränderung? Was ausdrücklich nicht (Beurteilung, Bonus)?
Pilot wählen
Ein bis zwei Bereiche für ein bis zwei Quartale.
Spielregeln festlegen
Anzahl der Ziele, Scoring, Rhythmus, Rollen (OKR-Owner, Sponsor, gegebenenfalls OKR-Coach).
Rechtliches klären
Betriebsrat und Datenschutz bei Tool und Sichtbarkeit; in Instituten Vergütung, Vertriebsziele und Risikostrategie.
Befähigen
Trainings für Führungskräfte und Teams; Rolle der Führung im Check-in.
Skalieren und lernen
Retrospektive nach jedem Quartal, Spielregeln anpassen, dann ausrollen.
11. Prüfschema: OKR-Einführung
Das Prüfschema hilft dir, deine Einführung Schritt für Schritt gegen die genannten Normen zu spiegeln.
| Prüffeld | Prüffrage | Normbezug | Typischer Befund |
|---|---|---|---|
| 1 Ableitung | Sind die OKRs aus der Strategie abgeleitet und messbar formuliert? | Methode; Institute: AT 4.2 Tz. 1 und 5 MaRisk 10.0 | Key Results beschreiben Tätigkeiten statt Ergebnisse |
| 2 Risikostrategie | Sind Wachstums-OKRs mit Risikostrategie und Risikoappetit vereinbar? | AT 4.2 Tz. 2 MaRisk 10.0 | Wachstumsziel ohne Risiko-Gegenkennzahl |
| 3 Beurteilung und Entgelt | Ist geklärt, ob OKR-Ergebnisse in Beurteilung oder Vergütung einfließen? | § 94 Abs. 2, § 87 Abs. 1 Nr. 10 und 11 BetrVG | Scores fließen ohne Abstimmung in Bonus oder Beurteilung ein |
| 4 Vertriebsziele | Setzen Vertriebs-OKRs Anreize gegen das Kundeninteresse? | § 63 Abs. 3 WpHG; § 5 Abs. 1 Nr. 3 InstitutsVergV | Absatzziele ohne Qualitäts- und Beschwerdekennzahlen |
| 5 Risikoanreize | Vermeiden OKR-bezogene Anreize unverhältnismäßige Risiken? | § 5 Abs. 1 Nr. 1, Abs. 2 InstitutsVergV | Variable Vergütung bleibt trotz negativer Erfolgsbeiträge unverändert |
| 6 Vorstandsvergütung | Wird Vorstandsvergütung nicht allein an Quartalszielen bemessen? | § 87 Abs. 1 Satz 2 und 3 AktG | Quartalsziele als alleinige Bemessungsgrundlage |
| 7 Tool und Daten | Sind Tool-Einführung und Auswertungen mitbestimmt und datenschutzkonform? | § 87 Abs. 1 Nr. 6 BetrVG; Art. 88 DSGVO, § 26 BDSG | Rollout ohne Betriebsvereinbarung, Sichtbarkeit ungeregelt |
| 8 KI-Funktionen | Bewertet eine KI-Funktion die Leistung einzelner Beschäftigter? | § 90 Abs. 1 Nr. 3 BetrVG; ab Dezember 2027 Anhang III Nr. 4 b KI-Verordnung | KI-Funktionen im Tool nicht geprüft |
| 9 Entgeltkriterien | Sind Kriterien für Entgeltentwicklung objektiv, geschlechtsneutral und dokumentiert? | EntgTranspG, AGG; künftig Art. 6 Abs. 1 Richtlinie (EU) 2023/970 | Kriterien nicht dokumentiert |
12. Checkliste
- ✓Zweck der OKR-Einführung schriftlich festgelegt
- ✓Höchstens drei Objectives je Team, je zwei bis fünf Key Results
- ✓Key Results als messbare Ergebnisse mit Ausgangs- und Zielwert
- ✓Ambitionierte OKRs und verbindliche Zusagen unterschieden
- ✓Wöchentliche oder 14-tägige Check-ins im Kalender
- ✓Retrospektive am Quartalsende eingeplant
- ✓OKR-Review und Vergütungsgespräch getrennt
- ✓Betriebsrat und Datenschutz vor dem Tool-Rollout eingebunden
- ✓Sichtbarkeit und Löschfristen in der Software geregelt
- ✓Institute: Abgleich mit Strategie, Risikoappetit und Vergütungssystem dokumentiert
13. Fazit: OKR einführen mit klaren Leitplanken
Wer OKR einführen will, entscheidet vor dem ersten Kick-off drei Dinge: Wofür dient die Methode, was ist sie ausdrücklich nicht, und wer ist beteiligt, bevor ein Tool Daten sammelt?
- Wenige Ziele, messbare Key Results, ein fester Quartalsrhythmus.
- Ambitionierte OKRs und verbindliche Zusagen getrennt bewerten.
- OKR-Scores nicht direkt an Bonus oder Beförderung koppeln; Review und Vergütungsgespräch trennen.
- Betriebsrat und Datenschutz vor dem Tool-Rollout einbinden; mit Team-OKRs starten.
- Institute und Wertpapierfirmen: Strategie, Risikoappetit, Vergütungssystem und Vertriebsziele abgleichen.
- Die Entgelttransparenzrichtlinie im Blick behalten: Kriterien der Entgeltentwicklung schon jetzt dokumentieren.
Das Seminar „Erfolgreiches Leadership mit OKRs“ vermittelt an einem Tag die Grundlagen für eine erfolgreiche OKR-Einführung. Weitere Programme findest du bei Leadership-Seminare, die Termine unter Seminar-Termine.
14. FAQ
Wie viele OKRs sind sinnvoll?+−
Auf Team-Ebene sind ein bis drei Objectives mit je zwei bis fünf Key Results sinnvoll. Für die Organisationsebene empfiehlt Google drei bis fünf Objectives mit jeweils rund drei Key Results.
Ist ein Score von 0,7 ein Erfolg?+−
Bei ambitionierten OKRs ja: Google re:Work nennt 0,6 bis 0,7 als „Sweet Spot“. Bei verbindlichen Zusagen, etwa einem gesetzlichen Termin, ist 1,0 der Maßstab.
Darf ich OKRs an den Bonus koppeln?+−
Rechtlich ist das nicht verboten, methodisch aber riskant. Eine Kopplung berührt die Mitbestimmung nach § 87 Abs. 1 Nr. 10 und 11 BetrVG. In Instituten gelten zusätzlich die Anforderungen der InstitutsVergV. Künftig sind die Kriterien für die Entgeltentwicklung objektiv und geschlechtsneutral festzulegen und mitzuteilen.
Muss der Betriebsrat einer OKR-Software zustimmen?+−
Wenn die Software Leistung oder Verhalten einzelner Beschäftigter erfassen kann, ist sie in der Regel mitbestimmungspflichtig nach § 87 Abs. 1 Nr. 6 BetrVG. Kläre das vor der Einführung.
Eignen sich OKRs für Banken und Wertpapierfirmen?+−
Ja, als Umsetzungsinstrument der Geschäftsstrategie. Die OKRs müssen mit der Risikostrategie konsistent sein und dürfen im Vertrieb keine Anreize gegen das Kundeninteresse setzen.
Was ist der Unterschied zwischen OKR und KPI?+−
KPIs überwachen das laufende Geschäft. OKRs beschreiben, was sich in einem Quartal verändern soll. Ein KPI kann zum Key Result werden, wenn du ihn gezielt verbessern willst.
15. Quellenverzeichnis
Primärquellen und amtliche Stellen, geordnet nach EU-Recht, Parlament, Bundesrecht, Aufsicht und Datenschutz. Rechtsstand: Oktober 2026.
- EUR-Lex – Amtsblatt der Europäischen Union
Richtlinie (EU) 2023/970 (Art. 4 Abs. 4, Art. 6 Abs. 1, Erwägungsgründe); KI-Verordnung (Art. 4, Anhang III Nr. 4 b); Verordnung (EU) 2026/1744 zum Zeitpunkt der Hochrisiko-Pflichten; DSGVO (Art. 6, Art. 88).
- Gerichtshof der Europäischen Union
Urteil C-34/21 zur Verarbeitung von Beschäftigtendaten und zum Verhältnis zu Art. 6 DSGVO.
- Deutscher Bundestag
BT-Drs. 21/7026: Stand der Umsetzung der Entgelttransparenzrichtlinie in Deutschland.
- Gesetze im Internet – Bundesministerium der Justiz
BetrVG (§ 87 Abs. 1 Nr. 6, 10, 11; § 90 Abs. 1 Nr. 3; § 94 Abs. 2), BDSG (§ 26), AktG (§ 87), WpHG (§ 63 Abs. 3), InstitutsVergV (§ 5), EntgTranspG, AGG.
- Bundesanstalt für Finanzdienstleistungsaufsicht (BaFin)
MaRisk 10.0, Rundschreiben 06/2026 (BA): AT 4.2 Tz. 1, 2 und 5; Übergangsfrist bis 1. Januar 2027.
- Bundesbeauftragte für den Datenschutz und die Informationsfreiheit
Beschäftigtendatenschutz: kein eigenständiges Gesetz, § 26 BDSG auf Grundlage von Art. 88 DSGVO.
Methodische Quellen ohne amtlichen Charakter, deshalb hier ohne Link: Google re:Work (Sweet Spot 0,6 bis 0,7, drei bis fünf Objectives auf Organisationsebene, OKRs und Mitarbeiterbeurteilung) sowie John Doerr, „Measure What Matters“ (2018).
16. Verwandte Leistungen und Programme
Leadership-Seminare
Führung, Zielarbeit und Check-ins in der Praxis.
HR-Seminare für Personalverantwortliche
Beurteilung, Vergütung und Entgeltkriterien einordnen.
Geschäftsführer-Seminare
Strategie, Steuerung und Verantwortung der Geschäftsleitung.
Seminare für C-Level
Rollenbasierte Programme für die Führungsebene.
Seminare für Controlling-Manager
Kennzahlen und Steuerung als Grundlage für Key Results.
Planung, Reporting und Kennzahlen
Kennzahlensysteme aufbauen und auswerten.
Verwandte Fachbeiträge: KPIs und KRIs, Balanced Scorecard, Delegation, Regulatorik für Geschäftsführer und alle Fachartikel.
Achim Schulz
Achim Schulz kennt die Führungsebene aus eigener Verantwortung – langjährig als Vorstand bei Banken und Geschäftsführer sowie als Interim-Manager in Industrieunternehmen. Diese Doppelperspektive aus Finanzsektor und Realwirtschaft prägt seine Beiträge für CEO, COO und CFO. Er kennt das Zusammenspiel von Geschäftsleitung, Aufsichtsrat und Gesellschaftern aus der Praxis und übersetzt strategische wie aufsichtsrechtliche Anforderungen in umsetzbare, haftungssichere Führungsentscheidungen – praxisnah und auf Augenhöhe mit dem Management.
LinkedIn-Profil → · Redaktion & Experten →Seminare & Lehrgänge
Plattform & Methodik
Über S+P