57 %
der Inhaber sind 55 Jahre oder älter (KfW)
Fachbeitrag Unternehmensnachfolge
Warum ein Nachfolger? Weil jedes Unternehmen früher oder später ohne seinen bisherigen Inhaber auskommen muss – geplant zum Ruhestand oder ungeplant durch Unfall, Krankheit oder Tod. Im deutschen Mittelstand wird die Frage dringlicher: 57 % der Inhaber sind 55 Jahre oder älter. Bis Ende 2029 wollen jährlich rund 109.000 Unternehmen eine Nachfolge regeln, während rund 114.000 eine Stilllegung planen. Erstmals überwiegen damit die geplanten Schließungen.
Gleichzeitig fehlen Interessenten. Bei den Industrie- und Handelskammern standen 2024 rund 9.600 abgabewilligen Unternehmen nur gut 4.000 Übernahmeinteressierte gegenüber. Wer seine Nachfolge nicht frühzeitig regelt, riskiert den Wert des Unternehmens, die Arbeitsplätze der Mitarbeitenden und im Ernstfall die Handlungsfähigkeit.
Dieser Beitrag zeigt, warum ein Nachfolger nötig wird, was ohne Nachfolger passiert, welche Wege es gibt und was Sie rechtlich und steuerlich beachten sollten: von der Vorsorgevollmacht über den Gesellschaftsvertrag bis zur Erbschaftsteuer, bei der das Bundesverfassungsgericht eine Entscheidung für 2027 erwarten lässt.
Der Beitrag trennt geltendes Recht, Übergangsfragen und offene Punkte. Er ersetzt keine Rechts- oder Steuerberatung im Einzelfall.
Die folgende Übersicht trennt, was heute gilt, was für Altverträge zu prüfen ist und was noch offen ist. Stand ist Oktober 2026.
| Thema | Geltendes Recht | Übergang | Künftig oder offen |
|---|---|---|---|
| GmbH-Anteile | Anteile sind vererblich (§ 15 Abs. 1 GmbHG); Einziehung nur bei Satzungsregelung (§ 34 GmbHG) | – | – |
| GbR, OHG, KG | Tod führt zum Ausscheiden, sofern der Vertrag nichts anderes vorsieht (§ 723 Abs. 1 Nr. 1 BGB); Abfindung nach § 728 BGB | Gesellschaftsverträge aus der Zeit vor dem 01.01.2024 (vor dem MoPeG) auf Nachfolgeklauseln prüfen | – |
| Erbschaftsteuer auf Betriebsvermögen | Verschonungsabschlag 85 % bis 26 Mio. € begünstigtes Vermögen (§ 13a Abs. 1 ErbStG) mit Lohnsummen- und Behaltensregeln | – | Verfahren 1 BvR 804/22 beim Bundesverfassungsgericht; Entscheidung nach Medienberichten erst 2027; Reformkonzepte der Parteien, kein Regierungsentwurf |
| Betriebsübergang | Eintritt des Erwerbers in die Arbeitsverhältnisse beim Asset Deal (§ 613a BGB) | – | – |
| Förderung | ERP-Förderkredit Gründung und Nachfolge (077): bis 500.000 €, höchstens 35 % der förderfähigen Kosten | – | – |
| Corporate Governance Kodex | Empfehlung B.2 zur langfristigen Nachfolgeplanung (nur börsennotierte Gesellschaften) | – | Konsultation einer geänderten Kodexfassung seit August 2026; Empfehlung B.2 darin unverändert |
57 %
der Inhaber sind 55 Jahre oder älter (KfW)
114.000
geplante Stilllegungen pro Jahr bis Ende 2029, gegenüber rund 109.000 Nachfolgen (KfW)
9.600 zu 4.000
abgabewillige Unternehmen zu Übernahmeinteressierten bei den IHKs 2024
+40 %
Investitionen bei gesicherter, kurzfristig anstehender Nachfolge (KfW-Auswertung)
Die Gründe für eine Nachfolge lassen sich in drei Gruppen teilen:
| Anlass | Beispiele | Planbarkeit |
|---|---|---|
| Planmäßiger Rückzug | Ruhestand, Wunsch nach Entlastung, neue Lebensphase | Hoch – Jahre im Voraus |
| Unternehmerische Gründe | Strategischer Neuanfang, Wachstum braucht neues Kapital oder neue Kompetenzen, Gesellschafterstreit | Mittel |
| Unvorhergesehener Ausfall | Unfall, schwere Krankheit, Tod, Scheidung, Berufsunfähigkeit | Keine – nur Vorsorge möglich |
Der häufigste Grund ist das Alter: 72 % der von den IHKs beratenen Alt-Inhaber wollen aus Altersgründen aufhören. Wer eine Nachfolge innerhalb der nächsten zwei Jahre anstrebt, ist nach KfW-Daten im Schnitt bereits über 66,5 Jahre alt.
Neben der Unternehmensnachfolge auf Inhaberebene gibt es die Nachfolge in Schlüsselpositionen – etwa wenn Geschäftsführer, Bereichsleiter oder Spezialisten kündigen, befördert werden oder ausfallen. Auch hier gilt: Wer einen Nachfolger erst sucht, wenn die Stelle frei ist, verliert Zeit, Wissen und oft Kunden.
Praxistipp
Unterscheiden Sie in Ihrer Planung klar zwischen Eigentum (wer übernimmt die Anteile?) und Führung (wer leitet das Unternehmen?). Beides kann, muss aber nicht in einer Hand liegen.
Mehr dazu: Interner oder externer Nachfolger?
Fehlt ein Nachfolger, drohen drei Folgen:
Nach KfW erwägt jedes vierte mittelständische Unternehmen, nach dem Ausscheiden der Senior-Generation zu schließen. Von den durch IHKs beratenen Unternehmen denken 27 % an eine Betriebsaufgabe, 92 % davon, weil kein Nachfolger gefunden wurde.
Ein Unternehmen, das stark vom Inhaber abhängt, ist für Käufer weniger wert. Ohne geregelte Nachfolge bleiben zudem Investitionen aus.
Unsicherheit über die Zukunft kann Fachkräfte und Kunden zur Konkurrenz treiben.
Umgekehrt wirkt eine geklärte Nachfolge wie ein Investitionsprogramm: Ist die Nachfolge bei kurzfristig anstehenden Übergaben gesichert, steigen die Investitionen nach KfW-Auswertung im Durchschnitt um rund 40 %.
Praxistipp
Prüfen Sie ehrlich, welche Kunden, Lieferanten und Abläufe an Ihrer Person hängen. Jede Abhängigkeit, die Sie vor der Übergabe abbauen, erhöht den Wert und die Chance auf einen Nachfolger.
Ein Unfall oder eine schwere Krankheit stellt das Unternehmen sofort vor praktische Fragen: Wer unterschreibt, wer hat Zugriff auf Konten, wer entscheidet? Ohne Vorsorge entscheidet im ungünstigen Fall ein vom Gericht bestellter Betreuer. Die rechtlichen Folgen hängen von der Rechtsform ab.
Geltendes Recht
Die Geschäftsanteile einer GmbH sind „veräußerlich und vererblich“ (§ 15 Abs. 1 GmbHG). Eine Einziehung ist nur möglich, „soweit sie im Gesellschaftsvertrag zugelassen ist“ (§ 34 Abs. 1 GmbHG). Bei GbR, OHG und KG führt der Tod eines Gesellschafters zum Ausscheiden, „sofern der Gesellschaftsvertrag für diese Fälle nicht die Auflösung der Gesellschaft vorsieht“ (§ 723 Abs. 1 Nr. 1 BGB). Die Erben erhalten eine angemessene Abfindung (§ 728 Abs. 1 BGB).
Übergang
Gesellschaftsverträge von GbR, OHG und KG aus der Zeit vor dem MoPeG (vor dem 01.01.2024) sollten auf Nachfolgeklauseln geprüft werden.
Die Erben werden Gesellschafter – auch wenn sie das Unternehmen weder führen können noch wollen. Die Satzung kann vorsehen, dass Anteile eingezogen werden.
Die Abfindung der Erben ist ein Liquiditätsabfluss, den die Gesellschaft verkraften muss. Soll ein Erbe nachfolgen, braucht der Gesellschaftsvertrag eine Nachfolgeklausel.
Das Unternehmen fällt in den Nachlass. Ohne Testament entsteht häufig eine Erbengemeinschaft, die nur gemeinsam handeln kann.
Bei Krankheit oder Unfall sichert eine Vorsorgevollmacht die Handlungsfähigkeit; das Betreuungsrecht sieht sie ausdrücklich vor (§ 1820 BGB). Für das Unternehmen sollte sie gesondert und mit klarem Umfang erteilt werden, etwa als Generalvollmacht oder Prokura für den Vertreter.
Notfallordner: Er enthält Vollmachten, Vertretungsregeln, Zugangsdaten, Bankverbindungen, wichtige Verträge, Ansprechpartner und eine Liste der laufenden Fristen.
Praxistipp
Prüfen Sie Gesellschaftsvertrag, Testament und Ehevertrag gemeinsam. Widersprechen sich Nachfolgeklausel und Testament, gilt im Zweifel das Gesellschaftsrecht – und der vorgesehene Erbe kommt nicht zum Zug.
| Weg | Anteil der Wünsche (KfW) | Vorteile | Herausforderungen |
|---|---|---|---|
| Familieninterne Übergabe | 55 % | Kontinuität, Vertrauen, steuerliche Verschonung möglich | Eignung und Interesse der Kinder, Gleichbehandlung weichender Erben, Konflikte |
| Verkauf an Externe | 42 % | Kaufpreis als Altersvorsorge, neue Impulse | Käufersuche, Kaufpreisvorstellungen, Vertraulichkeit |
| Übergabe an Mitarbeitende (MBO) | 28 % | Kennt Unternehmen und Kunden, Akzeptanz im Team | Finanzierung, Rollenwechsel vom Kollegen zum Chef |
| Übernahme durch Miteigentümer | 24 % | Schnell, wenig Abstimmungsbedarf nach außen | Bewertung und Finanzierung der Anteile |
| Weitere Wege | – | Externer Geschäftsführer (MBI), Beteiligung eines Investors, Stiftung | Steuerung, Kontrolle, Kosten |
Mehrfachnennungen waren möglich. Die IHK-Beratungspraxis zeigt eine andere Gewichtung: Etwa die Hälfte der beratenen Senior-Unternehmer will verkaufen, nur ein Drittel plant eine familieninterne Übergabe, ein Fünftel die Weitergabe an Mitarbeitende.
Praxistipp
Planen Sie mindestens zwei Wege parallel. Fällt die familieninterne Lösung weg, verlieren Sie sonst Jahre.
Mehr dazu: Das eigene Kind – die beste Nachfolge?
Nicht nur Inhaber brauchen Nachfolger. Kündigt die kaufmännische Leitung oder fällt der wichtigste Vertriebsmitarbeiter aus, fehlen Wissen und Kontakte.
Geltendes Recht
Für börsennotierte Gesellschaften empfiehlt der Deutsche Corporate Governance Kodex: „Der Aufsichtsrat soll gemeinsam mit dem Vorstand für eine langfristige Nachfolgeplanung sorgen; die Vorgehensweise soll in der Erklärung zur Unternehmensführung beschrieben werden.“ (Empfehlung B.2 DCGK). Für den Mittelstand ist das keine Pflicht, aber ein Maßstab.
Künftiges Recht und offene Punkte
Die Regierungskommission hat im August 2026 eine geänderte Kodexfassung zur Konsultation gestellt. Empfehlung B.2 bleibt darin unverändert.
Bewährte Instrumente sind:
Praxistipp
Ein Interimsmanager überbrückt die Führung, ersetzt aber keine Vollmacht. Bei Ausfall des Inhabers muss zuerst geklärt sein, wer ihn bestellen und ihm Vertretungsmacht erteilen darf.
Mehr dazu: Bin ich als Nachfolger geeignet?
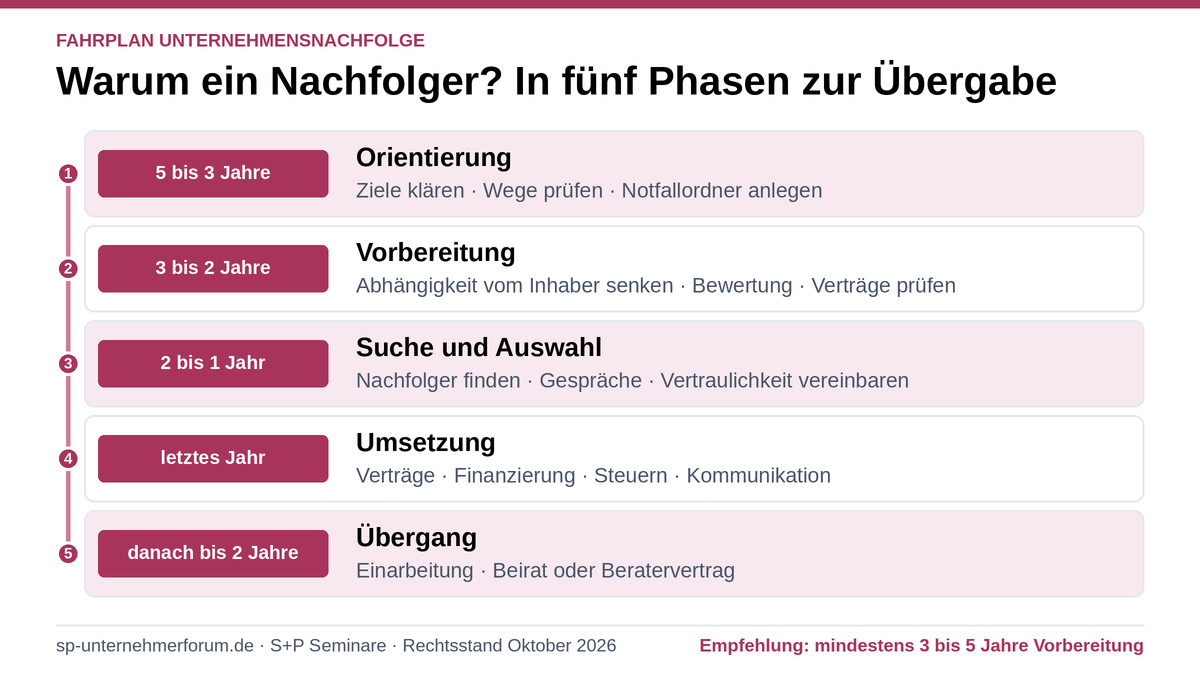
Nach DIHK-Erfahrung bereiten 38 % der Alt-Inhaber die Übergabe zu spät vor. Empfohlen werden mindestens drei bis fünf Jahre Vorbereitung. Ein typischer Fahrplan:
| Phase | Zeitraum vor Übergabe | Aufgaben |
|---|---|---|
| Orientierung | 5 bis 3 Jahre | Ziele klären, Wege prüfen, Familie einbinden, Notfallordner anlegen |
| Vorbereitung | 3 bis 2 Jahre | Personenabhängigkeit senken, Unterlagen ordnen, Bewertung erstellen, Verträge prüfen |
| Suche und Auswahl | 2 bis 1 Jahr | Nachfolger finden, Gespräche führen, Vertraulichkeitsvereinbarungen abschließen |
| Umsetzung | 1 Jahr bis Übergabe | Verträge, Finanzierung, Steuern, Kommunikation an Mitarbeitende und Kunden |
| Übergang | Übergabe bis 2 Jahre danach | Einarbeitung, gegebenenfalls Beirat oder Beratervertrag des Alt-Inhabers |
Praxistipp
Legen Sie Ihr Ausstiegsdatum fest und teilen Sie es Ihrer Hausbank und Ihrem Steuerberater mit. Ein festes Datum zwingt zur Planung.
Der Kaufpreis ist einer der häufigsten Stolpersteine: 30 % der Unternehmen nennen die Einigung auf einen Kaufpreis als Hürde. Die durchschnittliche Kaufpreisvorstellung liegt bei rund 499.000 € – ein Plus von 34 % gegenüber 2019. Nach DIHK-Erfahrung erwarten 36 % der Alt-Inhaber überhöhte Preise.
Eine methodisch saubere Bewertung nach Ertragswert- oder DCF-Verfahren schafft die gemeinsame Gesprächsgrundlage und zeigt, welcher Preis finanzierbar ist.
Praxistipp
Lassen Sie den Wert ermitteln, bevor Sie mit Interessenten über Zahlen sprechen. Ein zu hoher erster Preis lässt sich kaum noch korrigieren.
Mehr dazu: Welchen Wert hat mein Unternehmen?
Bei familieninterner Übergabe ist die Erbschaft- und Schenkungsteuer ein zentrales Planungsthema.
Geltendes Recht
Begünstigtes Vermögen bleibt „zu 85 Prozent steuerfrei (Verschonungsabschlag), wenn der Erwerb begünstigten Vermögens … insgesamt 26 Millionen Euro nicht übersteigt“ (§ 13a Abs. 1 ErbStG). Voraussetzung sind unter anderem die Einhaltung der Lohnsummenregel und die Fortführung des Betriebs über fünf Jahre. Bei einer Haltefrist von sieben Jahren ist eine vollständige Verschonung möglich. Oberhalb von 26 Mio. € greift die Verschonungsbedarfsprüfung.
Künftiges Recht und offene Punkte
Das Bundesverfassungsgericht hat im Oktober 2026 im Verfahren 1 BvR 804/22 über die Begünstigung von Betriebsvermögen mündlich verhandelt. Eine Entscheidung wird nach Medienberichten erst 2027 erwartet. Hält das Gericht die Regeln für verfassungswidrig, muss der Gesetzgeber handeln; das Gericht kann ihm dafür eine Frist setzen.
Der Bundestag hat im Oktober 2026 einen Antrag abgelehnt, die Verschonungsbedarfsprüfung abzuschaffen. Politische Reformkonzepte liegen vor, ein Gesetzentwurf der Bundesregierung nicht.
Praxistipp
Warten Sie mit einer sinnvollen Übertragung nicht auf das Urteil, aber lassen Sie sich zu Widerrufs- und Anpassungsklauseln im Schenkungsvertrag beraten. Prüfen Sie zugleich den steuerlichen Wert; er weicht oft vom Marktwert ab.
Geltendes Recht
Beim Verkauf einzelner Vermögenswerte (Asset Deal) gehen die Arbeitsverhältnisse automatisch auf den Erwerber über: Er „tritt … in die Rechte und Pflichten aus den im Zeitpunkt des Übergangs bestehenden Arbeitsverhältnissen ein“ (§ 613a Abs. 1 Satz 1 BGB). Eine Kündigung „wegen des Übergangs eines Betriebs oder eines Betriebsteils ist unwirksam“ (§ 613a Abs. 4 Satz 1 BGB). Der bisherige Arbeitgeber haftet für bestimmte Verpflichtungen noch ein Jahr mit (§ 613a Abs. 2 BGB).
Beim Anteilsverkauf (Share Deal) bleibt der Arbeitgeber dieselbe Gesellschaft; die Arbeitsverhältnisse ändern sich nicht.
Praxistipp
Planen Sie die Kommunikation an die Mitarbeitenden genauso sorgfältig wie die Verträge. Schlüsselkräfte sollten früh eingebunden und gegebenenfalls mit Halteprämien gebunden werden.
Viele Nachfolgen scheitern an der Finanzierung. Bund und KfW fördern Übernahmen gezielt:
| Programm | Kredithöhe | Besonderheit |
|---|---|---|
| ERP-Förderkredit Gründung und Nachfolge (077) | bis 500.000 € je Antragsteller, höchstens 35 % der förderfähigen Kosten | 100 % Garantie einer Bürgschaftsbank, Laufzeit bis 15 Jahre |
| ERP-Förderkredit KMU (365, 366) | bis 25 Mio. € | Optional 50 % Risikoübernahme durch die KfW |
| ERP-Gründerkredit – StartGeld (067) | bis 200.000 € | 80 % Risikoübernahme, für kleine Vorhaben |
Anträge werden über die Hausbank und vor Beginn des Vorhabens gestellt. Häufig kombinieren Nachfolger Förderkredit, Eigenkapital und ein Verkäuferdarlehen des Alt-Inhabers.
Praxistipp
Ein Verkäuferdarlehen oder eine gestaffelte Kaufpreiszahlung signalisiert der Bank Vertrauen des Verkäufers in das Unternehmen und erleichtert die Finanzierung.
Digitale Werkzeuge verändern die Nachfolge in drei Bereichen:
Online-Nachfolgebörsen und Matching-Plattformen bringen Angebot und Nachfrage zusammen, anonymisiert, bis beide Seiten Interesse bekunden.
Virtuelle Datenräume und KI-gestützte Auswertung von Verträgen und Finanzdaten können die Prüfung durch Käufer und Banken beschleunigen.
Inhaberwissen über Kunden, Lieferanten und Abläufe lässt sich mit Interviews, Prozessdokumentation und Wissensdatenbanken festhalten – oft ein wesentlicher Teil der Übergabe.
Grenzen: Vertrauliche Unternehmens- und Kundendaten gehören nicht in frei zugängliche KI-Dienste. Ein Datenleck während der Käufersuche kann Kunden und Mitarbeitende verunsichern und Geschäftsgeheimnisse gefährden.
Praxistipp
Nutzen Sie KI für Struktur und Dokumentation, nicht für die Weitergabe vertraulicher Daten. Öffnen Sie Datenräume nur mit Zugriffsprotokoll und Vertraulichkeitsvereinbarung.
Zwölf Prüffelder zeigen, wo Ihre Vorsorge Lücken haben kann. Die Spalte „Mögliche Lücke“ nennt eine häufige Schwachstelle je Feld; sie ersetzt keine Prüfung im Einzelfall.
| Nr. | Prüffeld | Prüffrage | Normbezug | Mögliche Lücke |
|---|---|---|---|---|
| 1 | Vollmacht | Vorsorgevollmacht für das Unternehmen erteilt, Umfang klar? | § 1820 BGB | Vollmacht gilt nur privat, nicht für das Unternehmen |
| 2 | Vertretung | Vertretung im Notfall geregelt (Prokura, Generalvollmacht, Stellvertreter)? | Gesellschaftsvertrag, Handelsregister | Niemand ist zeichnungsberechtigt |
| 3 | GmbH-Satzung | Satzung mit Nachfolge- und Einziehungsklausel? | § 15 Abs. 1, § 34 GmbHG | Anteile gehen ungeregelt auf die Erben über |
| 4 | Personengesellschaft | Nachfolgeklausel und Abfindungsregel im Gesellschaftsvertrag? | § 723 Abs. 1 Nr. 1, § 728 BGB | Nachfolgeklausel fehlt, Abfindung belastet die Liquidität |
| 5 | Testament | Testament und Gesellschaftsvertrag aufeinander abgestimmt? | Erbrecht, Gesellschaftsvertrag | Testament und Vertrag widersprechen sich |
| 6 | Schlüsselpositionen | Schlüsselpositionen mit Stellvertretern benannt? | Empfehlung B.2 DCGK als Maßstab | Wissen liegt bei einer Person |
| 7 | Zeitplan | Ausstiegsdatum und Fahrplan festgelegt? | – | Kein Datum, keine Planung |
| 8 | Unternehmenswert | Unternehmenswert ermittelt und mit der Preisvorstellung abgeglichen? | IDW S 1 (jeweils aktuelle Fassung) | Preisvorstellung ohne Bewertung |
| 9 | Steuer | Steuerliche Verschonung geprüft (Lohnsumme, Behaltensfrist)? | § 13a ErbStG | Auflagen nicht geprüft |
| 10 | Betriebsübergang | Folgen eines Asset Deals für Mitarbeitende geklärt? | § 613a BGB | Übergang der Arbeitsverhältnisse nicht bedacht |
| 11 | Finanzierung | Finanzierung und Förderung mit der Hausbank besprochen? | ERP-Förderprogramme | Hausbank wird zu spät eingebunden |
| 12 | Vertraulichkeit | Vertraulichkeit bei Käufersuche und Datenraum gesichert? | Vertraulichkeitsvereinbarung | Daten ohne Vereinbarung weitergegeben |
Die ersten fünf Punkte sind No-Regret-Maßnahmen: Sie lohnen sich unabhängig davon, welcher Nachfolgeweg am Ende gewählt wird.
Warum ein Nachfolger? Weil ohne ihn das Lebenswerk, die Arbeitsplätze und oft auch die Altersvorsorge des Inhabers auf dem Spiel stehen. Die Zahlen zeigen: Es gibt mehr Unternehmen, die einen Nachfolger suchen, als Menschen, die übernehmen wollen. Wer früh plant, hat die Wahl – wer spät plant, hat oft nur noch die Schließung.
Drei Schritte sollten Sie sofort angehen. Bewertung, Nachfolgersuche, Steuern und Finanzierung folgen dann Schritt für Schritt.
Damit das Unternehmen auch bei Ausfall handlungsfähig bleibt.
Gesellschaftsvertrag und Testament auf ihre Nachfolgeregeln abstimmen.
Ein festes Ausstiegsdatum und einen Fahrplan mit Meilensteinen bestimmen.
Empfohlen werden mindestens drei bis fünf Jahre vor der geplanten Übergabe. Ein Notfallordner gehört unabhängig vom Alter in jedes Unternehmen.
Die Geschäftsanteile sind vererblich und gehen auf die Erben über (§ 15 Abs. 1 GmbHG). Ob die Erben Gesellschafter bleiben, regelt die Satzung, etwa über eine Einziehungsklausel (§ 34 GmbHG).
Seit 2024 scheidet ein verstorbener Gesellschafter grundsätzlich aus, sofern der Gesellschaftsvertrag nichts anderes vorsieht (§ 723 Abs. 1 Nr. 1 BGB). Die Erben erhalten eine angemessene Abfindung (§ 728 Abs. 1 BGB). Soll ein Erbe nachfolgen, braucht der Gesellschaftsvertrag eine Nachfolgeklausel.
Ja. Ohne Vollmacht kann bei Krankheit oder Unfall ein Betreuer bestellt werden. Für das Unternehmen sollte die Vollmacht ausdrücklich gelten und ihren Umfang klar benennen.
Beim Asset Deal gehen die Arbeitsverhältnisse nach § 613a BGB automatisch auf den Erwerber über. Beim Share Deal bleibt der Arbeitgeber unverändert.
Das Bundesverfassungsgericht prüft die Verschonungsregeln für Betriebsvermögen im Verfahren 1 BvR 804/22. Eine Entscheidung wird nach Medienberichten 2027 erwartet. Bis dahin gilt das bisherige Recht (§ 13a ErbStG).
Primärquellen zuerst: Gesetze des Bundes, Bundestag und KfW als Förderbank des Bundes, danach Kodex und Kammerorganisation. Abgerufen am 16.10.2026.
Das Seminar „Warum ein Nachfolger?“ mit der Seminarnummer D01 können Sie über das Seminarformular online buchen. Das Seminarprogramm behandelt Bewertung, Übergabemodelle, Recht und Nachfolgersuche.
Weiterführend bei S+P:
Dieser Beitrag ersetzt keine Rechts- oder Steuerberatung im Einzelfall.

Achim Schulz kennt die Führungsebene aus eigener Verantwortung – langjährig als Vorstand bei Banken und Geschäftsführer sowie als Interim-Manager in Industrieunternehmen. Diese Doppelperspektive aus Finanzsektor und Realwirtschaft prägt seine Beiträge für CEO, COO und CFO. Er kennt das Zusammenspiel von Geschäftsleitung, Aufsichtsrat und Gesellschaftern aus der Praxis und übersetzt strategische wie aufsichtsrechtliche Anforderungen in umsetzbare, haftungssichere Führungsentscheidungen – praxisnah und auf Augenhöhe mit dem Management.
LinkedIn-Profil → · Redaktion & Experten →
