Executive Education · Unternehmensnachfolge
Bin ich als Nachfolger geeignet? Eignungscheck vor der Übernahme
Management Summary
Bin ich als Nachfolger geeignet? Die Frage lässt sich nicht an einem Merkmal festmachen. Entscheidend ist das Zusammenspiel aus Motivation, fachlicher und persönlicher Kompetenz, finanzieller Tragfähigkeit und Umfeld. In bestimmten Branchen setzt außerdem das Gesetz Grenzen, etwa für GmbH-Geschäftsführer (§ 6 Abs. 2 GmbHG), im zulassungspflichtigen Handwerk (§ 7 HwO) und bei Instituten (§ 25c KWG).
Die Marktlage ist günstig, aber nicht einfach. KfW Research zählt für den Mittelstand rund 109.000 geplante Nachfolgen pro Jahr bis Ende 2029, sofern alle Inhabenden ihre Pläne umsetzen. Zugleich sehen 69 % der Unternehmen die Suche nach einem passenden Nachfolger als Hürde. 2024 waren nur 17 % der Existenzgründungen Übernahmen oder tätige Beteiligungen.
Dieser Beitrag hilft Ihnen, Ihre Eignung ehrlich zu prüfen: fachlich, persönlich, finanziell und rechtlich. Sie finden eine Selbsteinschätzung mit Empfehlung je Ergebnis, die gesetzlichen Mindestanforderungen, die Haftung ab dem ersten Tag (§ 25 HGB, § 613a BGB, Geschäftsführerpflichten), eine Due-Diligence-Übersicht sowie Förderprogramme.
Zeitkritisch ist die BAFA-Beratungsförderung: Die laufende Richtlinie gilt für Anträge bis 31.12.2026, eine Anschlussregelung ist bislang nicht veröffentlicht (Stand Oktober 2026). Die Abschnitte sind gekennzeichnet als Geltendes Recht, Übergang oder Künftig bzw. offen.
1. Welcher Nachfolgertyp sind Sie?
Die Eignungsfrage stellt sich je nach Ausgangslage unterschiedlich.
| Nachfolgertyp | Stärken | Typische Eignungsfragen |
|---|---|---|
| Familiennachfolger | Kennt Unternehmen, Werte und Mitarbeitende; Vertrauen der Familie | Will ich das wirklich oder fühle ich mich verpflichtet? Werde ich als Chef akzeptiert oder bleibe ich „das Kind vom Chef“? |
| Interner Nachfolger (Beschäftigte, Management, Miteigentümer) | Kennt Kunden, Prozesse und Schwachstellen; Akzeptanz im Team | Kann ich vom Kollegen zum Chef werden? Habe ich unternehmerische statt nur fachliche Erfahrung? Wie finanziere ich den Kaufpreis? |
| Externer Nachfolger (Management-Buy-in, Existenzgründer) | Neue Impulse, Erfahrung aus anderen Unternehmen | Kenne ich die Branche ausreichend? Finde ich das passende Unternehmen? Gewinne ich das Vertrauen von Mitarbeitenden und Kunden? |
Nach dem KfW-Nachfolge-Monitoring Mittelstand 2025 erwägen 55 % der Altinhaber mit Nachfolgegedanken eine Übergabe an Familienangehörige, 42 % einen Verkauf an Externe, 28 % eine Übergabe an Beschäftigte und 24 % eine Lösung mit Miteigentümern (Mehrfachnennung möglich). Aus Inhabersicht ist die größte Hürde, überhaupt einen passenden Nachfolger zu finden: 69 % der Unternehmen sehen hier ein Hemmnis. Das ist Ihre Verhandlungsposition, aber auch ein Hinweis, wie genau Alt-Inhaber hinsehen.
Praxistipp: Klären Sie früh, ob Sie Eigentum, Führung oder beides übernehmen wollen. Auch eine schrittweise Beteiligung oder eine Phase als Geschäftsführer vor dem Anteilserwerb kann ein Weg sein.
Mehr dazu: Interner oder externer Nachfolger?
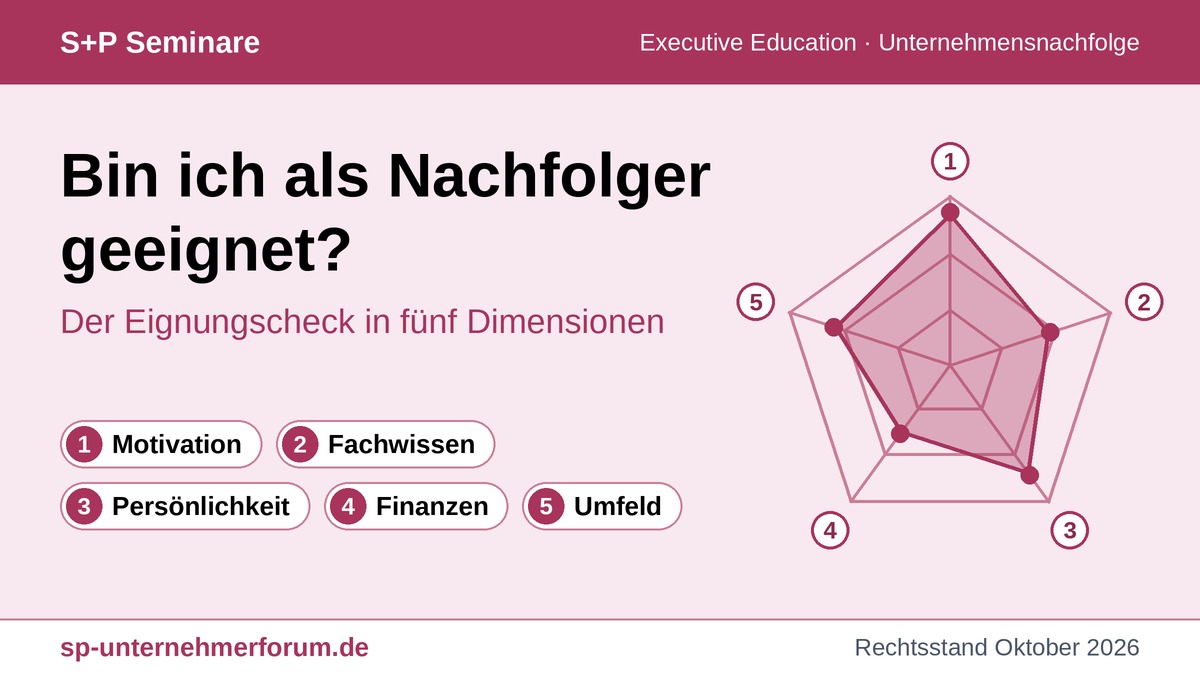
Bin ich als Nachfolger geeignet? Der Eignungscheck in fünf Dimensionen
Eignung lässt sich nicht an einem Merkmal festmachen. Prüfen Sie sich in fünf Dimensionen.
1. Motivation und Rolle
Wollen Sie Unternehmer sein, mit allen Konsequenzen? Sie tragen Verantwortung für Mitarbeitende, Kunden und Gläubiger, auch in Krisen. Wer vor allem ein höheres Gehalt oder mehr Freiheit sucht, wird die Rolle unterschätzen.
2. Fachliche Kompetenz
KfW Research nennt als typische Anforderungen Markt- und Branchenkenntnisse, Führungserfahrung, gegebenenfalls Technologieverständnis und kaufmännisches Wissen. Dazu gehört, Jahresabschlüsse zu lesen, eine Liquiditätsplanung zu verstehen und mit der Bank auf Augenhöhe zu sprechen.
3. Persönliche Kompetenz
Führungsstärke, Sozialkompetenz, Entscheidungsfreude, Belastbarkeit und Geduld. Ein reibungsloser Übergang braucht Zeit. Wer im ersten Monat alles ändert, riskiert das Vertrauen von Mitarbeitenden und Kunden.
4. Finanzielle Tragfähigkeit
Wie viel Eigenkapital können Sie einbringen, welche privaten Sicherheiten sind Sie bereit zu stellen? Beim ERP-Förderkredit 077 haftet der Kreditnehmer persönlich; zusätzlich übernimmt eine Bürgschaftsbank die Garantie.
5. Persönliches Umfeld
Trägt Ihre Familie die Entscheidung mit, auch das finanzielle Risiko und den Zeitaufwand? Fehlender Rückhalt zeigt sich meist erst, wenn Zeit und Geld knapp werden.
Selbsteinschätzung mit Ampel
Wählen Sie je Aussage, wie sehr sie auf Sie zutrifft. Sie erhalten sofort eine Empfehlung. Die Auswahl wird nirgends gespeichert und funktioniert ohne Skript.
Stehen mehrere Aussagen auf „Offen“, ist das kein Ausschlussgrund, aber ein klarer Auftrag: Qualifizierung, ein Partner oder ein längerer Übergang.
Praxistipp: Lassen Sie die Selbsteinschätzung von zwei Personen gegenlesen, die Sie im Beruf erlebt haben. Selbstbild und Fremdbild weichen bei Führungskompetenz oft deutlich ab.
Mehr dazu: Das eigene Kind: die beste Nachfolge?
3. Was Alt-Inhaber und Banken von Ihnen erwarten
Alt-Inhaber
Alt-Inhaber suchen nicht nur einen Käufer, sondern jemanden, der ihr Lebenswerk fortführt. Fachlich und persönlich passende Nachfolger sind nach Einschätzung von KfW Research „selten ein Selbstläufer“. Rechnen Sie damit, dass der Inhaber Sie prüft: auf Kompetenz, Werte und Umgang mit Mitarbeitenden.
Banken und Finanzierungspartner
Förderkredite beantragen Sie über Bank, Sparkasse oder Genossenschaftsbank, nicht direkt bei der KfW. Zum Gespräch bringen Sie laut KfW einen Businessplan mit, der Geschäftsidee, Markt, Wettbewerb und Ihre Qualifikation darstellt. Beim ERP-Förderkredit 077 muss der Antragsteller Teil der Geschäftsführung sein oder werden.
Praxistipp: Bereiten Sie ein Kurzprofil vor: Werdegang, Führungserfahrung, Branchenkenntnis, Eigenkapital, Motivation und Ihre Pläne für die ersten zwei Jahre. Das schafft Vertrauen bei Inhaber und Bank zugleich.
Mehr dazu: Seminare Finance und Treasury
4. Gesetzliche Mindestanforderungen
Geltendes RechtPersönliche Eignung ist nicht nur eine Frage der Kompetenz. In manchen Fällen setzt das Gesetz klare Grenzen.
GmbH-Geschäftsführer (§ 6 GmbHG)
Geschäftsführer kann nur eine natürliche, unbeschränkt geschäftsfähige Person sein (§ 6 Abs. 2 Satz 1 GmbHG). Ausgeschlossen sind unter anderem Betreute mit Einwilligungsvorbehalt bei Vermögensangelegenheiten, Personen mit einem einschlägigen Berufs- oder Gewerbeverbot und Personen, die wegen bestimmter vorsätzlicher Straftaten verurteilt wurden, etwa Insolvenzverschleppung oder Insolvenzstraftaten (§§ 283 bis 283d StGB). Bei Betrug, Untreue und ähnlichen Delikten greift der Ausschluss erst ab einer Freiheitsstrafe von mindestens einem Jahr.
Der Ausschluss wegen einer Verurteilung gilt fünf Jahre ab Rechtskraft des Urteils (§ 6 Abs. 2 Satz 2 Nr. 3 GmbHG). Gesellschafter, die vorsätzlich oder grob fahrlässig einer ausgeschlossenen Person die Geschäftsführung überlassen, haften der Gesellschaft solidarisch für den entstehenden Schaden (§ 6 Abs. 5 GmbHG).
Zulassungspflichtiges Handwerk (§ 7 HwO)
Der Inhaber eines Betriebs eines zulassungspflichtigen Handwerks wird in die Handwerksrolle eingetragen, wenn der Betriebsleiter die Voraussetzungen für die Eintragung mit dem zu betreibenden oder einem verwandten Handwerk erfüllt (§ 7 Abs. 1 HwO). In der Regel ist das die Meisterprüfung oder eine gleichgestellte Qualifikation.
Das Gesetz kennt weitere Wege, etwa für Ingenieure und Absolventen bestimmter Fachschulen (§ 7 Abs. 2 HwO) und über eine Ausnahmebewilligung (§ 7 Abs. 3 HwO). Ohne eigenen Meistertitel setzen Sie einen Betriebsleiter ein, der die Voraussetzungen erfüllt.
Institute (§ 25c KWG)
Geschäftsleiter eines Instituts müssen für die Leitung fachlich geeignet und zuverlässig sein und der Wahrnehmung ihrer Aufgaben ausreichend Zeit widmen (§ 25c Abs. 1 KWG). Regelmäßig wird dafür eine dreijährige leitende Tätigkeit bei einem Institut vergleichbarer Größe und Geschäftsart vorausgesetzt.
Die Eignung wird von der Aufsicht geprüft. Planen Sie dafür Vorlauf ein, denn er bestimmt den frühesten Übergabetermin.
In anderen erlaubnispflichtigen Branchen, etwa im Gewerberecht oder bei Heilberufen, gelten eigene Anforderungen. Prüfen Sie Ihre Branche vor der ersten Verhandlung.
Praxistipp: Klären Sie vor der ersten Verhandlung, ob Ihre Branche eine Erlaubnis, Qualifikation oder Zuverlässigkeitsprüfung verlangt und wie lange das Verfahren dauert.
Mehr dazu: Regulatorik für Geschäftsführer: Pflichten, Haftung und Aufsicht
5. Pflichten und Haftung ab dem ersten Tag
Geltendes RechtMit der Übernahme übernehmen Sie Verantwortung und Haftungsrisiken. Welche Norm greift, hängt von Ihrer Funktion und von der Übernahmeform ab.
Als Geschäftsführer
- Sorgfalt: Sie haben die Sorgfalt eines ordentlichen Geschäftsmannes anzuwenden (§ 43 Abs. 1 GmbHG).
- Insolvenzreife: Nach Eintritt der Zahlungsunfähigkeit oder Überschuldung dürfen grundsätzlich keine Zahlungen mehr geleistet werden; Ausnahmen gelten für sorgfaltsgemäße Zahlungen (§ 15b InsO).
- Steuern: Vertreter haften für Steuern, wenn Pflichten vorsätzlich oder grob fahrlässig verletzt werden (§ 69 AO).
- Sozialabgaben: Das Vorenthalten von Arbeitnehmerbeiträgen zur Sozialversicherung ist strafbar (§ 266a StGB).
Als Erwerber eines Handelsgeschäfts
- Wer ein erworbenes Handelsgeschäft unter der bisherigen Firma fortführt, haftet für alle im Betrieb begründeten Verbindlichkeiten des früheren Inhabers (§ 25 Abs. 1 Satz 1 HGB).
- Eine abweichende Vereinbarung wirkt gegenüber Dritten nur, wenn sie im Handelsregister eingetragen und bekannt gemacht oder dem Dritten mitgeteilt wurde (§ 25 Abs. 2 HGB).
- Wird die Firma nicht fortgeführt, haftet der Erwerber nur bei einem besonderen Verpflichtungsgrund (§ 25 Abs. 3 HGB).
- Beim Kauf von Gesellschaftsanteilen bleibt die Gesellschaft Schuldnerin; § 25 HGB betrifft den Erwerb des Geschäfts.
Als neuer Arbeitgeber
- Geht ein Betrieb oder Betriebsteil durch Rechtsgeschäft über, treten Sie in die bestehenden Arbeitsverhältnisse ein (§ 613a Abs. 1 BGB).
- Der bisherige Arbeitgeber haftet neben Ihnen als Gesamtschuldner für Verpflichtungen, die vor dem Übergang entstanden sind und innerhalb eines Jahres danach fällig werden (§ 613a Abs. 2 BGB).
- Eine Kündigung wegen des Übergangs ist unwirksam (§ 613a Abs. 4 BGB).
- Die Arbeitnehmer sind über den Übergang zu unterrichten (§ 613a Abs. 5 BGB).
Praxistipp: Lassen Sie den Haftungsausschluss nach § 25 Abs. 2 HGB mit der Übernahme eintragen oder teilen Sie ihn den Gläubigern mit. Ohne wirksame Eintragung oder Mitteilung haften Sie für Altverbindlichkeiten, die Sie vielleicht nicht kennen.
Mehr dazu: Geschäftsführer-Seminare
6. Due Diligence: Wissen, was Sie übernehmen
Eignung zeigt sich auch darin, das Zielunternehmen kritisch zu prüfen. Eine Due Diligence umfasst typischerweise diese Bereiche.
| Bereich | Prüffragen |
|---|---|
| Finanzen | Ertragskraft bereinigt um Sondereffekte, Liquidität, Investitionsstau, Planung |
| Recht | Gesellschaftsvertrag, Kunden- und Lieferantenverträge, Change-of-Control-Klauseln, Rechtsstreitigkeiten |
| Steuern | Offene Betriebsprüfungen, Risiken aus Vorjahren |
| Personal | Schlüsselkräfte, Altersstruktur, Pensionszusagen, Tarifbindung |
| Markt | Kundenabhängigkeit, Wettbewerb, Abhängigkeit vom Alt-Inhaber |
| IT und Digitalisierung | Zustand der Systeme, Cybersicherheit, Datenschutz |
| Umwelt und Immobilien | Altlasten, Genehmigungen, Mietverträge |
Der Kaufpreis ist eine eigene Hürde: 30 % der Unternehmen nennen die Einigung auf den Kaufpreis als Hemmnis. Zur Orientierung schätzt KfW Research die durchschnittliche Kaufpreisvorstellung mittelständischer Unternehmen mit geplanter Nachfolge bis Ende 2029 auf rund 499.000 Euro, der Median liegt bei 375.000 Euro; nominal liegt der Durchschnitt rund 34 % über dem Wert von 2019. Die Werte sind Näherungen und ersetzen keine Bewertung Ihres Zielunternehmens.
Auch Investitionen gehören in die Prüfung: In Unternehmen mit kurzfristigen Nachfolgeplänen sinkt das jährliche Investitionsvolumen nach KfW-Angaben um rund 32 %. Ein Investitionsstau muss im Kaufpreis berücksichtigt werden.
Typische Stolpersteine
| Hürde (Anteil der Unternehmen) | Was Sie als Nachfolger daraus ableiten |
|---|---|
| Passenden Nachfolger finden: 69 % | Ein belastbares Kurzprofil und früh geklärte Eignung erhöhen Ihre Chancen. |
| Bürokratieaufwand: 45 % | Planen Sie Meldepflichten (Gewerbeamt, Handelsregister, Grundbuchamt, Kammern, Berufsgenossenschaft) in Ihren Zeitplan ein. |
| Rechtliche und steuerliche Komplexität: 32 % | Beziehen Sie Recht und Steuern von Beginn an ein, vor allem bei Haftung (§ 25 HGB) und Betriebsübergang (§ 613a BGB). |
| Einigung auf den Kaufpreis: 30 % | Ermitteln Sie den Unternehmenswert eigenständig und methodisch sauber. |
| Finanzierung sicherstellen: 18 % | Kombinieren Sie Eigenkapital, Förderkredit und Bankdarlehen früh. |
| Modernisierungsaufwand: 11 % | Prüfen Sie Investitionsstau, besonders bei Digitalisierung, und rechnen Sie ihn in den Finanzierungsbedarf ein. |
Praxistipp: Fragen Sie nach den Ursachen, wenn der Alt-Inhaber in den letzten Jahren kaum investiert hat. Eine eigene, methodisch saubere Bewertung schützt Sie davor, zu viel zu zahlen.
Mehr dazu: Welchen Wert hat mein Unternehmen?
7. Finanzierung und Förderung
Geltendes Recht Übergang bis 31.12.2026 Künftig: offenFür Nachfolger gibt es gezielte Förderung. Prüfen Sie die Voraussetzungen vorab, zum Beispiel im Vorab-Check der KfW, und sprechen Sie mit Ihrem Finanzierungspartner, bevor Sie sich vertraglich binden.
| Programm | Inhalt | Hinweise |
|---|---|---|
| ERP-Förderkredit Gründung und Nachfolge (077) | Bis 500.000 Euro je Antragsteller, höchstens 35 % der förderfähigen Kosten, 100 % Garantie einer Bürgschaftsbank, Laufzeit bis 15 Jahre | Antrag über den Finanzierungspartner, vor Beginn des Vorhabens; der Kreditnehmer haftet persönlich |
| ERP-Gründerkredit StartGeld (067) | Bis 200.000 Euro, KfW übernimmt 80 % des Kreditrisikos, Laufzeit bis 10 Jahre, nach KfW-Angabe kein Eigenkapital erforderlich | Antrag über den Finanzierungspartner, vor Beginn des Vorhabens; Kombination mit anderen KfW- oder ERP-Programmen nicht möglich |
| BAFA: Förderung von Unternehmensberatungen für KMU | Nicht rückzahlbarer Zuschuss zu den Beratungskosten; höchstens fünf Beratungen, höchstens zwei pro Jahr | Richtlinie gilt für Anträge bis 31.12.2026; Zeitpunkt der Antragstellung ist maßgeblich; Beratung erst nach dem Informationsschreiben beginnen |
Geltend
Geltendes RechtFörderkredite beantragen Sie bei Ihrem Finanzierungspartner, bevor Sie mit dem Vorhaben beginnen. Der Kredit 077 ist mit einer Garantie der Bürgschaftsbank verbunden, der Kredit 067 mit einer KfW-Risikoübernahme von 80 %. Beide Programme lassen sich nicht miteinander kombinieren.
Übergang und offen
Übergang bis 31.12.2026Die BAFA-Richtlinie gilt längstens für Anträge bis 31.12.2026. Eine Anschlussregelung hat das BAFA auf seiner Programmseite bisher nicht veröffentlicht (Stand Oktober 2026). Wer eine geförderte Beratung nutzen will, stellt den Antrag vor Beratungsbeginn; schon der Vertragsabschluss über die Beratung gilt als Beginn. Ob Ihre Konstellation antragsberechtigt ist, klärt die Leitstelle.
Praxistipp: Kombinieren Sie Eigenkapital, Förderkredit und Bankdarlehen. Ein Verkäuferdarlehen kann ein weiterer Baustein sein, den Sie mit dem Alt-Inhaber verhandeln.
Mehr dazu: Kennzahlen-Seminar: Das Unternehmen auf Kurs halten
8. Fristen und Zeitpunkte
Eine Übernahme hat feste und weiche Termine. Diese Übersicht hilft Ihnen, nichts zu verpassen.
| Zeitpunkt | Was gilt | Fundstelle |
|---|---|---|
| Spätestens drei Jahre vor der gewünschten Übergabe | Konkrete Planung und Nachfolgesuche beginnen (Empfehlung des DIHK, wiedergegeben von KfW Research) | KfW Fokus Nr. 526 |
| Vor Beginn des Vorhabens | Förderkredit über den Finanzierungspartner beantragen | KfW 077, KfW 067 |
| Vor Beratungsbeginn | Informationsschreiben des BAFA abwarten; schon der Vertragsabschluss gilt als Beginn | BAFA Unternehmensberatung |
| Bis 31.12.2026 | Anträge nach der laufenden BAFA-Richtlinie; Anschlussregelung bislang nicht veröffentlicht (Stand Oktober 2026) | BAFA Unternehmensberatung |
| Mit der Übernahme | Haftungsausschluss eintragen und bekannt machen oder Dritten mitteilen | § 25 Abs. 2 HGB |
| Vor dem Übergang | Arbeitnehmer über den Übergang unterrichten | § 613a Abs. 5 BGB |
| Ein Jahr nach dem Übergang | Nachhaftung des bisherigen Arbeitgebers für Verpflichtungen, die vor dem Übergang entstanden und binnen eines Jahres fällig sind | § 613a Abs. 2 BGB |
| Fünf Jahre ab Rechtskraft | Ausschluss als GmbH-Geschäftsführer nach Verurteilung wegen bestimmter Straftaten | § 6 Abs. 2 GmbHG |
9. Die Übergangsphase gestalten
Eignung zeigt sich auch nach der Unterschrift. Die folgenden Punkte sind Erfahrungswerte, keine gesetzlichen Vorgaben.
Gemeinsame Übergangszeit
Planen Sie eine Übergangszeit von mehreren Monaten bis zu etwa zwei Jahren ein, in der der Alt-Inhaber Kunden, Lieferanten und Banken übergibt. Legen Sie Rollen und Entscheidungsrechte schriftlich fest.
Kommunikationsplan
Informieren Sie zuerst die Mitarbeitenden, dann Schlüsselkunden und Lieferanten. Gerüchte schaden mehr als klare Worte.
Die ersten 100 Tage
Zuhören, verstehen, Vertrauen aufbauen. Grundlegende Änderungen kommen erst nach einer Bestandsaufnahme.
Rolle des Alt-Inhabers
Beratervertrag, Beirat oder klarer Schnitt: Die Rolle muss zu beiden Seiten passen und ein Enddatum haben.
Praxistipp: Vereinbaren Sie mit dem Alt-Inhaber feste Termine für Übergabegespräche und ein Enddatum für seine operative Rolle. Ohne Enddatum bleibt er oft länger Chef, als beiden guttut.
Mehr dazu: Leadership-Seminare
10. Technik und KI in der Nachfolge
Digitale Kompetenz ist ein Eignungskriterium: KfW Research nennt Technologieverständnis als mögliche Anforderung, und 11 % der Unternehmen sehen im Modernisierungsaufwand eine Hürde der Nachfolge. Wer übernimmt, muss einen Investitionsstau erkennen, bewerten und finanzieren können.
Unternehmenssuche
Die Plattform nexxt-change ist ein kostenfreies digitales Angebot zur Unternehmensnachfolge, das vom Bundesministerium für Wirtschaft und Energie, der KfW und Partnern betrieben wird. Laut KfW Research wurden seit dem Start 22.300 Übergaben angestoßen; die Plattform wird derzeit als nexxt-change 2.0 neu aufgesetzt.
Due Diligence
Virtuelle Datenräume und KI-gestützte Auswertung von Verträgen und Finanzdaten können die Prüfung beschleunigen. Die fachliche Bewertung der Ergebnisse bleibt bei Ihnen und Ihren Beratern.
Wissenssicherung
Inhaberwissen über Kunden, Abläufe und Lieferanten lässt sich mit Interviews, Prozessdokumentation und Wissensdatenbanken festhalten, auch KI-gestützt.
Grenzen
Vertrauliche Daten des Zielunternehmens gehören nicht in frei zugängliche KI-Dienste. Ein Verstoß gegen die Vertraulichkeitsvereinbarung kann den Kauf gefährden und Schadensersatzansprüche auslösen.
Praxistipp: Fragen Sie in der Due Diligence gezielt nach dem Stand der Digitalisierung und der IT-Sicherheit. Planen Sie notwendige Investitionen in Ihren Finanzierungsbedarf ein.
Mehr dazu: Seminare zur digitalen Transformation
Quick-Check: Prüfschema Nachfolgereignung
Mit dem Prüfschema gehen Sie die zwölf Prüffelder systematisch durch und sehen, wo die Fundstelle liegt.
| Prüffeld | Prüffrage | Fundstelle | Typischer Befund |
|---|---|---|---|
| 1. Motivation und Rolle | Sind Rollenverständnis und Motivation geklärt? | – | Die Rolle als Unternehmer ist mehr als ein Jobwechsel. |
| 2. Fachliche Kompetenz | Sind Branche, Führung, kaufmännisches Wissen und Technologie belegt? | KfW Fokus Nr. 526 | Lücken lassen sich durch Qualifizierung oder einen Partner schließen. |
| 3. Ausschlussgründe | Liegt ein Ausschlussgrund als Geschäftsführer vor? | § 6 Abs. 2 GmbHG | Bestellung ist ausgeschlossen; Gesellschafter haften bei Überlassung (Abs. 5). |
| 4. Branchenqualifikation | Sind Erlaubnis, Betriebsleiter oder fachliche Eignung vorhanden? | § 7 HwO, § 25c KWG, Gewerberecht | Ohne Nachweis keine Eintragung oder Bestellung; die Verfahrensdauer bestimmt den Übergabetermin. |
| 5. Eigenkapital und Finanzierung | Ist das Finanzierungskonzept tragfähig? | KfW 077, KfW 067 | Der Förderkredit 077 deckt höchstens 35 % der förderfähigen Kosten. |
| 6. Businessplan | Liegt ein Businessplan mit integrierter Planung vor? | KfW 067 (FAQ) | Für das Gespräch mit dem Finanzierungspartner wird er benötigt. |
| 7. Due Diligence | Wurden alle Bereiche geprüft? | – | Risiken werden vor der Kaufpreiseinigung sichtbar. |
| 8. Unternehmenswert | Wurde der Wert unabhängig und methodisch ermittelt? | IDW S 1 (jeweils aktuelle Fassung) | Eine eigene Bewertung schützt vor überhöhten Preisen. |
| 9. Firmenfortführung | Ist der Haftungsausschluss eingetragen und bekannt gemacht? | § 25 Abs. 2 HGB | Ohne wirksamen Ausschluss besteht Haftung für Altverbindlichkeiten. |
| 10. Arbeitsverhältnisse | Sind die Folgen für Arbeitsverhältnisse geklärt? | § 613a BGB | Arbeitsverhältnisse gehen über; Kündigung wegen Übergangs ist unwirksam. |
| 11. Geschäftsführerpflichten | Sind Sorgfalt, Insolvenzreife, Steuern und Sozialabgaben im Blick? | § 43 GmbHG, § 15b InsO, § 69 AO, § 266a StGB | Pflichtverletzungen können zu persönlicher Haftung führen. |
| 12. Übergangsphase | Sind Rollen, Termine und Enddatum vereinbart? | Kaufvertrag, Beratervertrag | Ohne Enddatum bleibt die Rolle des Alt-Inhabers offen. |
No-Regret-Checkliste für Nachfolgeinteressierte
- Selbsteinschätzung ausfüllen und von zwei Personen gegenlesen lassen
- Nachfolgertyp und Ziel klären: Eigentum, Führung oder beides
- Branchenanforderungen und Erlaubnispflichten prüfen
- Kurzprofil für Inhaber und Bank erstellen
- Eigenkapital und private Risiken ermitteln
- Förderprogramme und Bürgschaftsbank ansprechen
- BAFA-Beratungsförderung vor dem 31.12.2026 beantragen, falls sinnvoll
- Vertraulichkeitsvereinbarung vor Einsicht in Unterlagen abschließen
- Due Diligence mit Fachleuten durchführen
- Eigene Unternehmensbewertung erstellen lassen
- Haftungsausschluss nach § 25 Abs. 2 HGB vorbereiten
- Übergabeplan und Kommunikationsplan festlegen
Fazit
Die Antwort auf die Frage „Bin ich als Nachfolger geeignet?“ entscheidet sich nicht an einem Merkmal, sondern am Zusammenspiel von Motivation, Kompetenz, Finanzkraft und Umfeld. Die Marktlage ist günstig, und gerade deshalb lohnt der ehrliche Eignungscheck: Er schützt Sie vor einer Übernahme, die nicht zu Ihnen passt.
- Eignung prüfen: Beginnen Sie mit der Selbsteinschätzung und holen Sie ein Fremdbild ein.
- Recht klären: Prüfen Sie die Mindestanforderungen Ihrer Branche und den Haftungsausschluss nach § 25 Abs. 2 HGB.
- Finanzierung absichern: Sprechen Sie vor Beginn des Vorhabens mit dem Finanzierungspartner und beachten Sie die BAFA-Frist 31.12.2026.
- Zeit einplanen: Nehmen Sie sich Zeit für Due Diligence und Übergang. Wer gut vorbereitet ist, überzeugt Inhaber, Bank und Mitarbeitende.
FAQ
Welche Qualifikation brauche ich als Nachfolger?+−
Gesetzlich nur in bestimmten Branchen, etwa im zulassungspflichtigen Handwerk (§ 7 HwO) oder bei Instituten (§ 25c KWG). Praktisch nennt KfW Research Markt- und Branchenkenntnisse, Führungserfahrung, kaufmännisches Wissen und gegebenenfalls Technologieverständnis als typische Anforderungen.
Kann ich ohne Meistertitel einen Handwerksbetrieb übernehmen?+−
Ja, wenn der Betrieb einen Betriebsleiter hat, der die Eintragungsvoraussetzungen erfüllt (§ 7 Abs. 1 HwO). Daneben sieht das Gesetz weitere Wege vor, etwa für Ingenieure (§ 7 Abs. 2 HwO) und über eine Ausnahmebewilligung (§ 7 Abs. 3 HwO). Welcher Weg in Ihrem Fall passt, klärt die zuständige Handwerkskammer.
Wer darf nicht Geschäftsführer einer GmbH werden?+−
Unter anderem Personen, die als Betreute einem Einwilligungsvorbehalt unterliegen, Personen mit einem einschlägigen Berufs- oder Gewerbeverbot und Personen, die wegen bestimmter vorsätzlicher Straftaten verurteilt wurden, etwa wegen Insolvenzverschleppung oder Insolvenzstraftaten. Bei den Straftaten gilt der Ausschluss fünf Jahre ab Rechtskraft des Urteils (§ 6 Abs. 2 GmbHG).
Wie viel Eigenkapital brauche ich?+−
Das hängt von Kaufpreis und Finanzierungspartner ab. Beim ERP-Förderkredit Gründung und Nachfolge (077) deckt der Kredit höchstens 35 % der förderfähigen Kosten, den Rest finanzieren Sie anderweitig. Beim StartGeld (067) ist nach Angabe der KfW kein Eigenkapital erforderlich, der Kredit ist aber auf 200.000 Euro begrenzt.
Hafte ich für Schulden des Vorgängers?+−
Bei Fortführung der Firma eines erworbenen Handelsgeschäfts grundsätzlich ja (§ 25 Abs. 1 HGB). Eine abweichende Vereinbarung wirkt gegenüber Dritten nur, wenn sie im Handelsregister eingetragen und bekannt gemacht oder dem Dritten mitgeteilt wurde (§ 25 Abs. 2 HGB). Beim Kauf von Gesellschaftsanteilen bleibt die Gesellschaft selbst Schuldnerin ihrer Verbindlichkeiten.
Muss ich alle Mitarbeitenden übernehmen?+−
Geht ein Betrieb oder Betriebsteil durch Rechtsgeschäft über, treten Sie in die bestehenden Arbeitsverhältnisse ein (§ 613a Abs. 1 BGB). Eine Kündigung wegen des Übergangs ist unwirksam (§ 613a Abs. 4 BGB); das Recht zur Kündigung aus anderen Gründen bleibt nach dem Gesetz unberührt.
Quellenverzeichnis
Primärquellen und amtliche Stellen, Rechtsstand Oktober 2026. Die Quellen wurden im Oktober 2026 abgerufen.
- § 6 GmbHG – Geschäftsführer (Gesetze im Internet)Eignungsvoraussetzungen und Ausschlussgründe, Haftung der Gesellschafter nach Absatz 5
- Handwerksordnung (HwO), § 7 – Gesetze im InternetEintragung in die Handwerksrolle und Anforderungen an den Betriebsleiter
- § 25c KWG – Geschäftsleiter (Gesetze im Internet)Fachliche Eignung und Zuverlässigkeit von Geschäftsleitern bei Instituten
- § 25 HGB – Haftung bei Geschäftsübergang unter Lebenden (Gesetze im Internet)Haftung bei Firmenfortführung und Wirksamkeit eines Haftungsausschlusses
- § 613a BGB – Rechte und Pflichten bei Betriebsübergang (Gesetze im Internet)Eintritt in Arbeitsverhältnisse, Nachhaftung, Unterrichtung der Arbeitnehmer
- BAFA – Förderung von Unternehmensberatungen für KMUGeltungsdauer der Richtlinie bis 31.12.2026, Antragsverfahren und Beratungsbeginn
- KfW – ERP-Förderkredit Gründung und Nachfolge (077)Kredithöhe, Anteil an den förderfähigen Kosten, Garantie der Bürgschaftsbank, Antragsweg
- KfW – ERP-Gründerkredit StartGeld (067)Kreditbetrag, Risikoübernahme, Anforderungen an den Businessplan, Kombinationsverbot
- KfW Research, Fokus Volkswirtschaft Nr. 526, Nachfolge-Monitoring Mittelstand 2025 (PDF)Nachfolgezahlen, Hürden, Anforderungen an Nachfolger, Kaufpreisvorstellungen, nexxt-change
- § 43 GmbHG, § 15b InsO, § 69 AO, § 266a StGBGeschäftsführerpflichten und Haftung (Gesetze im Internet des Bundesministeriums der Justiz)
Verwandte Leistungen und Programme
Verkauf und Nachfolgeregelung optimal gestalten
Die Gegenseite verstehen: Verkaufsprozess und Übergabemodelle.
Welchen Wert hat mein Unternehmen?
Bewertung als Grundlage für den Kaufpreis.
Warum ein Nachfolger?
Gründe und Notfallvorsorge aus Sicht des Inhabers.
Interner oder externer Nachfolger?
Die Wahl der Nachfolgevariante.
Das eigene Kind: die beste Nachfolge?
Familiennachfolge mit ihren Chancen und Risiken.
Aktiv steuern: das Unternehmen auf Kurs halten
Kennzahlen lesen und das Unternehmen steuern.
Geschäftsführer-Seminare
Pflichten, Haftung und Führung in der Geschäftsführung.
Regulatorik für Geschäftsführer
Pflichten, Haftung und Aufsicht im Fachbeitrag.
S+P E-Learning
Wissen flexibel aufbauen.
Seminar D01: Bin ich als Nachfolger geeignet?
Das Seminar „Bin ich als Nachfolger geeignet?“ mit der Seminarnummer D01 können Sie über das Seminarformular online buchen. Das Seminarprogramm finden Sie unterhalb dieses Beitrags.
Dieser Beitrag ersetzt keine Rechts-, Steuer- oder Finanzierungsberatung im Einzelfall.
Achim Schulz
Achim Schulz kennt die Führungsebene aus eigener Verantwortung – langjährig als Vorstand bei Banken und Geschäftsführer sowie als Interim-Manager in Industrieunternehmen. Diese Doppelperspektive aus Finanzsektor und Realwirtschaft prägt seine Beiträge für CEO, COO und CFO. Er kennt das Zusammenspiel von Geschäftsleitung, Aufsichtsrat und Gesellschaftern aus der Praxis und übersetzt strategische wie aufsichtsrechtliche Anforderungen in umsetzbare, haftungssichere Führungsentscheidungen – praxisnah und auf Augenhöhe mit dem Management.
LinkedIn-Profil → · Redaktion & Experten →Seminare & Lehrgänge
Plattform & Methodik
Über S+P