Geschäftsleitung
Organisiert die Aufsicht so, dass Verstöße verhindert werden können, und lässt die Sanktionsorganisation dokumentieren.
Normbezug: § 130 OWiG; § 19 Abs. 7, 8 AWG
Fachbeitrag Embargo und Sanktionen
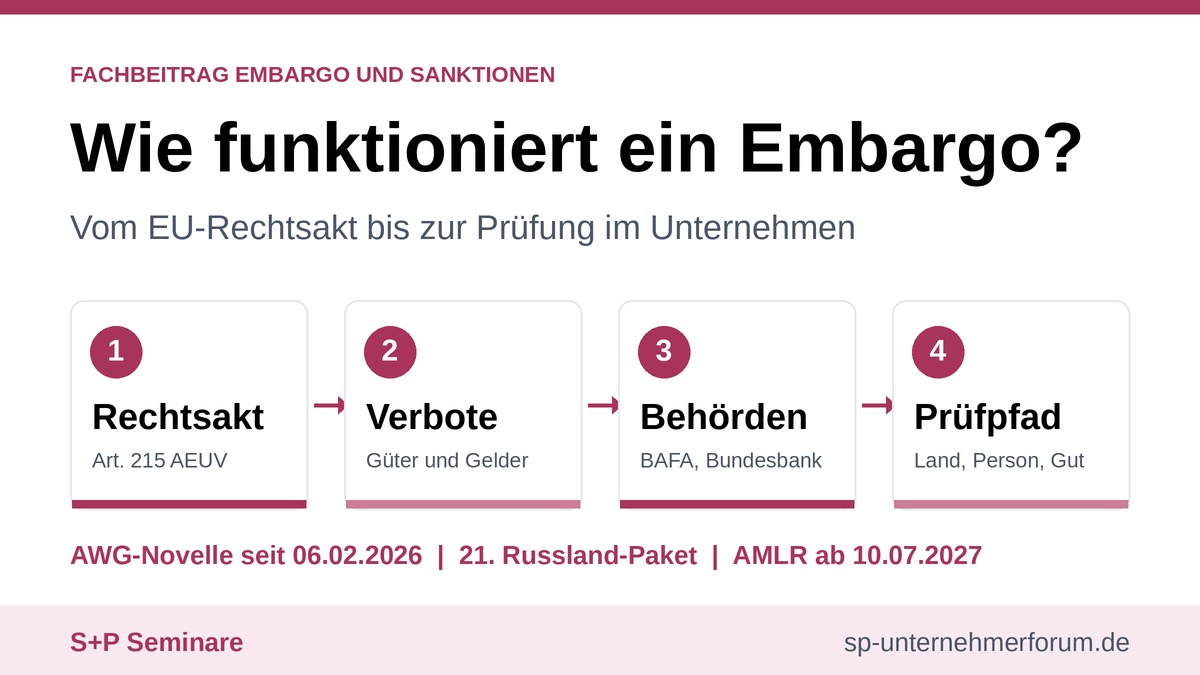
Wie funktioniert ein Embargo? Es wirkt nicht durch eine politische Erklärung, sondern durch einen unmittelbar geltenden Rechtsakt. Ab seinem Inkrafttreten bindet er jedes Unternehmen in der EU, ohne Schwellenwert und ohne Übergangsfrist für die interne Umsetzung.
Das Risiko ist 2026 gestiegen: Seit dem 06.02.2026 sind nach der AWG-Novelle nahezu alle vorsätzlichen Verstöße gegen EU-Sanktionen Straftaten, und Unternehmen droht eine Geldbuße bis 40 Mio. Euro. Das 21. Russland-Paket vom Juli 2026 und die Listungserweiterung vom Oktober 2026 haben die Sanktionslisten erneut erweitert.
Ab 10.07.2027 verankert die AMLR die Prüfung gezielter Finanzsanktionen in Risikoanalyse, Kundensorgfalt und der Rolle des Compliance-Officers. Wer die Anforderungen heute in einer eigenen Struktur abbildet, muss später nur noch anpassen.
Dieser Beitrag zeigt, wie ein Embargo rechtlich entsteht, was es verbietet, wer es in Deutschland durchsetzt und wie Sie ein Geschäft im Unternehmen prüfen. Er ersetzt keine Rechtsberatung. Begriff und Embargoarten sind Gegenstand eigener Beiträge; hier geht es um die Funktionsweise.
| Rechtsstand | Inhalt | Zeitpunkt |
|---|---|---|
| Geltend | Ratsverordnungen nach Art. 215 AEUV (u. a. VO (EU) 833/2014 und 269/2014), AWG und AWV, AWG-Novelle zum Sanktionsstrafrecht (BGBl. 2026 I Nr. 27), SanktDG und SDG II, § 5a AWG, EBA/GL/2024/14 und /15 | SDG II seit 28.12.2022; AWG-Novelle seit 06.02.2026; EBA-Leitlinien seit 30.12.2025 |
| Übergang | 21. Russland-Paket (u. a. VO (EU) 2026/1848) und Listungserweiterung vom Oktober 2026 | Juli 2026 bzw. Oktober 2026 |
| Künftig | AMLR: Sanktionsrisiko in Risikoanalyse, Kundensorgfalt und Compliance-Officer-Rolle (Art. 9, 10, 11, 20, 26, 27 AMLR) | ab 10.07.2027 |
Geltendes Recht
Überbrückung bei UN-Listungen: Nach § 5a AWG gelten Verfügungsverbot und Bereitstellungsverbot für neu von den UN gelistete Personen bereits mit der Veröffentlichung der Pressemitteilung des Sicherheitsrats, bis eine Allgemeinverfügung oder ein EU-Rechtsakt vorliegt. Andere Maßnahmen, etwa sektorale Verbote, erfasst § 5a AWG nicht.
Künftiges Recht Art. 27 AMLR verlangt ab 10.07.2027, dass Verpflichtete für Kunden mit UN-Finanzsanktionen in der Zeit bis zur EU-Umsetzung Vermögenswerte sowie versuchte und durchgeführte Transaktionen aufzeichnen.
Praxis-Tipp: Maßgeblich ist das Inkrafttreten des Rechtsakts, nicht der Zeitpunkt des Listenupdates in Ihrem Screening-Tool. Dokumentieren Sie beide Zeitpunkte getrennt.
Ein Embargo ist in der EU fast immer ein Bündel restriktiver Maßnahmen. Die wichtigsten Bausteine:
| Baustein | Wirkung | Beispiel |
|---|---|---|
| Waffenembargo | Verbot von Lieferung und Dienstleistungen für Rüstungsgüter | Länderembargos nach UN- und EU-Recht |
| Güterbezogene Verbote | Aus-, Ein- und Durchfuhrverbote für gelistete Güter | Dual-Use-Güter, Anhänge zur VO (EU) 833/2014 |
| Dienstleistungsverbote | Technische Hilfe, Vermittlung, Beratung, IT, Finanzierung | Beratungsverbote im Russland-Regime |
| Finanzsanktionen | Einfrieren von Geldern und Bereitstellungsverbot gegenüber gelisteten Personen | VO (EU) 269/2014 |
| Transaktionsverbote | Verbot von Geschäften mit bestimmten Banken, Häfen und Plattformen | 21. Paket: weitere Banken und Krypto-Plattformen |
| Investitionsverbote | Verbot neuer Beteiligungen und Gemeinschaftsunternehmen | Sektorale Verbote |
| Reisebeschränkungen | Einreiseverbote für natürliche Personen | Personenlistungen |
Zentral für Finanzsanktionen ist die indirekte Bereitstellung: Auch Unternehmen, die einer gelisteten Person zu mehr als 50 Prozent gehören oder von ihr kontrolliert werden, sind zu prüfen. Die Eigentums- und Kontrollprüfung folgt eigenen Regeln und ist nicht mit der 25-Prozent-Schwelle des wirtschaftlich Berechtigten nach GwG gleichzusetzen.
Künftiges Recht Art. 20 Abs. 1 Buchst. d AMLR verlangt ausdrücklich die Prüfung, ob Kunde oder wirtschaftlich Berechtigte gezielten Finanzsanktionen unterliegen und ob sanktionierte Personen die juristische Person kontrollieren oder mehr als 50 Prozent halten.
Vertiefung: Was ist eine Finanzsanktion?
Die EU-Verordnungen binden insbesondere Personen und Unternehmen im Gebiet der EU, Staatsangehörige der Mitgliedstaaten und nach dem Recht eines Mitgliedstaats gegründete Unternehmen, auch bei Geschäften außerhalb der EU. Umgehungsverbote untersagen die wissentliche und vorsätzliche Beteiligung an Tätigkeiten, mit denen Verbote umgangen werden.
US-Sanktionen (OFAC) gelten in Deutschland nicht unmittelbar, wirken aber über Dollar-Clearing, Korrespondenzbanken und Verträge faktisch mit. Bei Iran- und Kuba-Bezug ist die EU-Blocking-Verordnung zu beachten.
Vertiefung: EuGH-Urteil zu OFAC und Sanktions-Compliance
| Behörde | Zuständigkeit |
|---|---|
| BAFA | Genehmigungen für Güter und güterbezogene Dienstleistungen; Meldestelle für Güterbezüge |
| Deutsche Bundesbank (Servicezentrum Finanzsanktionen) | Genehmigungen und Meldungen zu Geldern und Finanzmitteln |
| Zentralstelle für Sanktionsdurchsetzung (ZfS) | Durchsetzung von Finanzsanktionen, Ermittlung und Sicherstellung von Vermögen, Register; seit 01.01.2023 |
| Zoll | Kontrolle von Ein-, Aus- und Durchfuhr, Ermittlungsverfahren bei Verstößen |
| Regelung | Inhalt | Geltung |
|---|---|---|
| Zentralstelle für Sanktionsdurchsetzung | Durchsetzung, Vermögensermittlung, Register (SanktDG) | seit 01.01.2023 |
| Hinweisannahmestelle | Hinweise auf Sanktionsverstöße | seit Inkrafttreten SDG II |
| UN-Listungen | vorläufig unmittelbar anwendbar (§ 5a AWG) | seit 28.12.2022 |
| Barzahlungsverbot Immobilien | Kaufpreis nicht in Bargeld, Kryptowerten, Gold, Platin oder Edelsteinen (§ 16a GwG) | Verträge ab 01.04.2023 |
| Ausländische Vereinigungen mit Immobilien | Mitteilung an das Transparenzregister auch für Bestandsfälle | Frist 30.06.2023; sonst Beurkundungsverbot |
| Fiktiver wirtschaftlich Berechtigter | Mehr Transparenz nach § 3 Abs. 2 Satz 5 GwG | seit 28.12.2022 |
Geltendes Recht Mit dem Gesetz zur Anpassung von Straftatbeständen und Sanktionen bei Verstößen gegen restriktive Maßnahmen der EU (Umsetzung der Richtlinie (EU) 2024/1226) gilt seit dem 06.02.2026:
Praxis-Tipp: Die 40-Mio.-Grenze greift auch über § 130 OWiG. Eine dokumentierte Sanktionsorganisation ist daher der Nachweis, dass die Aufsichtspflicht organisiert ist. Zur Aufsichtspflicht der Leitung siehe auch das Enthaftungs-Dossier für den Aufsichtsrat.
Mit den VO (EU) 2026/2281 und 2026/2292 wurden über 1.600 weitere Personen und Organisationen in Anhang I der VO (EU) 269/2014 aufgenommen.
Vertiefung: 21. EU-Sanktionspaket und Compliance
| Zeitpunkt | Ereignis | Ihre Aufgabe |
|---|---|---|
| seit 30.12.2025 | EBA-Leitlinien | Governance und Screening an den Leitlinien spiegeln |
| seit 06.02.2026 | AWG-Novelle | Risikoanalyse, Schulung und Aufsichtsorganisation (§ 130 OWiG) anpassen |
| seit 24.07.2026 | 21. Russland-Paket | Banken-, Krypto- und Güterlisten nachziehen |
| Oktober 2026 | Listungserweiterung | Bestands- und Delta-Screening dokumentieren |
| ab 10.07.2027 | AMLR | Sanktionsmodul in Risikoanalyse, Kundensorgfalt und Compliance-Officer-Rolle |
Die Pflichten liegen nicht bei einer Stelle. Die folgende Übersicht trennt sie nach Funktion; sie ersetzt keine Prüfung im Einzelfall.
Organisiert die Aufsicht so, dass Verstöße verhindert werden können, und lässt die Sanktionsorganisation dokumentieren.
Normbezug: § 130 OWiG; § 19 Abs. 7, 8 AWG
Prüft Land, Gut, Dienstleistung und Verwendung und holt bei Bedarf eine Genehmigung des BAFA ein.
Normbezug: § 18 Abs. 1, 8a AWG; Anhänge VO (EU) 833/2014
Erkennt Gelder gelisteter Personen, friert ein und meldet an die zuständige Behörde.
Normbezug: Art. 8 VO (EU) 269/2014; § 18 Abs. 5a AWG
Verantworten Risikoanalyse, Screening, Meldewege, Schulung und die begründete Entscheidungsdokumentation.
Normbezug: Art. 6b VO (EU) 833/2014; EBA/GL/2024/14
Setzen EBA-Leitlinien um und bereiten das Sanktionsmodul der AMLR vor. Bei Geldwäscheverdacht kommt die Verdachtsmeldung nach § 43 GwG hinzu.
Normbezug: EBA/GL/2024/14 und /15; Art. 9, 10, 11, 26 AMLR
Die EBA/GL/2024/14 (Institute) und EBA/GL/2024/15 (Zahlungsdienstleister, Krypto-Dienstleister bei Transfers) regeln Governance, Sanktions-Risikobewertung, Screening und Kontrollen und gelten seit 30.12.2025. Die BaFin wendet die Leitlinien nur teilweise an, soweit KWG und AWG die Anforderungen abdecken.
Künftiges Recht ab 10.07.2027
Das Embargo gilt ab Inkrafttreten, das Tool kennt die Änderung oft erst später. Ohne getrennte Zeitstempel lässt sich nicht nachweisen, wann ein Geschäft zulässig war.
Normbezug: Art. 215 AEUV; unmittelbare Geltung der Ratsverordnung
Die 25-Prozent-Logik des wirtschaftlich Berechtigten ersetzt nicht die Prüfung auf mehr als 50 Prozent Eigentum oder Kontrolle durch gelistete Personen.
Normbezug: VO (EU) 269/2014; Art. 20 Abs. 1 Buchst. d AMLR
Eingefrorene Gelder und Hinweise auf Umgehungen sind fristgebunden zu melden. Fehlende Meldewege führen zu Straftatbestand und Ordnungswidrigkeit.
Normbezug: § 18 Abs. 5a AWG; Art. 8 VO (EU) 269/2014; Art. 6b VO (EU) 833/2014
Beherrschte Drittstaat-Gesellschaften oder Falschangaben gegenüber Behörden können einen besonders schweren Fall begründen.
Normbezug: § 18 Abs. 6a AWG
Für UN-Listungen gelten Verfügungs- und Bereitstellungsverbot vorläufig ab Veröffentlichung durch den Sicherheitsrat; andere Maßnahmen sind davon nicht erfasst.
Normbezug: § 5a AWG; Art. 27 AMLR (künftig)
Die Unternehmensgeldbuße knüpft auch an die Aufsichtspflichtverletzung an. Ohne Nachweis der Organisation fehlt die Grundlage der Verteidigung.
Normbezug: § 130 OWiG; § 19 Abs. 7, 8 AWG
Ordnen Sie Ihr Haus je Frage ein. Nach Ihrer Auswahl erscheint die passende Empfehlung. Die Auswahl wird nicht gespeichert und nicht übermittelt.
1. Sind alle Sanktionsregime für Ihre Ziel-, Ursprungs- und Transitländer erfasst?
Normbezug: VO (EU) 833/2014, 269/2014, Art. 215 AEUV
2. Sind EU-, UN- und gegebenenfalls OFAC-Listen im Screening hinterlegt, mit Datum des Rechtsakts und Datum des Updates?
Normbezug: Art. 215 AEUV, § 5a AWG
3. Prüfen Sie Eigentum und Kontrolle (über 50 Prozent) getrennt vom GwG-Pfad zum wirtschaftlich Berechtigten?
Normbezug: VO (EU) 269/2014; Art. 20 Abs. 1 Buchst. d AMLR (künftig)
4. Prüfen Sie Güter und Dienstleistungen, einschließlich Dual-Use und Endverwendung?
Normbezug: Anhänge VO (EU) 833/2014; § 18 Abs. 8a AWG
5. Sind die Meldewege an Bundesbank und BAFA definiert, einschließlich der Frist von zwei Wochen?
Normbezug: Art. 6b VO (EU) 833/2014; Art. 8 VO (EU) 269/2014; § 18 Abs. 5a AWG
6. Ist Ihre Sanktionsorganisation dokumentiert und sind Beteiligte zur AWG-Novelle 2026 geschult?
Normbezug: § 130 OWiG; § 19 Abs. 7, 8 AWG
Setzen Sie bei den No-Regret-Maßnahmen an, die unabhängig von künftigen Rechtsänderungen tragen: ein Verzeichnis der Regime, getrennte Zeitstempel, ein eigenes Sanktionsmodul in der Risikoanalyse, definierte Meldewege und regelmäßige Schulung. Eine bloße Erwähnung im GwG-Teil genügt Art. 10 AMLR künftig nicht.
Besteht ein Embargo- oder Sanktionsregime für Bestimmungs-, Ursprungs- oder Transitland?
Ist ein Beteiligter gelistet (EU, UN, gegebenenfalls OFAC)? Gehört oder untersteht er einer gelisteten Person?
Ist das Gut gelistet (Dual-Use, Anhänge) oder die Dienstleistung verboten?
Gibt es Hinweise auf militärische Endverwendung oder Umgehung?
Ist eine Ausnahme oder Genehmigung möglich und beantragt?
Sperren, Ablehnen, Zurückstellen oder Freigeben, jeweils mit Begründung, Datum und Entscheider.
Meldung an Bundesbank oder BAFA; bei Geldwäscheverdacht zusätzlich Verdachtsmeldung nach § 43 GwG.
Vertiefung zum Prüfprozess: Embargoprüfung: Arten und Prüfprozess. Zur Risikoanalyse: Risikoanalyse Geldwäsche
Wie funktioniert ein Embargo im Unternehmen? Es entsteht als Rechtsakt, gilt unmittelbar und wird von BAFA, Bundesbank, ZfS und Zoll durchgesetzt. Ihr Unternehmen trägt die Prüfung selbst. Die Kernbotschaften:
Ein Embargo beschränkt vor allem den Handel mit einem Land. Sanktion ist der Oberbegriff; das EU-Recht spricht von restriktiven Maßnahmen. Dazu gehören auch Finanzsanktionen gegen Personen.
Es gilt ab dem im Rechtsakt bestimmten Zeitpunkt, meist am Tag der Veröffentlichung oder am Folgetag. Eine Schonfrist für die interne Umsetzung gibt es nicht.
Das AWG nennt keine allgemeine Bagatellgrenze. Finanzsanktionen gelten ohne Betragsschwelle.
Nicht unmittelbar. Sie wirken jedoch faktisch über Banken und Verträge. Bei Iran- und Kuba-Bezug ist zusätzlich die EU-Blocking-Verordnung zu beachten.
Das BAFA genehmigt Güter und güterbezogene Dienstleistungen, die Deutsche Bundesbank Geschäfte mit Geldern und Finanzmitteln. Die Zentralstelle für Sanktionsdurchsetzung ermittelt und sichert Vermögen, der Zoll kontrolliert Ein-, Aus- und Durchfuhr.
Seit dem 06.02.2026 sind nahezu alle vorsätzlichen Verstöße Straftaten (§ 18 AWG: drei Monate bis fünf Jahre). Unternehmen droht eine Geldbuße bis 40 Mio. Euro (§ 19 Abs. 7, 8 AWG).
Primärquellen und amtliche Stellen, Stand der Abfrage laut Schreibgrundlage vom 14.10.2026. PDF- und Excel-Dateien sind gekennzeichnet.
Embargos und Sanktionen: Compliance-Pflichten sicher erfüllen
Pflichten, Prüfpfad und Dokumentation für Ihr Team.
Sachkunde für die Rolle, die die AMLR um gezielte Finanzsanktionen erweitert.
Anti-Financial-Crime-Officer-Lehrgang
Geldwäsche, Sanktionen und weitere Financial-Crime-Themen im Zusammenhang.
Seminare zur Geldwäscheprävention
Risikoanalyse und Verdachtsmeldung als Schnittstelle zum Sanktionsmodul.
Schulung zur AWG-Novelle zeitlich flexibel nachweisen.
Termine, Formate und Anmeldung.
Wenn in Ihrem Unternehmen intern Kapazitäten für die laufende Sanktionsprüfung fehlen, übernimmt S+P Compliance die operative Umsetzung. Mehr dazu auf sp-compliance.com.
Achim Schulz kennt die Führungsebene aus eigener Verantwortung – langjährig als Vorstand bei Banken und Geschäftsführer sowie als Interim-Manager in Industrieunternehmen. Diese Doppelperspektive aus Finanzsektor und Realwirtschaft prägt seine Beiträge für CEO, COO und CFO. Er kennt das Zusammenspiel von Geschäftsleitung, Aufsichtsrat und Gesellschaftern aus der Praxis und übersetzt strategische wie aufsichtsrechtliche Anforderungen in umsetzbare, haftungssichere Führungsentscheidungen – praxisnah und auf Augenhöhe mit dem Management.
LinkedIn-Profil → · Redaktion & Experten →