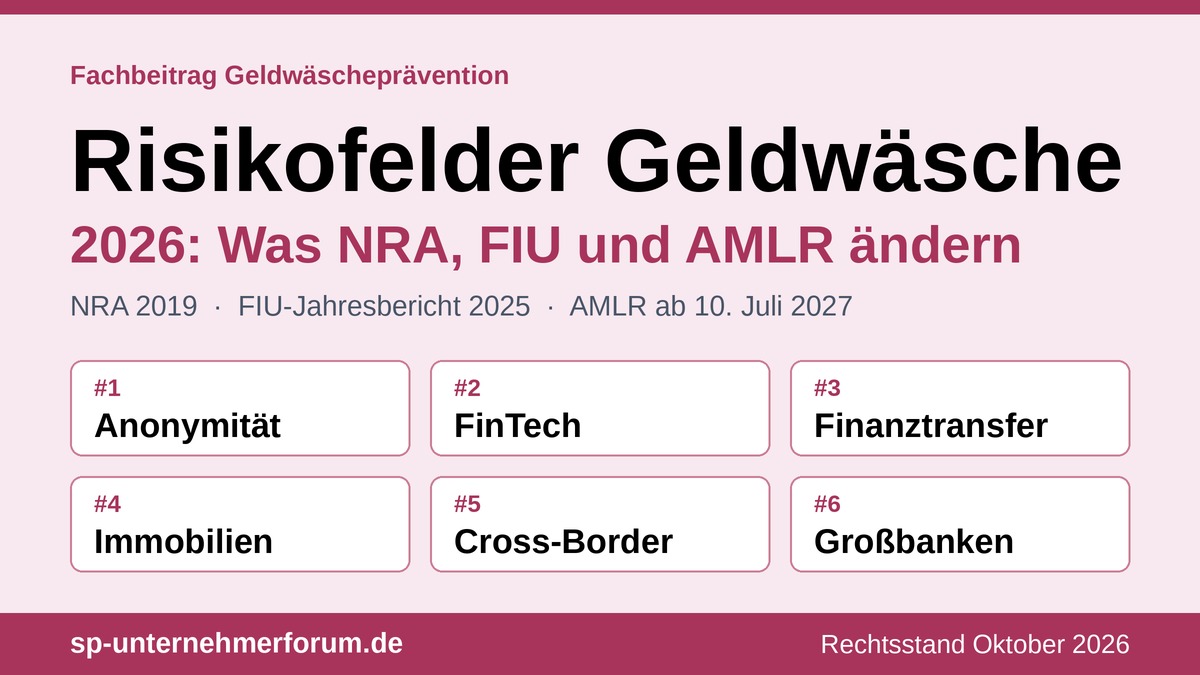
Die 6 Risikofelder Geldwäsche im Stand 2026
Die NRA 2018/2019 bewertete die Geldwäschebedrohung für Deutschland vor dem Hintergrund der hohen wirtschaftlichen Attraktivität, der Bargeldintensität und der internationalen Verflechtung insgesamt als mittel-hoch (Skala: hoch, mittel-hoch, mittel, mittel-niedrig, niedrig). Eine eigene Schätzung des Geldwäschevolumens nimmt die NRA nicht vor; sie verweist auf eine Dunkelfeldstudie von 2016, die rund 100 Milliarden Euro jährlich nennt. Jedes der sechs Felder ist unten in drei Schritten aufbereitet: Befund der NRA 2019, Befund aus dem FIU-Jahresbericht 2025 und Vorgabe der AMLR.
#1 Anonymität
NRA 2019: Die NRA sah das Risiko durch anonyme Transaktionsmöglichkeiten verstärkt: Bargeld, bestimmte Kryptowerte und Prepaidkreditkarten unter 100 Euro, weil Kunden erst ab diesem Schwellenwert identifiziert werden müssen. Bargeldintensive Branchen wie Gastronomie, Güterhandel und Handwerk nannte sie als besonders anfällig.
Befund 2025/2026: Der Zoll erfasste für 2025 (Datenstand 23. März 2026) insgesamt 23.665 Barmittelanmeldeerklärungen und 3 Offenlegungserklärungen. Rund 7 % lagen über 1 Million Euro, der Hauptanteil von rund 56 % zwischen 10.000 und 30.000 Euro. Bei rund 3,1 % lagen Annahmegründe für Geldwäsche oder Terrorismusfinanzierung vor. Die FIU führt Bargeld seit 2019 als eigenen Risikoschwerpunkt.
AMLR ab 10. Juli 2027: Art. 80 AMLR: Wer mit Gütern handelt oder Dienstleistungen erbringt, darf Barzahlungen nur bis 10.000 Euro annehmen oder leisten, auch bei verknüpften Vorgängen; Mitgliedstaaten dürfen niedrigere Obergrenzen festlegen. Zahlungen oder Einlagen in den Räumlichkeiten von Kreditinstituten und Zahlungsdienstleistern sind ausgenommen, Beträge über der Obergrenze werden aber der FIU gemeldet. Art. 79 AMLR verbietet Kredit- und Finanzinstituten sowie Kryptowerte-Dienstleistern, anonyme Konten zu führen; für Inhaberaktien gilt eine Umwandlungsfrist bis 10. Juli 2029. Für gelegentliche Barzahlungen ab 3.000 Euro enthält Art. 19 Abs. 4 AMLR Mindestanforderungen an die Sorgfaltspflichten.
#2 FinTech
NRA 2019: Die NRA bewertete FinTechs nicht pauschal als anfälliger als vergleichbare Unternehmen ihres Sektors. Aufmerksamkeit verlangte sie, wenn etablierte Anbieter mit erlaubnisfreien FinTechs kooperieren oder Technologien eine schnelle und anonyme Zahlungsabwicklung ermöglichen.
Befund 2025/2026: Digitale Finanzdienstleister (häufig „Neobanken“ genannt, der Begriff ist nicht gesetzlich definiert) stiegen von 13 % des Meldeaufkommens im Jahr 2022 auf 29 % im Jahr 2025. Unter den 100 meldestärksten Verpflichteten waren 19 digitale Finanzdienstleister; sie meldeten im Schnitt mehr als doppelt so oft wie klassische Kreditinstitute der Vergleichsgruppe. Häufigster Meldegrund ist bei ihnen Betrug und Untreue, Kryptowerte folgen mit Abstand. Die FIU wertet das nicht nur als gestiegene Sensibilität, sondern auch als erhöhte Risikoexposition.
AMLR ab 10. Juli 2027: Art. 10 AMLR verlangt vor neuen Produkten, Vertriebskanälen, Technologien oder Kundensegmenten eine Risikobewertung. Art. 26 AMLR regelt die laufende Überwachung von Geschäftsbeziehungen und Transaktionen, Art. 40 AMLR Risikominderung bei Transaktionen mit selbst gehosteten Adressen. Nach der GwGMeldV gilt bei kryptowertbezogenen Meldungen seit dem 1. März 2026 die Pflicht zur Angabe der Blockchain-Transaction-ID.
#3 Finanztransfergeschäft
NRA 2019: Die NRA ermittelte eine erhöhte Anfälligkeit, insbesondere für Terrorismusfinanzierung. Risikotreiber sind die hohe Bargeldintensität, Bargeldtransaktionen mit Auslandsbezug und Zahlungen außerhalb einer bestehenden Geschäftsbeziehung. Das Betreiben ohne Erlaubnis der BaFin, etwa als Hawala-Banking, ist verboten (§ 1 Abs. 1 Satz 2 Nr. 6 ZAG).
Befund 2025/2026: Die FIU beschreibt informelle Werttransfersysteme als Phänomenbereich 2025. Die FATF unterscheidet traditionelle, hybride und kriminelle Anbieter (Criminal Underground Banking). Der Missbrauch beschränkt sich nicht mehr auf bargeldintensive Vortaten wie Betäubungsmittelhandel; Anbieter arbeiten professioneller und kombinieren Verrechnung mit Kryptowerten, Mirror-Transaktionen und handelsbasierter Geldwäsche. Das Meldeaufkommen mit eindeutigem Bezug bleibt niedrig, weil Verpflichtete solche Betreiber nur schwer erkennen.
AMLR ab 10. Juli 2027: Maßgeblich bleiben die unternehmensweite Risikobewertung (Art. 10 AMLR), die laufende Überwachung (Art. 26 AMLR) und die Meldung von Verdachtsfällen (Art. 69 AMLR). Der Erlaubnisvorbehalt nach dem Zahlungsdiensteaufsichtsgesetz bleibt bestehen.
#4 Immobiliensektor
NRA 2019: Die NRA sah ein hohes Risiko. Share Deals und verschachtelte Gesellschaftskonstruktionen, vor allem mit ausländischen Briefkastenfirmen, können faktisch Anonymität herstellen. Besondere Wachsamkeit erwartete sie von Kreditinstituten, Rechtsanwälten, Wirtschaftsprüfern, Steuerberatern und Notaren, die an solchen Transaktionen beteiligt sind oder dazu beraten.
Befund 2025/2026: Seit dem 17. Februar 2025 gilt die geänderte GwGMeldV-Immobilien: Drittzahlungen sind erst ab 20.000 Euro meldepflichtig, eine Verkehrswertabweichung in der Regel erst ab mehr als 25 %, die Schwelle für Vorabzahlungen liegt bei 20.000 Euro, und der Zeitraum für auffällige Weiterverkäufe wurde von drei auf zwei Jahre verkürzt. Die Meldungen der Notare sanken von 7.739 (2024) auf 6.612 (2025), die der Immobilienmakler von 270 auf 193. Die GwGMeldV verlangt seit dem 1. März 2026 bei Immobilientransaktionen Gemarkung, Flur und Flurstück.
AMLR ab 10. Juli 2027: Kapitel IV der AMLR (Art. 51 bis 68) regelt die Transparenz des wirtschaftlichen Eigentums, Art. 66 die Pflichten von Nominees. Art. 22 AMLR betrifft Feststellung und Überprüfung der Identität von Kunden und wirtschaftlichen Eigentümern. Das Barzahlungsverbot beim Immobilienerwerb (§ 16a GwG) bleibt Teil der nationalen Regeln.
#5 Cross-Border-Threat
NRA 2019: Die NRA bewertete die Bedrohung zwischen Deutschland und 33 Ländern beziehungsweise Territorien. Ein hohes Risiko sah sie bei elf Regionen: Osteuropa (insbesondere Russland), Türkei, China, Zypern, Malta, Britische Jungferninseln, Cayman Islands, Bermuda, Guernsey, Jersey und Isle of Man. Mittel-hoch bewertete sie sechs weitere Staaten. Diese Länderbewertung ist Stand 2018/2019 und keine aktuelle Länderliste.
Befund 2025/2026: Die FATF beschloss im Februar 2025 neue Standards zum risikobasierten Ansatz und aktualisiert ihre Liste der Jurisdiktionen mit strategischen Defiziten regelmäßig. Bei der FIU gingen 2025 1.052 Ersuchen aus dem Ausland ein, sie richtete 1.361 Ersuchen an Partner-FIUs; 55 ihrer 106 Sofortmaßnahmen folgten internationalen Hinweisen. Die „Operation Chargeback“ betraf Karteninhaber in 193 Ländern, die beteiligten Scheinfirmen waren überwiegend in Großbritannien und Zypern registriert.
AMLR ab 10. Juli 2027: Art. 29 bis 31 AMLR regeln, wie Drittländer mit signifikanten strategischen Mängeln, mit Mängeln bei der Einhaltung und mit einer spezifischen Bedrohung für das Finanzsystem der Union ermittelt werden; Art. 35 AMLR enthält Gegenmaßnahmen. Eine pauschale Staatenliste ersetzt die Einzelfallprüfung der Beteiligungsketten und Zahlungswege nicht.
#6 Großbanken
NRA 2019: Die NRA sah bei großen, international agierenden Banken ein hohes Risiko, begründet mit Geschäftsvolumen, Tätigkeitsbreite und internationaler Verflechtung. Besondere Risiken lagen im Bar-, Finanztransfer- und Korrespondenzbankgeschäft; bei kleinen regionalen Instituten, besonders im Verbundbereich, war das Risiko weniger ausgeprägt.
Befund 2025/2026: Aus dem Bereich der Kreditinstitute gingen 2025 insgesamt 319.857 Verdachtsmeldungen ein, rund 49 % mehr als im Vorjahr (214.607). Die FIU führt das auf die Ausweitung von Geschäftsfeldern und den Markteintritt neuer Verpflichteter zurück; knapp 60 % des Zuwachses entfallen auf Verpflichtete, die zuvor nur wenige oder keine Meldungen abgegeben hatten. Eine Auswertung speziell für Großbanken weist der Bericht nicht aus. Die Aussage der NRA lässt sich daher mit diesen Zahlen weder bestätigen noch widerlegen.
AMLR ab 10. Juli 2027: Art. 36 AMLR enthält verstärkte Sorgfaltsmaßnahmen bei grenzüberschreitenden Korrespondenzbankbeziehungen, Art. 39 verbietet Korrespondenzbankbeziehungen mit Mantelgesellschaften, Art. 16 regelt gruppenweite Anforderungen. Die AMLA hat am 1. Juli 2025 ihre Tätigkeit aufgenommen und übt ab 2028 die direkte Aufsicht über die risikoreichsten Finanzunternehmen aus.