Fachbeitrag · Geldwäsche, Betrug und Sanktionen

Anti Financial Crime Officer Rechtsgrundlagen und Fahrplan 2026/2027

  • Rechtsstand: Oktober 2026
  • Lesezeit: ca. 15 Minuten
  • Autor: Achim Schulz

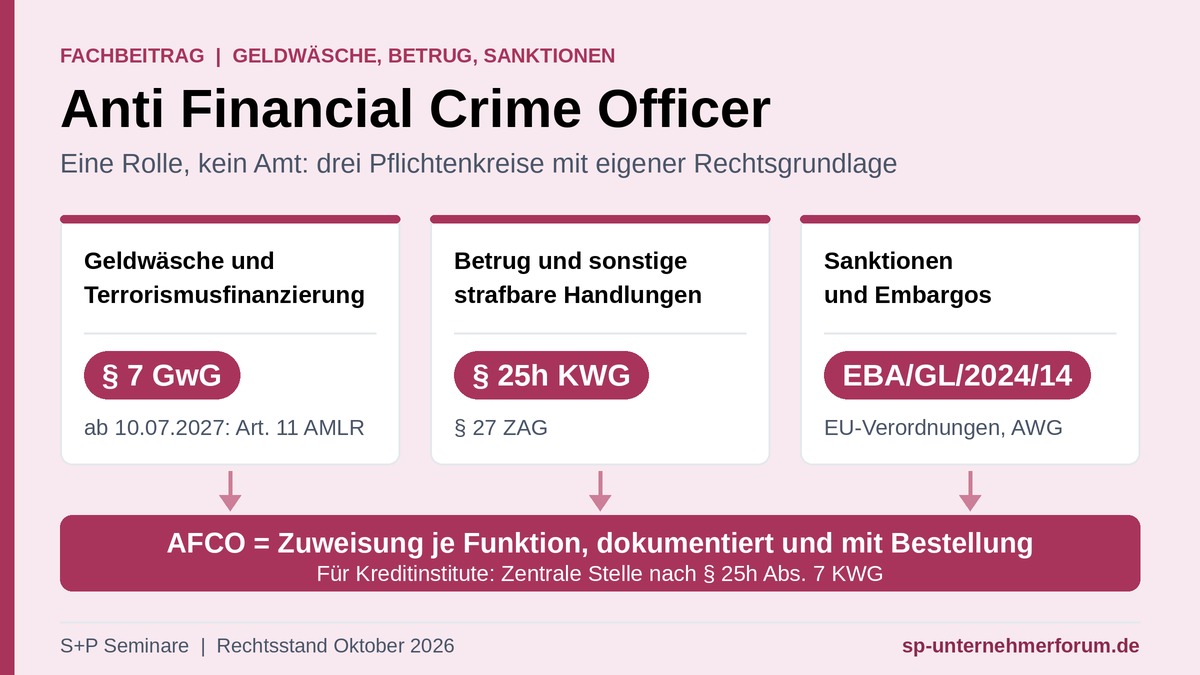
Anti Financial Crime Officer Rechtsgrundlagen suchst du im Gesetz vergeblich unter diesem Namen: Den AFCO gibt es dort nicht. Die Bezeichnung ist eine Organisationsentscheidung; dahinter stehen drei rechtlich getrennte Pflichtenkreise.

Management Summary

Geldwäsche, Betrug und Sanktionsverstöße hängen in der Praxis eng zusammen: Dasselbe Konto, dieselbe Transaktion und derselbe Kunde können alle drei Risiken gleichzeitig auslösen. Deshalb bündeln viele Institute die Verantwortung in einer Rolle.

Rechtlich bleiben es drei Kreise: Geldwäsche und Terrorismusfinanzierung (§ 7 GwG, ab 10.07.2027 Art. 11 AMLR), Betrug und sonstige strafbare Handlungen (§ 25h KWG, § 27 ZAG) sowie Sanktionen und Embargos (EU-Sanktionsverordnungen, AWG/AWV, EBA/GL/2024/14). Jede Funktion braucht eine eigene, dokumentierte Zuweisung.

Für Kreditinstitute ist die Bündelung von Geldwäsche und Betrugsprävention Pflicht: § 25h Abs. 7 KWG verlangt eine Zentrale Stelle, sofern die BaFin nicht auf Antrag aus wichtigem Grund eine andere Aufteilung zulässt.

Der Anpassungsbedarf wächst: Seit 30.12.2025 gelten die EBA-Leitlinien zu restriktiven Maßnahmen, seit 06.02.2026 die verschärfte Sanktionsstrafbarkeit nach der AWG-Novelle, und ab 10.07.2027 gilt die AMLR unmittelbar. Dieser Beitrag ordnet die Normen nach Funktion und zeigt, was du bis dahin klären solltest.

Dieser Beitrag ersetzt keine Rechtsberatung.

Anti Financial Crime Officer Rechtsgrundlagen im Überblick: eine Rolle, kein Amt

Der AFCO ist eine Rolle, kein gesetzliches Amt

Geltendes Recht
  • Das Gesetz kennt den Geldwäschebeauftragten (§ 7 GwG), nicht den AFCO.
  • Für Kreditinstitute verlangt § 25h Abs. 1 KWG zusätzlich Sicherungsmaßnahmen gegen „strafbare Handlungen, die zu einer Gefährdung des Vermögens des Instituts führen können“, also vor allem Betrug.
  • Für Sanktionen gibt es keinen gesetzlichen Beauftragten. Die EBA-Leitlinien EBA/GL/2024/14 verlangen aber seit 30.12.2025 einen benannten leitenden Mitarbeiter für restriktive Maßnahmen (Rn. 13).
  • Wer als AFCO auftritt, übernimmt also mehrere Funktionen. Jede braucht eine eigene, dokumentierte Zuweisung.
Künftiges Recht (ab 10.07.2027)
  • Ab 10.07.2027 ersetzt Art. 11 AMLR den § 7 GwG inhaltlich: Das Leitungsorgan benennt ein Mitglied als Compliance-Manager; daneben gibt es den Compliance-Officer, der für die Umsetzung der Strategien, Verfahren und Kontrollen zuständig ist, ausdrücklich auch für gezielte finanzielle Sanktionen.
  • Die AMLR regelt keine Betrugsprävention. Diese bleibt nationales Aufsichtsrecht (§ 25h KWG, § 27 ZAG).

Praxis-Tipp: Halte in der Stellenbeschreibung fest, welche der drei Funktionen du übernimmst und auf welcher Norm sie jeweils beruht. Ein Titel allein ersetzt keine Bestellung.

Mehr dazu: Lehrgang Geldwäschebeauftragter · Aufgaben eines Chief Compliance Officers

Die Zentrale Stelle nach § 25h Abs. 7 KWG

Geltendes Recht
  • Bei Kreditinstituten ist die Bündelung Pflicht: „Die Funktion des Geldwäschebeauftragten im Sinne des § 7 des Geldwäschegesetzes und die Pflichten zur Verhinderung strafbarer Handlungen im Sinne des Absatzes 1 Satz 1 werden im Institut von einer Stelle wahrgenommen“ (§ 25h Abs. 7 Satz 1 KWG).
  • Die BaFin kann auf Antrag aus wichtigem Grund eine andere Aufteilung zulassen.
  • Nach den BaFin-AuA AT (Kap. 3.2.3) ist der Geldwäschebeauftragte dann auch für die sonstigen strafbaren Handlungen zuständig. Beide Bereiche sind inhaltlich und organisatorisch aufeinander abzustimmen.
  • Für Kreditinstitute ist der AFCO damit im Kern die Zentrale Stelle, nur unter anderem Namen.
Künftiges Recht (ab 10.07.2027)
  • § 25h Abs. 7 KWG verweist auf § 7 GwG. Wie der deutsche Gesetzgeber die Vorschrift an Art. 11 AMLR anpasst, ist noch offen.
  • Bis dahin gilt: Plane so, dass der Compliance-Officer nach Art. 11 AMLR zugleich die Betrugsprävention verantworten kann.

Praxis-Tipp: Prüfe, ob dein Institut eine Ausnahme nach § 25h Abs. 7 Satz 2 KWG hat. Fehlt sie, muss die Betrugsprävention bei der Zentralen Stelle liegen.

Fristen und Zeitpunkte: Fahrplan 2026 bis 2028

Die Tabelle trennt geltendes Recht (bis 09.07.2027), den Übergang und künftiges Recht (ab 10.07.2027). Die Spalte „Stand“ nennt, wie belastbar der jeweilige Zeitpunkt ist.

DatumStandWasAufgabe für den AFCO
09.10.2025In KraftEmpfängerüberprüfung im EuroraumErgebnisse ins Fraud-Monitoring einbinden
30.12.2025In KraftEBA/GL/2024/14 und /15 anwendbarLeitenden Mitarbeiter benennen, Sanktions-Risikobewertung und Berichtskennzahlen aufsetzen
06.02.2026In KraftAWG-NovelleSanktionsprozesse ohne Schonfrist ausrichten, Strafbarkeitsrisiken schulen
01.01.2027GeplantZFG-Änderungen am GwG (Gesetzentwurf BT-Drs. 21/8282)Meldeprozess und Stellvertretung anpassen
09.07.2027FestgelegtEmpfängerüberprüfung für alle Zahlungsdienstleister in der EUZahlungsdienstleister außerhalb des Euroraums einbeziehen
10.07.2027FestgelegtAMLR anwendbar; BaFin-Freistellungen entfallenRollen nach Art. 11 AMLR zuweisen, Auslagerungen nach Art. 18 AMLR prüfen
2028VorgesehenDirekte AMLA-Aufsicht über ausgewählte VerpflichtetePrüfungsfähigkeit der Dokumentation sicherstellen
OffenOffenPSD3/PSR anwendbar (nach Veröffentlichung im Amtsblatt mit Übergangsfrist)Fraud-Datenaustausch, Spoofing-Erstattung und Haftung vorbereiten

Pflichten nach Funktion: Geldwäsche, Betrug, Sanktionen

Geldwäsche und Terrorismusfinanzierung

Geltendes Recht
  • Risikoanalyse und interne Sicherungsmaßnahmen umsetzen (§§ 5, 6 GwG).
  • Sorgfaltspflichten und KYC überwachen (§§ 10 ff. GwG).
  • Verdachtsfälle prüfen und an die FIU melden (§ 43 GwG).
  • Mitarbeitende schulen und Zuverlässigkeit prüfen (§ 6 Abs. 2 Nr. 5 und 6 GwG).
  • Der Geschäftsleitung unmittelbar nachgeordnet sein und direkt an sie berichten (§ 7 Abs. 1 Satz 3, Abs. 5 GwG).
Künftiges Recht (ab 10.07.2027)
  • Risikobewertung einschließlich Sanktionsumgehung: Art. 10 AMLR; Risiken der Nichtumsetzung und Umgehung gezielter finanzieller Sanktionen: Art. 9 Abs. 1 lit. b AMLR.
  • Funktionen und Berichtswege: Art. 11 AMLR.
  • Schulung: Art. 12 AMLR; Integrität und Fachkunde der Mitarbeitenden: Art. 13 AMLR.
  • Auslagerung: Die Verdachtsmeldung an die FIU ist grundsätzlich nicht auslagerbar (Art. 18 Abs. 3 AMLR), außer gruppenintern im selben Mitgliedstaat.
  • Auskunftsersuchen der FIU: Antwort grundsätzlich binnen fünf Arbeitstagen (Art. 69 Abs. 1 AMLR).
  • Aufbewahrung: fünf Jahre (Art. 77 AMLR).
  • Übergang: Die geplante ZFG-Änderung knüpft die Meldepflicht an eine „rechtswidrige Tat im Sinne des § 261 StGB“ an (§ 43 Abs. 1 Nr. 1 GwG in der Entwurfsfassung, BT-Drs. 21/8282).

Mehr dazu: Risikoanalyse Geldwäsche · Sektorspezifische Risikoanalyse 2026 · Seminare Geldwäsche

Betrug und sonstige strafbare Handlungen

Geltendes Recht
  • Risikomanagement und interne Sicherungsmaßnahmen gegen strafbare Handlungen zulasten des Instituts (§ 25h Abs. 1 KWG).
  • Datenverarbeitungssysteme betreiben, die auffällige Geschäftsbeziehungen und Transaktionen erkennen (§ 25h Abs. 2 KWG); für Zahlungsinstitute § 27 Abs. 1 Satz 2 Nr. 5 ZAG (nach den BaFin-AuA).
  • Auffällige Sachverhalte untersuchen, die Erstattung einer Strafanzeige (§ 158 StPO) prüfen und die Untersuchung dokumentieren (§ 25h Abs. 3 KWG).
  • Auslagerung nur nach vorheriger Anzeige bei der BaFin (§ 25h Abs. 4 KWG).
  • Empfängerüberprüfung: Seit 09.10.2025 müssen Zahlungsdienstleister im Euroraum bei Euro-Überweisungen zwischen Zahlungskonten prüfen, ob Name und IBAN zusammenpassen (Art. 5c SEPA-VO). Ohne Prüfung haftet der Zahlungsdienstleister auf Erstattung. Ab 09.07.2027 gilt die Pflicht für alle Zahlungsdienstleister in der EU.
Künftiges Recht (offen)

PSD3/PSR: Die politische Einigung gab es im November 2025; die Veröffentlichung im Amtsblatt steht aus. Erwartet werden unter anderem:

  • Betrugs-Monitoring auch beim Zahlungsdienstleister des Empfängers
  • Austausch betrugsrelevanter Daten zwischen Zahlungsdienstleistern
  • Erstattung bei Spoofing (Betrüger geben sich als Mitarbeitende des Zahlungsdienstleisters aus), wenn der Kunde den Fall bei Polizei und Zahlungsdienstleister meldet
  • Haftung bei unzureichender Betrugsprävention

Die Anwendung beginnt erst nach einer Übergangsfrist.

Praxis-Tipp: Lege die Ergebnisse der Empfängerüberprüfung (Abweichung, Kunde zahlt trotzdem) als Indikator in dein Fraud-Monitoring. So wird die Pflicht zum Frühwarnsignal.

Mehr dazu: Seminar Rolle als Fraud Officer · E-Learning-Kurse

Sanktionen und Embargos

Geltendes Recht
  • EU-Sanktionsverordnungen gelten unmittelbar: Gelder einfrieren, Bereitstellungsverbote beachten, Meldungen abgeben.
  • AWG-Novelle seit 06.02.2026 (Umsetzung RL (EU) 2024/1226): Viele Verstöße, die bisher Ordnungswidrigkeiten waren, sind jetzt Straftaten.
  • Sanktionsumgehung und Vermögensverschleierung sind ausdrücklich strafbar; die bisherige Schonfrist bei neuen EU-Sanktionsakten entfällt; Verbandsgeldbußen reichen bis 40 Mio. Euro.
  • EBA/GL/2024/14 (Finanzinstitute) und EBA/GL/2024/15 (Zahlungs- und Kryptowerte-Dienstleister) gelten seit 30.12.2025.
  • Benennung des leitenden Mitarbeiters für restriktive Maßnahmen durch das Leitungsorgan, das seine Kenntnisse sicherstellt (Rn. 13).
  • Kombination mit der Funktion des Geldwäschebeauftragten oder Compliance-Beauftragten ist zulässig, wenn Größe, Komplexität und Risikobewertung das rechtfertigen, die Aufgabenwahrnehmung nicht leidet und keine Interessenkonflikte entstehen (Rn. 14).
  • Delegation an Mitarbeitende ist möglich; die letzte Verantwortung bleibt beim leitenden Mitarbeiter (Rn. 15).
  • Direkter Zugang zum Leitungsorgan (Rn. 16 lit. b); Strategien, Verfahren und Kontrollen entwickeln und pflegen (Rn. 18).
  • Regelmäßiger Bericht an das Leitungsorgan, unter anderem mit Zahl der Warnmeldungen, offenen Treffern, Meldungen an Behörden, durchschnittlicher Zeit vom echt-positiven Treffer bis zur Meldung und Wert eingefrorener Gelder (Rn. 19 lit. c).
  • Verstöße melden und mit Behörden zusammenarbeiten (Rn. 19 lit. d, e); Schulungsprogramm überwachen (Rn. 21).
Künftiges Recht (ab 10.07.2027)
  • Der Compliance-Officer nach Art. 11 AMLR ist auch für die Umsetzung gezielter finanzieller Sanktionen zuständig.
  • Die Risikobewertung muss das Risiko der Nichtumsetzung und Umgehung gezielter finanzieller Sanktionen erfassen (Art. 9 Abs. 1 lit. b AMLR).

Praxis-Tipp: Die Kennzahlen aus Rn. 19 der EBA-Leitlinien eignen sich direkt als Risikoindikatoren für deinen Quartalsbericht.

Mehr dazu: 21. EU-Sanktionspaket

Governance und Qualifikation: Unabhängigkeit, Ressourcen, Sachkunde

Unabhängigkeit, Ressourcen, Interessenkonflikte

  • Direkter Berichtsweg an die Geschäftsleitung: § 7 Abs. 1 Satz 3 und Abs. 5 GwG; für Sanktionen Rn. 16 EBA/GL/2024/14; künftig Art. 11 AMLR.
  • Ressourcen: Personal und Systeme müssen zum Risiko passen (ausreichende Befugnisse und Mittel, § 7 Abs. 5 Satz 3 GwG; Rn. 19 lit. c iv EBA/GL/2024/14).
  • Interessenkonflikte vermeiden: Wer Transaktionen selbst freigibt oder Vertriebsziele hat, sollte sie nicht zugleich kontrollieren (Rn. 14 lit. c EBA/GL/2024/14).
  • Stellvertretung regeln (§ 7 Abs. 1 Satz 1 GwG; die geplante ZFG-Änderung zu § 7 Abs. 3 GwG ist im Blick zu behalten).
  • Gruppe: leitender Mitarbeiter für restriktive Maßnahmen auf Gruppenebene (Rn. 17, 20 EBA/GL/2024/14).

Qualifikation: Was du können musst

  • Recht: GwG und AMLR, § 25h KWG, § 27 ZAG, Sanktionsrecht (EU-Verordnungen, AWG/AWV), Strafrecht (§ 261 StGB, § 263 StGB, Strafvorschriften des AWG).
  • Methode: Risikoanalyse, Szenarien im Monitoring, Trefferbearbeitung, Fallakte und Dokumentation.
  • Kommunikation: Bericht an die Geschäftsleitung, Zusammenarbeit mit FIU, BaFin, Bundesbank und Strafverfolgung.

Eine gesetzlich vorgeschriebene AFCO-Zertifizierung gibt es nicht. Die erforderliche Qualifikation musst du aber nachweisen können: Fehlt sie, muss die Bestellung auf Verlangen der Aufsicht widerrufen werden (§ 7 Abs. 4 Satz 2 GwG; künftig Art. 11 und 13 AMLR). Ein dokumentiertes Fortbildungsprogramm hilft dabei.

S+P-Angebot: Der AFCO-Lehrgang dauert zwei Tage online (1.860 € zzgl. MwSt.). Für die Leitungsebene gibt es den Chief Financial Crime Officer.

Pain Points mit Normbezug

Sechs Stellen, an denen die Zuordnung der drei Pflichtenkreise in der Praxis am häufigsten genau geprüft werden sollte:

Titel statt Bestellung

„AFCO“ steht in der Stellenbeschreibung, aber die Zuweisung der drei Funktionen ist nicht dokumentiert.

Normbezug: § 7 Abs. 1 GwG; EBA/GL/2024/14 Rn. 13

Zentrale Stelle ungeklärt

Die Betrugsprävention liegt an anderer Stelle als die Geldwäscheprävention, ohne dass eine Ausnahme der BaFin vorliegt.

Normbezug: § 25h Abs. 7 KWG

Interessenkonflikte bei Bündelung

Wer Transaktionen freigibt oder Vertriebsziele trägt, kontrolliert sich in der kombinierten Rolle selbst.

Normbezug: EBA/GL/2024/14 Rn. 14

Bericht ohne Kennzahlen

Der Bericht an die Geschäftsleitung bleibt qualitativ; Warnmeldungen, offene Treffer und eingefrorene Gelder fehlen.

Normbezug: § 7 Abs. 5 GwG; EBA/GL/2024/14 Rn. 19 lit. c

Sanktionsprozesse mit Schonfrist

Prozesse unterstellen bei neuen EU-Sanktionsakten eine Übergangszeit, die seit der AWG-Novelle entfällt.

Normbezug: AWG-Novelle seit 06.02.2026

Empfängerüberprüfung isoliert

Abweichungen zwischen Name und IBAN werden bearbeitet, fließen aber nicht ins Fraud-Monitoring.

Normbezug: Art. 5c SEPA-VO; § 25h Abs. 2 KWG

Quick-Check: Wo steht dein Haus bei den drei Pflichtenkreisen?

Gehe die Prüffelder durch. Trifft die rechte Spalte auf dein Unternehmen zu, besteht Handlungsbedarf.

PrüffeldPrüffrageNormbezugHandlungsbedarf, wenn …
BestellungIst der Geldwäschebeauftragte schriftlich bestellt und der Aufsicht angezeigt?§ 7 GwGEs gibt nur den Titel „AFCO“, aber kein Bestellungsdokument und keine Anzeige.
Zentrale StelleLiegt die Betrugsprävention bei der Zentralen Stelle, oder gibt es eine Ausnahme der BaFin?§ 25h Abs. 7 KWGDie Zuständigkeit für Betrug ist ungeklärt und eine Ausnahme liegt nicht vor.
SanktionsverantwortungHat das Leitungsorgan einen leitenden Mitarbeiter für restriktive Maßnahmen benannt?EBA/GL/2024/14 Rn. 13Es fehlt eine Benennung durch das Leitungsorgan.
FunktionskombinationSind Interessenkonflikte der kombinierten Funktionen geprüft und dokumentiert?EBA/GL/2024/14 Rn. 14Die Prüfung fehlt oder ist nicht festgehalten.
RisikoanalyseGibt es eine gemeinsame oder abgestimmte Risikoanalyse für Geldwäsche, Betrug und Sanktionen?§§ 5, 6 GwG; § 25h Abs. 1 KWG; künftig Art. 9 und 10 AMLRDie drei Analysen laufen getrennt oder das Umgehungsrisiko bei Sanktionen fehlt.
MonitoringDecken die Szenarien alle drei Bereiche ab, einschließlich der Indikatoren aus der Empfängerüberprüfung?§ 25h Abs. 2 KWG; Art. 5c SEPA-VODie Empfängerüberprüfung läuft getrennt vom Fraud-Monitoring.
FallbearbeitungGibt es einen Prozess für die Strafanzeige und die Meldung an die FIU?§ 25h Abs. 3 KWG; § 43 GwGDer Entscheidungsweg ist nicht dokumentiert.
SanktionsprozesseSind die Prozesse an die AWG-Novelle angepasst?AWG-Novelle seit 06.02.2026Die Prozesse gehen weiterhin von einer Schonfrist bei neuen Sanktionsakten aus.
BerichtswesenBerichtet der Verantwortliche mit Kennzahlen an die Geschäftsleitung?§ 7 Abs. 5 GwG; EBA/GL/2024/14 Rn. 19 lit. cDer Bericht enthält keine Kennzahlen.
SchulungGibt es einen Schulungsplan für alle drei Bereiche?§ 6 Abs. 2 Nr. 5 GwG; EBA/GL/2024/14 Rn. 21Geschult wird nur zur Geldwäsche.
AMLR-VorbereitungLiegt eine Lückenanalyse zur AMLR vor?Art. 11 und 18 AMLRBis Ende 2026 ist keine Analyse angestoßen.

Lösungsansätze: No-Regret-Maßnahmen

Diese Schritte lohnen sich unabhängig davon, wie der Gesetzgeber § 25h KWG und das GwG an die AMLR anpasst.

1

Funktionsmatrix anlegen

Ordne die drei Pflichtenkreise je Norm einer Person samt Stellvertretung zu und dokumentiere die Zuweisung. Die Matrix gilt nach altem wie nach neuem Recht.

2

Zentrale Stelle klären

Prüfe die Zuständigkeit nach § 25h Abs. 7 KWG oder halte die Ausnahme der BaFin schriftlich fest.

3

Risikoanalyse abstimmen

Verzahne die Analysen zu Geldwäsche, Betrug und Sanktionen und nimm das Umgehungsrisiko bei Sanktionen auf (heute §§ 5, 6 GwG, künftig Art. 9 und 10 AMLR).

4

Kennzahlenset einführen

Übernimm die Kennzahlen aus Rn. 19 EBA/GL/2024/14 als Risikoindikatoren in den Quartalsbericht.

5

Schulung und Nachweis planen

Erstelle einen Schulungsplan für alle drei Bereiche und halte die eigene Fortbildung nachweisbar fest.

6

AMLR-Lückenanalyse durchführen

Starte die Analyse bis Ende 2026, damit die Umsetzung bis 10.07.2027 gelingt: Rollen nach Art. 11, Auslagerungen nach Art. 18.

Fazit: Anti Financial Crime Officer Rechtsgrundlagen sauber zuordnen

Kernbotschaften

  • Der AFCO ist eine Rolle, kein Amt. Pflichten entstehen aus § 7 GwG, § 25h KWG, § 27 ZAG, dem Sanktionsrecht und den EBA-Leitlinien.
  • Bei Kreditinstituten gehören Geldwäsche- und Betrugsprävention nach § 25h Abs. 7 KWG in eine Stelle, sofern keine Ausnahme der BaFin vorliegt.
  • Seit 30.12.2025 (EBA-Leitlinien) und 06.02.2026 (AWG-Novelle) ist die Sanktionsfunktion rechtlich deutlich geschärft.
  • Ab 10.07.2027 gilt die AMLR unmittelbar; wie das nationale Recht angepasst wird, ist noch offen. Dokumentierte Zuweisungen und Kennzahlen sind unter beiden Rechtsständen nützlich.

Wer die Anti Financial Crime Officer Rechtsgrundlagen sauber zuordnet, kann die Rolle gegenüber Geschäftsleitung und Aufsicht belegen und die Umstellung auf die AMLR geordnet angehen.

FAQ

Ist der Anti Financial Crime Officer gesetzlich vorgeschrieben?+–

Nein. Der Begriff steht in keinem Gesetz. Vorgeschrieben sind der Geldwäschebeauftragte (§ 7 GwG, ab 10.07.2027 Art. 11 AMLR), bei Kreditinstituten die Zentrale Stelle für sonstige strafbare Handlungen (§ 25h Abs. 7 KWG) und nach den EBA-Leitlinien ein leitender Mitarbeiter für restriktive Maßnahmen.

Darf der Geldwäschebeauftragte auch für Sanktionen zuständig sein?+–

Ja. Die EBA-Leitlinien EBA/GL/2024/14 erlauben das ausdrücklich, wenn Größe, Komplexität und Risiko es rechtfertigen und keine Interessenkonflikte entstehen (Rn. 14). Ab 10.07.2027 ist der Compliance-Officer nach Art. 11 AMLR ohnehin auch für gezielte finanzielle Sanktionen zuständig.

Muss Betrugsprävention beim Geldwäschebeauftragten liegen?+–

Bei Kreditinstituten grundsätzlich ja: § 25h Abs. 7 KWG verlangt eine Stelle für beide Bereiche. Die BaFin kann auf Antrag aus wichtigem Grund eine andere Lösung zulassen.

Was ändert die AWG-Novelle 2026 für den AFCO?+–

Viele Sanktionsverstöße sind seit 06.02.2026 Straftaten, Umgehungen sind ausdrücklich strafbar und die Schonfrist bei neuen EU-Sanktionen entfällt. Unternehmen drohen Geldbußen bis 40 Mio. Euro.

Was ändert sich mit der AMLR ab Juli 2027?+–

Die AMLR gilt unmittelbar. Sie verlangt einen Compliance-Manager im Leitungsorgan und einen Compliance-Officer, der auch gezielte finanzielle Sanktionen umsetzt. Die Verdachtsmeldung an die FIU darf grundsätzlich nicht ausgelagert werden.

Brauche ich als AFCO ein Zertifikat?+–

Nein, ein Zertifikat ist nicht vorgeschrieben. Du musst aber die nötige Sachkunde haben und belegen können. Ein dokumentierter Lehrgang ist dafür ein guter Nachweis.

Quellenverzeichnis

Primärquellen zuerst, danach Gesetzestexte des Bundes sowie Aufsichtsbehörden. Je Eintrag steht, wofür die Quelle einsteht.

  1. Verordnung (EU) 2024/1624 (AMLR), Amtsblatt der Europäischen UnionPrimärquelle für Art. 9 (Risikobewertung, Sanktionsumgehung), Art. 11 (Compliance-Manager und Compliance-Officer), Art. 12 und 13 (Schulung, Integrität), Art. 18 (Auslagerung), Art. 69 (Auskunftsersuchen der FIU) und Art. 77 (Aufbewahrung).
  2. Verordnung (EU) Nr. 260/2012 in der Fassung der Verordnung (EU) 2024/886 (SEPA-Verordnung)Art. 5c: Empfängerüberprüfung bei Überweisungen, im Euroraum seit 09.10.2025, EU-weit ab 09.07.2027.
  3. Richtlinie (EU) 2024/1226 zur Strafbarkeit von Verstößen gegen restriktive Maßnahmen der UnionUnionsrechtlicher Anlass der AWG-Novelle.
  4. Geldwäschegesetz (GwG), § 6 und § 7, Bundesministerium der JustizInterne Sicherungsmaßnahmen, Geldwäschebeauftragter, Stellvertreter, Nachordnung, Befugnisse und Mittel.
  5. Kreditwesengesetz (KWG), § 25h, Bundesministerium der JustizSicherungsmaßnahmen gegen sonstige strafbare Handlungen, Zentrale Stelle nach Absatz 7.
  6. Zahlungsdiensteaufsichtsgesetz (ZAG), § 27, Bundesministerium der JustizInterne Sicherungsmaßnahmen bei Zahlungsinstituten.
  7. Gesetz zur Änderung des Außenwirtschaftsgesetzes, BGBl. 2026 I Nr. 27, Bundesministerium für Wirtschaft und EnergieAWG-Novelle: Hochstufung zu Straftaten, Strafbarkeit der Umgehung, Wegfall der Schonfrist, Verbandsgeldbußen.
  8. Bundestags-Drucksache 21/8282, Deutscher BundestagGesetzentwurf mit den geplanten GwG-Änderungen (§ 43 Abs. 1 Nr. 1, § 7 Abs. 3 GwG).
  9. EBA/GL/2024/14 und EBA/GL/2024/15, Europäische BankenaufsichtsbehördeLeitlinien zu internen Strategien, Verfahren und Kontrollen für restriktive Maßnahmen, anwendbar seit 30.12.2025.
  10. Auslegungs- und Anwendungshinweise zum Geldwäschegesetz (BaFin-AuA AT), Stand Juli 2025, Kapitel 3.2.3, Bundesanstalt für FinanzdienstleistungsaufsichtZuständigkeit des Geldwäschebeauftragten für sonstige strafbare Handlungen (Zentrale Stelle).
  11. Empfängerüberprüfung (Verification of Payee), Bundesanstalt für Finanzdienstleistungsaufsicht und Deutsche BundesbankAufsichtliche Hinweise zur Anwendung seit 09.10.2025 und zur Ausweitung ab 09.07.2027.

Verwandte Leistungen und Programme

AFCO-Lehrgang

Zwei Tage online zu den drei Pflichtenkreisen.

Zur Seite

Lehrgang Geldwäschebeauftragter

Bestellung, Aufgaben und Sachkunde nach § 7 GwG.

Zur Seite

Seminar Rolle als Fraud Officer

Betrugsprävention im Institut: Aufgaben, Monitoring, Fallbearbeitung.

Zur Seite

Seminare Geldwäsche

Alle Seminare und Lehrgänge rund um Geldwäscheprävention.

Zur Seite

E-Learning-Kurse

Kompakte Online-Kurse für Teams und Fachbereiche.

Zur Seite

Compliance-Seminare

Überblick über alle Compliance-Seminare von S+P Seminare.

Zur Seite

Fehlen im eigenen Haus die Kapazitäten, kann eine Unterstützung durch einen externen Dienstleister geprüft werden; Anzeigepflicht nach § 25h Abs. 4 KWG und Auslagerungsgrenzen nach Art. 18 AMLR bleiben dabei zu beachten. Informationen dazu findest du bei S+P Compliance.

anti-financial-crime-officer-rechtsgrundlagen

Service & Kontakt

S&P Unternehmerforum GmbH 809 Bewertungen auf ProvenExpert.com
