S+P Seminar Personalführung
Äußere Anreize und Eigenmotivation verbinden, Ziele und Prämien fair gestalten, Anerkennung wirksam einsetzen.
Zum AngebotFachbeitrag · Führung und Vergütung
Extrinsische Motivation in der Arbeitswelt bedeutet: Gehalt, Boni, Anerkennung und Benefits setzen äußere Anreize. Sie wirken, wenn sie fair, begründet und rechtssicher gebaut sind. Sie schaden, wenn sie Druck erzeugen oder Fehlverhalten belohnen.
Geld bleibt ein starker Hebel: Laut Randstad Employer Brand Research 2026 würden 40 Prozent der Beschäftigten in Deutschland wegen zu niedriger Vergütung den Arbeitgeber wechseln (4.331 Befragte). Zugleich sind nach Gallup nur 11 Prozent emotional an ihre Arbeit gebunden. Äußere Anreize sind also nötig, reichen aber allein nicht aus.
Die Forschung ist differenzierter als die Schlagworte „Geld motiviert nicht“ oder „Boni steigern die Leistung“. Finanzielle Anreize wirken im Durchschnitt moderat und eher auf die Menge als auf die Qualität der Arbeit. Teamprämien schneiden in Metaanalysen besser ab als reine Einzelprämien. Rein äußerer Druck hängt dagegen kaum mit Leistung zusammen und geht mit mehr Stress einher. Die Studien stammen überwiegend aus internationalen Stichproben; für Ihr Unternehmen sind sie Orientierung, keine Garantie.
Rechtlich ist 2026/2027 viel in Bewegung: Die Umsetzungsfrist der Entgelttransparenzrichtlinie ist am 07.06.2026 abgelaufen, ein deutsches Gesetz steht aus. Der Mindestlohn steigt zum 01.01.2027 auf 14,60 Euro, der bAV-Förderbetrag auf bis zu 360 Euro. Das Bundesarbeitsgericht hat die Folgen verspäteter Zielvorgaben konkretisiert. Für KI zur Bewertung von Leistung und Verhalten gelten ab 02.12.2027 Hochrisiko-Pflichten.
Für die Praxis heißt das: Kriterien für Gehalt und Prämien schriftlich festlegen, Ziele rechtzeitig vorgeben, den Betriebsrat beteiligen, Fehlanreize vorab durchspielen und Anerkennung konkret und fair verteilen. Der Beitrag liefert dazu ein Prüfschema mit zwölf Punkten und eine Checkliste.
40 %
der Beschäftigten würden laut Randstad 2026 wegen zu niedriger Vergütung wechseln
11 %
sind laut Gallup in Deutschland emotional an ihre Arbeit gebunden
14,60 €
Mindestlohn ab 01.01.2027 (13,90 € seit 01.01.2026)
02.12.2027
Hochrisiko-Pflichten für KI zur Leistungsbewertung
Extrinsisch motiviert ist, wer etwas um eines Ergebnisses willen tut, das außerhalb der Tätigkeit liegt: Gehalt, Bonus, Beförderung, Lob oder die Vermeidung von Nachteilen. Intrinsisch motiviert ist, wer eine Tätigkeit um ihrer selbst willen ausübt. Das Gegenstück beschreibt der Beitrag zur intrinsischen Motivation.
Die Selbstbestimmungstheorie von Ryan und Deci unterscheidet mehrere Formen extrinsischer Motivation, je nachdem, wie stark ein Mensch den äußeren Grund für sich übernommen hat:
| Form | Typischer innerer Satz | Wirkung im Job |
|---|---|---|
| Externe Regulation | „Ich mache es wegen des Bonus oder weil es kontrolliert wird.“ | Kaum Zusammenhang mit Leistung und Engagement, eher mehr Stress |
| Introjizierte Regulation | „Ich mache es, weil ich sonst ein schlechtes Gewissen habe.“ | Leistung möglich, aber mit Belastung |
| Identifizierte Regulation | „Ich mache es, weil ich den Sinn verstehe und für wichtig halte.“ | Starker Zusammenhang mit Leistung |
| Integrierte Regulation | „Es passt zu dem, was mir beruflich wichtig ist.“ | Ähnlich günstig wie intrinsische Motivation |
Eine Metaanalyse von Van den Broeck, Howard und Kollegen (2021) bestätigt diese Unterscheidung: Rein externe Regulation hängt kaum mit Leistung zusammen und ist mit höherem Stress verbunden. Identifizierte Regulation, also eine extrinsische Motivation, deren Sinn verstanden wird, sagte Leistung sogar besser voraus als intrinsische Motivation.
| Anreiz | Beispiel | Wirkung laut Forschung | Risiko |
|---|---|---|---|
| Gehalt | Nachvollziehbare Entgeltstufen mit klaren Kriterien | Fundament; entscheidend ist die wahrgenommene Fairness | Gefühl der Ungleichbehandlung |
| Variable Vergütung | Quartalsbonus für messbare Vertriebs- oder Prozessziele | Moderater Effekt, vor allem auf die Menge | Fehlanreize; Verdrängung bei interessanten Aufgaben |
| Teamprämie | Prämie für ein Teamziel, nach Beitrag verteilt | Stärker als Einzelprämien, wenn fair verteilt | Frust bei als unfair erlebter Verteilung |
| Anerkennung | Zeitnahes, konkretes Lob für eine Arbeitsleistung | Höhere Bindung (US-Daten) | Wirkungsverlust, wenn Lob nur Boni vorbereitet |
| Benefits | Sachbezug oder Gesundheitsförderung | Zeichen der Wertschätzung, steuerlich begünstigt | Freigrenzen, Zusätzlichkeitserfordernis |
Praxistipp: Fragen Sie bei jedem Anreiz nicht nur „Wie hoch?“, sondern auch „Versteht das Team, wofür es ihn gibt?“. Erst die Begründung macht aus äußerem Druck eine tragfähige Motivation.
Die Studienlage ist differenzierter als die verbreiteten Schlagworte. Vier Befunde sind für die Praxis zentral:
Für die Praxis heißt das: Anreize eignen sich für klar messbare, eher standardisierte Aufgaben. Bei kreativer, komplexer oder qualitätskritischer Arbeit sollten sie nicht das zentrale Steuerungsinstrument sein. Wie Fairness und Status das Empfinden steuern, zeigt das SCARF-Modell.
Hinweis zur Einordnung: Die genannten Studien sind internationale Forschung, nicht auf Deutschland begrenzt.
Praxistipp: Ordnen Sie Ihre wichtigsten Aufgaben zwei Gruppen zu: „Menge zählt“ und „Qualität zählt“. Nur für die erste Gruppe eignen sich eng gekoppelte Prämien.
Ein angemessenes Gehalt ist die Voraussetzung dafür, dass andere Motivatoren überhaupt wirken. Wer sich unfair bezahlt fühlt, lässt sich durch Lob oder Teamevents kaum gewinnen. Zugleich bindet Geld allein nicht: In der Randstad-Studie 2026 folgen auf die Vergütung (40 Prozent) als Wechselgründe ein negatives Arbeitsumfeld (27 Prozent), mangelnde Karrieremöglichkeiten (26 Prozent) und ein schlechtes Verhältnis zum Management (25 Prozent).
Entscheidend ist deshalb die wahrgenommene Fairness:
Die Entgelttransparenzrichtlinie (EU) 2023/970 verlangt in Art. 6 Abs. 1 objektive, geschlechtsneutrale Kriterien für Entgelt und Entgeltentwicklung. Die Umsetzungsfrist ist am 07.06.2026 abgelaufen. Ein deutscher Gesetzentwurf lag nach den zuletzt verfügbaren Angaben nicht vor; die Bundesregierung will das Gesetzgebungsverfahren nach Klärung einzelner Fragen einleiten (BT-Drs. 21/7026). Das geltende Entgelttransparenzgesetz bleibt Maßstab und ist im Licht des Unionsrechts auszulegen.
Praxistipp: Schreiben Sie die Kriterien für Gehaltsentwicklung und Prämien in einfacher Sprache auf und erklären Sie sie Ihrem Team. Was Sie nicht erklären können, lässt sich künftig auch schwer rechtfertigen. Vertiefung: Seminar Personal und Vergütung.
Variable Vergütung kann Orientierung geben oder Fehlverhalten belohnen. Gut gestaltete Systeme haben wenige gemeinsame Merkmale:
| Fehlanreiz | Folge | Normbezug |
|---|---|---|
| Ziele werden zu spät oder nicht zugestellt | Schadensersatz in Höhe der entgangenen Vergütung | § 315 BGB; BAG 10 AZR 57/24, 10 AZR 28/25 |
| Ziele sind von vornherein unerreichbar | Anreizwirkung entfällt; Anspruch bleibt streitig | BAG 10 AZR 28/25 |
| Nur Menge wird belohnt | Qualität leidet; Verdrängung der Eigenmotivation | Cerasoli/Nicklin/Ford 2014 |
| Vergütung kollidiert mit Kundeninteresse oder Risikostrategie | Aufsichtsrechtliches Risiko bei Wertpapierdienstleistern und Instituten | § 63 Abs. 3 WpHG; § 5 InstitutsVergV |
| Modell ohne Beteiligung des Betriebsrats eingeführt | Streit über Wirksamkeit und Mitbestimmung | § 87 Abs. 1 Nr. 10, 11 BetrVG |
In der Finanzbranche gelten zusätzliche Grenzen: Wertpapierdienstleistungsunternehmen dürfen ihre Mitarbeitenden nicht so vergüten oder bewerten, dass dies mit dem Kundeninteresse kollidiert (§ 63 Abs. 3 WpHG). Institute müssen nach § 5 InstitutsVergV Anreize zu unverhältnismäßigen Risiken vermeiden. Die Details der MaComp behandelt der Beitrag zu den MiFID-Vergütungsgrundsätzen.
Praxistipp: Spielen Sie jedes Bonusmodell vor der Einführung mit der Frage durch: „Wie könnte jemand das Ziel erreichen, ohne dem Unternehmen zu nützen?“ Jede Antwort ist ein Fehlanreiz, den Sie schließen sollten. Zur Zieltechnik: SMART-Ziele und Leadership.
Anerkennung ist ein äußerer Anreiz, der besonders gut wirken kann, weil er Kompetenz bestätigt. Gallup und Workhuman haben mehr als 3.400 Beschäftigte in den USA über zwei Jahre begleitet: Wer hochwertige Anerkennung erhielt, hatte das Unternehmen mit 45 Prozent geringerer Wahrscheinlichkeit verlassen. Die Daten stammen aus einer US-Befragung und sind für Deutschland Orientierung.
Damit Anerkennung motiviert statt kontrolliert, sollte sie:
Praxistipp: Trennen Sie Anerkennung zeitlich vom Bonusgespräch. Lob, das erkennbar nur der Vorbereitung einer Vergütungsentscheidung dient, verliert seine Wirkung. Training dazu: Feedback-Kompetenz für Führungskräfte.
Zusatzleistungen können Wertschätzung ausdrücken und netto mehr bewirken als eine gleich hohe Gehaltserhöhung. Voraussetzung ist, dass sie zusätzlich zum ohnehin geschuldeten Arbeitslohn gewährt werden.
| Leistung | Grenze | Fundstelle |
|---|---|---|
| Sachbezüge, etwa Gutscheine oder Sachbezugskarten | 50 Euro im Monat (Freigrenze) | § 8 Abs. 2 Satz 11 EStG |
| Aufmerksamkeiten zu persönlichen Anlässen | 60 Euro je Anlass (Freigrenze) | R 19.6 LStR |
| Betriebliche Gesundheitsförderung | 600 Euro im Jahr | § 3 Nr. 34 EStG |
| Mitarbeiterkapitalbeteiligung | 2.000 Euro im Jahr | § 3 Nr. 39 EStG |
| Aktivrente für Beschäftigte ab der Regelaltersgrenze | bis 2.000 Euro Arbeitslohn im Monat, seit 01.01.2026 | § 3 Nr. 21 EStG |
| bAV-Förderbetrag für Geringverdiener | ab 01.01.2027 bis 360 Euro im Jahr (30 % von bis zu 1.200 Euro Arbeitgeberbeitrag) | § 100 EStG in der Fassung des BRSG II |
Die angekündigte Steuerfreiheit für reguläre Überstundenzuschläge ist nach den zuletzt verfügbaren Angaben nicht in Kraft; die Bundesregierung hat keinen verbindlichen Zeitplan genannt. Flexible Modelle, bei denen Beschäftigte aus mehreren Leistungen wählen, berücksichtigen unterschiedliche Bedürfnisse. Sie müssen aber transparent und diskriminierungsfrei gestaltet sein. Mehr dazu: Mit Motivation zu Spitzenleistungen.
Praxistipp: Fragen Sie Ihr Team, welche Leistungen ihm wirklich wichtig sind, bevor Sie ein Benefit-Paket einführen, und stimmen Sie die Umsetzung mit Lohnbuchhaltung und Steuerberatung ab. Bei Freigrenzen wird der gesamte Betrag steuerpflichtig, wenn die Grenze auch nur leicht überschritten ist.
Das Ziel guter Führung ist nicht, extrinsische Motivation abzuschaffen, sondern sie in identifizierte Motivation zu verwandeln: Beschäftigte tun etwas, weil sie den Sinn erkennen, und der Anreiz bestätigt das. Drei Hebel helfen dabei:
Fehlt dieser Rahmen, kippen Anreize leicht in Druck. Die Metaanalyse von Van den Broeck und Kollegen zeigt, dass rein äußerer Druck mit höherem Stress und Burnout-Risiko einhergeht. Wie Eigenverantwortung Engagement fördert, beschreibt der Beitrag zum Accountability-Prinzip.
Praxistipp: Ergänzen Sie jede Zielvereinbarung um einen Satz „Warum dieses Ziel wichtig ist“, formuliert gemeinsam mit der betroffenen Person.
Die folgende Übersicht trennt, was heute gilt, was sich im Übergang befindet und was offen ist. Bei laufenden Verfahren sind die Angaben monatsgenau; maßgeblich ist der Stand zum Zeitpunkt Ihrer Entscheidung.
| Stand | Regelung | Bedeutung für Anreize |
|---|---|---|
| Geltend | § 87 Abs. 1 Nr. 6, 10, 11 BetrVG; § 75 Abs. 1 BetrVG | Mitbestimmung bei Entlohnungsgrundsätzen, leistungsbezogenen Entgelten und technischen Einrichtungen; Gleichbehandlung |
| Geltend | § 315 BGB; BAG 10 AZR 57/24 und 10 AZR 28/25 | Ziele rechtzeitig vorgeben, sonst Schadensersatz |
| Geltend | Mindestlohn 13,90 Euro (MiLoV5) | Seit 01.01.2026; verschiebt Abstände in der Entgeltstruktur |
| Geltend | § 8 Abs. 2 Satz 11, § 3 Nr. 21, 34, 39 EStG; R 19.6 LStR | Steuerfreie Extras und Aktivrente |
| Geltend | § 63 Abs. 3 WpHG; § 5 InstitutsVergV | Keine Vergütungsanreize gegen Kundeninteressen oder zu unverhältnismäßigen Risiken |
| Geltend | Art. 5 Abs. 1 Buchst. f KI-VO; Art. 4 KI-VO | Verbot der Emotionserkennung am Arbeitsplatz; Maßnahmen zur KI-Kompetenz (Art. 4 seit Juli 2026 neu gefasst) |
| Übergang | Richtlinie (EU) 2023/970 (Entgelttransparenz) | Umsetzungsfrist am 07.06.2026 abgelaufen; deutsches Gesetz offen |
| Übergang | Richtlinie (EU) 2024/2831 (Plattformarbeit) | Umsetzung bis 02.12.2026; regelt algorithmisches Management, gilt nur für digitale Arbeitsplattformen; BMAS erarbeitet Referentenentwurf |
| Übergang | Verordnung (EU) 2026/1744 (Änderung der KI-VO) | Seit Juli 2026 in Kraft; verschiebt die Hochrisiko-Termine |
| Künftig | Neues Entgelttransparenzgesetz | Inhalt und Zeitpunkt offen |
| Künftig | Mindestlohn 14,60 Euro | Ab 01.01.2027 (bereits verordnet) |
| Künftig | § 100 EStG (BRSG II) | Ab 01.01.2027 bAV-Förderbetrag bis 360 Euro, Einkommensgrenze 3 % der Beitragsbemessungsgrenze |
| Künftig | Anhang III Nr. 4 Buchst. b KI-VO | KI zur Bewertung von Leistung und Verhalten: Hochrisiko-Pflichten ab 02.12.2027 |
| Künftig | Steuerfreie Überstundenzuschläge | Angekündigt, nach den zuletzt verfügbaren Angaben nicht in Kraft |
| Funktion | Aufgabe | Normbezug |
|---|---|---|
| Geschäftsleitung | Vergütungsgrundsätze festlegen, Gleichbehandlung sichern, bei Instituten Risikobezug beachten | § 75 Abs. 1 BetrVG; § 5 InstitutsVergV |
| Personal und Vergütung | Kriterien dokumentieren, Mindestlohn und Lohnsteuer prüfen | Art. 6 Richtlinie (EU) 2023/970; EStG |
| Führungskräfte | Ziele rechtzeitig vorgeben, Anerkennung konkret und fair vergeben | § 315 BGB |
| Betriebsrat | Mitbestimmung bei Entlohnung, Prämien und Tools | § 87 Abs. 1 Nr. 6, 10, 11 BetrVG |
| Datenschutz und Compliance | Digitale Tools, KI-Einsatz und automatisierte Entscheidungen prüfen | Art. 22 DSGVO; KI-VO |
Anreizsysteme werden zunehmend digital: Dashboards zeigen Zielerreichung in Echtzeit, Plattformen verteilen Punkte für Anerkennung, und KI schlägt Prämien oder Bewertungen vor. Daraus ergeben sich Chancen und Risiken:
Rechtlich gilt:
Praxistipp: Lassen Sie KI Vorschläge für Prämien oder Bewertungen höchstens vorbereiten; die Entscheidung trifft eine Führungskraft, die sie begründen kann. Verzichten Sie auf öffentliche Ranglisten einzelner Beschäftigter.
Das Prüfschema hilft, Ihr Anreizsystem in zwölf Punkten einzuordnen. Die Spalte „Möglicher Befund“ nennt, was bei einer Lücke typischerweise auffällt.
| Nr. | Prüffeld | Prüffrage | Normbezug | Möglicher Befund bei „Nein“ |
|---|---|---|---|---|
| 1 | Grundvergütung | Sind Grundvergütung und Gehaltsentwicklung nach objektiven Kriterien festgelegt und erklärt? | Art. 6 Abs. 1 Richtlinie (EU) 2023/970; EntgTranspG | Kriterien nur mündlich oder gar nicht dokumentiert |
| 2 | Mindestlohn | Hält die Entgeltstruktur den Mindestlohn 2026 und 2027 ein, auch bei Zuschlägen und Teilzeit? | MiLoG; MiLoV5 | Abstand zu unteren Entgeltgruppen schrumpft unbemerkt |
| 3 | Zielvorgabe | Sind variable Ziele beeinflussbar, ausgewogen und rechtzeitig vorgegeben? | § 315 BGB; BAG 10 AZR 57/24, 10 AZR 28/25 | Ziele spät, unrealistisch oder ohne Zugangsnachweis |
| 4 | Teamanteil | Gibt es einen fair verteilten Teamanteil? | Garbers/Konradt 2014 | Gleichverteilung ohne Beitragsbezug |
| 5 | Fehlanreize | Wurden Fehlanreize gezielt geprüft und geschlossen? | Cerasoli/Nicklin/Ford 2014 | Bonusmodell nie auf Umgehung getestet |
| 6 | Kundeninteresse | Kollidiert die Vergütung nicht mit dem Kundeninteresse oder der Risikostrategie? | § 63 Abs. 3 WpHG; § 5 InstitutsVergV | Vertriebsziele ohne Qualitäts- oder Beschwerdekennzahl |
| 7 | Betriebsrat | Ist der Betriebsrat bei Entlohnungsgrundsätzen und Prämien beteiligt? | § 87 Abs. 1 Nr. 10, 11 BetrVG | Modell ohne Beteiligung eingeführt |
| 8 | Anerkennung | Erhalten alle Beschäftigten regelmäßig konkrete Anerkennung? | Gallup/Workhuman 2024 | Lob unregelmäßig und nur für Einzelne |
| 9 | Steuerfreie Extras | Werden steuerfreie Extras zusätzlich zum Lohn und innerhalb der Grenzen gewährt? | § 8 Abs. 2 Satz 11, § 3 Nr. 34, 39 EStG; R 19.6 LStR | Grenze überschritten oder anstelle von Lohn gewährt |
| 10 | bAV-Förderung | Ist die bAV-Förderung ab 2027 eingeplant? | § 100 EStG (BRSG II) | Neuer Förderbetrag nicht berücksichtigt |
| 11 | Digitale Tools | Sind digitale Bonus- und Anerkennungstools mitbestimmt und ohne Emotionserkennung? | § 87 Abs. 1 Nr. 6 BetrVG; Art. 5 Abs. 1 Buchst. f KI-VO | Dashboards oder Ranglisten ohne Mitbestimmung |
| 12 | KI-Bewertung | Entscheidet bei KI-gestützter Bewertung ein Mensch, und ist die Hochrisiko-Einstufung ab 2027 vorbereitet? | Art. 22 DSGVO; Anhang III Nr. 4 Buchst. b KI-VO | KI-Vorschlag wird ungeprüft übernommen |
Diese Schritte lohnen sich unabhängig davon, wann und wie der Gesetzgeber die offenen Punkte regelt:
Extrinsische Motivation in der Arbeitswelt ist weder gut noch schlecht. Entscheidend ist ihre Bauart. Ein faires, nachvollziehbares Gehalt bildet das Fundament. Variable Vergütung wirkt vor allem bei klar messbaren Aufgaben, mit Teamanteil und ohne Fehlanreize. Anerkennung und Feedback sind wirksame äußere Anreize, weil sie Kompetenz bestätigen. Wer Anreize begründet und mit Entwicklung verbindet, verwandelt äußeren Druck in Motivation, die trägt. Entgelttransparenz, Mindestlohn, steuerliche Spielräume und die KI-Verordnung setzen dafür 2026/2027 neue Rahmenbedingungen.
Extrinsisch motiviert ist, wer eine Tätigkeit um eines äußeren Ergebnisses willen ausübt, etwa für Gehalt, Bonus, Beförderung oder Lob. Die Forschung unterscheidet mehrere Formen – von reinem äußeren Druck bis zu Gründen, die eine Person als eigene übernommen hat.
Nein. Ein faires Gehalt und gezielte Anerkennung sind wichtig. Problematisch wird es, wenn Anreize nur Druck erzeugen, Fehlverhalten belohnen oder erwartete, eng an Leistung gekoppelte Belohnungen die Freude an interessanten Aufgaben verdrängen. Positives Feedback stärkt diese Freude dagegen.
Im Durchschnitt moderat, vor allem bei der Menge. Für die Qualität der Arbeit ist die intrinsische Motivation in Studien der stärkere Faktor. Teamprämien wirken in Metaanalysen stärker als reine Einzelprämien, wenn sie nach Beitrag verteilt werden.
Entgelt und Entgeltentwicklung müssen auf objektiven, geschlechtsneutralen Kriterien beruhen. Die Umsetzungsfrist ist am 07.06.2026 abgelaufen. Ein deutsches Umsetzungsgesetz lag nach den zuletzt verfügbaren Angaben nicht vor; das geltende Entgelttransparenzgesetz ist im Licht des Unionsrechts auszulegen.
In der Regel ja: bei Entlohnungsgrundsätzen und leistungsbezogenen Entgelten nach § 87 Abs. 1 Nr. 10 und 11 BetrVG, bei technischen Einrichtungen zur Überwachung von Verhalten oder Leistung zusätzlich nach § 87 Abs. 1 Nr. 6 BetrVG. Ob im Einzelfall ein Betriebsrat besteht, ist zu prüfen.
KI darf Entscheidungen vorbereiten. Ausschließlich automatisierte Entscheidungen mit erheblicher Wirkung sind nach Art. 22 DSGVO nur eingeschränkt zulässig. Ab 02.12.2027 gelten für KI zur Bewertung von Leistung und Verhalten zudem die Hochrisiko-Pflichten der KI-Verordnung (Anhang III Nr. 4 Buchst. b).
Nicht verlinkt, da keine amtlichen Quellen: Ryan/Deci (2000), Deci/Koestner/Ryan (1999), Cerasoli/Nicklin/Ford (2014), Garbers/Konradt (2014), Van den Broeck u. a. (2021), Liu u. a. (2025), Randstad Employer Brand Research 2026, Gallup State of the Global Workplace 2026, Gallup/Workhuman (2024). Die Forschungsdaten stammen aus internationalen bzw. US-Stichproben.
Dieser Beitrag ersetzt keine Rechts- oder Steuerberatung im Einzelfall. Steuerliche Grenzen sollten Sie mit Lohnbuchhaltung und Steuerberatung abstimmen.
Im S+P Seminar Personalführung – Was Mitarbeiter wirklich motiviert lernen Sie, äußere Anreize und Eigenmotivation sinnvoll zu verbinden, Ziele und Prämien fair zu gestalten und Anerkennung wirksam einzusetzen. Wer seine Führungskompetenz umfassend ausbauen möchte, findet im Lehrgang Leadership im digitalen Wandel den passenden Rahmen.
Äußere Anreize und Eigenmotivation verbinden, Ziele und Prämien fair gestalten, Anerkennung wirksam einsetzen.
Zum AngebotRahmen für alle, die ihre Führungskompetenz umfassend ausbauen möchten.
Zum AngebotÜbersicht der Seminare zu Führungstechniken.
Zum AngebotSeminare für Personal- und Vergütungsverantwortliche.
Zum AngebotVertiefung zu Vergütungsfragen im Personalbereich.
Zum AngebotFeedback und Anerkennung als Führungsinstrument.
Zum AngebotDas Gegenstück zu den äußeren Anreizen.
Zum BeitragZiele formulieren und mit Führung verbinden.
Zum BeitragZiele und Ergebnisse im Team steuern.
Zum BeitragVergütungsregeln der MaComp für Wertpapierdienstleister.
Zum BeitragWie Eigenverantwortung Engagement fördert.
Zum BeitragFührung unter Druck und Veränderung.
Zum Beitrag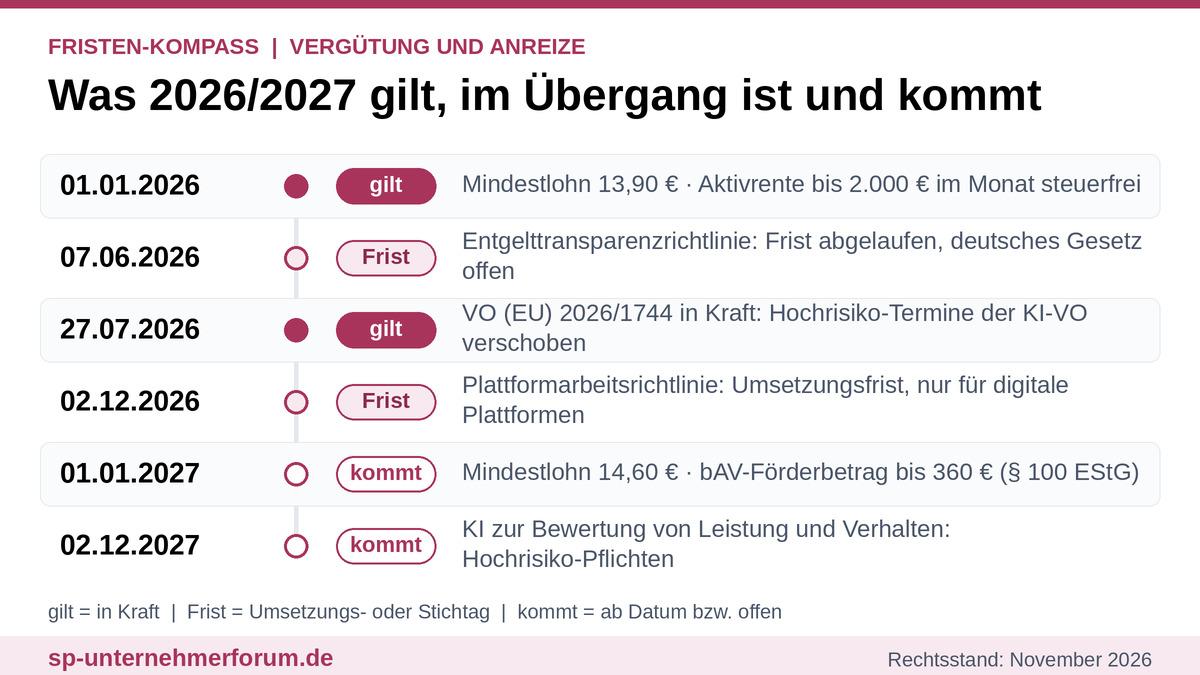
Achim Schulz kennt die Führungsebene aus eigener Verantwortung – langjährig als Vorstand bei Banken und Geschäftsführer sowie als Interim-Manager in Industrieunternehmen. Diese Doppelperspektive aus Finanzsektor und Realwirtschaft prägt seine Beiträge für CEO, COO und CFO. Er kennt das Zusammenspiel von Geschäftsleitung, Aufsichtsrat und Gesellschaftern aus der Praxis und übersetzt strategische wie aufsichtsrechtliche Anforderungen in umsetzbare, haftungssichere Führungsentscheidungen – praxisnah und auf Augenhöhe mit dem Management.
LinkedIn-Profil → · Redaktion & Experten →