1
Leistung beschreiben
Was erhält das Institut fachlich: eine Tätigkeit (etwa Kreditbearbeitung, Revision) oder einen digitalen Dienst (etwa Plattform, Hosting, Software as a Service)?
Fachbeitrag · Third-Party Risk Management
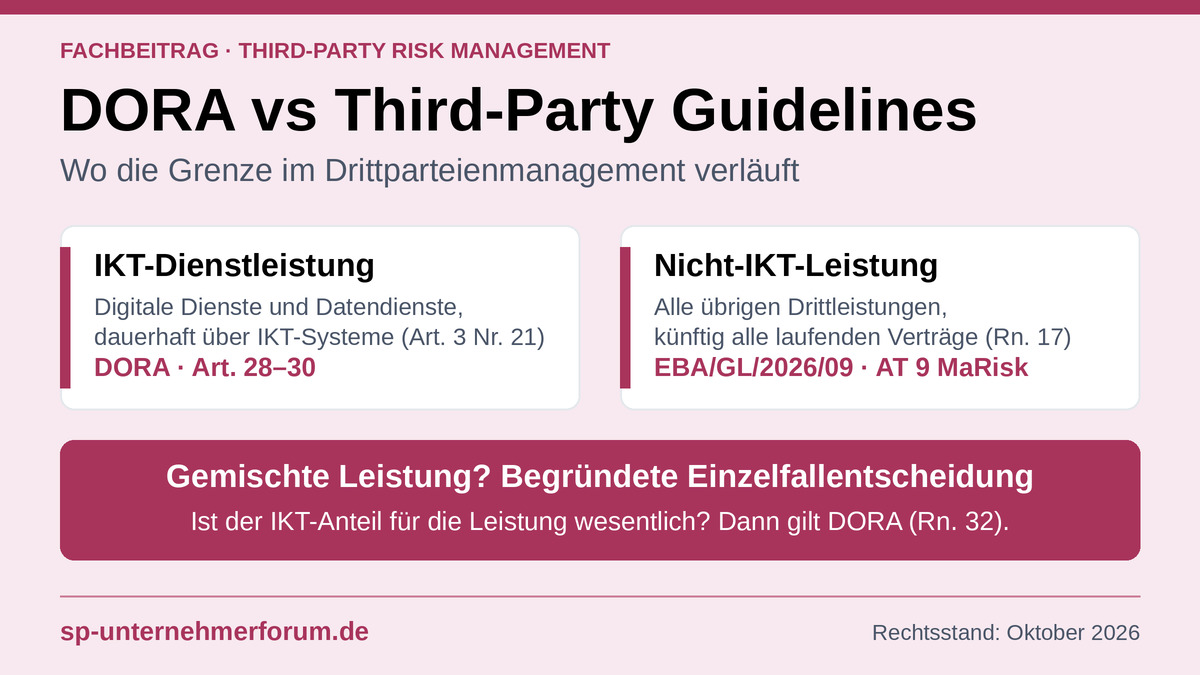
Bei „DORA vs Third-Party Guidelines“ geht es um die Vorfrage jeder Dienstleistersteuerung: Welches Regelwerk gilt für welche Drittleistung? Für IKT-Dienstleistungen sind seit Januar 2025 die Art. 28–30 der Verordnung (EU) 2022/2554 (DORA) maßgeblich. Für alle übrigen Leistungen gelten heute § 25b KWG, AT 9 MaRisk 10.0 und die EBA-Leitlinien zu Auslagerungen (EBA/GL/2019/02). Im September 2026 hat die EBA zusätzlich ihre neuen Leitlinien zum Drittparteirisiko bei Nicht-IKT-Dienstleistungen veröffentlicht (EBA/GL/2026/09, im Englischen „Third-Party Guidelines“). Sie lösen künftig die Auslagerungsleitlinien von 2019 ab.
Die Grenze klingt einfach, wird im Alltag aber unscharf: Ein Callcenter nutzt Software, ein Dienstleister für Kreditbearbeitung betreibt eine Plattform, ein Revisionsdienstleister arbeitet in der Cloud. Der Beitrag zeigt, wo die Grenze rechtlich verläuft, wie Sie gemischte Leistungen einordnen und warum ein gemeinsames Register zulässig ist.
Die Grenze folgt dem Begriff der IKT-Dienstleistung. Art. 3 Nr. 21 DORA erfasst digitale Dienste und Datendienste, die dauerhaft über IKT-Systeme bereitgestellt werden. Für sie gelten Art. 28–30 DORA, unabhängig davon, ob sie aufsichtsrechtlich eine Auslagerung wären. AT 9 MaRisk 10.0 nimmt diese Leistungen ausdrücklich aus; die EBA/GL/2026/09 schließen sie in Rn. 5 und 7 aus.
Alles Übrige ist Nicht-IKT. Die neuen EBA-Leitlinien erfassen nicht nur Auslagerungen, sondern alle wiederkehrenden oder laufenden Drittparteivereinbarungen zur Unterstützung von Funktionen (Rn. 17). Sie sind final, aber noch nicht anwendbar. Bis zum Anwendungsbeginn bleibt es bei § 25b KWG, AT 9 MaRisk 10.0 und EBA/GL/2019/02.
Gemischte Leistungen verlangen eine begründete Entscheidung. Setzt eine Nicht-IKT-Leistung IKT-Dienstleistungen voraus, entscheidet das Institut, ob der IKT-Anteil für die Leistung wesentlich ist (Rn. 32). Eine pauschale Regel „im Zweifel DORA“ gibt es nicht. Ein gemeinsames Register für beide Bereiche ist ausdrücklich zulässig (Rn. 61).
Was jetzt zu tun ist. Verankern Sie ein einheitliches Abgrenzungskriterium, dokumentieren Sie die Einordnung je Vertrag, erfassen Sie Nicht-IKT-Verträge außerhalb Ihres heutigen Auslagerungsregisters und beobachten Sie Anwendungsdatum und BaFin-Erklärung. Der Beitrag ersetzt keine Rechtsberatung.
Geltendes Recht
Art. 3 Nr. 21 DORA definiert IKT-Dienstleistungen als digitale Dienste und Datendienste, die über IKT-Systeme einem oder mehreren internen oder externen Nutzern dauerhaft bereitgestellt werden. Eingeschlossen sind Hardware als Dienstleistung und technische Unterstützung über Software- oder Firmware-Updates; herkömmliche analoge Telefondienste sind ausgenommen. Für diese Leistungen gelten Art. 28–30 DORA, unabhängig davon, ob sie aufsichtsrechtlich eine Auslagerung wären.
AT 9 MaRisk 10.0 zieht die Gegenlinie: „Ausgelagerte oder fremdbezogene IKT-Dienstleistungen gemäß Art. 3 Nr. 21 DORA, die dem IKT-Drittparteienrisikomanagement gemäß Art. 28-30 DORA unterliegen, fallen nicht in den Anwendungsbereich des AT 9.“
Künftiges Recht (EBA/GL/2026/09)
Nach Rn. 5 gelten die Leitlinien für Nicht-IKT-Dienstleistungen von Drittdienstleistern, „other than those within the scope of Chapter V of Regulation (EU) 2022/2554 (DORA)“. Rn. 7 schließt IKT-Risiken und IKT-Dienstleistungen nach Art. 3 Nr. 21 DORA aus. Zugleich verlangt die EBA einen ganzheitlichen Ansatz für IKT- und Nicht-IKT-Drittparteirisiken. Die Grenze trennt also die Rechtsgrundlagen, nicht die Steuerung.
DORA verpflichtet Finanzunternehmen; IKT-Dienstleister werden über die Verträge eingebunden. Direkt beaufsichtigt werden nur die als kritisch benannten IKT-Drittdienstleister. Die folgende Übersicht stellt beide Regelwerke gegenüber.
| Merkmal | DORA (Art. 28–30) | EBA/GL/2026/09 |
|---|---|---|
| Rechtsnatur | EU-Verordnung, unmittelbar geltend | Leitlinien nach Art. 16 EBA-Verordnung; die Aufsichten erklären Comply or explain; in Deutschland ist eine Umsetzung über die MaRisk zu erwarten |
| Adressaten | Finanzunternehmen nach Art. 2 DORA; ab Januar 2027 auch KWG-Institute nach § 1a Abs. 2a KWG | CRR-Institute, Drittstaatszweigstellen, Wertpapierfirmen (außer kleinen und nicht verflochtenen), Zahlungs- und E-Geld-Institute, Emittenten vermögenswertereferenzierter Token, Kreditgeber nach der Wohnimmobilienkredit-Richtlinie (Rn. 5, 9) |
| Nicht erfasst | IKT-Drittdienstleister selbst, außer den als kritisch benannten (CTPP) | Kryptowerte-Dienstleister (für sie gilt Art. 73 MiCAR); reine Kontoinformationsdienste (Rn. 11) |
| Gegenstand | Alle IKT-Dienstleistungen, mit Zusatzpflichten bei kritischen oder wichtigen Funktionen | Alle Drittparteivereinbarungen über Nicht-IKT-Leistungen, mit Schwerpunkt auf kritischen oder wichtigen Funktionen; Auslagerungen sind eine Teilmenge (Rn. 17) |
| Register | Informationsregister, jährliche Einreichung bei der BaFin (Art. 28 Abs. 3 DORA; DVO (EU) 2024/2956) | Register aller Nicht-IKT-Drittparteivereinbarungen; Vorlage auf Anforderung (Rn. 58–63) |
| Direkte EU-Aufsicht über Dienstleister | Ja, für benannte kritische IKT-Drittdienstleister (Art. 31 ff. DORA; 19 Anbieter benannt im November 2025) | Nein |
Praxis-Hinweis
Die EBA-Leitlinien erfassen nicht mehr nur Auslagerungen, sondern alle wiederkehrenden oder laufenden Drittparteivereinbarungen zur Unterstützung von Funktionen (Rn. 17). Der deutsche „sonstige Fremdbezug“ nach AT 9 MaRisk wird damit nicht automatisch regelfrei. Prüfen Sie bei der Bestandsaufnahme, welche Nicht-IKT-Verträge heute außerhalb Ihres Auslagerungsregisters liegen. Zum Fremdbezug nach MaRisk: Auslagerungen und Fremdbezug nach MaRisk.
Künftiges Recht (EBA/GL/2026/09 Rn. 33)
Grundsätzlich nicht erfasst sind unter anderem:
Die EBA betont: Auch für diese Leistungen sind angemessene Maßnahmen zum Risikomanagement zu treffen. Ausgenommen vom Anwendungsbereich heißt nicht ausgenommen von der Sorgfalt.
Künftiges Recht (EBA/GL/2026/09 Rn. 32)
Umfasst eine Vereinbarung mehrere Funktionen, sind alle Aspekte gemeinsam zu bewerten. Setzt eine Nicht-IKT-Leistung auch IKT-Dienstleistungen nach Art. 3 Nr. 21 DORA voraus, entscheidet das Finanzunternehmen, „whether the use of an ICT service is material for the provision of the services under the third-party arrangement and thus triggers the application of DORA framework“. Die EBA verweist dazu auf die Q&A Nr. 30 der ESAs.
Nutzt ein Nicht-IKT-Dienstleister IKT-Subunternehmer, die eine kritische oder wichtige Funktion tatsächlich tragen, sind diese im Register nach den EBA-Leitlinien zu erfassen (Rn. 58).
1
Was erhält das Institut fachlich: eine Tätigkeit (etwa Kreditbearbeitung, Revision) oder einen digitalen Dienst (etwa Plattform, Hosting, Software as a Service)?
2
Wird ein digitaler oder Datendienst dauerhaft über IKT-Systeme bereitgestellt (Art. 3 Nr. 21 DORA)?
3
Ist der IKT-Anteil für die Leistung prägend oder nur Hilfsmittel des Dienstleisters? Ist er prägend, gilt DORA (EBA/GL/2026/09 Rn. 32).
4
Halten Sie die Entscheidung mit Begründung im Register fest. Bei Aufteilung des Vertrags erfassen Sie beide Teile mit gemeinsamer Referenz.
| Beispiel | Einordnung (Orientierung) |
|---|---|
| Cloud-Hosting, Rechenzentrum, Software as a Service für das Kernbanksystem | DORA |
| Ausgelagerte Interne Revision, Compliance- oder Geldwäschebeauftragter, der mit eigenen Office-Tools arbeitet | EBA-Leitlinien und AT 9 MaRisk |
| Kreditbearbeitung durch einen Dienstleister auf dessen eigener Plattform, auf die das Institut zugreift | Einzelfall: Ist die Plattformnutzung durch das Institut prägend, gilt DORA für diesen Teil; die Bearbeitungstätigkeit richtet sich nach EBA und AT 9 |
| Callcenter mit eigenem Ticketsystem des Dienstleisters | In der Regel EBA und AT 9; das Ticketsystem als IKT-Subunternehmerleistung erfassen, wenn es die kritische Funktion trägt |
| Druck- und Versanddienst für Kontoauszüge mit Datenübertragung | Einzelfall; die Datenübermittlung nach Datenschutz- und Vertragsrecht absichern |
Die Beispiele sind eine fachliche Orientierung und keine Auslegung der Aufsicht. Maßgeblich ist die begründete Entscheidung im Einzelfall.
Praxis-Hinweis
Eine pauschale Regel „im Zweifel DORA“ gibt es nicht. Die EBA verlangt eine begründete Entscheidung des Instituts. Halten Sie Ihre Abgrenzungskriterien in der Drittparteien-Leitlinie fest und wenden Sie sie einheitlich an.
Geltendes Recht
DORA verlangt ein Informationsregister über alle vertraglichen Vereinbarungen zu IKT-Dienstleistungen auf Einzel-, teilkonsolidierter und konsolidierter Ebene (Art. 28 Abs. 3 DORA; Vorlagen nach DVO (EU) 2024/2956).
Künftiges Recht (EBA/GL/2026/09)
Das Register für Nicht-IKT-Leistungen soll „soweit möglich“ mit dem DORA-Informationsregister konsistent sein. Finanzunternehmen „also have the possibility to combine both in one single register“ (Rn. 61). Die Rn. 61 und 62 legen die Mindestangaben fest, mit Zusatzangaben für kritische oder wichtige Funktionen, darunter Substituierbarkeit, RTO/RPO, Bestehen eines Ausstiegsplans und Jahresbudget. Nach Rn. 63 ist das Register auf Anforderung in elektronisch verarbeitbarer Form vorzulegen; das Format der DORA-Vorlagen darf verwendet werden.
Praxis-Hinweis
Führen Sie ein Register mit einem Pflichtfeld „Regelwerk (DORA / EBA)“ und der Begründung nach Ihrem Prüfschema. So vermeiden Sie Lücken und widersprüchliche Angaben zwischen zwei Systemen. Die jährliche Einreichung an die BaFin betrifft nur den DORA-Teil.
Die Regelwerke folgen im Kern derselben Logik: Verantwortung, Strategie, Kritikalität, Risikoanalyse, Vertrag, Untervergabe, Exit. Die Übersicht zeigt die jeweiligen Fundstellen. Die Randnummern der EBA/GL/2026/09 beziehen sich auf die englische Endfassung; eine deutsche Fassung lag im Oktober 2026 noch nicht vor.
| Thema | DORA (IKT) | EBA/GL/2026/09 (Nicht-IKT) | Heute in Deutschland (Nicht-IKT) |
|---|---|---|---|
| Verantwortung | Art. 28 Abs. 1 a) DORA | Rn. 42–46 (keine „Empty Shells“, Rn. 45) | § 25b KWG; AT 9 Tz. 4 MaRisk |
| Strategie und Leitlinie | Art. 28 Abs. 2 DORA; Del. VO (EU) 2024/1773 | Abschnitt 6 (Leitlinie zum Drittparteirisiko) | AT 9 MaRisk |
| Kritikalität | Art. 3 Nr. 22 DORA | Rn. 17, 34–37 | AT 9 Tz. 2 MaRisk |
| Risikoanalyse, Due Diligence | Art. 28 Abs. 4 DORA | Abschnitte 11.2 und 11.3 | AT 9 Tz. 2 MaRisk |
| Vertrag | Art. 30 DORA | Rn. 83–85 | § 25b Abs. 3 KWG; AT 9 Tz. 7 MaRisk |
| Untervergabe | Del. VO (EU) 2025/532 | Abschnitt 12.1 | AT 9 Tz. 8 und 11 MaRisk |
| Exit | Art. 28 Abs. 8 DORA; Art. 10 Del. VO (EU) 2024/1773 | Abschnitt 14 | AT 9 Tz. 6 MaRisk |
| ESG | Kein ausdrücklicher Bezug | Rn. 82 (insbesondere bei Dienstleistern in Drittstaaten) | EBA/GL/2025/01 über die MaRisk |
| Information der Aufsicht | Rechtzeitige Information über geplante Verträge zu kritischen oder wichtigen Funktionen (Art. 28 Abs. 3 UAbs. 4 DORA); jährliches Informationsregister | Rn. 65–66 | Anzeige nach § 24 Abs. 1 Nr. 19 KWG |
Vertiefung zu Einstufung und Vertragsklauseln: Kritische oder wesentliche Funktionen.
Die Zeitachse trennt, was heute gilt, was bereits beschlossen ist und was noch offen bleibt.
| Zeitpunkt | Ereignis | Quelle |
|---|---|---|
| Januar 2025 | DORA gilt; Art. 28–30 DORA für IKT-Dienstleistungen | DORA |
| November 2025 | ESAs benennen 19 kritische IKT-Drittdienstleister (CTPP) | ESAs |
| Juni 2026 | AT 9 MaRisk 10.0 (RS 06/2026 (BA)); AT 9 gilt nicht für IKT-Dienstleistungen nach Art. 3 Nr. 21 DORA | BaFin |
| September 2026 | EBA/GL/2026/09 final veröffentlicht; noch nicht anwendbar | EBA |
| Ende 2026 | Die BAIT entfallen mit Ablauf des Jahres 2026 | BaFin |
| Januar 2027 | DORA gilt auch für KWG-Institute nach § 1a Abs. 2a KWG; Kleinstunternehmen sind von Art. 28–30 DORA ausgenommen | § 1a KWG |
| Offen | Anwendungsdatum und Frist für die Comply-or-explain-Meldung der EBA/GL/2026/09; Anpassung der MaRisk an die Leitlinien (noch nicht konsultiert) | EBA; BaFin |
Die Abgrenzung betrifft mehrere Funktionen im Haus. Die folgenden Aufgaben ergeben sich aus den zitierten Normen oder sind als Praxis-Hinweis gekennzeichnet.
Die Verantwortung für Drittparteivereinbarungen bleibt beim Institut. Die EBA schließt „Empty Shells“ aus, also Institute ohne eigene Steuerungskompetenz. Praxis-Hinweis: Die Geschäftsleitung sollte das Abgrenzungskriterium kennen, das im Haus angewendet wird.
Art. 28 Abs. 1 a) DORA; Rn. 42–46, 45; § 25b KWG
Sie halten das Abgrenzungskriterium in der Leitlinie fest, stufen die Kritikalität ein und führen das gemeinsame Register. Die Bestandsaufnahme der Nicht-IKT-Verträge außerhalb des Auslagerungsregisters liegt typischerweise hier.
Rn. 17, 34–37, 58–63; AT 9 Tz. 2 MaRisk
Sie verantworten den DORA-Teil: Informationsregister, Untervergabe bei IKT-Dienstleistungen und die Erfassung von IKT-Subunternehmern, die eine kritische oder wichtige Funktion von Nicht-IKT-Dienstleistern tragen.
Art. 28 Abs. 3 DORA; Del. VO (EU) 2025/532; Rn. 58
Auch für ausgenommene Leistungen sind angemessene Risikomanagementmaßnahmen zu treffen. Compliance begleitet die Dokumentation der Einordnungen und die Information der Aufsicht über geplante Verträge zu kritischen oder wichtigen Funktionen.
Rn. 33, 65–66; Art. 28 Abs. 3 UAbs. 4 DORA; § 24 Abs. 1 Nr. 19 KWG
Praxis-Hinweis: Die Revision kann prüfen, ob das Abgrenzungskriterium einheitlich angewendet wird, die Begründungen nachvollziehbar sind und beide Register-Teile zueinander konsistent bleiben.
Praxis-Hinweis; Rn. 61
Der Dienstleister erbringt eine fachliche Leistung über eine eigene Plattform, auf die das Institut zugreift. Ob der IKT-Anteil prägend ist, entscheidet das Institut und muss es begründen. Ohne Kriterium entstehen je Fachbereich unterschiedliche Antworten.
Art. 3 Nr. 21 DORA; Rn. 32
Bisher fiel der sonstige Fremdbezug nach AT 9 MaRisk nicht in das Auslagerungsregister. Die EBA-Leitlinien erfassen künftig alle laufenden Drittparteivereinbarungen. Verträge außerhalb des Registers werden zur Lücke.
Rn. 17; AT 9 Tz. 1 MaRisk
Werden DORA- und Nicht-IKT-Register getrennt gepflegt, drohen widersprüchliche Angaben zum selben Dienstleister. Ein gemeinsames Register mit Pflichtfeld „Regelwerk“ beugt vor.
Rn. 61; Art. 28 Abs. 3 DORA
Setzt ein Callcenter oder Verarbeiter ein eigenes Ticket- oder Bearbeitungssystem ein, kann dieses eine kritische Funktion tragen. Dann ist es im Register zu erfassen.
Rn. 58
Sie vermeidet Entscheidungen, entspricht aber nicht Rn. 32. Die EBA verlangt eine begründete Entscheidung des Instituts, keine Vorabzuordnung.
Rn. 32
Interne Leitlinien verweisen noch auf EBA/GL/2019/02 und die BAIT. Die Leitlinien von 2019 werden mit Anwendungsbeginn aufgehoben, die BAIT entfallen mit Ablauf des Jahres 2026.
Rn. 22
Die Tabelle fasst die Prüffelder zusammen. Die Spalte „Mögliche Lücke“ beschreibt, woran die Abgrenzung in der Praxis scheitern kann; sie ist keine Statistik.
| Prüffeld | Prüffrage | Normbezug | Mögliche Lücke |
|---|---|---|---|
| Abgrenzung | Ist das Kriterium IKT / Nicht-IKT in der Leitlinie verankert? | Art. 3 Nr. 21 DORA; Rn. 32 | Kriterium nur mündlich oder je Fachbereich unterschiedlich |
| Gemischte Verträge | Sind gemischte Verträge identifiziert und die Einordnung begründet? | Rn. 32 | Einordnung ohne Begründung oder nach Pauschalregel |
| IKT-Subunternehmer | Sind IKT-Subunternehmer von Nicht-IKT-Dienstleistern, die kritische oder wichtige Funktionen tragen, erfasst? | Rn. 58 | Subunternehmer nur im Vertrag, nicht im Register |
| Register | Gibt es ein gemeinsames Register mit Feld „Regelwerk“ oder zwei konsistente Register? | Rn. 61; Art. 28 Abs. 3 DORA | Abweichende Angaben zum selben Dienstleister |
| Bestand | Wurden Nicht-IKT-Drittvereinbarungen außerhalb der Auslagerungen erfasst? | Rn. 17 | Sonstiger Fremdbezug ohne Register |
| Neue Verträge | Sind neue Nicht-IKT-Verträge an Rn. 84–85 ausgerichtet? | Rn. 83–85 | Vertragsvorlagen auf Stand 2019 |
| Exit | Gibt es Ausstiegspläne für kritische oder wichtige Funktionen in beiden Bereichen? | Art. 28 Abs. 8 DORA; Abschnitt 14 | Ausstiegsplan nur für den IKT-Teil |
| Verweise und Beobachtung | Sind interne Verweise auf EBA/GL/2019/02 und BAIT markiert, Anwendungsdatum und BaFin-Erklärung beobachtet? | Rn. 22 | Verweise unmarkiert, kein Verantwortlicher für die Beobachtung |
Diese Schritte lohnen sich unabhängig davon, wann die EBA/GL/2026/09 anwendbar werden.
1
Verankern Sie das Kriterium nach Art. 3 Nr. 21 DORA und Rn. 32 in der Drittparteien-Leitlinie und wenden Sie es einheitlich an.
2
Erfassen Sie Nicht-IKT-Drittverträge, die heute außerhalb Ihres Auslagerungsregisters liegen, und identifizieren Sie gemischte Verträge.
3
Ergänzen Sie ein Pflichtfeld mit Begründung, damit der DORA-Teil filterbar bleibt.
4
Gestalten Sie neue Nicht-IKT-Verträge schon jetzt so, dass sie Rn. 84 und 85 entsprechen.
5
Kennzeichnen Sie interne Verweise auf EBA/GL/2019/02 und die BAIT zur späteren Ablösung.
6
Verfolgen Sie Anwendungsdatum, Erklärung der BaFin und eine mögliche MaRisk-Anpassung, die noch nicht konsultiert ist.
Die Kernbotschaften zu DORA vs Third-Party Guidelines im Überblick:
Wer DORA vs Third-Party Guidelines sauber trennt, gewinnt vor allem eines: ein Kriterium, das im Haus einheitlich angewendet und gegenüber Prüfern begründet werden kann. Das ist der Teil der Arbeit, der sich schon heute erledigen lässt, ohne auf ein Anwendungsdatum zu warten.
Nein. Sie sind seit September 2026 final veröffentlicht, aber noch nicht anwendbar. Übersetzungen, Anwendungsdatum und die Erklärung der BaFin stehen aus. Bis dahin gelten für Nicht-IKT-Auslagerungen § 25b KWG, AT 9 MaRisk 10.0 und EBA/GL/2019/02.
Nein. Die EBA erlaubt ausdrücklich, das DORA-Informationsregister und das Register für Nicht-IKT-Leistungen in einem Register zu kombinieren (Rn. 61). Wichtig ist, dass der DORA-Teil für die jährliche Einreichung bei der BaFin sauber filterbar ist.
Das Institut entscheidet, ob der IKT-Anteil für die Leistung wesentlich ist. Wenn ja, greift DORA (EBA/GL/2026/09 Rn. 32). Diese Entscheidung ist zu begründen und zu dokumentieren.
Nein. Für sie regelt Art. 73 MiCAR die Auslagerung; DORA gilt für sie trotzdem.
Die Leitlinien verlangen, dass Dienstleister in Drittstaaten ethisch und sozial verantwortlich handeln, einschließlich ESG-Risiken, Menschenrechten und Umweltschutz (Rn. 82). Für ESG-Risiken im Risikomanagement gelten zudem die EBA-Leitlinien EBA/GL/2025/01.
Ab Januar 2027 gilt DORA auch für KWG-Institute nach § 1a Abs. 2a KWG, zum Beispiel im Leasing und Factoring. Kleinstunternehmen sind von Art. 28–30 DORA ausgenommen. Ob eine MaRisk-Anpassung an EBA/GL/2026/09 diese Institute mittelbar erfasst, ist offen.
Primärquellen zuerst, dann Aufsichtsbehörden. Alle Quellen wurden im Oktober 2026 abgerufen.
Ohne Link zitiert: § 1a, § 24 und § 25b KWG, Delegierte Verordnung (EU) 2024/1773 sowie EBA/GL/2019/02 und EBA/GL/2025/01. Dieser Beitrag ersetzt keine Rechtsberatung.
Der Gesamtrahmen: Alle Beiträge zur Steuerung von Drittparteirisiken an einem Ort.
Vertiefung zum sonstigen Fremdbezug, der künftig stärker in den Fokus rückt.
Die IKT-Seite der Abgrenzung: Drittanbieter nach DORA.
Die Einstufung entscheidet über die Zusatzpflichten in beiden Regelwerken.
Die Rolle, bei der Abgrenzung und Register zusammenlaufen.
Qualifizierung zu MaRisk 10.0, DORA und den neuen EBA-Leitlinien, damit Ihr Team die Abgrenzung selbst tragen kann.
Der strukturierte Einstieg in die Rolle, wenn die Funktion neu besetzt wird.
Das Seminarangebot zu DORA für IKT-Verantwortliche und Compliance.