Seminar Bilanz-Wissen Kompakt
Das Seminarprogramm zu Bilanz, Kennzahlen und Bankgespräch für Entscheider ohne Finanzausbildung.
Mehr erfahrenFachbeitrag · Rechnungswesen und Steuerung
Was bedeutet Accounting und Controlling? Accounting dokumentiert, was im Unternehmen geschehen ist, und folgt dabei gesetzlichen Regeln. Controlling nutzt diese Zahlen, um das Unternehmen in die Zukunft zu steuern. Dieser Beitrag erklärt Begriffe, Zusammenspiel und Pflichten, von HGB, AO und GoBD bis zu E-Rechnung, CRR III, IFRS 18 und KI.
Er richtet sich an Geschäftsführer, auch neu bestellte und technische, an Prokuristen, an Führungskräfte ohne Finanzausbildung und an Nachwuchskräfte im Finanzbereich.
Begriffe. Accounting ist das Rechnungswesen. Das externe Rechnungswesen umfasst Buchhaltung, Jahresabschluss und Steuern, das interne Kosten- und Leistungsrechnung. Controlling bedeutet Steuerung, nicht Kontrolle: Es umfasst Planung, Budgetierung, Forecast, Berichtswesen, Abweichungsanalysen und die Beratung der Geschäftsleitung.
Pflichten. Die Buchführung ist gesetzlich vorgeschrieben (§ 238 HGB). Für das Controlling gibt es kein eigenes Gesetz. Mehrere Pflichten der Geschäftsleitung lassen sich ohne Planung und Prognose aber kaum erfüllen: die Krisenfrüherkennung nach § 1 StaRUG, die insolvenzrechtlichen Prognosen nach §§ 18 und 19 InsO und der Prognosebericht im Lagebericht nach § 289 HGB. Der Lagebericht ist die Stelle, an der beide Bereiche rechtlich zusammenkommen.
Fristen. Kapitalgesellschaften stellen den Abschluss in der Regel innerhalb von drei Monaten auf, kleine unter Voraussetzungen innerhalb von sechs Monaten. Die Offenlegung folgt spätestens ein Jahr nach dem Abschlussstichtag. Banken verlangen bei größeren Krediten die Vorlage der Jahresabschlüsse (§ 18 KWG).
Neu. Seit 01.01.2025 müssen inländische Unternehmen E-Rechnungen empfangen können. Die Ausstellungspflicht beginnt am 01.01.2027 für Unternehmen mit mehr als 800.000 EUR Vorjahresumsatz und am 01.01.2028 für alle. Hinzu kommen IFRS 18 für IFRS-Anwender, die Neuordnung der Nachhaltigkeitsberichterstattung und der Einsatz von KI. Die Verantwortung bleibt bei der Geschäftsleitung.
Beide Begriffe werden oft in einem Atemzug genannt und manchmal verwechselt. Sie haben unterschiedliche Aufgaben, Adressaten und Regeln.
Es umfasst zwei Bereiche:
Der Begriff kommt vom englischen „to control“ und meint Steuerung, nicht Kontrolle. Controlling umfasst:
| Merkmal | Accounting (externes Rechnungswesen) | Controlling |
|---|---|---|
| Kernfrage | Was ist geschehen? | Wohin steuern wir? |
| Zeitbezug | Vergangenheit | Gegenwart und Zukunft |
| Adressaten | Finanzamt, Banken, Gesellschafter, Öffentlichkeit | Geschäftsleitung, Bereichsleiter |
| Regeln | HGB, IFRS, AO, UStG, GoBD | Interne Vorgaben, frei gestaltbar |
| Pflicht | Gesetzlich vorgeschrieben | Gesetzlich nicht ausdrücklich vorgeschrieben, aber zur Erfüllung von Sorgfalts- und Früherkennungspflichten nötig |
| Rhythmus | Laufend, Jahresabschluss jährlich | Monatlich, wöchentlich, anlassbezogen |
| Genauigkeit | Exakt, belegbasiert | Entscheidungsgerecht, auch Schätzungen und Szenarien |
Praxistipp
Klären Sie in Ihrem Unternehmen, ob mit „Accounting“ nur die Buchhaltung oder auch die Kostenrechnung gemeint ist. Viele Missverständnisse zwischen Finanzbereich und Fachabteilungen beginnen an dieser Stelle.
Vertiefung zum Lesen von Abschlüssen: Accounting: Bilanzen richtig lesen und Bilanzen verstehen.
Controlling braucht die Daten des Rechnungswesens. Umgekehrt profitiert das Rechnungswesen von den Planungen des Controllings, etwa für Rückstellungen, Werthaltigkeitstests oder den Prognosebericht im Lagebericht.
Erfassen. Geschäftsvorfälle werden in der Buchhaltung erfasst.
Abschließen. Das Rechnungswesen erstellt Monats- und Jahresabschlüsse.
Analysieren. Das Controlling ergänzt Kostenstellen, Plan- und Vorjahreswerte, analysiert Abweichungen und schlägt Maßnahmen vor.
Entscheiden. Die Geschäftsleitung entscheidet.
Zurückspielen. Die Ergebnisse fließen in Planung, Lagebericht und Bankgespräch zurück.
| Problem | Folge | Lösung |
|---|---|---|
| Unterschiedliche Zahlen in Buchhaltung und Controlling | Vertrauensverlust bei Geschäftsleitung und Bank | Monatliche Überleitung und Abstimmung |
| Späte Monatsabschlüsse | Steuerung mit veralteten Zahlen | Fast Close: Abschluss innerhalb von fünf bis zehn Arbeitstagen als Zielgröße |
| Doppelte Datenhaltung in Excel | Fehler und Aufwand | Gemeinsame Datenbasis |
| Unklare Zuständigkeiten | Lücken und Doppelarbeit | Klare Aufgabenverteilung, zum Beispiel unter einem CFO |
Praxistipp
Vereinbaren Sie, dass Rechnungswesen und Controlling jeden Monat eine gemeinsame Überleitung erstellen: vom Ergebnis der Buchhaltung zum Steuerungsergebnis des Controllings, mit allen Abgrenzungen und Sondereffekten.
Zur Rolle des Controllings im Unternehmen: Die Aufgaben des Controllers.
Banken müssen sich bei größeren Krediten die wirtschaftlichen Verhältnisse offenlegen lassen. Nach § 18 Abs. 1 Satz 1 KWG darf ein Kreditinstitut einen Kredit oberhalb der dort genannten Schwellen „nur gewähren, wenn es sich von dem Kreditnehmer die wirtschaftlichen Verhältnisse, insbesondere durch Vorlage der Jahresabschlüsse, offenlegen lässt“.
Geltendes Recht Seit dem 01.01.2025 gilt die CRR III. Sie setzt die abschließenden Basel-III-Reformen in der EU um. Für Banken mit internen Ratingmodellen wird ein Output Floor stufenweise eingeführt, beginnend mit 50 % im Jahr 2025 bis zu 72,5 % ab 2030, mit Übergangsregeln. Nach Einschätzung der Bundesbank sind die rund 1.300 deutschen Institute, die vorrangig kleine und mittlere Unternehmen finanzieren und den Standardansatz verwenden, kaum von steigenden Kapitalanforderungen betroffen. Bei bestimmten Krediten können die Zinsen aber steigen.
Das Controlling bereitet das Bankgespräch vor. Es erläutert Abweichungen, legt eine integrierte Planung vor und zeigt, wie sich Maßnahmen auf die Kennzahlen auswirken. Bilanzpolitik ist nur im Rahmen der gesetzlichen Wahlrechte zulässig. Banken erkennen bilanzpolitische Effekte in der Regel.
Praxistipp
Gehen Sie mit einer Kapitalflussrechnung, einer Planung über mindestens 24 Monate und einer Überleitung vom Jahresabschluss zu Ihren Steuerungskennzahlen ins Bankgespräch. Das schafft Vertrauen.
Vertiefung: Bilanz-Kennzahlen für ein gutes Rating und Hürden und Fallen im Bankgespräch.
Geltendes Recht Seit dem 01.01.2025 müssen inländische Unternehmen E-Rechnungen empfangen können. Bis zum 31.12.2026 dürfen noch sonstige Rechnungen ausgestellt werden, für Unternehmen mit einem Vorjahresumsatz bis 800.000 EUR bis zum 31.12.2027.
Künftiges Recht Unternehmen mit mehr als 800.000 EUR Vorjahresumsatz müssen ab dem 01.01.2027 E-Rechnungen ausstellen, ab dem 01.01.2028 alle Unternehmen (§ 27 Abs. 38 UStG). Die Aufbewahrungsfrist für Rechnungen beträgt acht Jahre (§ 14b UStG, § 147 Abs. 3 AO).
Geltendes Recht Die GoBD wurden mit BMF-Schreiben vom 14.07.2025 an die E-Rechnung angepasst. Bei E-Rechnungen genügt es, den strukturierten Teil, zum Beispiel die XML-Datei, aufzubewahren. Der PDF-Teil einer hybriden Rechnung ist nur aufzubewahren, wenn er zusätzliche steuerlich relevante Informationen enthält, etwa Buchungsvermerke. Eine Verfahrensdokumentation bleibt erforderlich.
Übergang Der neue Standard ersetzt IAS 1. Er ist durch die Verordnung (EU) 2026/338 in europäisches Recht übernommen und kann freiwillig angewandt werden.
Künftiges Recht Verpflichtend ist IFRS 18 für Geschäftsjahre ab dem 01.01.2027. Die Gewinn- und Verlustrechnung erhält eine neue Gliederung mit festen Zwischensummen. Vom Management definierte Leistungskennzahlen sind im Anhang zu erläutern. Die Vergleichszahlen für 2026 sind anzupassen. Damit wachsen internes und externes Rechnungswesen weiter zusammen. Wer nach HGB bilanziert, ist von IFRS 18 nicht betroffen.
Geltendes Recht Große Kapitalgesellschaften beziehen nichtfinanzielle Leistungsindikatoren in den Lagebericht ein (§ 289 Abs. 3 HGB). Die nichtfinanzielle Erklärung nach § 289b HGB gilt fort, solange das CSRD-Umsetzungsgesetz nicht verabschiedet ist.
Künftiges Recht Nach der Omnibus-Änderung durch die Richtlinie (EU) 2026/470 sind ab dem Geschäftsjahr 2027 nur noch Unternehmen mit mehr als 1.000 Beschäftigten und mehr als 450 Mio. EUR Umsatz berichtspflichtig. Der Stand der Umsetzung in deutsches Recht sollte vor einer Entscheidung geprüft werden.
KI verändert Accounting und Controlling gleichermaßen: von der automatischen Belegerfassung bis zu KI-gestützten Forecasts.
| Accounting | Controlling |
|---|---|
| Automatische Belegerfassung und Kontierung | Abweichungsanalysen mit Kommentarvorschlägen |
| Abgleich von Bank- und Kontendaten | KI-gestützte Forecasts |
| Erkennung von Auffälligkeiten in Buchungen | Szenariorechnungen |
| Unterstützung beim Monatsabschluss | Dialogfähige Datenabfragen |
Vier Leitplanken gelten:
| Thema | Accounting | Controlling |
|---|---|---|
| E-Rechnung | Prozesse, Archivierung im strukturierten Format, Verfahrensdokumentation | Schnellere, genauere Auswertung von Kosten und Zahlungsströmen |
| IFRS 18 | Neue GuV-Gliederung, Anhangangaben, angepasste Vergleichszahlen | Abstimmung der Kennzahlendefinitionen |
| Nachhaltigkeit | Prüfung der Berichtspflicht | Schlanke ESG-Kennzahlen für Banken und Kunden |
| KI | Dokumentation und Stichprobenprüfung der Kontierung | Plausibilisierung von Forecasts und Kommentaren |
Praxistipp
Nutzen Sie die Umstellung auf die E-Rechnung, um Eingangsrechnungen automatisch zu kontieren und Kostenstellen zuzuordnen. So gewinnt das Controlling schnellere Daten, und das Rechnungswesen spart manuelle Arbeit. Prüfen Sie KI-gestützte Kontierungen anfangs stichprobenartig und dokumentieren Sie die Ergebnisse.
Die Übersicht trennt geltendes Recht, Übergangsregeln und künftiges Recht. Die Angaben beziehen sich auf den Rechtsstand Oktober 2026.
| Zeitpunkt | Pflicht oder Ereignis | Fundstelle | Status |
|---|---|---|---|
| Drei Monate nach Ende des Geschäftsjahrs | Aufstellung von Jahresabschluss und Lagebericht (Kapitalgesellschaften) | § 264 Abs. 1 Satz 1 und 3 HGB | Geltend |
| Sechs Monate nach Ende des Geschäftsjahrs | Aufstellung durch kleine Kapitalgesellschaften, wenn dies einem ordnungsmäßigen Geschäftsgang entspricht | § 264 Abs. 1 Satz 4 HGB | Geltend |
| Vor der Feststellung | Abschlussprüfung bei mittelgroßen und großen Kapitalgesellschaften | § 316 Abs. 1 HGB | Geltend |
| Spätestens ein Jahr nach dem Abschlussstichtag | Offenlegung durch elektronische Übermittlung an das Unternehmensregister | § 325 Abs. 1 und 1a HGB | Geltend |
| Bei Verstoß gegen die Offenlegung | Ordnungsgeld von 2.500 bis 25.000 EUR gegen die Mitglieder des Vertretungsorgans | § 335 Abs. 1 HGB | Geltend |
| Zehn, acht bzw. sechs Jahre | Aufbewahrung: Bücher und Jahresabschlüsse, Buchungsbelege, sonstige Unterlagen | § 147 Abs. 3 AO | Geltend |
| Seit 01.01.2025 | Empfang von E-Rechnungen | § 27 Abs. 38 UStG | Geltend |
| Bis 31.12.2026 | Ausstellung sonstiger Rechnungen noch zulässig | § 27 Abs. 38 UStG | Übergang |
| Bis 31.12.2027 | Sonstige Rechnungen bei Vorjahresumsatz bis 800.000 EUR | § 27 Abs. 38 UStG | Übergang |
| 01.01.2025 bis 2030 | Output Floor stufenweise von 50 % auf 72,5 % | CRR III; Bundesbank | Übergang |
| 01.01.2027 | Ausstellung von E-Rechnungen bei mehr als 800.000 EUR Vorjahresumsatz | § 27 Abs. 38 UStG | Künftig |
| Geschäftsjahre ab 01.01.2027 | IFRS 18 verpflichtend, Vergleichszahlen angepasst | VO (EU) 2026/338 | Künftig |
| Geschäftsjahr 2027 | Nachhaltigkeitsberichterstattung nur über 1.000 Beschäftigte und 450 Mio. EUR Umsatz | RL (EU) 2026/470 | Künftig |
| 01.01.2028 | Ausstellung von E-Rechnungen für alle Unternehmen | § 27 Abs. 38 UStG | Künftig |
Praxistipp
Legen Sie einen Fristenkalender an: Aufstellung (drei bzw. sechs Monate), Prüfung, Feststellung, Offenlegung (zwölf Monate). Ordnungsgelder wegen verspäteter Offenlegung gehören zu den vermeidbaren Kosten.
Geltendes Recht „Jeder Kaufmann ist verpflichtet, Bücher zu führen und in diesen seine Handelsgeschäfte und die Lage seines Vermögens nach den Grundsätzen ordnungsmäßiger Buchführung ersichtlich zu machen.“ (§ 238 Abs. 1 Satz 1 HGB). Die Buchführung muss so beschaffen sein, dass sich ein sachverständiger Dritter in angemessener Zeit einen Überblick verschaffen kann (§ 238 Abs. 1 Satz 2 HGB).
| Größenklasse | Bilanzsumme | Umsatzerlöse | Arbeitnehmer |
|---|---|---|---|
| Klein (bis zu) | 7,5 Mio. EUR | 15 Mio. EUR | 50 |
| Mittelgroß (bis zu) | 25 Mio. EUR | 50 Mio. EUR | 250 |
| Groß | darüber | darüber | darüber |
Maßgeblich ist, ob mindestens zwei der drei Merkmale über- oder unterschritten werden.
Für das Controlling selbst gibt es kein eigenes Gesetz. Mehrere Pflichten der Geschäftsleitung lassen sich ohne Controlling aber kaum erfüllen.
Der Lagebericht ist damit die Stelle, an der Accounting und Controlling rechtlich zusammenkommen. Er verlangt vergangenheitsbezogene Zahlen aus dem Rechnungswesen und zukunftsbezogene Einschätzungen aus dem Controlling.
Praxistipp
Lassen Sie Prognosebericht und Leistungsindikatoren im Lagebericht vom Controlling vorbereiten und vom Rechnungswesen mit dem Jahresabschluss abstimmen.
Die Pflichten zur Buchführung, zur Aufstellung und zur Offenlegung treffen das Unternehmen, bei Verstößen setzt das Bundesamt für Justiz das Ordnungsgeld gegen die Mitglieder des Vertretungsorgans fest (§ 335 HGB). Die Verantwortung bleibt auch dann bei der Geschäftsleitung, wenn Buchhaltung und Abschluss von einem Steuerberater erstellt werden. Vereinbaren Sie in diesem Fall monatliche betriebswirtschaftliche Auswertungen (BWA) bis zu einem festen Termin und ergänzen Sie diese um eine eigene Liquiditätsplanung.
Buchhaltung und Controlling berichten unterschiedliche Ergebnisse, und niemand kann die Differenz erklären.
Die Aufstellung richtet sich nach Terminen von Bank oder Steuerberater statt nach der gesetzlichen Frist.
Die Jahresfrist steht nicht im Kalender. Das Ordnungsgeldverfahren ist dann der erste Hinweis.
Ein Jahresbudget liegt vor, eine Liquiditätsplanung über 24 Monate fehlt.
Der Empfang funktioniert, aber der strukturierte Teil wird nicht revisionssicher aufbewahrt.
Automatisierte Kontierungen laufen, ohne dass Verfahren, Stichproben und Schulung dokumentiert sind.
Die 14 Prüffragen decken Pflichten und Neuerungen ab. Die letzte Spalte beschreibt, was bei der Prüfung häufig auffällt.
| Prüffeld | Prüffrage | Normbezug | Typischer Befund |
|---|---|---|---|
| Buchführungspflicht | Besteht Buchführungspflicht, oder greift die Befreiung für Einzelkaufleute? | §§ 238, 241a HGB | Befreiung wird angenommen, ohne die Schwellen an zwei aufeinanderfolgenden Stichtagen zu prüfen. |
| Größenklasse | Ist die Größenklasse bestimmt, und sind die Folgen bekannt? | § 267 HGB | Die Einstufung wird nicht jährlich anhand der Merkmale neu vorgenommen. |
| Aufstellung | Werden Jahresabschluss und Lagebericht fristgerecht aufgestellt? | § 264 Abs. 1 Satz 3 und 4 HGB | Die Aufstellung folgt Terminen Dritter, nicht der gesetzlichen Frist. |
| Prüfung | Ist eine Abschlussprüfung erforderlich und beauftragt? | § 316 Abs. 1 HGB | Das Überschreiten der Größenmerkmale wird erst spät bemerkt. |
| Offenlegung | Wird der Abschluss innerhalb von zwölf Monaten offengelegt? | § 325 Abs. 1, 1a HGB; § 335 HGB | Die Frist fehlt im Fristenkalender. |
| Aufbewahrung | Sind Aufbewahrungsfristen und GoBD-Anforderungen erfüllt, auch für E-Rechnungen? | § 147 Abs. 3 AO; GoBD vom 14.07.2025 | Archiviert wird die PDF-Kopie, der strukturierte Teil fehlt. |
| Verfahrensdokumentation | Gibt es eine Dokumentation für automatisierte und KI-gestützte Buchungsprozesse? | GoBD; § 238 Abs. 1 Satz 2 HGB | Die Dokumentation stammt aus der Zeit vor der Automatisierung. |
| E-Rechnung | Ist die Ausstellung ab 01.01.2027 bzw. 01.01.2028 vorbereitet? | § 27 Abs. 38 UStG; BMF-FAQ | Der Empfang ist geklärt, die Ausstellung aus dem Fakturasystem noch offen. |
| Überleitung | Werden Buchhaltung und Controlling monatlich übergeleitet? | Interne Steuerung | Differenzen zwischen beiden Zahlenwerken bleiben unerklärt. |
| Planung | Gibt es eine Planung über 24 Monate und eine Fortführungsprognose über zwölf Monate? | § 1 StaRUG; §§ 18, 19 InsO | Das Budget endet mit dem Geschäftsjahr, eine Liquiditätsvorschau fehlt. |
| Lagebericht | Werden Prognosebericht und Leistungsindikatoren vom Controlling vorbereitet und abgestimmt? | § 289 Abs. 1 Satz 3 und 4 HGB | Die Prognoseannahmen werden erst kurz vor der Feststellung formuliert. |
| Bankunterlagen | Liegen die Unterlagen für die Offenlegung gegenüber Banken bereit? | § 18 Abs. 1 KWG | Die Unterlagen werden erst auf Anforderung zusammengestellt. |
| IFRS 18 | IFRS-Anwender: Ist die Umstellung einschließlich Vergleichszahlen 2026 geplant? | IFRS 18; VO (EU) 2026/338 | Die Vergleichszahlen werden nicht parallel vorbereitet. |
| KI-Kompetenz | Sind die Mitarbeiter für den KI-Einsatz geschult? | Art. 4 KI-VO | KI-Werkzeuge sind im Einsatz, eine dokumentierte Schulung fehlt. |
Die Maßnahmen lohnen sich unabhängig davon, wie sich einzelne Entwürfe und Umsetzungsgesetze entwickeln.
Fristenkalender anlegen. Aufstellung, Prüfung, Feststellung, Offenlegung und Aufbewahrungsfristen mit Verantwortlichen.
Größenklasse jährlich bestimmen. Die Merkmale nach § 267 HGB zum Stichtag prüfen und die Folgen festhalten.
Monatliche Überleitung einführen. Vom Ergebnis der Buchhaltung zum Steuerungsergebnis des Controllings, mit Abgrenzungen und Sondereffekten.
Monatsabschluss mit festem Termin. Als Zielgröße fünf bis zehn Arbeitstage, auf einer gemeinsamen Datenbasis.
Planung und Liquiditätsvorschau aufbauen. Integrierte Planung über mindestens 24 Monate als Grundlage für Früherkennung, Lagebericht und Bankgespräch.
E-Rechnung und Archiv zusammen denken. Empfang, Ausstellung, Archivierung des strukturierten Teils und Verfahrensdokumentation in einem Projekt.
KI-Einsatz erfassen und prüfen. Anwendungen inventarisieren, Stichproben dokumentieren, Mitarbeiter schulen.
| Unternehmensgröße | Typische Aufstellung |
|---|---|
| Kleinunternehmen | Buchhaltung und Abschluss durch den Steuerberater; die Geschäftsführung übernimmt die Steuerung mit wenigen Kennzahlen und einer Liquiditätsvorschau |
| Mittelstand | Eigene Buchhaltung, Abschluss mit Steuerberater oder Wirtschaftsprüfer; ein bis wenige Controller beim kaufmännischen Leiter |
| Größere Unternehmen | Getrennte Abteilungen Rechnungswesen und Controlling unter einem CFO; gegebenenfalls IFRS-Abschluss und Konzernrechnungswesen |
Passende Vertiefung: Kompakt-Wissen Liquiditätsmanagement.
Was bedeutet Accounting und Controlling in der Praxis? Accounting dokumentiert die Vergangenheit nach festen Regeln. Controlling steuert die Zukunft mit eigenen Instrumenten. Erst zusammen geben sie der Geschäftsleitung ein vollständiges Bild und erfüllen die gesetzlichen Pflichten: von Buchführung, Jahresabschluss und Offenlegung bis zu Krisenfrüherkennung und Prognosebericht.
Wer Rechnungswesen und Controlling aufeinander abstimmt, entscheidet schneller, finanziert sich leichter und vermeidet vermeidbare Risiken. Dieser Beitrag ersetzt keine Rechts- oder Steuerberatung im Einzelfall.
Accounting ist der englische Begriff für Rechnungswesen. Gemeint ist meist das externe Rechnungswesen mit Buchhaltung, Jahresabschluss und Steuern, teilweise auch das interne Rechnungswesen mit Kosten- und Leistungsrechnung.
Accounting dokumentiert Vergangenes nach gesetzlichen Regeln für externe Adressaten. Controlling nutzt diese Daten für Planung und Steuerung und richtet sich an die Geschäftsleitung.
Nicht ausdrücklich. Die Pflichten zur Krisenfrüherkennung nach § 1 StaRUG, die insolvenzrechtlichen Prognosen und der Prognosebericht im Lagebericht lassen sich ohne Controlling aber kaum erfüllen.
Kapitalgesellschaften stellen Jahresabschluss und Lagebericht innerhalb von drei Monaten nach Ende des Geschäftsjahrs auf, kleine Kapitalgesellschaften unter den Voraussetzungen des § 264 Abs. 1 Satz 4 HGB innerhalb von sechs Monaten. Die Offenlegung erfolgt spätestens ein Jahr nach dem Abschlussstichtag. Bei Verstößen setzt das Bundesamt für Justiz ein Ordnungsgeld von 2.500 bis 25.000 EUR gegen die Mitglieder des Vertretungsorgans fest.
In der Regel nicht. Nach den GoBD vom 14.07.2025 genügt der strukturierte Teil, etwa die XML-Datei. Der PDF-Teil ist nur aufzubewahren, wenn er zusätzliche steuerlich relevante Informationen enthält, etwa Buchungsvermerke.
KI kann Belege erfassen, kontieren und Auffälligkeiten erkennen. Die Prozesse müssen aber nach den GoBD dokumentiert und nachvollziehbar sein. Die Verantwortung bleibt bei der Geschäftsleitung.
Verlinkt sind ausschließlich amtliche und staatliche Stellen. Die zitierten Normen (HGB, AO, UStG, StaRUG, InsO, KWG) sind im Wortlaut des jeweils geltenden Bundesrechts maßgeblich.
Das Seminarprogramm zu Bilanz, Kennzahlen und Bankgespräch für Entscheider ohne Finanzausbildung.
Mehr erfahrenQualifizierung in Planung, Reporting und Steuerung.
Mehr erfahrenLiquidität, Finanzierung und Treasury im Unternehmen.
Mehr erfahrenRollenbasierte Weiterbildung für Geschäftsführer.
Mehr erfahrenZahlungsfähigkeit planen und steuern.
Mehr erfahrenAktuelle Termine und Buchung.
Mehr erfahrenGrundlagen zum Lesen der Bilanz.
Mehr erfahrenVertiefung zu Bilanzanalyse und Steuerung.
Mehr erfahrenWelche Kennzahlen für das Rating maßgeblich sind.
Mehr erfahrenTypische Fallen und wie Sie sie vermeiden.
Mehr erfahrenWas Controller im Unternehmen leisten.
Mehr erfahren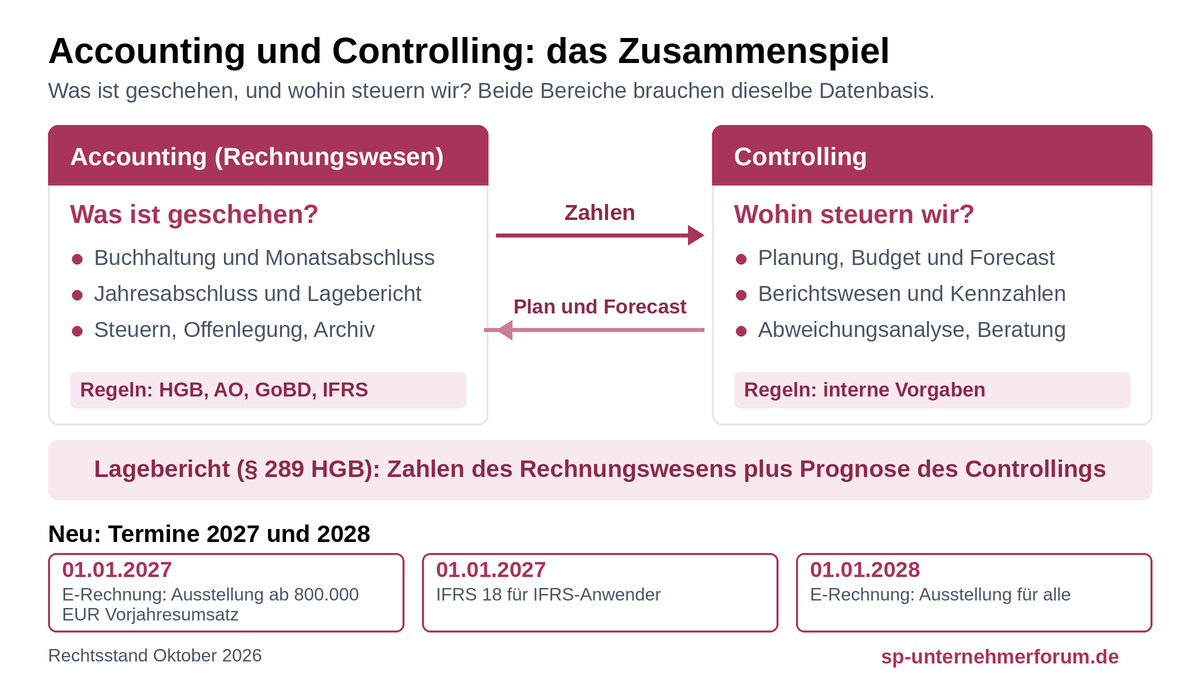

Achim Schulz kennt die Führungsebene aus eigener Verantwortung – langjährig als Vorstand bei Banken und Geschäftsführer sowie als Interim-Manager in Industrieunternehmen. Diese Doppelperspektive aus Finanzsektor und Realwirtschaft prägt seine Beiträge für CEO, COO und CFO. Er kennt das Zusammenspiel von Geschäftsleitung, Aufsichtsrat und Gesellschaftern aus der Praxis und übersetzt strategische wie aufsichtsrechtliche Anforderungen in umsetzbare, haftungssichere Führungsentscheidungen – praxisnah und auf Augenhöhe mit dem Management.
LinkedIn-Profil → · Redaktion & Experten →
