Forbes
Executive Education: Weiterbildung wird Pflicht für Führungskräfte
Wie DORA, EU AI Act und CSRD die Anforderungen an eine belastbare Steuerungsarchitektur auf C-Level radikal verändern.
S+P Unternehmerforum | Aufsichtsrat & Vorstand
Die Vergütung des Aufsichtsrats variiert stark je nach Branche, Unternehmensgröße und regulatorischem Umfeld – mit deutlich höheren Beträgen und strengeren Eignungsanforderungen im Finanzsektor.
Die Vergütung des Aufsichtsrats ist in § 113 AktG geregelt und wird durch Satzung oder Hauptversammlungsbeschluss festgelegt – als feste, variable oder kombinierte Vergütung. In Finanzunternehmen liegt die durchschnittliche Jahresvergütung zwischen 50.000 und 150.000 Euro, bei großen Instituten bis zu 300.000 Euro; in der Industrie zwischen 20.000 und 80.000 Euro, bei börsennotierten Unternehmen bis 200.000 Euro.
Hinzu kommt ein Sitzungsgeld je Teilnahme, das im Finanzsektor zwischen 500 und 3.000 Euro liegt, in Nicht-Finanzunternehmen meist zwischen 300 und 1.000 Euro. Vorsitzende erhalten in der Regel das Zwei- bis Dreifache der Vergütung eines einfachen Mitglieds.
Im Finanzsektor verlangt § 25d KWG zusätzlich die fachliche Eignung und persönliche Zuverlässigkeit aller Aufsichtsratsmitglieder, geprüft durch BaFin und Deutsche Bundesbank – mit einer laufenden Weiterbildungspflicht, die neue Mitglieder innerhalb von sechs Monaten und bestehende Mitglieder jährlich erfüllen müssen.
Die Vergütung der Aufsichtsratsmitglieder ist gesetzlich in § 113 Aktiengesetz geregelt. Die Festsetzung erfolgt grundsätzlich durch die Satzung oder einen Hauptversammlungsbeschluss, wobei sowohl eine feste Vergütung, eine variable erfolgsabhängige Komponente als auch eine Kombination beider Modelle vorgesehen sein kann.
Bei börsennotierten Aktiengesellschaften gewinnt die Transparenz der Vergütung zunehmend an Bedeutung: Aktionäre erhalten Mitspracherechte, und die Vergütung muss in einem angemessenen Verhältnis zu den Aufgaben und zur Lage der Gesellschaft stehen.
Deutscher Corporate Governance Kodex: Der DCGK empfiehlt ergänzend, die Vergütung klar, nachvollziehbar und in angemessenem Verhältnis zur Verantwortung festzulegen, mit langfristiger Ausrichtung und gesonderter Vergütung für Ausschusstätigkeiten. Unternehmen, die diesen Empfehlungen folgen, stärken das Vertrauen von Investoren und Aufsichtsbehörden.
| Kriterium | Finanzunternehmen | Nicht-Finanzunternehmen |
|---|---|---|
| Durchschnittliche Vergütung | 50.000–150.000 € p.a., bei großen Instituten bis 300.000 € (Vorsitz 2–3× mehr) | 20.000–80.000 € p.a., bei börsennotierten Unternehmen bis 200.000 € |
| Sitzungsgeld | 500–3.000 € je Sitzung, höher bei systemrelevanten Instituten | 300–1.000 € je Sitzung, bei KMU oft niedriger |
| Regulatorische Anforderungen | Strenge Vorgaben nach KWG, MaRisk, DORA; fachliche Eignung gem. § 25d KWG | Weniger Regulatorik; Fokus auf Strategie, ESG & Governance |
| Transparenzpflichten | Offenlegung nach § 113 AktG & DCGK, hohe Transparenzpflicht | Teils individuell geregelt, abhängig von Gesellschaftsform |
| Gesamtvergütung (inkl. Ausschüsse) | 100.000–250.000 € (Mitglied), 250.000–600.000 € (Vorsitz) | 50.000–150.000 € (Mitglied), 120.000–300.000 € (Vorsitz) |
Neben dem fixen Grundhonorar erhalten viele Aufsichtsräte ein Sitzungsgeld pro Teilnahme, Zulagen für Ausschusstätigkeiten etwa im Risiko- oder Prüfungsausschuss, sowie Zuschläge für den Vorsitz im Gremium oder Ausschuss.
Höhere Vergütung im Finanzsektor aufgrund strengerer Regulatorik und Haftungsrisiken.
Je größer das Unternehmen, desto höher in der Regel die Aufwandsentschädigung.
Global agierende Unternehmen zahlen ihren Aufsichtsräten meist mehr als regionale Mittelständler.
Zusatzvergütung für Prüfungs- oder Risikoausschuss ist im Finanzsektor üblich, in der Industrie meist geringer dotiert.
| Thema | Inhalt / Anforderung |
|---|---|
| Rechtsgrundlage | § 25d KWG verlangt fachliche Eignung und persönliche Zuverlässigkeit aller Aufsichtsratsmitglieder in Finanzinstituten. |
| Prüfende Behörde | BaFin und Deutsche Bundesbank prüfen individuelle und kollektive Eignung bei Bestellung oder wesentlichen Veränderungen. |
| Fachliche Eignung | Kenntnisse in Geschäftsmodell, Bilanzierung, Aufsichtsrecht, Risikomanagement, interner Kontrolle, ESG und Compliance. |
| Weiterbildungspflicht | Neue Mitglieder: Einführung innerhalb von 6 Monaten. Bestehende Mitglieder: jährliche Auffrischung. |
| Nachweis der Eignung | Lebenslauf, Berufserfahrung, Teilnahmezertifikate, interne Kompetenzmatrix. |
| Konsequenzen bei Nichteignung | BaFin kann Bestellung ablehnen oder beanstanden; Reputations- und Haftungsrisiken für Institut und Aufsichtsrat. |
Vergleichbare Anforderungen bestehen auch für Kapitalverwaltungsgesellschaften nach KAGB. Auch Nicht-Finanzunternehmen setzen zunehmend auf Schulungen, um Haftungsrisiken zu minimieren.
Die Vergütung des Aufsichtsrats variiert je nach Unternehmensgröße, Branche und Verantwortungsbereich stark. Während Aufsichtsräte in Finanzunternehmen tendenziell mehr verdienen, ist die Rolle auch mit höheren Risiken und strengeren regulatorischen Anforderungen verbunden.
Für alle Aufsichtsräte – unabhängig von Branche – ist eine fundierte Ausbildung entscheidend, um den komplexen Anforderungen an Governance, Risiko und Haftung gerecht zu werden.
Gemäß § 113 AktG durch Satzung oder Hauptversammlungsbeschluss, als feste, variable oder kombinierte Vergütung, stets in angemessenem Verhältnis zu Aufgaben und wirtschaftlicher Lage der Gesellschaft.
In Finanzunternehmen zwischen 50.000 und 150.000 Euro, bei großen Instituten bis 300.000 Euro. In Nicht-Finanzunternehmen zwischen 20.000 und 80.000 Euro, bei börsennotierten Konzernen bis 200.000 Euro.
Eine Aufwandsentschädigung pro Teilnahme an einer Sitzung, üblicherweise zwischen 500 und 3.000 Euro im Finanzsektor und 300 bis 1.000 Euro in kleineren Unternehmen.
Ja, erheblich. Finanzinstitute unterliegen strengen Überwachungspflichten und Fachkundeanforderungen nach KWG, MaRisk und DORA, was die höheren Vergütungsstrukturen rechtfertigt.
Aufgrund von Mehrarbeit, Ausschusskoordination und Schnittstellenfunktion erhält der Vorsitzende in der Regel das Zwei- bis Dreifache der Vergütung eines einfachen Mitglieds.
Ja, im regulierten Sektor ist die Weiterbildung zur Aufrechterhaltung der fachlichen Eignung („Fit & Proper“) nach § 25d KWG gesetzlich vorgeschrieben. Auch in der Realwirtschaft investieren Aufsichtsräte zunehmend in Fachschulungen.
Primärquellen zuerst. Jede Angabe in diesem Beitrag ist gegen diese Quellen geprüft.
Dieser Beitrag ordnet ein. Die Vertiefung findet an anderer Stelle statt.

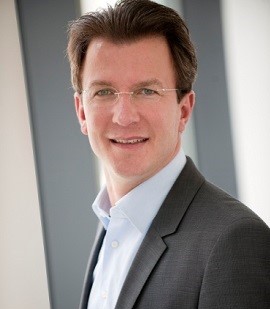
Achim Schulz kennt die Führungsebene aus eigener Verantwortung. Er bringt langjährige Erfahrung als Bankvorstand, Geschäftsführer und Interim-Manager in der Industrie mit. Diese Doppelperspektive aus Finanzsektor und Realwirtschaft zeichnet ihn aus. Sie macht ihn zum gefragten Sparringspartner für CEO, COO, CRO und CFO. Er versteht die komplexe Dynamik zwischen Geschäftsleitung, Aufsichtsrat und Gesellschaftern. Zudem weiß er genau, worauf es in kritischen Unternehmensphasen ankommt. Praxisnah und auf Augenhöhe übersetzt er strategische sowie aufsichtsrechtliche Anforderungen. Das Ergebnis sind fundierte, verantwortungsvolle und nachvollziehbar vorbereitete Führungsentscheidungen.
LinkedIn-Profil → · Redaktion & Experten →