Startseite Seminare News Risikofelder Geldwäsche 2026: Was NRA, FIU und AMLR ändern

Fachbeitrag Geldwäscheprävention

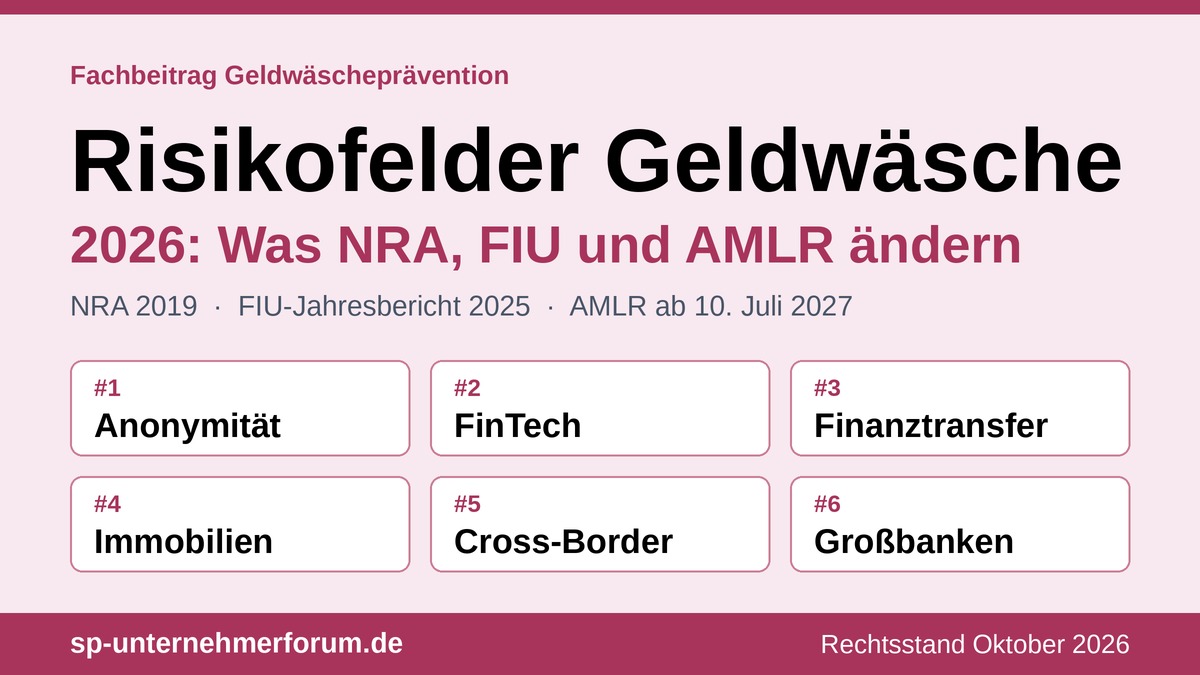
Risikofelder Geldwäsche 2026: Was NRA, FIU und AMLR ändern

Rechtsstand: Oktober 2026

Lesezeit: ca. 12 Minuten

Autor: Achim Schulz

Die sechs Risikofelder Geldwäsche aus der Ersten Nationalen Risikoanalyse (NRA) von 2019 sind bis heute ein Referenzrahmen für jede Risikoanalyse nach § 5 GwG. Dieser Beitrag zeigt, was davon 2026 noch trägt, was der FIU-Jahresbericht 2025 verschoben hat und welche Vorgaben der EU-Geldwäscheverordnung (AMLR) ab dem 10. Juli 2027 hinzukommen.

Du willst die Risikofelder im Team verankern? Das Basisseminar Geldwäschebeauftragter vermittelt die Grundlagen, der Lehrgang Geldwäschebeauftragter führt zur Sachkunde. Alle Termine findest du bei den Seminaren Geldwäscheprävention.

374.693

Verdachtsmeldungen im Jahr 2025, rund 41 % mehr als 2024 (FIU-Jahresbericht 2025)

29 %

Anteil digitaler Finanzdienstleister am Meldeaufkommen 2025; 2022 waren es 13 %

10.000 €

EU-weite Obergrenze für Barzahlungen im Geschäftsverkehr (Art. 80 AMLR)

10. Juli 2027

Die AMLR wird in den meisten Bereichen unmittelbar anwendbar (Art. 90 AMLR)

Management Summary

Die Erste Nationale Risikoanalyse stufte das Geldwäscherisiko Deutschlands 2019 als mittel-hoch ein. Die sechs Schwerpunkte Anonymität, FinTech, Finanztransfergeschäft, Immobiliensektor, Cross-Border-Threat und Großbanken sind weiterhin ein brauchbares Raster. Die konkreten Befunde dahinter stammen jedoch aus den Jahren 2018 und 2019 und müssen in deiner Risikoanalyse neu belegt werden.

Der FIU-Jahresbericht 2025 (erschienen im Juli 2026) liefert dafür aktuelle Zahlen: 374.693 Verdachtsmeldungen, ein Anteil digitaler Finanzdienstleister von 29 %, Betrug als häufigster Meldegrund bei dieser Gruppe und niedrigere Meldezahlen im Immobiliensektor, nachdem die GwGMeldV-Immobilien seit dem 17. Februar 2025 klare Schwellenwerte setzt. Seit dem 1. März 2026 gelten zudem verbindliche Pflichtangaben für jede Verdachtsmeldung (GwGMeldV).

Das Bundesfinanzministerium arbeitet an einem zweiten NRA-Ergebnisbericht. Veröffentlicht ist nach den BMF-Angaben vom August 2026 bislang die erste aktualisierte sektorspezifische Risikoanalyse zu juristischen Personen, Personengesellschaften und Rechtsgestaltungen (Juli 2026). Solche Analysen sind in der eigenen Risikoanalyse zu berücksichtigen, heute nach § 5 Abs. 1 Satz 2 GwG und ab dem 10. Juli 2027 nach Art. 10 AMLR.

Für dein Team heißt das: Risikoanalyse auf aktuelle Quellen stützen, den Meldeprozess an die GwGMeldV anpassen und eine AMLR-Inventur starten, insbesondere bei Bargeld (Art. 80), anonymen Instrumenten (Art. 79) und der unternehmensweiten Risikobewertung (Art. 10). Der Quick-Check weiter unten hilft dir bei der Einordnung.

Die 6 Risikofelder Geldwäsche im Stand 2026

Die NRA 2018/2019 bewertete die Geldwäschebedrohung für Deutschland vor dem Hintergrund der hohen wirtschaftlichen Attraktivität, der Bargeldintensität und der internationalen Verflechtung insgesamt als mittel-hoch (Skala: hoch, mittel-hoch, mittel, mittel-niedrig, niedrig). Eine eigene Schätzung des Geldwäschevolumens nimmt die NRA nicht vor; sie verweist auf eine Dunkelfeldstudie von 2016, die rund 100 Milliarden Euro jährlich nennt. Jedes der sechs Felder ist unten in drei Schritten aufbereitet: Befund der NRA 2019, Befund aus dem FIU-Jahresbericht 2025 und Vorgabe der AMLR.

#1 Anonymität

NRA 2019: Die NRA sah das Risiko durch anonyme Transaktionsmöglichkeiten verstärkt: Bargeld, bestimmte Kryptowerte und Prepaidkreditkarten unter 100 Euro, weil Kunden erst ab diesem Schwellenwert identifiziert werden müssen. Bargeldintensive Branchen wie Gastronomie, Güterhandel und Handwerk nannte sie als besonders anfällig.

Befund 2025/2026: Der Zoll erfasste für 2025 (Datenstand 23. März 2026) insgesamt 23.665 Barmittelanmeldeerklärungen und 3 Offenlegungserklärungen. Rund 7 % lagen über 1 Million Euro, der Hauptanteil von rund 56 % zwischen 10.000 und 30.000 Euro. Bei rund 3,1 % lagen Annahmegründe für Geldwäsche oder Terrorismusfinanzierung vor. Die FIU führt Bargeld seit 2019 als eigenen Risikoschwerpunkt.

AMLR ab 10. Juli 2027: Art. 80 AMLR: Wer mit Gütern handelt oder Dienstleistungen erbringt, darf Barzahlungen nur bis 10.000 Euro annehmen oder leisten, auch bei verknüpften Vorgängen; Mitgliedstaaten dürfen niedrigere Obergrenzen festlegen. Zahlungen oder Einlagen in den Räumlichkeiten von Kreditinstituten und Zahlungsdienstleistern sind ausgenommen, Beträge über der Obergrenze werden aber der FIU gemeldet. Art. 79 AMLR verbietet Kredit- und Finanzinstituten sowie Kryptowerte-Dienstleistern, anonyme Konten zu führen; für Inhaberaktien gilt eine Umwandlungsfrist bis 10. Juli 2029. Für gelegentliche Barzahlungen ab 3.000 Euro enthält Art. 19 Abs. 4 AMLR Mindestanforderungen an die Sorgfaltspflichten.

#2 FinTech

NRA 2019: Die NRA bewertete FinTechs nicht pauschal als anfälliger als vergleichbare Unternehmen ihres Sektors. Aufmerksamkeit verlangte sie, wenn etablierte Anbieter mit erlaubnisfreien FinTechs kooperieren oder Technologien eine schnelle und anonyme Zahlungsabwicklung ermöglichen.

Befund 2025/2026: Digitale Finanzdienstleister (häufig „Neobanken“ genannt, der Begriff ist nicht gesetzlich definiert) stiegen von 13 % des Meldeaufkommens im Jahr 2022 auf 29 % im Jahr 2025. Unter den 100 meldestärksten Verpflichteten waren 19 digitale Finanzdienstleister; sie meldeten im Schnitt mehr als doppelt so oft wie klassische Kreditinstitute der Vergleichsgruppe. Häufigster Meldegrund ist bei ihnen Betrug und Untreue, Kryptowerte folgen mit Abstand. Die FIU wertet das nicht nur als gestiegene Sensibilität, sondern auch als erhöhte Risikoexposition.

AMLR ab 10. Juli 2027: Art. 10 AMLR verlangt vor neuen Produkten, Vertriebskanälen, Technologien oder Kundensegmenten eine Risikobewertung. Art. 26 AMLR regelt die laufende Überwachung von Geschäftsbeziehungen und Transaktionen, Art. 40 AMLR Risikominderung bei Transaktionen mit selbst gehosteten Adressen. Nach der GwGMeldV gilt bei kryptowertbezogenen Meldungen seit dem 1. März 2026 die Pflicht zur Angabe der Blockchain-Transaction-ID.

#3 Finanztransfergeschäft

NRA 2019: Die NRA ermittelte eine erhöhte Anfälligkeit, insbesondere für Terrorismusfinanzierung. Risikotreiber sind die hohe Bargeldintensität, Bargeldtransaktionen mit Auslandsbezug und Zahlungen außerhalb einer bestehenden Geschäftsbeziehung. Das Betreiben ohne Erlaubnis der BaFin, etwa als Hawala-Banking, ist verboten (§ 1 Abs. 1 Satz 2 Nr. 6 ZAG).

Befund 2025/2026: Die FIU beschreibt informelle Werttransfersysteme als Phänomenbereich 2025. Die FATF unterscheidet traditionelle, hybride und kriminelle Anbieter (Criminal Underground Banking). Der Missbrauch beschränkt sich nicht mehr auf bargeldintensive Vortaten wie Betäubungsmittelhandel; Anbieter arbeiten professioneller und kombinieren Verrechnung mit Kryptowerten, Mirror-Transaktionen und handelsbasierter Geldwäsche. Das Meldeaufkommen mit eindeutigem Bezug bleibt niedrig, weil Verpflichtete solche Betreiber nur schwer erkennen.

AMLR ab 10. Juli 2027: Maßgeblich bleiben die unternehmensweite Risikobewertung (Art. 10 AMLR), die laufende Überwachung (Art. 26 AMLR) und die Meldung von Verdachtsfällen (Art. 69 AMLR). Der Erlaubnisvorbehalt nach dem Zahlungsdiensteaufsichtsgesetz bleibt bestehen.

#4 Immobiliensektor

NRA 2019: Die NRA sah ein hohes Risiko. Share Deals und verschachtelte Gesellschaftskonstruktionen, vor allem mit ausländischen Briefkastenfirmen, können faktisch Anonymität herstellen. Besondere Wachsamkeit erwartete sie von Kreditinstituten, Rechtsanwälten, Wirtschaftsprüfern, Steuerberatern und Notaren, die an solchen Transaktionen beteiligt sind oder dazu beraten.

Befund 2025/2026: Seit dem 17. Februar 2025 gilt die geänderte GwGMeldV-Immobilien: Drittzahlungen sind erst ab 20.000 Euro meldepflichtig, eine Verkehrswertabweichung in der Regel erst ab mehr als 25 %, die Schwelle für Vorabzahlungen liegt bei 20.000 Euro, und der Zeitraum für auffällige Weiterverkäufe wurde von drei auf zwei Jahre verkürzt. Die Meldungen der Notare sanken von 7.739 (2024) auf 6.612 (2025), die der Immobilienmakler von 270 auf 193. Die GwGMeldV verlangt seit dem 1. März 2026 bei Immobilientransaktionen Gemarkung, Flur und Flurstück.

AMLR ab 10. Juli 2027: Kapitel IV der AMLR (Art. 51 bis 68) regelt die Transparenz des wirtschaftlichen Eigentums, Art. 66 die Pflichten von Nominees. Art. 22 AMLR betrifft Feststellung und Überprüfung der Identität von Kunden und wirtschaftlichen Eigentümern. Das Barzahlungsverbot beim Immobilienerwerb (§ 16a GwG) bleibt Teil der nationalen Regeln.

#5 Cross-Border-Threat

NRA 2019: Die NRA bewertete die Bedrohung zwischen Deutschland und 33 Ländern beziehungsweise Territorien. Ein hohes Risiko sah sie bei elf Regionen: Osteuropa (insbesondere Russland), Türkei, China, Zypern, Malta, Britische Jungferninseln, Cayman Islands, Bermuda, Guernsey, Jersey und Isle of Man. Mittel-hoch bewertete sie sechs weitere Staaten. Diese Länderbewertung ist Stand 2018/2019 und keine aktuelle Länderliste.

Befund 2025/2026: Die FATF beschloss im Februar 2025 neue Standards zum risikobasierten Ansatz und aktualisiert ihre Liste der Jurisdiktionen mit strategischen Defiziten regelmäßig. Bei der FIU gingen 2025 1.052 Ersuchen aus dem Ausland ein, sie richtete 1.361 Ersuchen an Partner-FIUs; 55 ihrer 106 Sofortmaßnahmen folgten internationalen Hinweisen. Die „Operation Chargeback“ betraf Karteninhaber in 193 Ländern, die beteiligten Scheinfirmen waren überwiegend in Großbritannien und Zypern registriert.

AMLR ab 10. Juli 2027: Art. 29 bis 31 AMLR regeln, wie Drittländer mit signifikanten strategischen Mängeln, mit Mängeln bei der Einhaltung und mit einer spezifischen Bedrohung für das Finanzsystem der Union ermittelt werden; Art. 35 AMLR enthält Gegenmaßnahmen. Eine pauschale Staatenliste ersetzt die Einzelfallprüfung der Beteiligungsketten und Zahlungswege nicht.

#6 Großbanken

NRA 2019: Die NRA sah bei großen, international agierenden Banken ein hohes Risiko, begründet mit Geschäftsvolumen, Tätigkeitsbreite und internationaler Verflechtung. Besondere Risiken lagen im Bar-, Finanztransfer- und Korrespondenzbankgeschäft; bei kleinen regionalen Instituten, besonders im Verbundbereich, war das Risiko weniger ausgeprägt.

Befund 2025/2026: Aus dem Bereich der Kreditinstitute gingen 2025 insgesamt 319.857 Verdachtsmeldungen ein, rund 49 % mehr als im Vorjahr (214.607). Die FIU führt das auf die Ausweitung von Geschäftsfeldern und den Markteintritt neuer Verpflichteter zurück; knapp 60 % des Zuwachses entfallen auf Verpflichtete, die zuvor nur wenige oder keine Meldungen abgegeben hatten. Eine Auswertung speziell für Großbanken weist der Bericht nicht aus. Die Aussage der NRA lässt sich daher mit diesen Zahlen weder bestätigen noch widerlegen.

AMLR ab 10. Juli 2027: Art. 36 AMLR enthält verstärkte Sorgfaltsmaßnahmen bei grenzüberschreitenden Korrespondenzbankbeziehungen, Art. 39 verbietet Korrespondenzbankbeziehungen mit Mantelgesellschaften, Art. 16 regelt gruppenweite Anforderungen. Die AMLA hat am 1. Juli 2025 ihre Tätigkeit aufgenommen und übt ab 2028 die direkte Aufsicht über die risikoreichsten Finanzunternehmen aus.
Was sich seit 2019 verschoben hat

Drei Entwicklungen passen nicht sauber in die sechs Felder von 2019 und sollten in deiner Risikoanalyse als eigene Faktoren auftauchen.

Betrug als Vortat und Transaction Laundering

Betrug stufte schon die NRA 2019 als Vortat mit mittel-hoher Geldwäschebedrohung ein. Das Schwerpunktkapitel des FIU-Jahresberichts 2025 zeigt, wie weit das reicht: Die „Operation Chargeback“ (Aktionstag am 4. November 2025) betraf rund 19 Millionen fingierte Online-Abonnements, über 4,3 Millionen Karteninhaber in 193 Ländern und einen geschätzten Schaden von über 300 Millionen Euro. Die FIU analysierte dafür rund 14 Millionen Transaktionen. Scheinhändler leiteten Zahlungen über die regulierte Zahlungsinfrastruktur; Gesellschaftsmäntel kamen von Crime-as-a-Service-Anbietern. Die FIU folgert, dass klassische Risikoindikatoren wie Unternehmenssitz, Gesellschaftsform oder eingetragene Geschäftsführung an Aussagekraft verlieren, wenn diese Merkmale industriell erzeugt werden.

Rechtseinheiten, Beteiligungsketten und Nominees

Im Juli 2026 hat das BMF die erste aktualisierte sektorspezifische Risikoanalyse veröffentlicht. Sie widmet sich juristischen Personen des Privatrechts, Personengesellschaften und Rechtsgestaltungen; Erkenntnisse bis einschließlich Juni 2026 sind eingeflossen. Verpflichtete haben sie bei der eigenen Risikoanalyse zu berücksichtigen. Was daraus für Rechtsformen, wirtschaftlich Berechtigte und Unstimmigkeitsmeldungen folgt, ordnet ein eigener Beitrag ein.

Meldequalität, Risikohinweise und Rückmeldung

Die GwGMeldV (verkündet im September 2025, BGBl. 2025 I Nr. 200) schreibt seit dem 1. März 2026 Form und Mindestangaben vor; bei unvollständigen Pflichtfeldern wird die Meldung technisch zurückgewiesen. Im Oktober 2025 gab die FIU erstmals einen FIU-Risikohinweis heraus; wer den beschriebenen Modus Operandi erkennt, ergänzt die Meldung um einen Hashtag. Das Rückmeldeverfahren läuft wöchentlich automatisiert über die goAML-Mailbox. Die gemeinsame Orientierungshilfe von BaFin und FIU zu Unverzüglichkeit und Vollständigkeit wurde am 1. Dezember 2025 aktualisiert, mit vier Fallbeispielen und einem Hinweis gegen defensive Meldungen.

Meldeaufkommen und Anteil digitaler Finanzdienstleister 2022 bis 2025 (Quelle: FIU-Jahresbericht 2025, Tabelle 1)
JahrGesamtmeldeaufkommendavon digitale FinanzdienstleisterAnteil
2022337.18643.19013 %
2023322.59052.28916 %
2024265.70834.35713 %
2025374.693108.15829 %

Im Nichtfinanzsektor sank das Meldeaufkommen 2025 um rund 14 % auf 9.006 Meldungen; die Meldungen der Güterhändler gingen von 1.690 auf 1.294 zurück, was die FIU maßgeblich auf das Meldeverhalten einzelner Verpflichteter zurückführt.

Weiterführend: Sektorspezifische Risikoanalyse 2026 im Beitrag und Risikoanalyse Geldwäsche: so gehst du vor.

Fristen und Zeitpunkte

Bei laufenden Verfahren ist der Stand monatsgenau angegeben. Termine in der Zukunft können sich verschieben; prüfe sie vor Planungsentscheidungen nach.

Zeitleiste von der NRA bis zur AMLA-Aufsicht (Stand Oktober 2026)
ZeitpunktEreignisBedeutung
Oktober 2019Erste Nationale Risikoanalyse (BMF)Ergebnisse sind bei der eigenen Risikoanalyse zu berücksichtigen (§ 5 Abs. 1 Satz 2 GwG).
17. Februar 2025Geänderte GwGMeldV-Immobilien in KraftNeue Schwellenwerte und Meldetatbestände im Immobiliensektor.
1. Juli 2025AMLA nimmt in Frankfurt am Main die Tätigkeit aufDirekte Aufsicht über die risikoreichsten Finanzunternehmen ab 2028.
1. März 2026GwGMeldV in Kraft (verkündet im September 2025)Verbindliche Form und Pflichtangaben für Verdachtsmeldungen über goAML.
Juli 2026Erste aktualisierte sektorspezifische Risikoanalyse des BMF; FIU-Jahresbericht 2025Neue Erkenntnisquellen für deine Risikoanalyse.
August 2026Kabinettbeschluss zum Zollfinanzgerechtigkeitsgesetz (ZFG)Enthält Änderungen am GwG und stärkt die FIU; im Oktober 2026 im parlamentarischen Verfahren (BT-Drs. 21/8282).
Oktober 2026AMLA übermittelt drei finale RTS-Entwürfe an die Kommission (Art. 28 Abs. 1, Art. 19 Abs. 9, Art. 16 Abs. 4 und 17 Abs. 3 AMLR)Noch nicht in Kraft; die Kommission muss die Standards annehmen.
4. Quartal 2026 (erwartet)AMLA-Leitlinien zur unternehmensweiten Risikobewertung (Art. 10 Abs. 4 AMLR)Entwurf lag bis 15. Juli 2026 in der Konsultation; finale Fassung wird erwartet.
10. Juli 2027AMLR anwendbar; Umsetzungsfrist der Richtlinie (EU) 2024/1640Neue Verpflichtetenkreise, Barzahlungsobergrenze, einheitliche Sorgfaltspflichten.
2028Direkte AMLA-Aufsicht über die risikoreichsten FinanzunternehmenBetrifft nur die risikoreichsten Finanzunternehmen.
10. Juli 2029Umwandlung von Inhaberaktien (Art. 79 AMLR)Frist für bestehende Inhaberaktien, mit Ausnahmen.

Pflichten nach Funktion

Geschäftsleitung und Leitungsorgan

Bei Verpflichteten nach § 2 GwG trägt die Geschäftsleitung die Verantwortung für Organisation und Ressourcen der Geldwäscheprävention. Die unternehmensweite Risikoanalyse wird nach Art. 10 AMLR vom Geldwäschebeauftragten erstellt, vom Leitungsorgan gebilligt und, sofern ein Aufsichtsorgan besteht, diesem mitgeteilt. Die allgemeinen Organisationspflichten (§ 130 OWiG, § 43 Abs. 1 GmbHG, § 93 Abs. 1 AktG) gelten daneben.

Geldwäschebeauftragte und AML-Compliance

Sie erstellen und aktualisieren die Risikoanalyse (§ 5 GwG, § 7 GwG, künftig Art. 10 AMLR), entscheiden über Verdachtsmeldungen (§ 43 GwG, künftig Art. 69 AMLR) und setzen die Pflichtangaben der GwGMeldV im Meldeprozess um. Neu ist die Aufgabe, Quellen wie sektorspezifische Analysen und FIU-Risikohinweise systematisch auszuwerten.

Kunden- und Fachbereiche

Onboarding, Zahlungsverkehr, Vertrieb und Kasse wenden die Sorgfaltspflichten an (§ 10 GwG, künftig Art. 19 ff. AMLR). Sie brauchen Wissen zu Mittelherkunft, Beteiligungsketten, Bargeldannahme und den Typologien aus den Risikohinweisen, um Auffälligkeiten zu erkennen und an die Compliance weiterzugeben.

Unternehmen außerhalb der Finanzbranche

Nicht jedes Unternehmen ist Verpflichteter. Prüfe zuerst, ob du unter § 2 GwG fällst, etwa als Güterhändler oder Immobilienmakler; die AMLR fasst den Kreis der Verpflichteten in Art. 3 neu. Die Barzahlungsobergrenze nach Art. 80 AMLR gilt dagegen für alle, die mit Gütern handeln oder Dienstleistungen erbringen.

Pain Points mit Normbezug

Risikoanalyse stützt sich nur auf die NRA 2019

Die Befunde sind sieben Jahre alt. § 5 Abs. 1 Satz 2 GwG und Art. 10 Abs. 1 AMLR verlangen, aktuelle Erkenntnisse einzubeziehen, darunter die nationale Risikobewertung, sektorspezifische Analysen und Informationen der Behörden.

Meldungen scheitern an Pflichtfeldern

Seit dem 1. März 2026 führt eine unvollständige Befüllung der Pflichtfelder zur technischen Zurückweisung; bei wiederholten, systematischen oder vorsätzlichen Verstößen kommen aufsichtsrechtliche Maßnahmen in Betracht (Angaben der FIU zur GwGMeldV).

Defensive Meldungen oder Untermeldung

Die Orientierungshilfe von BaFin und FIU vom 1. Dezember 2025 warnt vor Meldungen ohne hinreichende Anhaltspunkte und enthält einen Leitfaden zur Dokumentation der Entscheidung (§ 43 GwG). Ohne Dokumentation ist weder ein Melden noch ein Nichtmelden nachvollziehbar.

Digitales Onboarding und Betrug

Betrugsnetzwerke nutzen industriell erzeugte Gesellschaftsstrukturen. Wenn Fraud-Prävention und Geldwäscheprävention getrennt arbeiten, bleiben Muster unentdeckt, die erst im Zusammenspiel der Informationen sichtbar werden (§ 10 GwG, Art. 26 AMLR).

Pauschales Länderrating

Die Länderliste der NRA ist Stand 2019. Art. 29 bis 31 und Art. 35 AMLR arbeiten mit ermittelten Drittländern und Gegenmaßnahmen; eine statische Liste im Haus ersetzt weder die aktuelle Prüfung noch die Einzelfallbetrachtung.

Bargeld ohne Prozess

Ab dem 10. Juli 2027 gilt die Obergrenze von 10.000 Euro (Art. 80 AMLR). Wer Barzahlungen annimmt, braucht bis dahin einen erfassten Bestand an Annahmestellen, klare Regeln für verknüpfte Zahlungen und eine Eskalation an die Compliance.

Quick-Check: Risikofelder Geldwäsche mit Ampel einordnen

Ordne dein Unternehmen bei jedem der sechs Risikofelder Geldwäsche ein. Wähle pro Frage eine Stufe; darunter erscheint die passende Empfehlung. Die Stufen sind mit Text beschriftet: Erfüllt, Teilweise, Offen.

1. Anonymität: Sind Bargeld, anonyme Zahlungsmittel und Kryptowerte in deiner Risikoanalyse bewertet, mit Regeln für hohe Barbeträge?

Wähle eine Stufe, um die Empfehlung zu sehen.

Erfüllt: Prozess gegen Art. 79 und Art. 80 AMLR abgleichen und die Obergrenze von 10.000 Euro in die Kassen- und Zahlungsrichtlinien aufnehmen.
Teilweise: Bargeld und anonyme Instrumente als eigene Risikofaktoren aufnehmen, Schwellenwerte festlegen und Eskalationswege definieren.
Offen: Bestand an Annahmestellen und Zahlungsarten erfassen, danach die Risikobewertung beginnen und Art. 80 AMLR ab 10. Juli 2027 einplanen.
2. FinTech: Bewertest du neue Produkte, digitale Onboarding-Wege und Technologien vor dem Start auf Geldwäscherisiken?

Wähle eine Stufe, um die Empfehlung zu sehen.

Erfüllt: Bewertung nach Art. 10 AMLR dokumentieren und die Betrugsindikatoren des Onboardings mit dem Monitoring verzahnen.
Teilweise: Eine verbindliche Freigabe vor Produktstart einführen und Betrugs- und Geldwäscheprävention organisatorisch zusammenführen.
Offen: Neue Produkte und Vertriebswege der letzten Jahre nachträglich bewerten und einen Freigabeprozess mit Compliance einführen.
3. Finanztransfer: Erkennt dein Monitoring Zahlungen außerhalb bestehender Geschäftsbeziehungen, Auslandsbezüge und Hinweise auf unerlaubte Transferdienste?

Wähle eine Stufe, um die Empfehlung zu sehen.

Erfüllt: Szenarien regelmäßig mit Typologien aus FIU-Berichten und Risikohinweisen abgleichen.
Teilweise: Regeln für Zahlungen ohne Geschäftsbeziehung und mit Auslandsbezug schärfen; Mitarbeitende zu Hawala-Indikatoren schulen.
Offen: Ein erstes Szenarioset für auffällige Zahlungswege aufbauen und Verantwortliche für die Alarmbearbeitung benennen.
4. Immobilien und Rechtsgestaltungen: Prüfst du Eigentums- und Kontrollstrukturen bis zur natürlichen Person und kennst du die geänderten Meldetatbestände?

Wähle eine Stufe, um die Empfehlung zu sehen.

Erfüllt: Prozess für Beteiligungsketten dokumentiert halten und die sektorspezifische Analyse vom Juli 2026 in die Kundenrisikoklassen übernehmen.
Teilweise: Prüfschritte für Share Deals und Beteiligungsketten festschreiben und die Meldetatbestände der GwGMeldV-Immobilien in Arbeitsanweisungen abbilden.
Offen: Eigentums- und Kontrollstrukturen bei Risikokunden erfassen, Nominee-Hinweise definieren und Meldeschwellen im Team klären.
5. Cross-Border: Bewertest du Länderrisiken einzelfallbezogen (Beteiligungsketten, Zahlungswege) statt über eine pauschale Staatenliste?

Wähle eine Stufe, um die Empfehlung zu sehen.

Erfüllt: Länderquellen mit Aktualisierungsdatum führen und Art. 29 bis 31 sowie Art. 35 AMLR in die Planung für 2027 aufnehmen.
Teilweise: Die Länderliste durch eine einzelfallbezogene Bewertung ergänzen und Quellen mit Datum dokumentieren.
Offen: Die NRA-Länderbewertung von 2019 nicht mehr als Liste verwenden; aktuelle Quellen festlegen und einen Aktualisierungsrhythmus bestimmen.
6. Größe und Gruppe: Sind große Geschäftsvolumen, Konzernstrukturen und Partner- oder Korrespondenzbeziehungen in einer vom Leitungsorgan gebilligten Risikoanalyse verankert?

Wähle eine Stufe, um die Empfehlung zu sehen.

Erfüllt: Freigabe nach Art. 10 AMLR vorbereiten und Gruppenregeln nach Art. 16 AMLR gegen die Entwürfe der AMLA-Standards prüfen.
Teilweise: Die Billigung durch das Leitungsorgan und die Mitteilung an das Aufsichtsorgan formal festlegen; Partnerbeziehungen risikobasiert einstufen.
Offen: Risikoanalyse für Gruppe und Partnerbeziehungen erstellen, vom Leitungsorgan billigen lassen und einen Überprüfungsturnus festlegen.

Der Quick-Check ersetzt keine Risikoanalyse nach § 5 GwG und keine Rechtsberatung.

Lösungsansätze: sechs No-Regret-Maßnahmen bis Juli 2027

Risikoanalyse auf drei Quellen stützen

Nutze die NRA 2019, die sektorspezifische Analyse vom Juli 2026 und den FIU-Jahresbericht 2025 als dokumentierte Quellen und halte fest, wie jede Erkenntnis in Risikofaktoren eingeflossen ist.

AMLR-Inventur starten

Lege eine Matrix von GwG-Pflichten zu AMLR-Artikeln an: Art. 10 (Risikobewertung), Art. 19 ff. (Sorgfalt), Art. 26 (Überwachung), Art. 69 (Meldung), Art. 79 und 80 (anonyme Instrumente, Bargeld).

Meldeprozess an die GwGMeldV anpassen

Prüfe die Pflichtfelder, baue eine Qualitätssicherung vor dem Absenden auf und werte Rückmeldungen über die goAML-Mailbox sowie FIU-Risikohinweise (Hashtag) systematisch aus.

Bargeld- und Zahlungsartenregel erstellen

Erfasse alle Stellen, an denen Bargeld angenommen wird, und definiere Regeln für verknüpfte Zahlungen sowie die Eskalation an die Compliance.

Typologien rollenbasiert schulen

Vermittle Fachbereichen und Compliance die Muster aus dem Schwerpunktkapitel (Transaction Laundering, Nominees, Hawala) mit Fallarbeit statt reiner Rechtsvorträge.

Beobachtungsliste mit festem Rhythmus führen

Verfolge AMLA-Leitlinien und RTS, den zweiten NRA-Ergebnisbericht und das Gesetzgebungsverfahren zum ZFG und prüfe die Risikoanalyse anlassbezogen und in einem festen Turnus.

Fazit: Risikofelder Geldwäsche bleiben das Raster, die Befunde ändern sich

Die Risikofelder Geldwäsche aus der NRA bleiben ein sinnvolles Raster. Wer sie 2026 nutzt, sollte sie jedoch nicht als Befund von 2019 übernehmen, sondern mit den aktuellen Quellen belegen.

  • Die NRA 2019 ist die Grundlage; sektorspezifische Analysen aktualisieren sie, ein zweiter Ergebnisbericht ist in Arbeit.
  • Der FIU-Jahresbericht 2025 verschiebt die Gewichte: digitale Finanzdienstleister, Betrug als Vortat und höhere Anforderungen an die Meldequalität.
  • Die AMLR bringt ab 10. Juli 2027 die Barzahlungsobergrenze (Art. 80), das Verbot anonymer Konten (Art. 79) und die unternehmensweite Risikobewertung (Art. 10).
  • Technische Standards und Leitlinien der AMLA sind zum Stand Oktober 2026 teils noch Entwurf; plane mit Annahmen und prüfe laufend nach.
  • Wissen im Team entscheidet: Rollen brauchen unterschiedliche Tiefe, von der Geschäftsleitung bis zur Kasse.

Wenn intern die Kapazitäten fehlen, um Risikoanalyse, Meldeprozess oder AMLR-Inventur umzusetzen, unterstützt dich S+P Compliance operativ. Zu S+P Compliance

FAQ: Risikofelder Geldwäsche

Welche sechs Risikofelder nennt die Nationale Risikoanalyse?+−

Die auf Basis der ersten NRA 2018/2019 hervorgehobenen Schwerpunkte sind Anonymität, FinTech, Finanztransfergeschäft, Immobiliensektor, Cross-Border-Threat und Großbanken. Die NRA bewertete die Geldwäschebedrohung für Deutschland insgesamt als mittel-hoch.

Ist die NRA von 2019 noch aktuell?+−

Sie ist die erste Nationale Risikoanalyse und wird vom Bundesfinanzministerium aktualisiert. Im Juli 2026 erschien die erste aktualisierte sektorspezifische Risikoanalyse zu Rechtseinheiten; ein zweiter Ergebnisbericht ist in Arbeit. Die Ergebnisse sind bei der eigenen Risikoanalyse zu berücksichtigen.

Was zeigt der FIU-Jahresbericht 2025 zu den Risikofeldern?+−

2025 gingen 374.693 Verdachtsmeldungen ein, rund 41 % mehr als im Vorjahr. Der Anteil digitaler Finanzdienstleister stieg auf 29 %, Betrug ist bei ihnen der häufigste Meldegrund. Im Immobiliensektor sanken die Meldezahlen, nachdem die GwGMeldV-Immobilien klare Schwellenwerte eingeführt hat.

Was ändert sich mit der AMLR bei Risikoanalyse und Bargeld?+−

Ab dem 10. Juli 2027 verlangt Art. 10 AMLR eine unternehmensweite Risikobewertung, die der Geldwäschebeauftragte erstellt und das Leitungsorgan billigt. Art. 80 AMLR setzt für Barzahlungen im Geschäftsverkehr eine Obergrenze von 10.000 Euro, Art. 79 verbietet anonyme Konten. Die AMLA-Leitlinien zur Risikobewertung liegen zum Stand Oktober 2026 noch im Entwurf vor.

Gilt das auch für Unternehmen außerhalb der Finanzbranche?+−

Die Pflichten der Geldwäscheprävention treffen Verpflichtete nach § 2 GwG, etwa Güterhändler oder Immobilienmakler; die AMLR fasst den Kreis in Art. 3 neu. Die Barzahlungsobergrenze nach Art. 80 AMLR betrifft alle, die mit Gütern handeln oder Dienstleistungen erbringen.

Welche Qualifizierung hilft dem Team, die Risikofelder umzusetzen?+−

Hilfreich sind rollenbasierte Formate: Geschäftsleitung und Aufsichtsorgan brauchen den Überblick über Verantwortung und Risikoanalyse, Geldwäschebeauftragte vertiefte Methoden und Meldepraxis, Fachbereiche Typologien und Sorgfaltspflichten. S+P Seminare bietet dafür Seminare und Lehrgänge zur Geldwäscheprävention an.

Quellenverzeichnis

Primärquellen zuerst, danach Behörden. Die Zeile unter jedem Eintrag nennt, wofür die Quelle in diesem Beitrag steht.

Verwandte Leistungen und Programme

Risikofelder Geldwäsche 2026: NRA, FIU-Bericht und AMLR
Achim Schulz
Ihr Referent

Achim Schulz

Geschäftsführer des S+P Unternehmerforums und der S+P Compliance

Achim Schulz ist selbst als Geldwäschebeauftragter (MLRO) für Banken, Wertpapierinstitute und weitere BaFin-regulierte Institute bestellt. Über S+P Compliance verantwortet er als Auslagerungsdienstleister die ausgelagerte Geldwäsche-Beauftragten-Funktion in der Praxis – genau dieses Praxis- und Prüfungswissen fließt direkt in den Lehrgang ein.

LinkedIn-Profil → · Redaktion & Experten →

Service & Kontakt

S&P Unternehmerforum GmbH 809 Bewertungen auf ProvenExpert.com