Aufgaben eines Vertriebsleiters: Strategie, Führung und Recht 2026
Die Aufgaben eines Vertriebsleiters reichen von der Vertriebsstrategie über Teamführung und Kennzahlen bis zu den Regeln für Akquise, Zuwendungen und KI. Dieser Beitrag ordnet die Aufgaben ein, rechnet zwei Beispiele vor und zeigt, welche rechtlichen Vorgaben Sie 2026 und 2027 im Blick behalten sollten.
Gegenstand sind Aufgaben, Steuerung und Rechtsrahmen der Vertriebsleitung. Verkaufstechniken, Verhandlungsführung und Marketing streifen wir nur am Rande. Der Vertrieb von Finanzprodukten (WpHG, GwG, Versicherungsvertrieb) ist nicht Gegenstand.
Inhalt
Management Summary
Nach einer Gartner-Umfrage unter knapp 650 B2B-Einkäufern (August bis September 2025) bevorzugen 67 % einen Kaufprozess ohne Vertriebsmitarbeiter, 70 % einen vollständig digitalen Kauf, und 45 % nutzten bei einem aktuellen Kauf KI. Zugleich wollen 69 % KI-Ergebnisse mit einem Vertriebsmitarbeiter überprüfen. Der Vertrieb wird damit stärker zum Berater und zum Ansprechpartner für Bestätigung und Einordnung.
Auch im Vertrieb selbst ist KI angekommen: Nach dem State of Sales Report des CRM-Anbieters Salesforce (mehr als 4.000 Befragte weltweit) nutzen 91 % der deutschen Vertriebsorganisationen bereits eine Form von KI, etwa für Neukundenakquise, Forecasting, Lead-Scoring oder E-Mail-Entwürfe. Beide Zahlen stammen aus Herstellerbefragungen und zeigen eine Tendenz, keine Messung für Ihr Unternehmen.
Rechtlich hat sich 2026 einiges verschoben. Seit dem 2. August 2026 gelten die Transparenzpflichten des Art. 50 der KI-Verordnung, seit dem 27. September 2026 die Neuregelungen des 3. UWG-Änderungsgesetzes, unter anderem zu Umweltaussagen. Das Bundesarbeitsgericht hat im April 2026 entschieden, dass Unternehmensziele für variable Vergütung dem Mitarbeiter mitgeteilt werden müssen (10 AZR 28/25). Die Entgelttransparenzrichtlinie ist nach dem uns vorliegenden Stand im Oktober 2026 weiterhin nicht in deutsches Recht umgesetzt.
Für die Vertriebsleitung heißt das: Strategie, Führung, Steuerung und Kundenpflege bleiben die Kernaufgaben. Sie müssen aber mit neuen Werkzeugen, geänderten Kundenerwartungen und einem dichteren Rechtsrahmen erfüllt werden. Dieser Beitrag ordnet die Aufgaben ein, rechnet zwei Beispiele vor und endet mit einem Prüfschema für Ihren Vertrieb.
Die Aufgaben eines Vertriebsleiters im Überblick
Der Vertriebsleiter verantwortet den Umsatz- und Ergebnisbeitrag des Vertriebs. Er übersetzt die Unternehmensstrategie in Vertriebsziele, führt das Vertriebsteam, steuert Pipeline und Kennzahlen und sorgt dafür, dass Kunden gut betreut werden. In kleineren Unternehmen übernimmt er oft mehrere Rollen und verkauft selbst mit.
Rollen im Vertrieb
| Rolle | Schwerpunkt |
|---|---|
| Geschäftsführung / Chief Sales Officer | Gesamtverantwortung, Strategie, Markt- und Preisentscheidungen |
| Vertriebsleiter / Head of Sales | Vertriebsstrategie, Teamführung, Planung, Steuerung, Budget |
| Regional- oder Gebietsverkaufsleiter | Führung eines Teilteams, regionale Ziele |
| Key Account Manager | Betreuung und Entwicklung der wichtigsten Kunden |
| Vertriebsinnendienst / Sales Operations | Angebote, Auftragsabwicklung, CRM, Auswertungen |
Kernaufgaben der Vertriebsleitung
| Aufgabe | Inhalte | Ergebnis |
|---|---|---|
| Strategie und Planung | Zielmärkte, Kundensegmente, Vertriebskanäle, Absatz- und Umsatzplanung | Vertriebsplan mit Zielen und Budget |
| Teamführung | Ziele vereinbaren, coachen, entwickeln, Konflikte lösen, Personal gewinnen | Leistungsfähiges, motiviertes Team |
| Steuerung und Controlling | Pipeline, Forecast, Kennzahlen, Rabatte, Deckungsbeiträge | Verlässlicher Forecast, profitable Aufträge |
| Kunden und Key Accounts | Schlüsselkunden betreuen, Kundenwert steigern, Abwanderung verhindern | Stabile Kundenbeziehungen |
| Prozesse und Werkzeuge | Vertriebsprozess, CRM, KI-Werkzeuge, Angebotswesen | Effiziente Abläufe, saubere Daten |
| Schnittstellen | Marketing, Produktmanagement, Finanzen, Service | Abgestimmte Botschaften und Angebote |
| Regeln und Compliance | Werberegeln, Kartellrecht, Zuwendungen, Datenschutz | Vertrieb ohne vermeidbare Rechtsrisiken |
Praxistipp: Klären Sie schriftlich, wofür Sie entscheiden dürfen: Preise und Rabatte bis zu welcher Grenze, Personalentscheidungen, Budget, Vertragsabschlüsse. Unklare Befugnisse sind eine häufige Konfliktquelle zwischen Vertriebsleitung und Geschäftsführung. Verteilen Sie außerdem Ihre Arbeitszeit bewusst: Wer überwiegend eigene Kundentermine führt, hat wenig Zeit für Coaching und Steuerung.
Mehr zu den Rollen in der Führungsebene finden Sie bei den Seminaren für C-Level.
Vertriebsstrategie und Planung
Eine Vertriebsstrategie beantwortet vier Fragen: Welche Kunden wollen wir gewinnen? Mit welchem Angebot? Über welche Kanäle – persönlicher Vertrieb, Partner, Online-Shop, Plattformen? Mit welchen Ressourcen?
Weil Einkäufer sich zunehmend selbst informieren, gehört der digitale Kanal in jede Strategie: gute Produktinformationen, Preisrechner, Online-Bestellung, Kundenportal. Der persönliche Vertrieb konzentriert sich auf komplexe Angebote, wichtige Kunden und die Phasen, in denen Kunden Beratung und Bestätigung brauchen.
Neukundengewinnung und Werberegeln
Kaltakquise ist nicht verboten, aber begrenzt. Werbung mit einem Telefonanruf ist nach § 7 Abs. 2 Nr. 1 UWG gegenüber einem Verbraucher ohne vorherige ausdrückliche Einwilligung unzulässig, gegenüber einem sonstigen Marktteilnehmer ohne dessen zumindest mutmaßliche Einwilligung. Für Werbung per elektronischer Post verlangt § 7 Abs. 2 Nr. 2 UWG grundsätzlich eine vorherige ausdrückliche Einwilligung.
Eine Ausnahme gilt für Bestandskunden: Hat ein Unternehmer die E-Mail-Adresse im Zusammenhang mit dem Verkauf einer Ware oder Dienstleistung erhalten, darf er sie unter den weiteren Voraussetzungen des § 7 Abs. 3 UWG für eigene ähnliche Angebote nutzen. Dazu zählen, dass der Kunde nicht widersprochen hat und auf sein Widerspruchsrecht hingewiesen wird.
Praxistipp: Legen Sie Ihre Planung von unten an: Wie viele Kontakte, Angebote und Abschlüsse braucht es, um das Umsatzziel zu erreichen? Wenn die Rechnung nicht aufgeht, ist das Ziel unrealistisch oder die Vertriebskapazität zu gering.
Zur Methodik von Planung und Kennzahlen: Planung, Reporting und Kennzahlen.
Team führen: Ziele, Vergütung und Mitbestimmung
Vertriebsteams werden fast immer über Ziele und variable Vergütung geführt. Das wirkt, birgt aber arbeitsrechtliche Risiken.
Ziele rechtzeitig vorgeben
Ist der Arbeitgeber vertraglich verpflichtet, Ziele vorzugeben, und tut er das schuldhaft nicht oder zu spät, kann der Mitarbeiter Schadensersatz verlangen (BAG, 19.02.2025, 10 AZR 57/24). Mit Ablauf der Zielperiode lässt sich die Vorgabe nicht mehr nachholen.
Das BAG hat am 22.04.2026 (10 AZR 28/25) für eine Zielvorgabe klargestellt: Die interne Festlegung genügt nicht, die Unternehmensziele müssen dem Mitarbeiter mitgeteilt werden. Die Initiative liegt beim Arbeitgeber; der Mitarbeiter muss die Ziele nicht einfordern.
Mitbestimmung des Betriebsrats
Hat das Unternehmen einen Betriebsrat, bestimmt dieser bei Lohngestaltung und leistungsbezogenen Entgelten wie Provisionen mit (§ 87 Abs. 1 Nr. 10 und 11 BetrVG). Technische Einrichtungen, die Verhalten oder Leistung überwachen können, etwa ein CRM mit Aktivitätsauswertung, sind ebenfalls mitbestimmungspflichtig (§ 87 Abs. 1 Nr. 6 BetrVG).
Entgelttransparenz
Die Umsetzungsfrist der Entgelttransparenzrichtlinie (EU) 2023/970 ist am 7. Juni 2026 abgelaufen. Nach den verfügbaren Informationen liegt im Oktober 2026 kein Umsetzungsgesetz vor; die Bundesregierung hat im Juli 2026 erklärt, die Vorbereitungen für einen Gesetzentwurf seien getroffen. Für private Arbeitgeber gilt vorerst das Entgelttransparenzgesetz von 2017.
Die Richtlinie verlangt objektive, geschlechtsneutrale Kriterien für Vergütung und Vergütungsentwicklung. Dokumentieren Sie Provisionsmodelle deshalb schon jetzt nachvollziehbar.
Handelsvertreter
Arbeiten Sie mit selbstständigen Handelsvertretern, beachten Sie den Ausgleichsanspruch nach Vertragsende. Er beträgt höchstens eine nach dem Durchschnitt der letzten fünf Jahre berechnete Jahresprovision (§ 89b Abs. 2 HGB) und kann im Voraus nicht ausgeschlossen werden (§ 89b Abs. 4 HGB). Das gehört in jede Kalkulation, wenn Sie den Vertriebsweg umstellen.
Gute Vertriebsleiter coachen regelmäßig: gemeinsame Kundentermine, Auswertung verlorener Angebote, kurze Feedbackgespräche nach wichtigen Terminen.
Praxistipp: Vereinbaren Sie Ziele spätestens zu Beginn der Zielperiode schriftlich und dokumentieren Sie den Zugang beim Mitarbeiter. Kombinieren Sie Umsatzziele mit einem Ertragsziel, etwa dem Deckungsbeitrag, damit nicht über Rabatte verkauft wird.
Für Zielvereinbarung und Feedback: Leadership-Seminare.
Vertriebssteuerung mit Kennzahlen
| Kennzahl | Aussage |
|---|---|
| Auftragseingang | Wie viel wurde neu verkauft? |
| Gewichtete Pipeline | Wie viel Umsatz ist realistisch zu erwarten? |
| Abschlussquote (Win Rate) | Wie viele Angebote werden gewonnen? |
| Durchschnittlicher Auftragswert | Wie groß sind die Aufträge? |
| Vertriebszyklus | Wie lange dauert es vom Erstkontakt bis zum Auftrag? |
| Deckungsbeitrag je Kunde und Auftrag | Wie profitabel ist der Umsatz? |
| Durchschnittlicher Rabatt | Wie viel Marge wird verschenkt? |
| Kundenabwanderung | Wie viele Kunden gehen verloren? |
| Forecast-Genauigkeit | Wie gut stimmt die Prognose mit dem Ergebnis überein? |
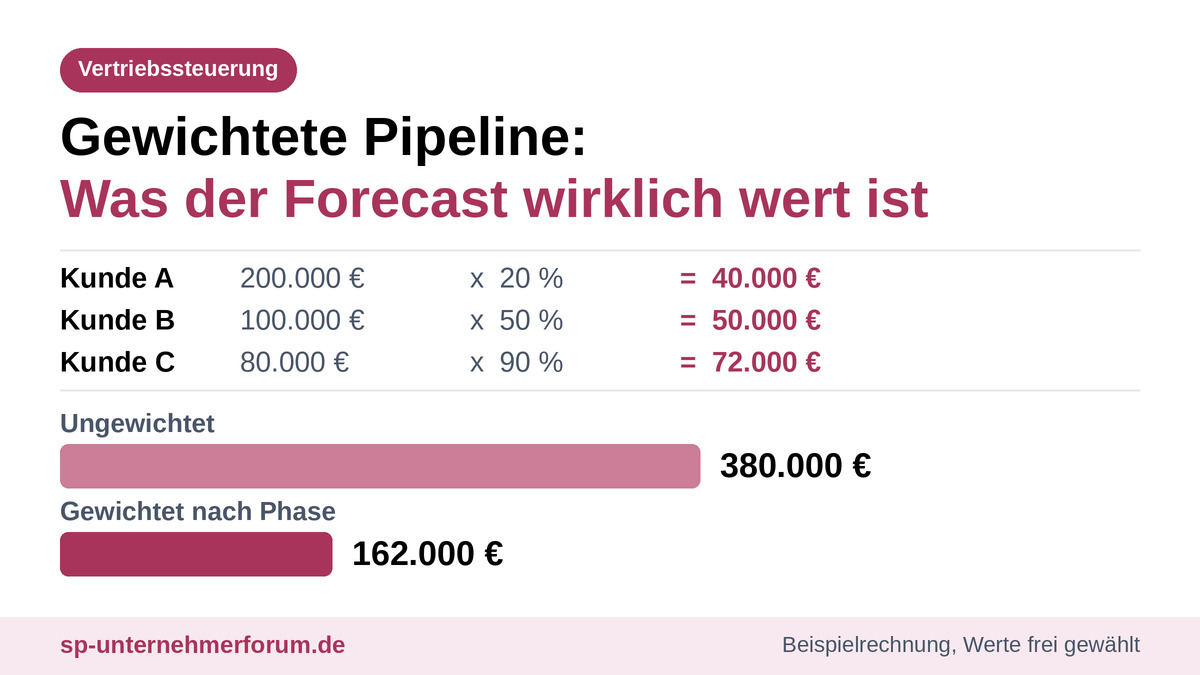
Beispiel: gewichtete Pipeline
| Angebot | Volumen | Phase | Wahrscheinlichkeit | Gewichteter Wert |
|---|---|---|---|---|
| Kunde A | 200.000 € | Erstgespräch | 20 % | 40.000 € |
| Kunde B | 100.000 € | Angebot abgegeben | 50 % | 50.000 € |
| Kunde C | 80.000 € | Verhandlung | 90 % | 72.000 € |
| Summe | 380.000 € | 162.000 € |
Rabatte steuern
Ein Rabatt von 5 % bei einer Deckungsbeitragsquote von 25 % kostet ein Fünftel des Deckungsbeitrags: Je 100 € Listenpreis sinkt der Deckungsbeitrag von 25 € auf 20 €. Um das auszugleichen, müsste die Menge um 25 % steigen (25 geteilt durch 20 ergibt 1,25). Legen Sie deshalb Rabattgrenzen und Freigabestufen fest.
Praxistipp: Definieren Sie für jede Pipeline-Phase objektive Kriterien, zum Beispiel „Budget bestätigt“ oder „Entscheider bekannt“. So hängt der Forecast weniger vom Optimismus einzelner Verkäufer ab.
Rechenbeispiel und Kennzahlen sind betriebswirtschaftliche Praxis ohne amtliche Fundstelle. Vertiefung: Controlling kompakt.
Kunden, Key Accounts und Zuwendungen
Die wichtigsten Kunden bringen oft den Großteil des Ergebnisses. Key Account Management heißt: ein Kundenplan mit Zielen, Ansprechpartner auf mehreren Ebenen, regelmäßige Gespräche über Zufriedenheit und Entwicklung und ein Blick auf die Abhängigkeit von einzelnen Kunden.
Kunden haben sich oft schon informiert, bevor sie den Vertrieb ansprechen, im Schnitt aus sieben Quellen (Gartner, Mai 2026). Sie erwarten Fachwissen, ehrliche Einordnung und Hilfe bei der internen Abstimmung, nicht die Wiederholung von Prospektinformationen.
Grenzen bei Einladungen und Geschenken
Nach § 299 Abs. 2 Nr. 1 StGB macht sich strafbar, wer einem Angestellten oder Beauftragten eines Unternehmens im geschäftlichen Verkehr einen Vorteil als Gegenleistung dafür anbietet, verspricht oder gewährt, dass dieser bei dem Bezug von Waren oder Dienstleistungen ihn oder einen anderen im Wettbewerb in unlauterer Weise bevorzuge. Nach Nr. 2 genügt es auch, wenn der Vorteil ohne Einwilligung des Unternehmens für eine pflichtwidrige Handlung gewährt wird. Das Gesetz sieht Freiheitsstrafe bis zu drei Jahren oder Geldstrafe vor. Bei Amtsträgern und öffentlichen Auftraggebern gelten strengere Regeln.
Praxistipp: Führen Sie eine klare Regel für Geschenke und Einladungen ein, mit Wertgrenzen, Genehmigung und Dokumentation, und schulen Sie Ihr Team jährlich dazu.
Rechtlicher Rahmen: Werbung, Wettbewerb und Aufsicht
Neben den bereits genannten Normen gelten für die Vertriebsleitung diese Vorgaben. Sie stehen hier mit Normbezug, damit Sie die Prüffragen im Quick-Check einordnen können.
Irreführende Werbung
Unwahre oder zur Täuschung geeignete Angaben, etwa über Vorteile, Risiken oder zu erwartende Ergebnisse eines Produkts, sind unzulässig (§ 5 UWG). Zahlenangaben wie Weiterempfehlungsquoten, Referenzen und Kundenstimmen sollten Sie belegen können. Werden Verbrauchern Bewertungen zugänglich gemacht, gelten zusätzliche Informationspflichten zur Echtheit (§ 5b UWG).
Umweltaussagen
Seit dem 27. September 2026 gelten die Neuregelungen des 3. UWG-Änderungsgesetzes, das die Richtlinie (EU) 2024/825 umsetzt. Sie verschärfen die Regeln für Umwelt- und Nachhaltigkeitsaussagen, vor allem im Geschäft mit Verbrauchern. Pauschale Begriffe wie „klimaneutral“ oder „umweltfreundlich“ ohne belastbaren Nachweis sind ein erhebliches Risiko.
Kartellrecht
Vereinbarungen und abgestimmte Verhaltensweisen zwischen Unternehmen, die den Wettbewerb verhindern, einschränken oder verfälschen sollen oder dies bewirken, sind verboten (§ 1 GWB). Für den Vertrieb heißt das: keine Absprachen und kein Austausch mit Wettbewerbern über Preise, Kunden oder Gebiete, auch nicht am Rand von Verbandstreffen oder Messen.
Aufsichtspflicht
Wer als Inhaber eines Betriebs oder Unternehmens erforderliche Aufsichtsmaßnahmen unterlässt und dadurch Zuwiderhandlungen ermöglicht, die mit Strafe oder Geldbuße bedroht sind, kann ordnungswidrig handeln (§ 130 OWiG). Zu den Aufsichtsmaßnahmen gehören auch Auswahl und Überwachung von Aufsichtspersonen. Im Vertrieb sind das Regeln, Schulung, Kontrolle und Dokumentation.
Die Pflichten der Geschäftsleitung ordnet der Beitrag Regulatorik für Geschäftsführer: Pflichten, Haftung und Aufsicht ein.
KI im Vertrieb: Einsatzfelder, Pflichten und Fristen
Typische Einsatzfelder in der Vertriebsorganisation:
- CRM als Steuerungszentrale: Kunden, Kontakte, Angebote und Pipeline an einem Ort
- Lead-Scoring: KI bewertet, welche Anfragen am ehesten zum Auftrag führen
- Forecasting: KI erkennt Muster in der Pipeline und warnt vor unrealistischen Prognosen
- Texte und Vorbereitung: Angebotsentwürfe, E-Mails, Gesprächsvorbereitung, Zusammenfassungen von Kundengesprächen
- KI-Agenten: Systeme, die Aufgaben wie Terminvereinbarung oder Nachfassen weitgehend selbstständig erledigen
Nach dem Salesforce State of Sales Report bestätigen 88 % der deutschen Vertriebsleiter, die bereits KI-Agenten einsetzen, dass diese entscheidend seien, um ihre Arbeit besser zu erledigen. Kunden sind dagegen skeptisch: 51 % der von Gartner befragten Einkäufer halten es für wahrscheinlicher, über generative KI irreführende Informationen zu erhalten (49 % sagen das über Verkäufer). Darin liegt eine Chance des persönlichen Vertriebs.
Grenzen und Pflichten
Chatbots kennzeichnen (Art. 50 Abs. 1 KI-VO)
Systeme, die für die direkte Interaktion mit Menschen bestimmt sind, müssen so gestaltet sein, dass die Personen erkennen, dass sie mit KI interagieren, sofern das nicht aus den Umständen offensichtlich ist. Die Pflicht gilt seit dem 2. August 2026. Sie trifft zunächst den Anbieter des Systems; prüfen Sie beim Hersteller, ob der Hinweis umgesetzt ist.
Die Übergangsfrist bis 2. Dezember 2026 betrifft nur die maschinenlesbare Kennzeichnung synthetischer Inhalte durch Anbieter von Bestandssystemen (Art. 50 Abs. 2), nicht den Hinweis auf die KI-Interaktion.
KI-Kompetenz (Art. 4 KI-VO)
Anbieter und Betreiber von KI-Systemen müssen die KI-Kompetenz ihres Personals in den Blick nehmen. Die Vorschrift gilt seit dem 2. Februar 2025 und wurde durch die Verordnung (EU) 2026/1744, in Kraft seit 27. Juli 2026, neu gefasst; sie stellt nun auf Maßnahmen zur Förderung der KI-Kompetenz ab. Schulung des Vertriebsteams bleibt der praktische Weg.
Daten und Gespräche
Kundendaten dürfen nur auf zulässiger Rechtsgrundlage verarbeitet werden; vertrauliche Kunden- und Angebotsdaten gehören nur in freigegebene KI-Werkzeuge. Aufzeichnung und KI-Auswertung von Kundengesprächen setzen eine tragfähige Rechtsgrundlage und die Information der Beteiligten voraus, in der Regel deren Einwilligung.
Auswertung von Mitarbeitern
KI-gestützte Leistungsauswertungen einzelner Mitarbeiter sind mitbestimmungspflichtig (§ 87 Abs. 1 Nr. 6 BetrVG). KI-Systeme zur Überwachung und Bewertung von Leistung und Verhalten im Beschäftigungsverhältnis fallen unter Anhang III Nr. 4 der KI-VO; die Hochrisiko-Pflichten greifen nach dem Digital-Omnibus ab 2. Dezember 2027.
Praxistipp: Erfassen Sie alle KI-Werkzeuge im Vertrieb in einer einfachen Liste: Zweck, Daten, Anbieter, Verantwortlicher, Kennzeichnung. Das ist die Grundlage für Schulung, Datenschutz und die Pflichten nach der KI-Verordnung.
Einordnung zur Einführung: Digitale Transformation.
Qualifikation und Kompetenzen
Ein Studium ist hilfreich, aber nicht zwingend. Entscheidend sind:
- Vertriebserfahrung und Verständnis für Kunden und Produkte
- Führungskompetenz: Ziele setzen, Feedback geben, Konflikte lösen, Mitarbeiter entwickeln
- Zahlenverständnis: Pipeline, Deckungsbeitrag und Forecast lesen und hinterfragen
- Daten- und KI-Kompetenz: Werkzeuge bewerten, Ergebnisse prüfen, Grenzen kennen
- Rechtssicheres Handeln: Grundregeln zu Werbung, Kartellrecht, Zuwendungen und Datenschutz
- Kommunikation gegenüber Kunden, Team und Geschäftsführung
Praxistipp: Wenn Sie vom besten Verkäufer zur Führungskraft werden, planen Sie den Rollenwechsel bewusst: Ihre Aufgabe ist jetzt, andere erfolgreich zu machen, nicht selbst die meisten Abschlüsse zu erzielen.
Fristen und Zeitpunkte im Überblick
| Zeitpunkt | Was gilt | Rechtsgrundlage | Stand |
|---|---|---|---|
| 02.02.2025 | Anwendungsbeginn der KI-Kompetenzpflicht (Art. 4 KI-VO); seit 27.07.2026 in neuer Fassung | KI-VO; VO (EU) 2026/1744 | Gilt |
| 07.06.2026 | Umsetzungsfrist der Entgelttransparenzrichtlinie abgelaufen; in Deutschland gilt weiter das EntgTranspG von 2017 | RL (EU) 2023/970; EntgTranspG | Gilt, Umsetzung offen |
| 27.07.2026 | Digital-Omnibus zur KI in Kraft; verschiebt unter anderem die Hochrisiko-Pflichten | VO (EU) 2026/1744 | Gilt |
| 02.08.2026 | Transparenzpflichten bei KI-Interaktion und Kennzeichnung (Art. 50 KI-VO) | Art. 50 KI-VO | Gilt |
| 27.09.2026 | 3. UWG-Änderungsgesetz: strengere Regeln für Umweltaussagen und weitere Änderungen des UWG | 3. UWGÄndG; UWG | Gilt |
| 02.12.2026 | Ende der Übergangsfrist für die maschinenlesbare Kennzeichnung synthetischer Inhalte bei Bestandssystemen | Art. 50 Abs. 2 KI-VO | Übergang |
| 01.01.2027 | E-Rechnung: Ausstellungspflicht im B2B für Unternehmen mit mehr als 800.000 € Vorjahresumsatz | UStG; Bayerisches Landesamt für Steuern | Künftig |
| 07.06.2027 | Erste Entgeltberichte nach der Richtlinie für Arbeitgeber ab 150 Beschäftigten, sobald national umgesetzt | RL (EU) 2023/970 | Offen |
| 02.12.2027 | Pflichten für Hochrisiko-KI nach Anhang III, darunter Beschäftigung (Nr. 4) | Anhang III KI-VO | Künftig |
| 01.01.2028 | E-Rechnung: Ausstellungspflicht für alle inländischen B2B-Umsätze | UStG | Künftig |
Rechtsstand Oktober 2026. Laufende Gesetzgebungsverfahren geben wir nur monatsgenau wieder; prüfen Sie vor Entscheidungen den aktuellen Stand.
Pflichten nach Funktion getrennt
Geschäftsleitung
- Befugnisse für Preise, Rabatte, Verträge und Personal schriftlich regeln
- Aufsicht über den Vertrieb organisieren: Regeln, Auswahl und Überwachung von Aufsichtspersonen (§ 130 OWiG)
- Betriebsrat früh einbinden, wenn Vergütung oder CRM betroffen sind (§ 87 BetrVG)
- Verantwortlichkeiten für KI-Werkzeuge im Vertrieb festlegen
Vertriebsleitung
- Ziele vor Beginn der Zielperiode vorgeben und die Mitteilung dokumentieren
- Rabattgrenzen, Freigabestufen und Pipeline-Kriterien festlegen
- Team zu Akquise-, Werbe-, Kartell- und Geschenkeregeln schulen
- KI-Werkzeuge erfassen und nur freigegebene Werkzeuge nutzen lassen
Vertriebsteam und Key Accounts
- Einwilligung vor Telefon- und E-Mail-Werbung prüfen (§ 7 UWG)
- Werbe- und Umweltaussagen nur mit Beleg verwenden (§ 5 UWG)
- Keinen Austausch mit Wettbewerbern über Preise, Kunden oder Gebiete (§ 1 GWB)
- Einladungen und Geschenke nach Richtlinie genehmigen und dokumentieren (§ 299 StGB)
Personal, Betriebsrat und Datenschutz
- Mitbestimmung bei Provisionen, Leistungsentgelten und Überwachungseinrichtungen prüfen (§ 87 Abs. 1 Nr. 6, 10, 11 BetrVG)
- Vergütungskriterien objektiv und nachvollziehbar dokumentieren (RL (EU) 2023/970)
- Verarbeitung von Beschäftigtendaten in CRM und KI-Auswertungen datenschutzrechtlich prüfen
- KI-Auswertungen der Mitarbeiterleistung auf Hochrisiko-Einstufung prüfen (Anhang III Nr. 4 KI-VO)
Pain Points: typische Fehler mit Normbezug
| Fehler | Mögliche Folge | Abhilfe | Normbezug |
|---|---|---|---|
| Nur Umsatzziele | Wachstum über Rabatte, sinkende Marge | Umsatz- und Deckungsbeitragsziele kombinieren | Betriebswirtschaftliche Praxis |
| Ziele zu spät vorgegeben | Schadensersatzansprüche, Demotivation | Ziele vor Periodenbeginn schriftlich vereinbaren und Zugang dokumentieren | BAG 10 AZR 57/24; BAG 10 AZR 28/25 |
| Ungewichtete Pipeline | Zu optimistischer Forecast | Phasen mit Kriterien und Wahrscheinlichkeiten | Betriebswirtschaftliche Praxis |
| CRM ohne Abstimmung mit dem Betriebsrat eingeführt | Unwirksame Regelungen, Konflikte | Betriebsvereinbarung vor Einführung | § 87 Abs. 1 Nr. 6 BetrVG |
| Kaltakquise per E-Mail ohne Einwilligung | Abmahnungen | Einwilligungsmanagement, Bestandskundenregel beachten | § 7 Abs. 2 Nr. 2, Abs. 3 UWG |
| Pauschale Umweltaussagen | Abmahnungen nach UWG | Aussagen belegen oder streichen | § 5 UWG; 3. UWGÄndG |
| Ungeregelte Einladungen und Geschenke | Strafbarkeitsrisiko | Richtlinie mit Wertgrenzen und Genehmigung | § 299 StGB; § 130 OWiG |
| KI ohne Regeln | Datenschutzverstöße, falsche Angebote | Freigegebene Werkzeuge, Schulung, Kennzeichnung | Art. 4, Art. 50 KI-VO; DSGVO |
Praxistipp: Werten Sie einmal im Quartal die verlorenen Angebote aus: Preis, Produkt, Timing, Beziehung? Daraus lernen Sie meist mehr als aus den gewonnenen.
Quick-Check: Prüfschema für die Vertriebsleitung
Beantworten Sie jede Prüffrage mit Ja oder Nein. Jedes Nein ist ein Handlungsfeld; die letzte Spalte nennt den ersten Schritt.
| Prüffeld | Prüffrage | Normbezug | Erster Schritt bei „Nein“ |
|---|---|---|---|
| Befugnisse | Sind Befugnisse für Preise, Rabatte und Verträge schriftlich geregelt? | Interne Organisation | Befugnismatrix mit der Geschäftsführung abstimmen |
| Zielvorgabe | Werden Ziele vor Periodenbeginn vorgegeben und der Zugang dokumentiert? | BAG 10 AZR 57/24; BAG 10 AZR 28/25 | Termin für die Zielkommunikation festlegen, Empfang bestätigen lassen |
| Mitbestimmung | Ist der Betriebsrat bei Provisionen und CRM beteiligt? | § 87 Abs. 1 Nr. 6, 10, 11 BetrVG | Betriebsvereinbarung vor Einführung abstimmen |
| Vergütungskriterien | Sind Vergütungskriterien objektiv und dokumentiert? | Art. 6 RL (EU) 2023/970; EntgTranspG | Provisionsmodell in einer Kriterienübersicht beschreiben |
| Akquise | Gibt es Einwilligungen für Telefon- und E-Mail-Werbung? | § 7 Abs. 2 und 3 UWG | Einwilligungen und Widersprüche im CRM erfassen |
| Werbeaussagen | Sind Werbeaussagen und Kundenbewertungen belegt? | §§ 5, 5b UWG | Belege je Aussage ablegen, unbelegte Aussagen streichen |
| Umweltaussagen | Sind Umweltaussagen nach dem 3. UWG-Änderungsgesetz geprüft? | 3. UWGÄndG (seit 27.09.2026) | Pauschale Begriffe suchen, belegen oder streichen |
| Wettbewerberkontakte | Gibt es Regeln für Kontakte mit Wettbewerbern? | § 1 GWB | Kurzregel für Verbandstreffen und Messen aufstellen |
| Zuwendungen | Gibt es eine Richtlinie für Geschenke und Einladungen? | § 299 StGB; § 130 OWiG | Wertgrenzen, Genehmigung und Dokumentation festlegen |
| Handelsvertreter | Sind Ausgleichsansprüche von Handelsvertretern kalkuliert? | § 89b HGB | Ausgleich in der Kalkulation des Vertriebswegs berücksichtigen |
| KI-Werkzeuge | Sind KI-Werkzeuge erfasst, Nutzer geschult und Chatbots gekennzeichnet? | Art. 4, Art. 50 KI-VO | Liste mit Zweck, Daten, Anbieter und Verantwortlichem anlegen |
| KI-Leistungsauswertung | Werden KI-Auswertungen von Mitarbeitern geprüft? | Anhang III Nr. 4 KI-VO (ab 02.12.2027); § 87 Abs. 1 Nr. 6 BetrVG | Einsatz mit Betriebsrat und Datenschutz klären |
| E-Rechnung | Ist der Angebots- und Rechnungsprozess auf die E-Rechnung vorbereitet? | UStG; Bayerisches Landesamt für Steuern | Format und Zeitplan mit dem Finanzbereich klären |
Lösungsansätze: No-Regret-Maßnahmen
Organisation und Führung
- Rolle und Befugnisse schriftlich klären
- Vertriebsstrategie mit Zielkunden und Kanälen festlegen
- Planung von unten rechnen: Kontakte, Angebote, Abschlüsse
- Ziele vor Periodenbeginn schriftlich vereinbaren
Steuerung und Kunden
- Umsatz- und Deckungsbeitragsziele kombinieren
- Pipeline-Phasen mit Kriterien und Wahrscheinlichkeiten festlegen
- Rabattgrenzen und Freigabestufen einführen
- Key-Account-Pläne für die wichtigsten Kunden erstellen
Recht und KI
- Einwilligungsmanagement für Akquise prüfen
- Richtlinie für Geschenke, Einladungen und Wettbewerberkontakte einführen
- Werbe- und Umweltaussagen prüfen
- KI-Werkzeuge erfassen, Team schulen, Chatbots kennzeichnen
Praxistipp: Legen Sie gemeinsam mit Rechtsabteilung oder Compliance eine kurze Vertriebsrichtlinie fest: Akquise, Werbeaussagen, Wettbewerberkontakte, Geschenke, KI-Nutzung. Eine Seite, die jeder kennt, schützt mehr als ein Handbuch, das niemand liest.
Fazit: Kernbotschaften für die Vertriebsleitung
Die Aufgaben eines Vertriebsleiters bleiben im Kern gleich: Strategie, Team, Steuerung und Kundenbeziehungen. 2026 kommen drei Anforderungen hinzu: Kunden, die sich selbst und mit KI informieren und vom Vertrieb vor allem Beratung und Bestätigung erwarten; KI-Werkzeuge, die das Team entlasten, aber Regeln brauchen; und ein dichter werdender Rechtsrahmen, von Telefon- und E-Mail-Werbung über Umweltaussagen und Kartellrecht bis zur KI-Verordnung.
- Ziele rechtzeitig und nachweisbar vorgeben, Umsatz und Deckungsbeitrag gemeinsam steuern
- Pipeline gewichten und Rabatte begrenzen, damit der Forecast belastbar bleibt
- Akquise, Werbeaussagen, Zuwendungen und Wettbewerberkontakte in einer kurzen Richtlinie regeln
- KI-Werkzeuge erfassen, Chatbots kennzeichnen und Auswertungen von Mitarbeitern mit dem Betriebsrat klären
Dieser Beitrag ersetzt keine Rechtsberatung im Einzelfall.
Häufige Fragen zu den Aufgaben der Vertriebsleitung
Was sind die wichtigsten Aufgaben eines Vertriebsleiters?+–
Die Vertriebsleitung verantwortet Vertriebsstrategie und Planung, Teamführung, Steuerung über Kennzahlen, die Betreuung wichtiger Kunden, die Gestaltung von Prozessen und Werkzeugen sowie die Einhaltung der Regeln im Vertrieb.
Welche Kennzahlen sind für Vertriebsleiter am wichtigsten?+–
Auftragseingang, gewichtete Pipeline, Abschlussquote, Deckungsbeitrag je Kunde, durchschnittlicher Rabatt und Forecast-Genauigkeit.
Darf mein Vertrieb Geschäftskunden kalt anrufen?+–
Nur bei zumindest mutmaßlicher Einwilligung des Angerufenen (§ 7 Abs. 2 Nr. 1 UWG), also wenn ein sachliches Interesse des Angerufenen anzunehmen ist. Bei Verbrauchern ist eine vorherige ausdrückliche Einwilligung nötig. Für Werbe-E-Mails gilt grundsätzlich ebenfalls eine vorherige ausdrückliche Einwilligung (§ 7 Abs. 2 Nr. 2 UWG).
Was passiert, wenn ich die Ziele für die variable Vergütung zu spät vorgebe?+–
Der Mitarbeiter kann Schadensersatz verlangen, wenn der Arbeitgeber zur Zielvorgabe verpflichtet war und die Ziele ihre Anreizfunktion nicht mehr erfüllen konnten (BAG, 10 AZR 57/24). Die Ziele müssen dem Mitarbeiter außerdem mitgeteilt werden (BAG, 10 AZR 28/25).
Muss ein Chatbot im Vertrieb gekennzeichnet werden?+–
Ja, sofern nicht aus den Umständen offensichtlich ist, dass es sich um KI handelt. Art. 50 Abs. 1 KI-VO gilt seit dem 2. August 2026. Die Pflicht trifft zunächst den Anbieter des Systems; prüfen Sie beim Hersteller, ob der Hinweis umgesetzt ist.
Was gilt für Geschenke und Einladungen an Kunden?+–
Vorteile, die als Gegenleistung für eine unlautere Bevorzugung beim Bezug von Waren oder Dienstleistungen gewährt werden, sind nach § 299 StGB strafbar. Eine interne Richtlinie mit Wertgrenzen, Genehmigung und Dokumentation schafft Sicherheit.
Quellenverzeichnis
EU-Rechtsakte
- Verordnung (EU) 2024/1689 (KI-Verordnung) – Art. 4, Art. 50, Anhang III
- Verordnung (EU) 2026/1744 (Digital-Omnibus zur KI) – Änderung der KI-Verordnung, neue Fristen, Neufassung Art. 4
- Richtlinie (EU) 2023/970 (Entgelttransparenz) – Kriterien für Vergütung, Berichtspflichten
- Anhang III der KI-Verordnung (KI-Servicestelle der EU-Kommission) – Hochrisiko-Bereich Beschäftigung (Nr. 4)
Bundesgesetze und Bundestag
- § 7 UWG, Gesetze im Internet – Telefon- und E-Mail-Werbung, Bestandskundenausnahme
- § 299 StGB, Gesetze im Internet – Bestechung im geschäftlichen Verkehr
- Entgelttransparenzgesetz, Gesetze im Internet – Geltendes Recht für private Arbeitgeber
- Drucksache 21/7026, Deutscher Bundestag (PDF) – Antwort der Bundesregierung zur Umsetzung der Entgelttransparenzrichtlinie
- hib 587/2026, Deutscher Bundestag – Kurzmeldung zum Stand des Gesetzentwurfs
Rechtsprechung
- BAG, Urteil vom 22.04.2026, 10 AZR 28/25 – Mitteilung von Unternehmenszielen bei Zielvorgabe
- BAG, Urteil vom 19.02.2025, 10 AZR 57/24 – Schadensersatz bei verspäteter Zielvorgabe
Aufsichts- und Fachbehörden
- Bayerisches Landesamt für Steuern: E-Rechnung – Ausstellungspflicht ab 2027 und 2028
- Bundesbeauftragte für den Datenschutz: Beschäftigte – Beschäftigtendatenschutz
Weitere zitierte Normen ohne eigenen Link: §§ 5, 5b UWG, 3. UWG-Änderungsgesetz (BGBl. 2026 I Nr. 43), § 1 GWB, § 130 OWiG, § 87 BetrVG, § 89b HGB. Die genannten Befragungen stammen aus den Pressemitteilungen von Gartner (9. März 2026 und 20. Mai 2026) und Salesforce (4. Februar 2026); es sind keine amtlichen Quellen.
Verwandte Leistungen und Programme
Lehrgang Sales Manager (S+P)
Der Lehrgang gibt Ihnen einen kompakten Überblick zu Aufgaben, Strategien und Steuerungsinstrumenten im Vertrieb. Sie arbeiten mit Tools und Checklisten, die Sie direkt anwenden können, und erhalten ein S+P Zertifikat als Kompetenznachweis. Mehr dazu: Teilnehmerinformation zur Prüfung und S+P Digital Badge.
Lehrgang Sales Manager (S+P)
Vertriebsstrategie, Führung und Steuerung in einem Lehrgang mit Zertifikat.
Seminare für Sales Manager
Alle Seminare zur Vertriebsführung im Überblick.
Planung, Reporting und Kennzahlen
Kennzahlen lesen und Planung nachvollziehbar rechnen.
Leadership-Seminare
Ziele vereinbaren, Feedback geben, Teams führen.
Digitale Transformation
KI und digitale Werkzeuge im Unternehmen einführen.
S+P Tool Box
Vorlagen und Checklisten für den Arbeitsalltag.
Achim Schulz
Achim Schulz kennt die Führungsebene aus eigener Verantwortung – langjährig als Vorstand bei Banken und Geschäftsführer sowie als Interim-Manager in Industrieunternehmen. Diese Doppelperspektive aus Finanzsektor und Realwirtschaft prägt seine Beiträge für CEO, COO und CFO. Er kennt das Zusammenspiel von Geschäftsleitung, Aufsichtsrat und Gesellschaftern aus der Praxis und übersetzt strategische wie aufsichtsrechtliche Anforderungen in umsetzbare, haftungssichere Führungsentscheidungen – praxisnah und auf Augenhöhe mit dem Management.
LinkedIn-Profil → · Redaktion & Experten →Seminare & Lehrgänge
Plattform & Methodik
Über S+P