| AMLR und AMLD 6: EU-GeldwäschepaketDie Pflichten der Verpflichteten ergeben sich aus dem GwG, das die RL (EU) 2015/849 umsetzt. Die BaFin konkretisiert sie in ihren Auslegungs- und Anwendungshinweisen; Rollen, Schulung und Auslagerung sind national geregelt (§§ 6, 7 GwG). |
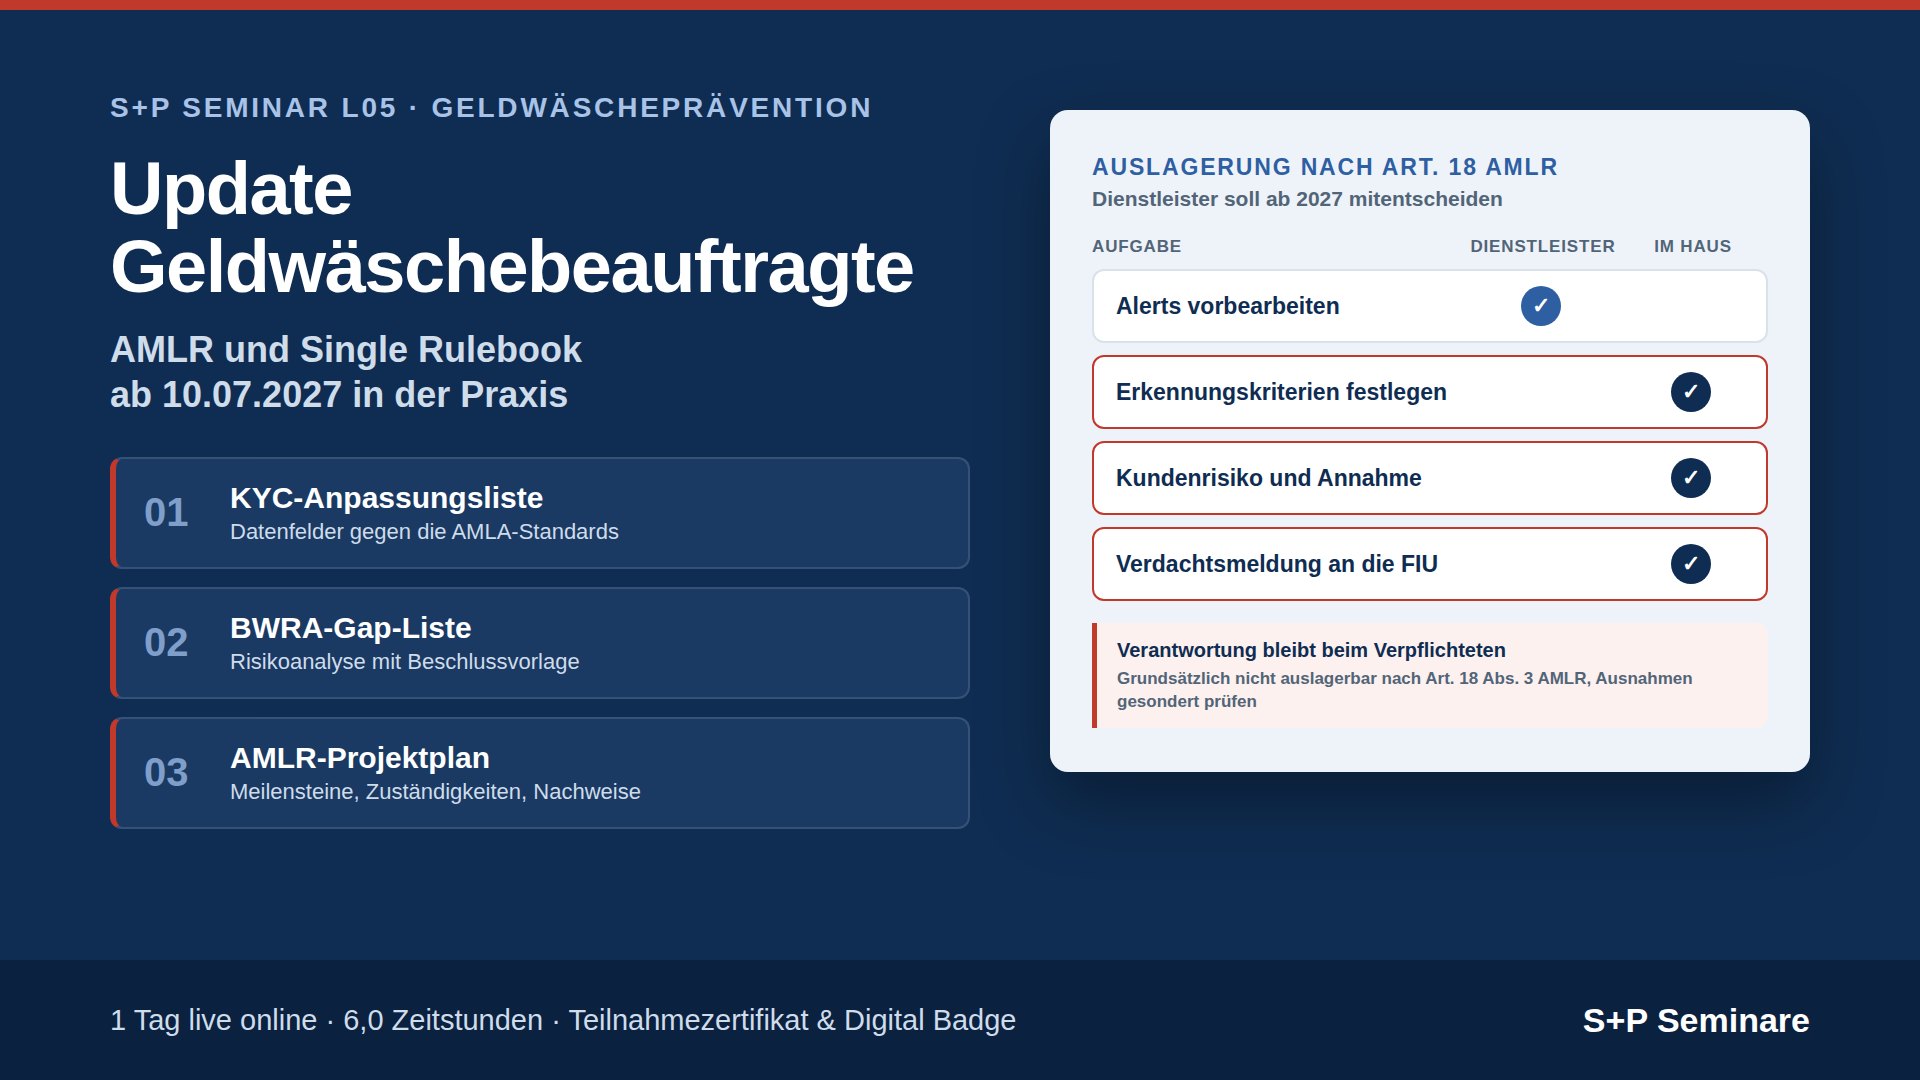
Ab 10.07.2027Die VO (EU) 2024/1624 (AMLR) gilt ab 10.07.2027 unmittelbar in allen Mitgliedstaaten (Art. 90 AMLR). Art. 11 regelt die Verantwortung des Compliance-Managers im Leitungsorgan in seiner Leitungsfunktion und des Compliance Officers für die laufende Umsetzung; zulässige personelle Zusammenfassungen und besondere Konstellationen sind gesondert zu prüfen. Art. 12 verlangt funktions- und risikogerechte, fortlaufende und dokumentierte Schulungen auch für Vertreter und Vertriebspartner, soweit deren Aufgaben dies erfordern. Art. 18 begrenzt die Auslagerung bestimmter Aufgaben und enthält besondere Ausnahmen. Art. 80 AMLR begrenzt gewerbliche Barzahlungen grundsätzlich auf 10.000 € einschließlich zusammenhängender Teilzahlungen; niedrigere nationale Grenzen bleiben zu beachten. Ausgenommen sind insbesondere bestimmte private Zahlungen sowie Zahlungen oder Einzahlungen in den Räumlichkeiten der in Art. 80 Abs. 4 genannten Finanzdienstleister; dort gelten besondere Meldevorgaben. Die RL (EU) 2024/1640 (AMLD 6) ist im Wesentlichen bis 10.07.2027 umzusetzen (Art. 78); das betrifft das GwG. Die direkte Aufsicht der AMLA über ausgewählte Institute beginnt 2028 (VO (EU) 2024/1620). |
| Sorgfaltspflichten: technische Standards der AMLAWelche Angaben bei allgemeinen, vereinfachten und verstärkten Sorgfaltspflichten zu erheben sind, folgt aus §§ 10 bis 15 GwG und den Auslegungs- und Anwendungshinweisen der BaFin. |
Ende September 2026Die AMLA hat Ende September 2026 den Abschlussbericht zu den technischen Regulierungsstandards nach Art. 28 Abs. 1 AMLR vorgelegt. Sie legen den Informationskatalog für standardmäßige, vereinfachte und verstärkte Sorgfaltspflichten fest. Die Annahme durch die Kommission und die Veröffentlichung im Amtsblatt stehen noch aus. Der finale Entwurf sieht eine risikoorientierte Anpassung bereits bestehender Geschäftsbeziehungen innerhalb der Zeiträume des Art. 26 Abs. 2 AMLR vor; Erwägungsgrund 26 knüpft den Beginn dieser Übergangszeiträume an das Inkrafttreten der delegierten Verordnung. Die endgültige Übergangsregel bleibt bis zum Erlass zu prüfen. Laufende und anlassbezogene Aktualisierungspflichten sind hiervon getrennt zu behandeln. |
| Unternehmensweite Risikoanalyse (BWRA)Die Risikoanalyse erfolgt nach § 5 GwG und ist nach § 4 Abs. 3 GwG durch das zuständige Mitglied der Leitungsebene zu genehmigen; Inhalt und Methodik orientieren sich an den Auslegungs- und Anwendungshinweisen der BaFin. |
Entwurf vom 16.04.2026Die AMLA hat am 16.04.2026 Leitlinien nach Art. 10 Abs. 4 AMLR zur Konsultation gestellt; die Frist endete am 15.07.2026, die finalen Leitlinien sind für das vierte Quartal 2026 angekündigt. Der Entwurf nennt vier Mindestbestandteile: Geschäftsüberblick, inhärente Risiken, Kontrollqualität und Restrisiken. Am Prüfstand liegt ein Konsultationsentwurf vor. Nach Veröffentlichung der finalen Leitlinien sind deren Inhalt, Anwendungsbeginn und aufsichtliche Umsetzung gesondert zu berücksichtigen. Nach Art. 10 Abs. 1 AMLR umfasst die Risikoanalyse auch die Risiken der Nichtumsetzung und Umgehung gezielter finanzieller Sanktionen; der Entwurf lässt dafür eine integrierte oder eine ergänzende, verknüpfte Analyse zu. |
| Sanktionsstrafrecht im AußenwirtschaftsgesetzViele Verstöße gegen EU-Sanktionen waren nach § 19 AWG i. V. m. § 82 AWV nur als Ordnungswidrigkeit erfasst. § 18 Abs. 11 AWG a. F. enthielt für die dort erfassten Straftatbestände eine begrenzte Strafausnahme: Die Handlung musste bis zum Ablauf des zweiten auf die Veröffentlichung folgenden Werktags erfolgt sein und der Täter durfte das angeordnete Verbot oder Genehmigungserfordernis zum Tatzeitpunkt nicht kennen. Dies war keine allgemeine Frist zur verspäteten Umsetzung von EU-Sanktionen. |
Seit 06.02.2026Mit dem Gesetz zur Anpassung von Straftatbeständen und Sanktionen bei Verstößen gegen restriktive Maßnahmen der EU (BGBl. 2026 I Nr. 27) hat Deutschland die RL (EU) 2024/1226 umgesetzt. Zahlreiche bisher bußgeldbewehrte Tatbestände sind jetzt Straftaten nach § 18 AWG; die frühere begrenzte Strafausnahme ist entfallen, der neue § 18 Abs. 11 AWG betrifft bestimmte humanitäre Handlungen. Sanktionsänderungen sind nach ihrem jeweiligen rechtlichen Wirksamkeitszeitpunkt in den betroffenen Prüf- und Geschäftsprozessen zu berücksichtigen; Screening, Trefferklärung und erforderliche Sperr- oder Meldeprozesse sind entsprechend auszurichten. |
| Verdachtsmeldungen an die FIU§ 45 GwG regelte die elektronische Abgabe von Meldungen nach §§ 43 und 44 GwG; Form und Pflichtangaben folgten im Wesentlichen der Praxis des Meldeportals goAML. |
Seit 01.03.2026Die GwG-Meldeverordnung (GwGMeldV, BGBl. 2025 I Nr. 200) konkretisiert die bereits in § 45 GwG vorgesehene elektronische Übermittlung und die erforderlichen Meldungsangaben. Sie regelt XML-Übermittlung oder strukturierte Eingabe in goAML, erforderliche Angaben und Anlagen sowie technische Ausweichwege. Bei Angaben nach der Anlage zu § 3 Abs. 3 GwGMeldV ist maßgeblich, ob sie vorliegen und für die Sachverhaltsdarstellung erforderlich sind. Prüfe Meldeprozesse, Arbeitsanweisungen und Schulungen; die Pflicht zur unverzüglichen Meldung bleibt bestehen. |
| Änderungen des GwG durch das StandortfördergesetzBei der Identifizierung waren hinsichtlich des amtlichen Ausweises Art, Nummer und ausstellende Behörde aufzuzeichnen (§ 8 Abs. 2 Satz 1 GwG a. F.). |
Seit 10.02.2026Art. 53 des Standortfördergesetzes (BGBl. 2026 I Nr. 33) ändert unter anderem §§ 8, 10, 12, 14, 23, 51, 52, 54, 56 und 57 GwG. Ist die ausstellende Behörde nicht erkennbar, genügt nun die Aufzeichnung des ausstellenden Staates (§ 8 Abs. 2 Satz 1 GwG). Nach § 51 Abs. 11 GwG können die Aufsichtsbehörden die elektronische Einreichung von Meldungen, Anzeigen und Unterlagen per Allgemeinverfügung vorschreiben. |