Seminare für Geschäftsführer
Wer die Aufgabenteilung zwischen Gesellschafterebene und Geschäftsführung kennt, kann Beschlüsse und Zuständigkeiten im eigenen Unternehmen sicher ordnen.
S+P Seminare · Gesellschaftsrecht · Fachbeitrag
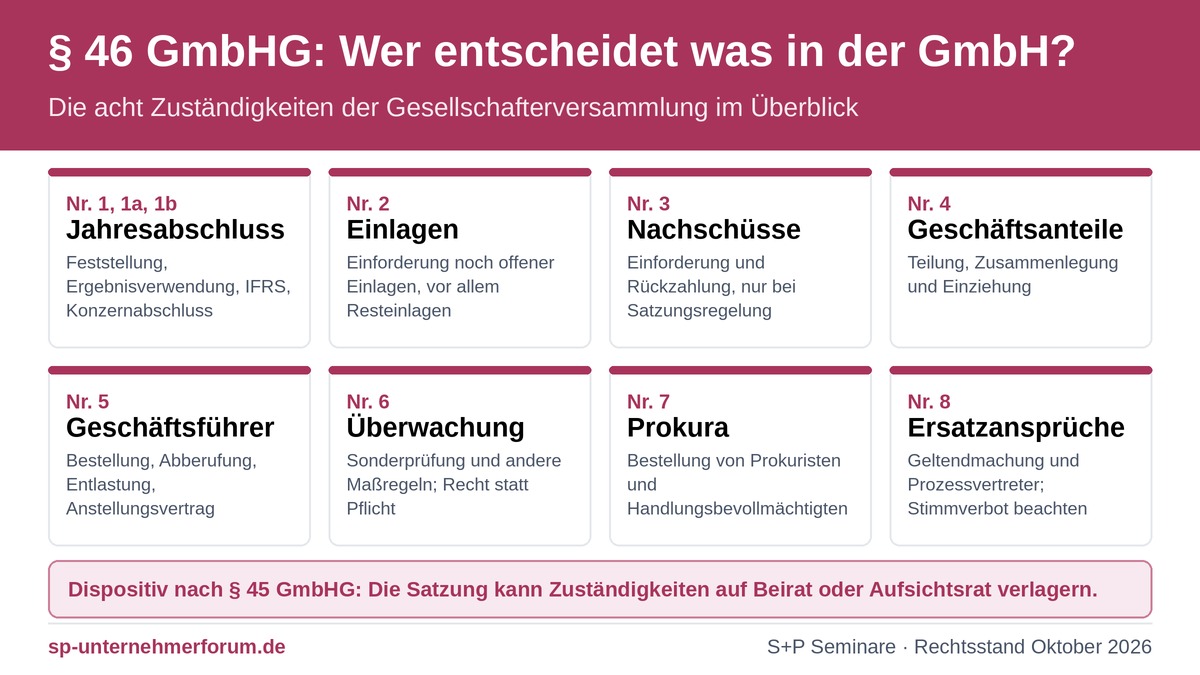
§ 46 GmbHG zählt auf, worüber die Gesellschafterversammlung entscheidet: vom Jahresabschluss über die Bestellung und Abberufung der Geschäftsführer bis zur Geltendmachung von Ersatzansprüchen. Der Beitrag ordnet die acht Nummern ein, zeigt Grenzen und Haftungsfolgen und schließt mit einer Checkliste für die nächste Gesellschafterversammlung.
Zur ChecklisteZu den FAQZu den Quellen
Der Beitrag dient der allgemeinen Information und ersetzt keine Rechtsberatung im Einzelfall.
Die Gesellschafterversammlung entscheidet durch Beschluss mit der Mehrheit der abgegebenen Stimmen. Der Katalog des § 46 GmbHG ist nach § 45 GmbHG weitgehend dispositiv: Die Satzung kann Zuständigkeiten etwa auf einen Beirat oder einen fakultativen Aufsichtsrat verlagern. Bei Mitbestimmung kann die Personalkompetenz ganz bei einem Aufsichtsrat liegen.
Die Zuständigkeiten geben den Gesellschaftern vor allem Rechte und nur in Ausnahmefällen Pflichten. Eine generelle Überwachungspflicht besteht nach herrschender Meinung nicht. Gefährlich wird es, wenn diese Unterscheidung verschwimmt: bei Führungslosigkeit, bei Stimmverboten oder bei einer zu großzügigen Entlastung.
Die jüngere Rechtsprechung betrifft vor allem zwei Felder: die Geltendmachung von Ersatzansprüchen in der zweigliedrigen GmbH (BGH II ZR 85/23) und die ordnungsgemäße Ladung der Gesellschafter (BGH II ZR 2/25). Bei beiden entscheidet die Verfahrensweise darüber, ob ein Beschluss trägt.
Der Beitrag behandelt die Nummern 1 bis 8 einzeln, stellt die wichtigsten Fristen zusammen, trennt die Pflichten nach Funktion und endet mit einer Checkliste sowie sechs häufigen Fragen.
§ 46 GmbHG regelt den gesetzlichen Aufgabenkreis der Gesellschafter. Sie entscheiden durch Beschluss mit der Mehrheit der abgegebenen Stimmen. Jeder Euro eines Geschäftsanteils gewährt eine Stimme (§ 47 Abs. 1 und 2 GmbHG).
Nach § 45 GmbHG gehen Gesellschaftsvertrag und Satzung vor. Zuständigkeiten aus § 46 GmbHG können daher einem Beirat, Gesellschafterausschuss oder fakultativen Aufsichtsrat (§ 52 GmbHG) übertragen werden. Die Kompetenzen für Feststellung und Billigung (Nr. 1 und 1b) sind ebenfalls dispositiv.
In einer GmbH mit in der Regel mehr als 2.000 Arbeitnehmern bestellt der mitbestimmte Aufsichtsrat die Geschäftsführer (§ 31 MitbestG). Das verdrängt § 46 Nr. 5 GmbHG für die Bestellung und Abberufung. Ab mehr als 500 Arbeitnehmern ist nach dem DrittelbG ein Aufsichtsrat zu bilden. Die Personalkompetenz bleibt dort aber grundsätzlich bei den Gesellschaftern.
Neben § 46 GmbHG haben die Gesellschafter nach § 37 Abs. 1 GmbHG ein Weisungsrecht gegenüber der Geschäftsführung. Es endet bei gesetzwidrigen Weisungen und bei Weisungen, die gegen Gläubigerschutzvorschriften verstoßen.
Praxis-Tipp: Vor jeder Beschlussfassung zuerst die Satzung und eine Beirats- oder Geschäftsordnung prüfen, danach, ob ein Mitbestimmungsstatut greift. Ein Beschluss des unzuständigen Organs ist nach BGH II ZR 71/23 (16.07.2024) zwar in der Regel nur anfechtbar und nicht nichtig. Er erzeugt aber Rechtsunsicherheit.
Die Gesellschafter stellen den Jahresabschluss fest und beschließen über die Verwendung des Ergebnisses. Bei prüfungspflichtigen Gesellschaften kann der Jahresabschluss ohne Prüfung nicht festgestellt werden (§ 316 Abs. 1 Satz 2 HGB).
Die Gesellschafter entscheiden, ob statt des HGB-Jahresabschlusses ein IFRS-Einzelabschluss nach § 325 Abs. 2a HGB offengelegt wird, und billigen diesen. Das Wahlrecht besteht nur für große Kapitalgesellschaften (§ 267 Abs. 3 HGB) und nur für die Offenlegung. Der HGB-Jahresabschluss bleibt Grundlage für Feststellung, Gewinnverteilung und Steuern. Ein Beispiel: Eine große GmbH mit internationalen Investoren beschließt, statt des HGB-Abschlusses einen IFRS-Einzelabschluss offenzulegen.
Die Gesellschafter billigen einen von den Geschäftsführern aufgestellten Konzernabschluss.
Sie folgt nicht aus § 46 Nr. 1 GmbHG, sondern aus § 318 Abs. 1 Satz 1 HGB. Teile der Literatur stützen sie ergänzend auf § 46 Nr. 6 GmbHG. Der Gesellschaftsvertrag der GmbH kann etwas anderes bestimmen (§ 318 Abs. 1 Satz 2 HGB). Der Prüfer soll vor Ablauf des Geschäftsjahrs gewählt werden, auf das sich die Prüfung erstreckt (§ 318 Abs. 1 Satz 3 HGB). Ist bis dahin niemand gewählt, bestellt das Gericht auf Antrag den Prüfer (§ 318 Abs. 4 HGB).
Der Geschäftsführer muss Jahresabschluss, Lagebericht und gegebenenfalls Prüfungsbericht unverzüglich nach der Aufstellung vorlegen (§ 42a GmbHG). Die Fristen für die Feststellung stehen in § 42a Abs. 2 GmbHG: 8 Monate, für kleine Gesellschaften 11 Monate.
Praxis-Tipp: Die Wahl des Abschlussprüfers für das laufende Geschäftsjahr in die Tagesordnung der Bilanzversammlung aufnehmen. Sie gehört nicht erst ins Folgejahr.
Die Gesellschafter beschließen, ob noch offene Einlagen eingefordert werden. Bei der Gründung ist für die Mindesteinzahlung nach § 7 Abs. 2 GmbHG kein gesonderter Beschluss nötig, weil sie bereits fällig ist. Der Beschluss betrifft vor allem Resteinlagen.
Ein säumiger Gesellschafter riskiert Verzugszinsen (§ 20 GmbHG) und das Kaduzierungsverfahren (§§ 21 ff. GmbHG). Er haftet auch nach dem Ausschluss für den Ausfall (§ 21 Abs. 3 GmbHG). Die Mitgesellschafter haften subsidiär (§ 24 GmbHG).
Nachschüsse schuldet ein Gesellschafter nur, wenn die Satzung eine Nachschusspflicht vorsieht (§ 26 GmbHG). Über die Rückzahlung entscheiden die Gesellschafter. Sie ist nach § 30 Abs. 2 GmbHG nur zulässig, wenn die Mittel nicht zur Deckung eines Verlusts am Stammkapital erforderlich sind. Außerdem muss sie bekannt gemacht werden, und es gilt eine Sperrfrist von drei Monaten.
Praxis-Tipp: In der Gesellschafterliste und in der Buchhaltung festhalten, welche Einlagen offen sind. Offene Einlagen sind im Insolvenzfall die erste Forderung, die der Verwalter prüft.
Die Gesellschafter beschließen über die Teilung und Zusammenlegung von Geschäftsanteilen und über deren Einziehung.
Eine Einziehung setzt voraus, dass der Gesellschaftsvertrag sie zulässt (§ 34 Abs. 1 GmbHG). Ohne Zustimmung des Betroffenen ist sie nur möglich, wenn die Voraussetzungen vorher in der Satzung festgelegt waren (§ 34 Abs. 2 GmbHG). Die Abfindung darf nicht aus dem gebundenen Vermögen gezahlt werden (§ 34 Abs. 3 i. V. m. § 30 Abs. 1 GmbHG).
Nach Änderungen muss die Geschäftsführung eine neue Gesellschafterliste einreichen (§ 40 GmbHG). Gegenüber der Gesellschaft gilt nur, wer in der Liste eingetragen ist (§ 16 Abs. 1 GmbHG).
Praxis-Tipp: Einziehungs- und Abfindungsklauseln regelmäßig überprüfen lassen. Abfindungsklauseln, die zu weit unter dem Verkehrswert liegen, sind ein häufiger Streitpunkt.
Die Bestellung ist jederzeit widerruflich (§ 38 Abs. 1 GmbHG). Die Satzung kann den Widerruf auf wichtige Gründe beschränken (§ 38 Abs. 2 GmbHG), etwa grobe Pflichtverletzung oder Unfähigkeit zur ordnungsmäßigen Geschäftsführung.
Trennungsprinzip: Organstellung und Anstellungsvertrag sind rechtlich getrennt (BGH 10.05.2010, II ZR 70/09). Ohne abweichende Satzung ist die Gesellschafterversammlung auch für Abschluss, Änderung und Kündigung des Anstellungsvertrags zuständig.
Stimmverbot: Bei einer Abberufung ohne wichtigen Grund darf der Gesellschafter-Geschäftsführer mitstimmen. Bei einer Abberufung aus wichtigem Grund darf er nicht mitstimmen. Das Stimmverbot greift aber nur, wenn der wichtige Grund tatsächlich vorliegt (BGH 04.04.2017, II ZR 77/16). Es erfasst auch Mitgesellschafter, die an der Pflichtverletzung beteiligt waren (BGH 27.04.2009, II ZR 167/07).
Aktuelle Rechtsprechung: Nach einem Beschluss des OLG München vom August 2026 (7 W 1058/26e) ist ein Abberufungsbeschluss einer nach der Satzung beschlussunfähigen Versammlung nicht nichtig, sondern nur anfechtbar. Hat der Versammlungsleiter den Beschluss festgestellt, ist er vorläufig wirksam.
Führungslosigkeit vermeiden: Wird ein Alleingeschäftsführer abberufen, ohne dass ein Nachfolger bestellt wird, ist die GmbH führungslos (siehe Haftungsrisiken).
Mit der Entlastung billigen die Gesellschafter die Geschäftsführung für den Entlastungszeitraum. In der GmbH wirkt sie anders als in der AG (§ 120 Abs. 2 Satz 2 AktG) als Verzicht (Präklusion). Erfasst sind Ersatzansprüche und Kündigungsgründe, die bei sorgfältiger Prüfung aller Vorlagen und Berichte erkennbar waren oder allen Gesellschaftern privat bekannt waren (BGH 20.05.1985, II ZR 165/84, BGHZ 94, 324; BGH 21.04.1986, II ZR 165/85; BGH 22.09.2020, II ZR 141/19).
Grenzen: Die Entlastung erfasst keine Ansprüche, auf die zum Schutz der Gläubiger nicht verzichtet werden kann (§ 43 Abs. 3, § 9b, §§ 30, 31 GmbHG, § 15b InsO). Sie greift auch nicht, wenn der Geschäftsführer Informationen verschleiert hat. Gegenüber Dritten wie Gläubigern oder dem Fiskus wirkt sie nicht.
Beweislast: Die Gesellschaft muss beweisen, dass die Umstände nicht erkennbar waren. Bleibt das offen, greift die Präklusion (OLG Brandenburg 24.01.2024, 7 U 2/23).
Der Geschäftsführer hat keinen einklagbaren Anspruch auf Entlastung. Ein Gesellschafter-Geschäftsführer hat bei seiner eigenen Entlastung kein Stimmrecht (§ 47 Abs. 4 Satz 1 GmbHG).
Praxis-Tipp: Die Entlastung erst nach Bericht, Rückfragen und gegebenenfalls Ausübung des Auskunftsrechts nach § 51a GmbHG erteilen. Bestehen Zweifel, ist eine Vertagung meist besser als eine Entlastung „auf Vorrat“. Eine Generalbereinigung (Verzicht auch auf nicht erkennbare Ansprüche) sollte ausdrücklich und gesondert beschlossen werden.
Die Gesellschafterversammlung kann „Maßregeln zur Prüfung und Überwachung“ beschließen, zum Beispiel eine Sonderprüfung oder interne Untersuchung durch Wirtschaftsprüfer oder Anwälte. Dafür genügt grundsätzlich die einfache Mehrheit. Eine gesetzlich ausgestaltete Sonderprüfung wie in § 142 AktG gibt es im GmbH-Recht nicht.
Daneben hat jeder einzelne Gesellschafter ein Auskunfts- und Einsichtsrecht (§ 51a GmbHG). Es ist ein Individualrecht und kein Recht nach § 46 Nr. 6 GmbHG.
Der Geschäftsführer muss die Gesellschafter unverzüglich informieren, wenn die Hälfte des Stammkapitals verloren ist (§ 49 Abs. 3 GmbHG). Bei drohender Bestandsgefährdung muss er die Überwachungsorgane einbinden (§ 1 Abs. 1 Satz 2 StaRUG).
Recht, keine allgemeine Pflicht: Nach herrschender Meinung besteht keine generelle Überwachungspflicht der Gesellschafter. Ob und wie sie kontrollieren, liegt in ihrem Ermessen. Ausnahmen gelten bei erkennbar rechtswidrigem Verhalten der Geschäftsführung, bei faktischer Geschäftsführung durch einen Gesellschafter und bei der Mitwirkung an existenzvernichtenden Eingriffen. Eine unterlassene Überwachung mindert die Haftung des Geschäftsführers nach § 43 Abs. 2 GmbHG nicht.
Praxis-Tipp: Eine schlanke Reporting-Ordnung festlegen: welche Kennzahlen monatlich kommen, welche Geschäfte zustimmungspflichtig sind und welche Frühwarnschwellen gelten. Das schafft Kontrolle, ohne dass die Gesellschafter zu faktischen Geschäftsführern werden.
Die Gesellschafter beschließen über die Bestellung von Prokuristen und Handlungsbevollmächtigten zum gesamten Geschäftsbetrieb.
Der Beschluss wirkt im Innenverhältnis. Erteilt der Geschäftsführer Prokura ohne Beschluss, ist sie nach außen grundsätzlich wirksam (§ 48 HGB). Der Geschäftsführer verletzt dann aber seine Pflichten gegenüber der Gesellschaft.
Nach dem Wortlaut erfasst Nr. 7 nur die Bestellung. Ob auch der Widerruf einen Beschluss braucht, ist umstritten. Nach überwiegender Ansicht kann der Geschäftsführer die Prokura widerrufen (§ 52 Abs. 1 HGB). Die Satzung kann das anders regeln.
Praxis-Tipp: In der Geschäftsordnung ausdrücklich regeln, wer über Erteilung und Widerruf entscheidet. So lässt sich Streit vermeiden, wenn die Geschäftsführung wechselt.
Die Gesellschafter beschließen über die Geltendmachung von Ersatzansprüchen aus Gründung oder Geschäftsführung gegen Geschäftsführer oder Gesellschafter (Alt. 1). Sie bestimmen außerdem den Vertreter der GmbH in Prozessen gegen Geschäftsführer (Alt. 2). Das kann ein Gesellschafter, ein weiterer Geschäftsführer oder ein besonderer Vertreter sein.
Anspruchsinhaberin und Klägerin ist die GmbH, nicht die Gesellschafter. Die GmbH verklagt also nach Gesellschafterbeschluss den Geschäftsführer auf Schadensersatz nach § 43 Abs. 2 GmbHG. Der Beschluss ist materielle Anspruchsvoraussetzung. Fehlt er, ist die Klage unbegründet.
Stimmverbot: Ein betroffener Gesellschafter-Geschäftsführer stimmt weder über die Geltendmachung noch über die außergerichtliche Verfolgung noch über die Bestellung des Prozessvertreters mit (§ 47 Abs. 4 GmbHG; BGH 08.08.2023, II ZR 13/22). Er kann auch nicht als Vertreter für einen Gesellschafter abstimmen.
In der zweigliedrigen GmbH ist ein Beschluss überflüssig, wenn der andere Gesellschafter einem Stimmverbot unterliegt. Der verbleibende Gesellschafter kann die GmbH dann im Prozess vertreten oder einen Prozessvertreter bestellen. Die actio pro socio (Klage eines Gesellschafters im eigenen Namen) ist subsidiär. Gegen einen Fremdgeschäftsführer ist sie grundsätzlich ausgeschlossen.
Praxis-Tipp: Den Beschluss mit den Anspruchsgrundlagen, dem Sachverhalt, dem Prozessvertreter und der Frage der Kostentragung formulieren. Parallel die D&O-Deckung prüfen. Nach BGH IV ZR 66/25 (November 2025) kann auch ein Anspruch nach § 15b InsO gedeckt sein.
Die folgende Übersicht fasst die im Beitrag genannten Fristen zusammen. Sie ersetzt nicht die Prüfung der Satzung, die abweichende Regelungen enthalten kann.
| Anlass | Frist oder Zeitpunkt | Norm |
|---|---|---|
| Vorlage von Jahresabschluss, Lagebericht und Prüfungsbericht | Unverzüglich nach der Aufstellung | § 42a GmbHG |
| Feststellung des Jahresabschlusses | 8 Monate, bei kleinen Gesellschaften 11 Monate | § 42a Abs. 2 GmbHG |
| Wahl des Abschlussprüfers | Vor Ablauf des Geschäftsjahrs, auf das sich die Prüfung erstreckt; sonst gerichtliche Bestellung auf Antrag | § 318 Abs. 1 Satz 3, Abs. 4 HGB |
| Information der Gesellschafter bei Verlust der Hälfte des Stammkapitals | Unverzüglich | § 49 Abs. 3 GmbHG |
| Insolvenzantrag bei Führungslosigkeit | 3 Wochen ab Zahlungsunfähigkeit, 6 Wochen ab Überschuldung | § 15a Abs. 3 InsO |
| Rückzahlung von Nachschüssen | Bekanntmachung und Sperrfrist von drei Monaten | § 30 Abs. 2 GmbHG |
| Anfechtung festgestellter Beschlüsse | Grundsätzlich innerhalb eines Monats | entsprechend § 246 AktG |
| Rückzahlung von Gesellschafterdarlehen | Rückzahlungen im letzten Jahr vor dem Insolvenzantrag sind anfechtbar | § 135 Abs. 1 Nr. 2 InsO |
Die Zuständigkeiten nach § 46 GmbHG treffen je nach Rolle auf unterschiedliche Pflichten. Die folgende Übersicht trennt vier Funktionen.
Die Einlage ist zu leisten, Nachschüsse nur bei Satzungsregelung (§ 26 GmbHG). Zahlungen aus dem zur Erhaltung des Stammkapitals erforderlichen Vermögen sind verboten (§§ 30, 31 GmbHG). Es gilt eine Treuepflicht gegenüber Gesellschaft und Mitgesellschaftern. Wirtschaftlich Berechtigte und Anteilseigner müssen der Gesellschaft die Transparenzregister-Angaben mitteilen (§ 20 Abs. 3 GwG). Ein Recht auf Auskunft und Einsicht gewährt § 51a GmbHG.
Bei der eigenen Entlastung und bei Beschlüssen über Ersatzansprüche gegen ihn besteht ein Stimmverbot (§ 47 Abs. 4 GmbHG). Bei einer Abberufung aus wichtigem Grund darf er nicht mitstimmen, wenn der Grund tatsächlich vorliegt. Organstellung und Anstellungsvertrag sind getrennt zu behandeln.
Er legt Jahresabschluss und Lagebericht vor (§ 42a GmbHG), informiert bei Verlust der Hälfte des Stammkapitals (§ 49 Abs. 3 GmbHG) und beachtet bei Bestandsgefährdung § 1 StaRUG. Weisungen der Gesellschafter binden ihn nicht, wenn sie gesetzwidrig sind (§ 37 Abs. 1 GmbHG). Eine actio pro socio gegen ihn ist grundsätzlich ausgeschlossen.
Zuständigkeiten können per Satzung übertragen werden (§§ 45, 52 GmbHG). Bei mehr als 2.000 Arbeitnehmern bestellt der mitbestimmte Aufsichtsrat die Geschäftsführer (§ 31 MitbestG). Nach dem DrittelbG ist ab mehr als 500 Arbeitnehmern ein Aufsichtsrat zu bilden; die Personalkompetenz bleibt dort grundsätzlich bei den Gesellschaftern.
Die folgenden Konstellationen liegen außerhalb des Katalogs, entstehen aber regelmäßig im Umfeld von Gesellschafterbeschlüssen. Jede Karte nennt den Normbezug.
Hat die GmbH keinen Geschäftsführer, vertreten die Gesellschafter sie nur passiv, also beim Empfang von Erklärungen und Zustellungen (§ 35 Abs. 1 Satz 2 GmbHG). Bei Zahlungsunfähigkeit oder Überschuldung ist jeder Gesellschafter selbst insolvenzantragspflichtig (§ 15a Abs. 3 InsO), außer er hat von der Insolvenzreife oder der Führungslosigkeit keine Kenntnis. Verstöße sind strafbar (§ 15a Abs. 4 und 5 InsO).
Zahlungen aus dem zur Erhaltung des Stammkapitals erforderlichen Vermögen sind verboten (§ 30 GmbHG). Der Empfänger muss sie erstatten (§ 31 GmbHG).
Wer der GmbH Vermögen entzieht und damit ihre Insolvenz verursacht, haftet nach § 826 BGB (BGH 16.07.2007, II ZR 3/04, Trihotel).
Sie sind in der Insolvenz nachrangig (§ 39 Abs. 1 Nr. 5 InsO). Rückzahlungen im letzten Jahr vor dem Insolvenzantrag sind anfechtbar (§ 135 Abs. 1 Nr. 2 InsO).
Die Entlastung wirkt als Verzicht auf erkennbare Ersatzansprüche (BGH II ZR 165/84). Wer sie vor Bericht und Rückfragen erteilt, verzichtet möglicherweise auf Ansprüche, die sich später als bedeutsam erweisen.
Ein betroffener Gesellschafter-Geschäftsführer stimmt bei Ersatzansprüchen und bei seiner eigenen Entlastung nicht mit (§ 47 Abs. 4 GmbHG; BGH II ZR 13/22). Ein Beschluss unter Mitwirkung eines Stimmberechtigten, der nicht stimmen durfte, ist angreifbar.
Wird ein Gesellschafter nicht geladen, sind die gefassten Beschlüsse entsprechend § 241 Nr. 1 AktG nichtig. Eine Gesellschafterin wird nicht wirksam geladen, wenn nur ihrem Geschäftsführer die Ladung einer anderen von ihm vertretenen Gesellschaft zugeht (BGH Mai 2026, II ZR 2/25).
Versammlungen in Textform oder per Video- bzw. Telefonkonferenz sind möglich, wenn alle Gesellschafter einverstanden sind (§ 48 Abs. 1 Satz 2 GmbHG). Ein schriftlicher Umlaufbeschluss setzt voraus, dass alle Gesellschafter zustimmen (§ 48 Abs. 2 GmbHG). Zum zulässigen Verzicht auf eine Versammlung und zur mündlichen Beschlussfassung liegt ein Versäumnisurteil des BGH vom Juni 2026 vor (II ZR 13/25). Einzelheiten sind der Entscheidung selbst zu entnehmen.
Ein festgestellter Beschluss ist vorläufig verbindlich. Er muss entsprechend § 246 AktG grundsätzlich innerhalb eines Monats angefochten werden. Ist kein Beschluss festgestellt, ist die Feststellungsklage der richtige Weg.
Praxis-Tipp: Einen Versammlungsleiter bestimmen, der Beschlüsse förmlich feststellt. Die Stimmabgabe einschließlich der Stimmverbote protokollieren.
Die Checkliste fasst zusammen, was vor und in der nächsten Gesellschafterversammlung zu prüfen ist. Die Spalte „Typischer Befund“ beschreibt, was bei einem Versäumnis droht.
| Prüffeld | Prüffrage | Normbezug | Typischer Befund |
|---|---|---|---|
| Zuständigkeit | Weichen Satzung, Geschäftsordnung oder Mitbestimmungsstatut von § 46 GmbHG ab? | §§ 45, 52 GmbHG; § 31 MitbestG | Beschluss durch das unzuständige Organ: in der Regel nur anfechtbar, aber mit Rechtsunsicherheit (BGH II ZR 71/23). |
| Ladung | Sind alle Gesellschafter laut aktueller Gesellschafterliste form- und fristgerecht geladen? | §§ 16, 51 GmbHG; entsprechend § 241 Nr. 1 AktG | Nichtladung oder Ladung über den falschen Adressaten führt zur Nichtigkeit (BGH II ZR 2/25). |
| Unterlagen | Liegen Jahresabschluss, Lagebericht und Prüfungsbericht vor? | § 42a GmbHG; § 316 Abs. 1 Satz 2 HGB | Bei prüfungspflichtigen Gesellschaften kann der Jahresabschluss ohne Prüfung nicht festgestellt werden. |
| Feststellung und Ergebnis | Sind Feststellung und Ergebnisverwendung beschlossen und die Ausschüttungsgrenzen geprüft? | § 46 Nr. 1, § 30 GmbHG | Ausschüttungen aus gebundenem Vermögen sind zu erstatten (§ 31 GmbHG). |
| Abschlussprüfer | Ist der Prüfer für das laufende Geschäftsjahr gewählt? | § 318 Abs. 1 HGB | Wahl erst im Folgejahr; ohne Wahl bestellt das Gericht auf Antrag (§ 318 Abs. 4 HGB). |
| Entlastung | Erfolgt sie erst nach Bericht und Rückfragen, und sind Stimmverbote vermerkt? | § 47 Abs. 4, § 51a GmbHG | Entlastung „auf Vorrat“ wirkt als Verzicht auf erkennbare Ersatzansprüche. |
| Abberufung | Ist der Anstellungsvertrag gesondert behandelt und die Nachfolge gesichert? | § 38, § 35 Abs. 1 Satz 2 GmbHG; § 15a Abs. 3 InsO | Alleingeschäftsführer ohne Nachfolger abberufen: Führungslosigkeit und Antragspflicht der Gesellschafter. |
| Ersatzansprüche | Ist der Beschluss mit Prozessvertreter gefasst und die D&O-Versicherung informiert? | § 46 Nr. 8, § 47 Abs. 4 GmbHG | Ohne Beschluss ist die Klage unbegründet; Stimmverbot des betroffenen Geschäftsführers übersehen. |
| Frühwarnung | Gehen Frühwarnberichte bei den Gesellschaftern ein? | § 49 Abs. 3 GmbHG; § 1 StaRUG | Verlust der Hälfte des Stammkapitals wird nicht oder verspätet gemeldet. |
| Protokoll | Sind die Beschlüsse förmlich festgestellt und protokolliert? | entsprechend § 246 AktG | Ohne Feststellung bleibt nur die Feststellungsklage; festgestellte Beschlüsse sind binnen eines Monats anzufechten. |
Die folgenden Maßnahmen verursachen wenig Aufwand und senken Risiken unabhängig davon, wie ein Einzelfall ausgeht.
Abweichende Zuständigkeiten, Beirat, Mitbestimmungsstatut und Regelungen zu Prokura und Anstellungsvertrag vor jeder Beschlussfassung klären.
Monatliche Kennzahlen, zustimmungspflichtige Geschäfte und Frühwarnschwellen schriftlich bestimmen, ohne die Gesellschafter zu faktischen Geschäftsführern zu machen.
Stellvertreter oder Interimsgeschäftsführer, Umlaufbeschlussvorlage und Liquiditätsübersicht bereithalten.
Erst nach Bericht, Rückfragen und gegebenenfalls Auskunftsverlangen nach § 51a GmbHG entlasten; eine Generalbereinigung gesondert beschließen.
Anspruchsgrundlagen, Sachverhalt, Prozessvertreter, Kostentragung und D&O-Information standardisiert festhalten.
Offene Einlagen dokumentieren, Einziehungs- und Abfindungsklauseln regelmäßig überprüfen lassen, Gesellschafterliste aktuell halten.
§ 46 GmbHG ordnet die Entscheidungen, die den Gesellschaftern vorbehalten sind. Die Norm ist dispositiv, sodass Satzung und Mitbestimmung vorab zu klären sind.
Grundsätzlich nein. § 46 Nr. 6 GmbHG gibt den Gesellschaftern ein Recht zur Überwachung, aber keine allgemeine Pflicht. Ausnahmsweise müssen sie einschreiten, etwa bei erkennbar rechtswidrigem Verhalten der Geschäftsführung oder wenn sie selbst faktisch die Geschäfte führen. Fehlt ein Geschäftsführer, trifft jeden Gesellschafter mit Kenntnis der Lage die Insolvenzantragspflicht nach § 15a Abs. 3 InsO.
In der GmbH verzichtet die Gesellschaft mit der Entlastung auf Ersatzansprüche, die bei sorgfältiger Prüfung der Vorlagen erkennbar waren. Nicht erfasst sind verschleierte Vorgänge und gläubigerschützende Ansprüche, etwa nach §§ 30, 31, 43 Abs. 3 GmbHG oder § 15b InsO. Einen Anspruch auf Entlastung hat der Geschäftsführer nicht.
Ja, wenn die Satzung den Widerruf nicht auf wichtige Gründe beschränkt (§ 38 GmbHG). Der Anstellungsvertrag endet dadurch nicht automatisch. Bei einer Abberufung aus wichtigem Grund darf ein Gesellschafter-Geschäftsführer nicht mitstimmen, sofern der Grund tatsächlich vorliegt.
Die GmbH, nach einem Beschluss der Gesellschafter gemäß § 46 Nr. 8 GmbHG. Die Gesellschafter bestimmen dabei auch den Prozessvertreter. Ein einzelner Gesellschafter kann nur ausnahmsweise im eigenen Namen klagen (actio pro socio). Gegen einen Fremdgeschäftsführer ist das nach BGH II ZR 85/23 grundsätzlich ausgeschlossen.
Die Gesellschafter nach § 318 Abs. 1 Satz 1 HGB, sofern der Gesellschaftsvertrag nichts anderes bestimmt. Die Wahl soll vor Ablauf des zu prüfenden Geschäftsjahrs erfolgen.
Ohne Feststellung fehlt die Grundlage für einen Gewinnverwendungsbeschluss, sodass keine Ausschüttungen möglich sind. Die Feststellung muss innerhalb der Fristen des § 42a Abs. 2 GmbHG erfolgen. Die Pflicht zur Offenlegung trifft die Geschäftsführung (§ 325 HGB).
Die zitierten Entscheidungen des Bundesgerichtshofs und des OLG München sind unter den genannten Aktenzeichen bei den jeweiligen Gerichten recherchierbar. Rechtsstand der Darstellung: Oktober 2026.
Wer die Aufgabenteilung zwischen Gesellschafterebene und Geschäftsführung kennt, kann Beschlüsse und Zuständigkeiten im eigenen Unternehmen sicher ordnen.
Zuständigkeiten lassen sich per Satzung auf Beirat oder Aufsichtsrat verlagern. Das Seminarangebot richtet sich an Personen in diesen Gremien.
Jahresabschluss, Reporting und Frühwarnung betreffen die Schnittstelle zwischen Geschäftsleitung und Gesellschaftern.
Ergänzt die Überwachungsfrage um die Perspektive eines Aufsichtsgremiums und dessen Haftung.
Ordnet Pflichten, Haftung und Aufsicht aus der Sicht der Geschäftsführung ein.
Überblick über die aktuellen Termine des Seminarprogramms.
Wer die Zuständigkeiten nach § 46 GmbHG, ihre Grenzen und die Haftungsfolgen außerhalb des Katalogs kennt, kann Gesellschafterversammlungen strukturiert vorbereiten und Beschlüsse so fassen, dass sie tragen. Das Seminarangebot von S+P Seminare unterstützt Geschäftsführer, Gesellschafter und Mitglieder von Aufsichtsgremien dabei, diese Kenntnisse für das eigene Unternehmen aufzubauen.

Achim Schulz kennt die Führungsebene aus eigener Verantwortung – langjährig als Vorstand bei Banken und Geschäftsführer sowie als Interim-Manager in Industrieunternehmen. Diese Doppelperspektive aus Finanzsektor und Realwirtschaft prägt seine Beiträge für CEO, COO und CFO. Er kennt das Zusammenspiel von Geschäftsleitung, Aufsichtsrat und Gesellschaftern aus der Praxis und übersetzt strategische wie aufsichtsrechtliche Anforderungen in umsetzbare, haftungssichere Führungsentscheidungen – praxisnah und auf Augenhöhe mit dem Management.
LinkedIn-Profil → · Redaktion & Experten →
