Interne Revision und Expertenwissen 2026/2027
Überblick über die Seminare und Lehrgänge für die Interne Revision.
S+P Seminare · Fachbeitrag Interne Revision
Agile Auditing soll eine Interne Revision in die Lage versetzen, mit Geschäftsmodellen, IT-Landschaften und Risiken Schritt zu halten, die sich schneller ändern als ein Jahresprüfungsplan. Dafür arbeiten viele Teams mit rollierender Planung, Sprints, einem sichtbaren Board und laufender Abstimmung mit den Geprüften. Agilität ist dabei kein Freibrief: Die MaRisk in der Fassung vom 30.06.2026, die Global Internal Audit Standards (GIAS) und für IKT-Prüfungen auch DORA geben Mindestinhalte vor, die ein agiles Team ebenso einhält wie ein klassisches.
Die MaRisk richten sich an Institute (AT 2.1 MaRisk). Für Unternehmen außerhalb der Bankenaufsicht ist AT 4.4.3 nicht unmittelbar anwendbar; die GIAS als Berufsstandard und die Methodik dieses Beitrags dienen dort als Maßstab.
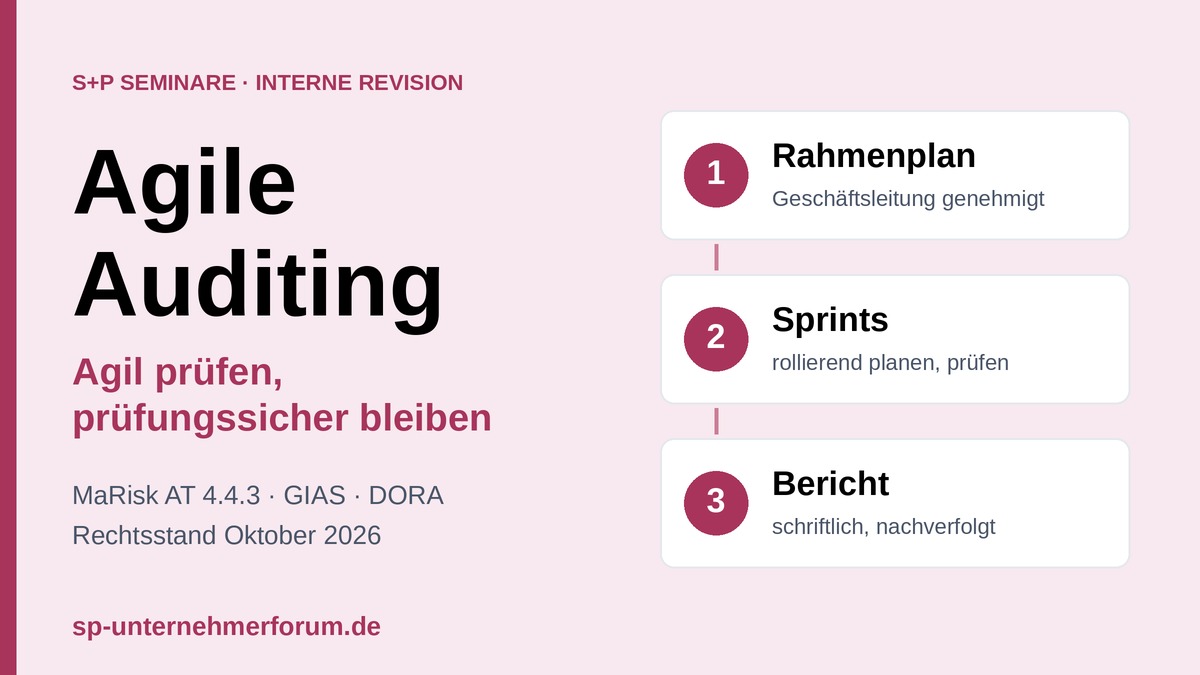
Agil heißt: das Wie ändert sich, das Ob bleibt. AT 4.4.3 Tz. 1 bis 12 MaRisk und die GIAS lassen rollierende Planung, kurze Zyklen und laufende Kommunikation ausdrücklich zu. Prüfungsplan, Prüfungsprogramm, schriftlicher Bericht, Arbeitsunterlagen und Mängelnachverfolgung bleiben verbindlich.
Planung: Ein Rahmenplan deckt das gesamte Prüfungsuniversum ab, ein rollierender Quartalsplan konkretisiert die nächsten Prüfungen. Die Geschäftsleitung genehmigt Plan und wesentliche Anpassungen; alle Aktivitäten sind grundsätzlich innerhalb von drei Jahren zu prüfen, nicht wesentliche innerhalb von fünf Jahren (AT 4.4.3 Tz. 6).
Durchführung und Kommunikation: Ein freigegebenes Prüfungsprogramm (GIAS 13.6) bildet die Grenze der Selbstorganisation. Die laufende Abstimmung nach GIAS 13.1 ergänzt den schriftlichen Bericht nach Tz. 7 und den Quartalsbericht nach Tz. 9, sie ersetzt beide nicht. Die Revision überwacht die Beseitigung der Mängel (Tz. 11 und 12) und dokumentiert nachvollziehbar (Tz. 10).
Stichtage: Die MaRisk gelten seit 30.06.2026, zusätzliche Anforderungen sind bis 01.01.2027 umzusetzen. Das Rundschreiben BAIT wird mit Ablauf des 31.12.2026 aufgehoben. Das Topical Requirement Third-Party gilt seit 15.09.2026, Organizational Behavior folgt am 15.12.2026 und Organizational Resilience am 30.04.2027.
Agile Auditing überträgt Grundsätze aus dem agilen Projektmanagement auf die Prüfungsarbeit. Fünf Techniken prägen das Vorgehen:
Agile Revision heißt nicht, auf Prüfungsplan, Prüfungsprogramm, Qualitätssicherung oder schriftlichen Bericht zu verzichten. Diese Elemente sind regulatorisch vorgegeben. Agile Methoden verändern das Wie der Prüfung, nicht das Ob der Mindestanforderungen.
Mit den Topical Requirements des IIA kommen schrittweise verbindliche Mindestinhalte für einzelne Prüfungsthemen hinzu. Ein agiles Team nimmt sie als feste Karte in den Backlog auf.
Praxistipp
Lege im Revisionshandbuch fest, welche agilen Elemente du einsetzt und welche Pflichtschritte in jedem Sprint unverändert bleiben. So belegst du gegenüber Abschlussprüfer und Aufsicht, dass dein Vorgehen methodisch geregelt ist.
Die klassische Planung stellt einen detaillierten Jahresplan in den Mittelpunkt. Agile Planung arbeitet mit einem risikoorientierten Rahmenplan und einem kürzeren Planungshorizont für die konkreten Prüfungen, etwa quartalsweise.
AT 4.4.3 Tz. 6 MaRisk setzt den Rahmen:
Die Tätigkeit der Internen Revision muss auf einem umfassenden, risikoorientierten und jährlich fortzuschreibenden Prüfungsplan basieren.
AT 4.4.3 Tz. 6 MaRisk (Rundschreiben 06/2026 (BA))
Die Prüfungsplanung sowie wesentliche Anpassungen sind von der Geschäftsleitung zu genehmigen.
AT 4.4.3 Tz. 6 MaRisk (Rundschreiben 06/2026 (BA))
Zusätzliche Anforderungen der MaRisk sind bis 01.01.2027 umzusetzen. Die BAIT werden mit Ablauf des 31.12.2026 aufgehoben. Deine Prüfungsplanung 2027 leitest du für IKT-Prüffelder deshalb aus DORA und den MaRisk ab.
Praxistipp
Trenne zwei Ebenen. Der Rahmenplan deckt das gesamte Prüfungsuniversum mit Drei- und Fünfjahreszyklus ab und wird von der Geschäftsleitung genehmigt. Der rollierende Quartalsplan konkretisiert die nächsten Prüfungen. Definiere vorab, ab wann eine Verschiebung eine wesentliche Anpassung ist, etwa wenn ein Prüffeld den Zyklus überschreiten würde oder eine Prüfung mit hohem Risiko entfällt. Nur diese Anpassungen legst du erneut zur Genehmigung vor.
In der Durchführung setzen agile Revisionsteams vor allem folgende Techniken ein:
Ab 15.12.2026 gilt das Topical Requirement Organizational Behavior, ab 30.04.2027 Organizational Resilience. Beide betreffen Themen, die agile Teams häufig im Backlog haben.
Praxistipp
Hinterlege im Board eine feste Spalte „Freigabe Prüfungsprogramm“. Ein Prüfungsschritt wechselt erst nach „in Arbeit“, wenn das Programm in der aktuellen Fassung freigegeben ist. Nimm die Checkliste zur Anwendbarkeit der Topical Requirements als Pflichtkarte in jeden ersten Sprint auf.
Mehr dazu: Projektmanagement für Interne Revisoren
Agile Revision kommuniziert Feststellungen früh. Das verkürzt die Zeit bis zur Behebung und reduziert den Streit über Sachverhalte am Prüfungsende. Die laufende Abstimmung ersetzt aber nicht den Bericht.
AT 4.4.3 Tz. 7 MaRisk:
Zu jeder Prüfung ist zeitnah ein schriftlicher Bericht zu erstellen und den zuständigen Mitgliedern der Geschäftsleitung vorzulegen.
AT 4.4.3 Tz. 7 MaRisk (Rundschreiben 06/2026 (BA))
Praxistipp
Nutze den Quartalsbericht nach Tz. 9 als agilen Taktgeber. Er zeigt, welche Prüfungen gelaufen sind, wie sich der rollierende Plan verändert hat und ob der Drei- und Fünfjahreszyklus eingehalten wird. Für den Einzelbericht nach Tz. 7 hat sich ein kurzer Bericht mit Feststellungsliste bewährt. Kurz heißt aber nicht unvollständig: Die Mindestinhalte nach Tz. 7 und GIAS 15.1 bleiben verbindlich.
Mehr dazu: Seminar Interne Revision: Best Practices
Sind Feststellungen früh abgestimmt, kann das Management bereits während der Prüfung mit der Behebung beginnen. Das ist erwünscht, ersetzt aber nicht die Nachverfolgung durch die Revision.
Die Interne Revision muss die fristgerechte Beseitigung der bei der Prüfung festgestellten Mängel in geeigneter Form überwachen.
AT 4.4.3 Tz. 11 MaRisk (Rundschreiben 06/2026 (BA))
Praxistipp
Kennzeichne Maßnahmen, die schon während der Prüfung umgesetzt wurden, im Bericht als „vom Management bereits umgesetzt – Wirksamkeit noch zu bestätigen“. Damit würdigst du das Management nach GIAS 15.1, ohne die Feststellung vorzeitig zu schließen.
Boards, Chat-Nachrichten und kurze Abstimmungen sind flüchtig. Für die Revision zählt, was in den Arbeitspapieren steht.
Praxistipp
Exportiere am Ende jedes Sprints den Board-Stand und die Ergebnisse des Sprint-Reviews in die Arbeitspapiere. Halte Änderungen des Prüfungsprogramms mit Datum, Grund und Freigabe fest. Sachverhaltsabstimmungen mit den Geprüften dokumentierst du schriftlich, auch wenn sie mündlich stattgefunden haben.
Agile Revisionsteams arbeiten eng mit den Fachbereichen zusammen und begleiten häufig agile Projekte. Gerade dort kann die Grenze zwischen Prüfen und Mitgestalten verschwimmen.
Praxistipp
Begleite agile Projekte als Beobachter mit Prüfungsauftrag, nicht als Mitglied des Projektteams. Übernimm keine Rolle als Product Owner oder Entscheider und dokumentiere Empfehlungen als Empfehlungen, nicht als Freigaben.
Mehr dazu: Teams als Interner Revisor führen
Agile Revision arbeitet häufig mit Datenanalysen und kontinuierlichen Prüfungsroutinen (Continuous Auditing). Sie liefern Hinweise, wo der nächste Sprint ansetzen sollte.
Praxistipp
Verknüpfe Analyseergebnisse mit der Risikobewertung nach AT 4.4.3 Tz. 6. Auffälligkeiten erhöhen die Priorität eines Prüffelds im Backlog, ersetzen aber keine Prüfung mit Feststellung und Bericht.
Agile Methoden verschieben die Qualitätssicherung nach vorn: Statt einer langen Berichtsabnahme am Ende wird laufend geprüft.
Praxistipp
Nimm die agilen Elemente ausdrücklich in deine Selbstbeurteilung auf: Wurden Programmänderungen freigegeben? Sind Sprint-Ergebnisse in den Arbeitspapieren? Wurde der Fünfjahreszyklus eingehalten?
Die Tabelle trennt, was heute gilt, was im Übergang liegt und was noch folgt. Rechtsstand: Oktober 2026.
| Datum | Stand | Was gilt | Quelle |
|---|---|---|---|
| 09.01.2025 | Geltend | GIAS wirksam; deutsche Fassung beim DIIR | IIA, DIIR |
| 17.01.2025 | Geltend | DORA anwendbar; Art. 5 Abs. 2 Buchst. f, Art. 6 Abs. 6 und 7 | VO (EU) 2022/2554 |
| 02.02.2025 | Geltend | Pflicht zur KI-Kompetenz nach Art. 4 KI-Verordnung | VO (EU) 2024/1689 |
| 05.02.2026 | Geltend | Topical Requirement Cybersecurity wirksam | IIA |
| 30.06.2026 | Geltend | MaRisk als Rundschreiben 06/2026 (BA) veröffentlicht und in Kraft; AT 4.4.3 Tz. 1 bis 12 regelt die Interne Revision, BT 2 regelt jetzt die Risikoberichterstattung | BaFin |
| 27.07.2026 | Geltend | Art. 4 KI-Verordnung neu gefasst: Maßnahmen zur Unterstützung der KI-Kompetenz | VO (EU) 2026/1744 |
| 15.09.2026 | Geltend | Topical Requirement Third-Party wirksam | IIA |
| 15.12.2026 | Übergang | Topical Requirement Organizational Behavior wird wirksam | IIA |
| 31.12.2026 | Übergang | BAIT (Rundschreiben 10/2017 (BA)) werden mit Ablauf aufgehoben | BaFin, Bundesbank |
| 01.01.2027 | Übergang | Übergangsfrist für zusätzliche Anforderungen der MaRisk endet | BaFin |
| 30.04.2027 | Künftig | Topical Requirement Organizational Resilience wird wirksam | IIA |
Weitere Topical Requirements sind in Vorbereitung. Prüfe den Stand auf der Seite des IIA, bevor du sie in deine Planung aufnimmst.
Wer was verantwortet, entscheidet bei agilen Teams über die Prüfungsfestigkeit. Die Übersicht ordnet die Pflichten den Funktionen zu.
Die folgenden Punkte führen in der Praxis häufig zu Lücken, wenn agile Methoden eingeführt werden.
Der Board-Stand zeigt, was gerade läuft, nicht, was geprüft und festgestellt wurde. Ohne Export in die Arbeitspapiere fehlt der Nachweis.
AT 4.4.3 Tz. 10 MaRisk; GIAS 14.6
Rollierende Planung verschiebt Prüfungen. Wesentliche Anpassungen des Plans brauchen dennoch die Genehmigung der Geschäftsleitung.
AT 4.4.3 Tz. 6 MaRisk; GIAS 9.4
Folien oder Protokolle aus dem Sprint-Review erfüllen die Mindestinhalte eines Prüfungsberichts nicht von selbst.
AT 4.4.3 Tz. 7 MaRisk; GIAS 15.1
Ändert das Team Ziele, Umfang oder Methoden im Backlog, braucht das Programm eine neue Freigabe des Leiters der Revision.
GIAS 13.6
Das Management darf früh handeln. Die Revision schließt die Feststellung erst, wenn sie die Wirksamkeit bestätigt hat.
AT 4.4.3 Tz. 11 und 12 MaRisk; GIAS 15.2
Wer als Entscheider oder Product Owner mitwirkt, prüft später sein eigenes Ergebnis. Beratung ist zulässig, die Unabhängigkeit muss gewahrt bleiben.
AT 4.4.3 Tz. 3 und 4 MaRisk
Gehe die zehn Prüffelder durch und notiere zu jeder Frage, ob du sie mit Ja beantworten und belegen kannst. Die Spalte rechts nennt eine mögliche Lücke, wenn die Antwort Nein lautet.
| Prüffeld | Prüffrage | Normbezug | Mögliche Lücke |
|---|---|---|---|
| Prüfungsuniversum | Deckt der Rahmenplan alle Aktivitäten und Prozesse einschließlich Auslagerungen ab? | AT 4.4.3 Tz. 5 und 6 MaRisk | Ausgelagerte Tätigkeiten fehlen im Rahmenplan |
| Prüfungszyklen | Werden Drei- und Fünfjahreszyklus trotz rollierender Planung eingehalten? | AT 4.4.3 Tz. 6 MaRisk | Komplexe Prüffelder rutschen von Quartal zu Quartal |
| Genehmigung | Hat die Geschäftsleitung Plan und wesentliche Anpassungen genehmigt? Ist definiert, was wesentlich ist? | AT 4.4.3 Tz. 6 MaRisk; GIAS 9.4; Art. 5 Abs. 2 Buchst. f DORA | Anpassungen ohne dokumentierte Genehmigung |
| Prüfungsprogramm | Liegt für jede Prüfung ein freigegebenes Programm vor, auch nach Änderungen? | GIAS 13.6 | Backlog-Änderungen ohne Freigabe |
| Topical Requirements | Ist die Anwendbarkeit der Topical Requirements geprüft und dokumentiert? | IIA Topical Requirements | Keine Anwendbarkeitsprüfung zu Beginn der Prüfung |
| Prüfungsbericht | Gibt es zu jeder Prüfung zeitnah einen schriftlichen Bericht mit den Mindestinhalten? | AT 4.4.3 Tz. 7 MaRisk; GIAS 15.1 | Sprint-Review-Unterlagen statt Bericht |
| Quartalsbericht | Enthält der Quartalsbericht den Stand der Planeinhaltung? | AT 4.4.3 Tz. 9 MaRisk | Planeinhaltung wird nicht beurteilt |
| Arbeitspapiere | Sind Board-Stände und Abstimmungen nachvollziehbar dokumentiert und sechs Jahre aufbewahrt? | AT 4.4.3 Tz. 10 MaRisk; GIAS 14.6 | Nachweis nur im Board, nicht in den Arbeitspapieren |
| Nachverfolgung | Wird die Mängelbeseitigung verfolgt und eskaliert? | AT 4.4.3 Tz. 11 und 12 MaRisk; GIAS 15.2; Art. 6 Abs. 7 DORA | Maßnahme gilt ohne Wirksamkeitsprüfung als erledigt |
| Unabhängigkeit | Bleibt die Unabhängigkeit bei Beratung und Projektbegleitung gewahrt? | AT 4.4.3 Tz. 2 bis 4 MaRisk; GIAS 7.1 | Revisor übernimmt eine Rolle im Projektteam |
Diese elf Maßnahmen lohnen sich unabhängig davon, wie weit dein Team bei agilen Methoden ist. Sie verbessern die Prüfungsfestigkeit auch bei klassischer Arbeitsweise.
1
Agile Elemente und unveränderliche Pflichtschritte im Revisionshandbuch festlegen
2
Rahmenplan und rollierenden Quartalsplan trennen
3
Schwelle für wesentliche Anpassungen des Prüfungsplans definieren und genehmigen lassen
4
Freigabe des Prüfungsprogramms als Pflichtschritt im Board abbilden
5
Checkliste zur Anwendbarkeit der Topical Requirements einführen
6
Berichtsvorlage mit Mindestinhalten nach Tz. 7 und GIAS 15.1 bereitstellen
7
Sprint-Ergebnisse regelmäßig in die Arbeitspapiere übernehmen
8
Tracking-System für Maßnahmen mit Eskalationsregeln nach Tz. 12 einrichten
9
Rollen bei der Projektbegleitung schriftlich abgrenzen
10
Agile Elemente in die interne Qualitätsbeurteilung aufnehmen
11
IKT-Prüfungsplanung 2027 auf DORA und MaRisk umstellen
Agile Auditing verändert, wie eine Revision plant, prüft und kommuniziert. Es verändert nicht, was sie nachweisen muss. Wer den Rahmenplan genehmigen lässt, Programmänderungen freigibt, schriftlich berichtet, Maßnahmen nachverfolgt und sauber dokumentiert, nutzt die Spielräume von MaRisk und GIAS, ohne die Mindestanforderungen zu verlassen.
Sechs Fragen, die bei der Einführung agiler Methoden in der Internen Revision regelmäßig auftauchen.
Ja, innerhalb eines umfassenden, risikoorientierten und jährlich fortzuschreibenden Prüfungsplans. Die Geschäftsleitung muss den Plan und wesentliche Anpassungen genehmigen (AT 4.4.3 Tz. 6 MaRisk).
Nur innerhalb der Prüfungszyklen. Alle Aktivitäten sind grundsätzlich innerhalb von drei Jahren zu prüfen, unter Risikogesichtspunkten nicht wesentliche Aktivitäten innerhalb von fünf Jahren (AT 4.4.3 Tz. 6 MaRisk). Komplexe Prüffelder zerlegst du in Sprints, statt sie zu vermeiden.
Nein. Zu jeder Prüfung ist zeitnah ein schriftlicher Bericht zu erstellen und den zuständigen Mitgliedern der Geschäftsleitung vorzulegen (AT 4.4.3 Tz. 7 MaRisk). Die laufende Kommunikation nach GIAS 13.1 ergänzt den Bericht, sie ersetzt ihn nicht.
In AT 4.4.3 Tz. 1 bis 12 der MaRisk in der Fassung vom 30.06.2026. Die früheren Verweise auf BT 2.1 bis BT 2.4 sind überholt, BT 2 regelt jetzt die Risikoberichterstattung.
Für Prüfungen im jeweiligen Themenfeld sind sie verpflichtend, für Beratungsleistungen empfohlen. Dokumentiere die Anwendbarkeitsprüfung und die Begründung, wenn du Teile ausschließt.
Das Rundschreiben BAIT wird mit Ablauf des 31.12.2026 vollständig aufgehoben. Institute mit IKT-Risikomanagement nach DORA sind schon jetzt aus seinem Anwenderkreis ausgenommen. Die IKT-Revision richtet sich danach nach DORA und den MaRisk.
Verlinkt sind ausschließlich amtliche Quellen, abgerufen im Oktober 2026. Die Einträge sind nach Rang geordnet: zuerst Aufsichtsbehörden, dann EU-Rechtsakte.
Berufsständische Regelwerke sind keine staatlichen Quellen und deshalb hier nicht verlinkt: die Global Internal Audit Standards und die Topical Requirements des IIA sowie die Revisionsstandards des DIIR. Prüfe vor der Anwendung den jeweils aktuellen Stand beim Herausgeber. Die GIAS-Standards sind in diesem Beitrag sinngemäß wiedergegeben.
Überblick über die Seminare und Lehrgänge für die Interne Revision.
Ein Seminartag zu Unabhängigkeit, Prüfungsplanung, Follow-up und Regulatorik 2026/2027.
Agile Techniken, Prüfungsplanung und aktuelle Standards in der Weiterbildung.
Führung im Revisionsteam, auch bei agiler Arbeitsweise.
Projekte begleiten und prüfen, ohne die Unabhängigkeit zu gefährden.
Seminare zu den IKT-Anforderungen, die ab 2027 die IKT-Revision prägen.
Ergänzender Fachbeitrag zu den IKT-Pflichten.
Fehlen in deinem Unternehmen Prüfungskapazitäten oder Spezialwissen für die Revision, kann eine externe Dienstleistung ergänzen. S+P Compliance bietet die Interne Revision als Dienstleistung an, Details stehen auf der Leistungsseite von S+P Compliance. Für Institute gelten dabei die Vorgaben des AT 9 MaRisk.
Achim Schulz kennt die Führungsebene aus eigener Verantwortung – langjährig als Vorstand bei Banken und Geschäftsführer sowie als Interim-Manager in Industrieunternehmen. Diese Doppelperspektive aus Finanzsektor und Realwirtschaft prägt seine Beiträge für CEO, COO und CFO. Er kennt das Zusammenspiel von Geschäftsleitung, Aufsichtsrat und Gesellschaftern aus der Praxis und übersetzt strategische wie aufsichtsrechtliche Anforderungen in umsetzbare, haftungssichere Führungsentscheidungen – praxisnah und auf Augenhöhe mit dem Management.
LinkedIn-Profil → · Redaktion & Experten →