Geschäftsleitung
Entscheidet über Rahmenwerk, ESRS-Fassung für 2026 und Ressourcen. Sie braucht ein belastbares Bild, ob die Schwellen überschritten werden und welche Wahlrechte genutzt werden.
Fachbeitrag Nachhaltigkeitsberichterstattung
Seit Omnibus I gelten für CSRD und ESRS neue Schwellenwerte, überarbeitete Standards und ein freiwilliger Standard für Unternehmen außerhalb der Berichtspflicht. In Deutschland ist die CSRD noch nicht umgesetzt. Der Beitrag zeigt, was heute gilt, was ab 2027 kommt und was dein Team dafür wissen muss.
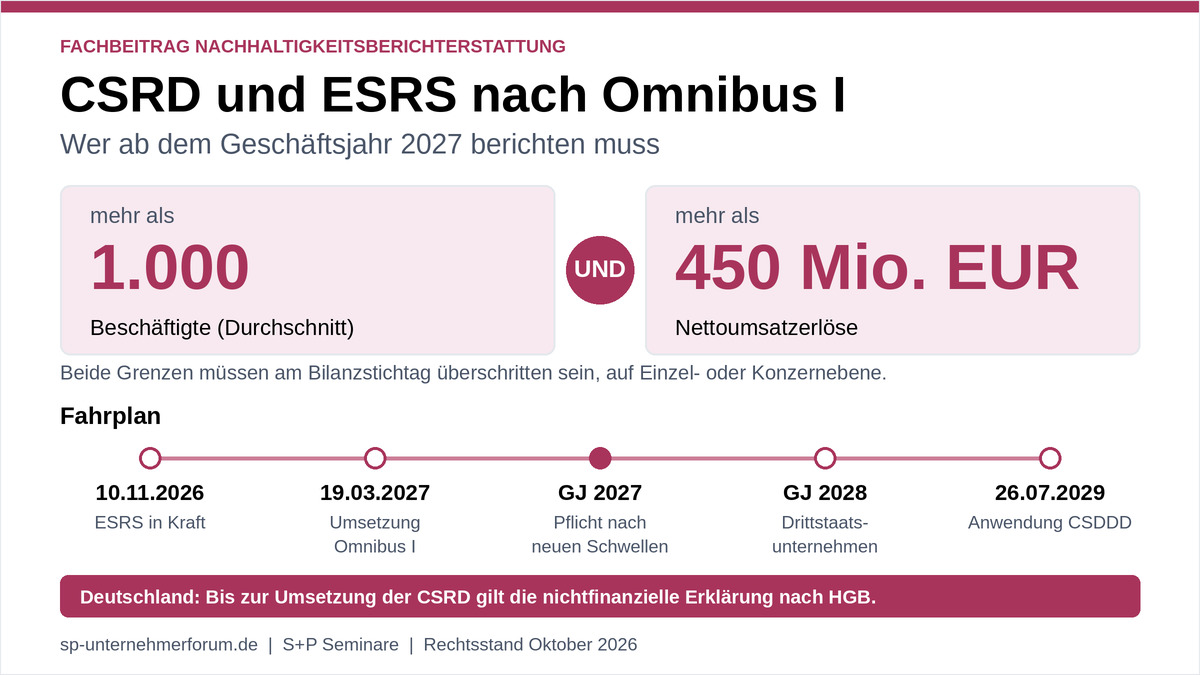
CSRD und ESRS haben sich mit dem Omnibus-I-Paket in Umfang und Adressatenkreis deutlich verkleinert. Die Richtlinie (EU) 2026/470 ist seit dem 18.03.2026 in Kraft. Ab dem Geschäftsjahr 2027 sind nur noch Unternehmen und Gruppen berichtspflichtig, die mehr als 1.000 Beschäftigte und mehr als 450 Mio. EUR Umsatz haben. Die Mitgliedstaaten müssen die Änderungen bis zum 19.03.2027 umsetzen.
Die überarbeiteten ESRS (Delegierte Verordnung (EU) 2026/1563) treten am 10.11.2026 in Kraft, gelten verbindlich für Geschäftsjahre ab 2027 und können für 2026 freiwillig angewendet werden. Die Pflichtdatenpunkte sinken nach der Begründung der Kommission um mehr als 60 Prozent. Für Unternehmen außerhalb des Anwendungsbereichs gibt es den freiwilligen Standard (Delegierte Verordnung (EU) 2026/1560), und für Unternehmen bis 1.000 Beschäftigte schützt eine Obergrenze in der Wertschöpfungskette vor ausufernden Datenanfragen.
In Deutschland ist die CSRD nach dem hier ausgewerteten Stand nicht umgesetzt. Für die Geschäftsjahre 2025 und 2026 gilt weiterhin die nichtfinanzielle Erklärung nach HGB. Das Umsetzungsgesetz ist im parlamentarischen Verfahren; der Stand muss am Tag der Anwendung neu geprüft werden.
Dieser Beitrag ordnet ein, was dein Team zu Anwendungsbereich, Fristen und Wahlrechten wissen muss, um die Anforderungen selbst zu beurteilen und die Umsetzung zu steuern.
Einordnung: Der Beitrag dient der Fachinformation und ersetzt keine Rechtsberatung. Alle Fundstellen stehen im Quellenverzeichnis.
Die Berichtspflicht stützt sich auf mehrere Rechtsakte mit unterschiedlichem Status. Die Tabelle trennt Richtlinien, die erst durch nationales Recht gelten, von delegierten Verordnungen, die unmittelbar gelten.
| Rechtsakt | Inhalt | Status |
|---|---|---|
| Richtlinie (EU) 2022/2464 (CSRD) | Pflicht zur Nachhaltigkeitsberichterstattung im Lagebericht | in Kraft seit 2023; in Deutschland nicht umgesetzt |
| Richtlinie (EU) 2025/794 („Stop-the-Clock“) | Verschiebung der zweiten und dritten Welle um zwei Jahre | in Kraft seit April 2025 |
| Richtlinie (EU) 2026/470 (Omnibus I) | Neue Schwellenwerte, Wertschöpfungskettenobergrenze, Prüfung, Änderungen der CSDDD | in Kraft seit 18.03.2026; Umsetzung bis 19.03.2027 |
| Delegierte Verordnung (EU) 2026/1563 | Überarbeitete ESRS | in Kraft ab 10.11.2026; verbindlich ab Geschäftsjahr 2027 |
| Delegierte Verordnung (EU) 2026/1560 | Freiwilliger Standard (VS) für nicht berichtspflichtige Unternehmen | in Kraft und anwendbar seit 24.09.2026 |
| Delegierte Verordnung (EU) 2026/73 | Vereinfachung der Taxonomie-Berichterstattung | ab Berichterstattung über das Geschäftsjahr 2025; Wahlrecht für 2026 |
Einordnung: Die CSRD ist eine Richtlinie und gilt erst durch nationales Recht. Die ESRS sind delegierte Verordnungen und gelten unmittelbar, aber nur für Unternehmen, die nach nationalem Recht berichtspflichtig sind.
Berichtspflichtig sind ab dem Geschäftsjahr 2027 nur noch Unternehmen, die am Bilanzstichtag beide Grenzen überschreiten (Art. 19a und 29a der Richtlinie 2013/34/EU in der Fassung der Richtlinie (EU) 2026/470):
Das gilt für Einzelunternehmen und auf konsolidierter Basis für Mutterunternehmen einer Gruppe. Nach dem deutschen Entwurf sollen die Schwellen unabhängig von der Kapitalmarktorientierung gelten.
Drittstaatsunternehmen: Berichtspflichtig wird ein EU-Tochterunternehmen oder eine EU-Zweigniederlassung mit mehr als 200 Mio. EUR Umsatz, wenn das Drittstaatsunternehmen in der EU in jedem der beiden letzten Geschäftsjahre mehr als 450 Mio. EUR Umsatz erzielt hat (Art. 40a der Richtlinie 2013/34/EU). Die Pflicht beginnt mit dem Geschäftsjahr 2028.
Entfallen: Die Pflicht für börsennotierte KMU und die geplanten verbindlichen sektorspezifischen Standards sind gestrichen. Die Kommission kann stattdessen sektorspezifische Leitlinien bereitstellen.
Praxis-Tipp: Prüfe die Schwellen zum Bilanzstichtag des Geschäftsjahres 2027 (bei kalenderjahrgleichem Geschäftsjahr also zum 31.12.2027) auf Einzel- und auf Konzernebene. Die Beschäftigtenzahl wird als Durchschnitt ermittelt; den genauen Bezugszeitraum entnimmst du dem Wortlaut der Umsetzung.
Deutschland: Weil das CSRD-Umsetzungsgesetz noch nicht beschlossen ist, gilt weiterhin das CSR-Richtlinie-Umsetzungsgesetz von 2017. Eine nichtfinanzielle Erklärung müssen abgeben:
EU-Ebene: Die Mitgliedstaaten können Welle-1-Unternehmen, die entweder 450 Mio. EUR Umsatz oder 1.000 Beschäftigte nicht überschreiten, für Geschäftsjahre vom 01.01.2025 bis zum 31.12.2026 von der Berichtspflicht ausnehmen (Richtlinie (EU) 2026/470).
Deutscher Entwurf: Ein Änderungsantrag der Koalitionsfraktionen vom März 2026 nutzt dieses Wahlrecht (Art. 96 Abs. 8 EGHGB-E) und sieht eine dauerhafte Prüfung mit begrenzter Sicherheit vor (§ 324i Abs. 2 HGB-E). Die Anhörung im Rechtsausschuss fand im April 2026 statt. Eine rückwirkende Pflicht für das Geschäftsjahr 2025 wird als verfassungsrechtlich problematisch diskutiert. Beschlossen ist das Gesetz nach dem ausgewerteten Stand nicht.
Praxis-Tipp: Erstelle für 2025 und 2026 die nichtfinanzielle Erklärung nach HGB. Viele Unternehmen nutzen die ESRS freiwillig als Rahmenwerk. Wähle für 2026 bewusst zwischen den bisherigen und den überarbeiteten ESRS und dokumentiere die Wahl.
Die Delegierte Verordnung (EU) 2026/1563 vom 03.07.2026 tritt am 10.11.2026 in Kraft und gilt für Geschäftsjahre ab dem 01.01.2027. Für 2026 dürfen Unternehmen sie freiwillig anwenden. Die Kernänderungen:
Übergang 2026: Wer bei den bisherigen ESRS bleibt, darf ausgewählte Erleichterungen der neuen ESRS bereits nutzen, etwa den Top-down-Ansatz (ESRS 1 Abs. 27), die Kosten-und-Aufwand-Regel und die Begrenzung der Wertschöpfungskette (Abs. 32 bis 33) sowie die gesonderte Taxonomie-Anlage (Abs. 106). In der Nachhaltigkeitserklärung ist anzugeben, welcher Rahmen angewendet wurde.
Unternehmen in der Wertschöpfungskette mit durchschnittlich höchstens 1.000 Beschäftigten sind „geschützte Unternehmen“ (Richtlinie (EU) 2026/470):
Die Regelungen des freiwilligen Standards zur Obergrenze gelten erstmals für Geschäftsjahre ab dem 01.01.2027 (Delegierte Verordnung (EU) 2026/1560).
Praxis-Tipp: Überprüfe ESG-Fragebögen an Kreditnehmer und Lieferanten. Anfragen für das Risikomanagement oder die Kreditvergabe fallen nicht automatisch unter die Obergrenze, doch die Kommission empfiehlt, Anfragen an KMU so weit wie möglich auf den VSME zu begrenzen (Empfehlung (EU) 2025/1710).
Freiwilliger Standard (VS): Die Delegierte Verordnung (EU) 2026/1560 gilt seit dem 24.09.2026 für Unternehmen, die nicht der CSRD-Berichtspflicht unterliegen.
VSME: Die Empfehlung (EU) 2025/1710 vom 30.07.2025 legt nicht börsennotierten KMU und Kleinstunternehmen den VSME-Standard nahe, mit Basismodul und Zusatzmodul. Eine Selbstauskunft genügt; eine Prüfung ist nicht erforderlich.
Praxis-Tipp: Für Mittelständler unterhalb der Schwellen ist ein VS- oder VSME-Bericht ein effizienter Weg, Datenanfragen von Banken und Kunden einheitlich zu beantworten.
Die Nachhaltigkeitsberichterstattung bleibt Gegenstand einer Prüfung mit begrenzter Sicherheit. Die Kommission muss Prüfungsstandards bis zum 01.07.2027 annehmen. Die Pflicht, später zu einer hinreichenden Sicherheit überzugehen, ist gestrichen. Das Prüfungsurteil umfasst auch die Taxonomie-Angaben nach Art. 8 der Verordnung (EU) 2020/852.
Die Delegierte Verordnung (EU) 2026/73 ist am 08.01.2026 veröffentlicht worden. Sie führt ein Wesentlichkeitskonzept ein und reduziert die Datenpunkte um rund 64 Prozent bei Nicht-Finanzunternehmen und rund 89 Prozent bei Finanzunternehmen. Außerdem vereinfacht sie die DNSH-Kriterien und passt Kennzahlen für Finanzunternehmen an. Anzuwenden ist sie ab der Berichterstattung über das Geschäftsjahr 2025; Unternehmen dürfen die Erstanwendung auf 2026 verschieben.
Omnibus I hat die Richtlinie (EU) 2024/1760 zurückgenommen. Die Tabelle fasst die Eckpunkte zusammen.
| Thema | Neuregelung |
|---|---|
| Anwendungsbereich | mehr als 5.000 Beschäftigte und mehr als 1,5 Mrd. EUR weltweiter Nettoumsatz |
| Umsetzung | bis 26.07.2028 |
| Anwendung | ab 26.07.2029 |
| Klimaübergangsplan | Art. 22 CSDDD gestrichen |
| Sanktionen | Obergrenze für Zwangsgelder von 3 Prozent des weltweiten Nettoumsatzes |
| Zivilhaftung | keine unionsweite Haftungsregel mehr; Haftung nach nationalem Recht mit Anspruch auf vollständige Entschädigung |
Einordnung: Bis dahin gilt in Deutschland das Lieferkettensorgfaltspflichtengesetz (LkSG). Welche Änderungen am LkSG anstehen, ist gesondert zu prüfen.
Der Fahrplan führt die Stichtage der Richtlinien und Verordnungen zusammen.
| Zeitpunkt | Maßnahme |
|---|---|
| Geschäftsjahre 2025 und 2026 | nichtfinanzielle Erklärung nach HGB; Rahmenwerk und gegebenenfalls ESRS-Fassung festlegen; Taxonomie nach (EU) 2026/73 |
| 10.11.2026 | Inkrafttreten der überarbeiteten ESRS; freiwillige Anwendung für 2026 möglich |
| bis 19.03.2027 | Umsetzung von Omnibus I in nationales Recht |
| 01.07.2027 | Frist der Kommission für Standards zur begrenzten Prüfungssicherheit |
| Geschäftsjahr 2027 | Pflicht bei mehr als 1.000 Beschäftigten und 450 Mio. EUR Umsatz; überarbeitete ESRS verbindlich; Wertschöpfungskettenobergrenze |
| Geschäftsjahr 2028 | Drittstaatsunternehmen |
| 26.07.2029 | Anwendung der CSDDD |
Wer was wissen und können muss, hängt von der Rolle ab. Die Zuordnung beschreibt Aufgabenfelder, keine gesetzlichen Einzelpflichten.
Entscheidet über Rahmenwerk, ESRS-Fassung für 2026 und Ressourcen. Sie braucht ein belastbares Bild, ob die Schwellen überschritten werden und welche Wahlrechte genutzt werden.
Ermittelt Schwellenwerte auf Einzel- und Konzernebene, verantwortet die Verbindung von Nachhaltigkeitserklärung und Lagebericht sowie die Abstimmung mit dem Prüfer.
Führt die Wesentlichkeitsanalyse im Top-down-Ansatz, steuert die Datenerhebung und dokumentiert, welche Erleichterungen für unangemessenen Aufwand genutzt wurden.
Beobachtet den Stand des Umsetzungsgesetzes, bewertet Datenanfragen an Lieferanten und Kreditnehmer gegen die Obergrenze und verknüpft ESG-Risiken mit dem Risikomanagement.
Lässt sich über Zeitplan, Wahlrechte und Prüfungsumfang informieren und kann beurteilen, ob die gewählte Vorgehensweise zum Unternehmen passt.
Beantwortet oder stellt Datenanfragen. Wer anfragt, muss bei geschützten Unternehmen auf das Ablehnungsrecht hinweisen; wer antwortet, kann auf VS oder VSME verweisen.
| Stolperstein | Normbezug | Was dahintersteht |
|---|---|---|
| Schwellenwerte nur auf einer Ebene geprüft | Art. 19a und 29a der Richtlinie 2013/34/EU i. d. F. (EU) 2026/470 | Einzel- und Konzernebene können zu unterschiedlichen Ergebnissen führen. |
| Übergangslage in Deutschland falsch eingeschätzt | § 289b, § 315b, § 340a Abs. 1a HGB | Solange die CSRD nicht umgesetzt ist, gilt die nichtfinanzielle Erklärung. |
| ESRS-Fassung für 2026 nicht bewusst gewählt | Delegierte Verordnung (EU) 2026/1563; ESRS 1 | Die Wahl und der angewendete Rahmen müssen in der Erklärung angegeben werden. |
| Fragebögen gehen über die Obergrenze hinaus | Richtlinie (EU) 2026/470; Delegierte Verordnung (EU) 2026/1560 | Geschützte Unternehmen dürfen darüber hinausgehende Angaben ablehnen. |
| Taxonomie-Kennzahlen nicht angepasst | Delegierte Verordnung (EU) 2026/73 | Erstanwendung 2025, Verschiebung auf 2026 ist ein Wahlrecht. |
| Prüfungsumfang zu spät abgestimmt | Richtlinie (EU) 2026/470 | Prüfungsstandards sollen bis 01.07.2027 vorliegen; begrenzte Sicherheit bleibt der Maßstab. |
Wähle je Prüffeld den Zustand, der am besten passt. Die Empfehlung erscheint direkt darunter. Die Auswahl funktioniert ohne Skript und per Tastatur.
Normbezug: Art. 19a und 29a der Richtlinie 2013/34/EU i. d. F. (EU) 2026/470
Erfüllt: Einzel- und Konzernebene sind geprüft und dokumentiert. Plane die Aktualisierung zum Bilanzstichtag 2027 ein.
Teilweise: Nur eine Ebene ist geprüft. Ergänze die andere Ebene und halte Beschäftigtenzahl und Umsatz mit Quelle fest.
Offen: Es gibt keine Prüfung. Beginne mit der Ermittlung von Umsatz und durchschnittlicher Beschäftigtenzahl für Einzelunternehmen und Gruppe.
Normbezug: §§ 289b ff., 315b ff., § 340a Abs. 1a HGB
Erfüllt: Die Pflicht nach HGB ist geklärt und die Erklärung vorbereitet. Beobachte weiter den Stand des Umsetzungsgesetzes.
Teilweise: Die Pflicht ist beurteilt, die Erklärung aber nicht geplant. Lege Verantwortliche und Termine fest.
Offen: Ob eine nichtfinanzielle Erklärung nötig ist, ist ungeklärt. Prüfe Arbeitnehmerzahl, Kapitalmarktorientierung und Institutseigenschaft.
Normbezug: Delegierte Verordnung (EU) 2026/1563; Delegierte Verordnung (EU) 2025/1416
Erfüllt: Die Fassung für 2026 ist gewählt, die Wesentlichkeitsanalyse läuft top-down und die Wahl ist dokumentiert.
Teilweise: Die Fassung ist gewählt, die Wesentlichkeitsanalyse noch nicht umgestellt. Stelle sie auf Themen und Unterthemen um.
Offen: Weder Fassung noch Methode sind entschieden. Vergleiche bisherige und überarbeitete ESRS und entscheide vor Beginn der Datenerhebung.
Normbezug: Richtlinie (EU) 2026/470; Empfehlung (EU) 2025/1710
Erfüllt: Fragebögen sind gegen die Obergrenze geprüft und enthalten den Hinweis auf das Ablehnungsrecht.
Teilweise: Ein Teil der Fragebögen ist angepasst. Gleiche die übrigen ab und trenne Anfragen für Sorgfaltspflichten von Berichtsanfragen.
Offen: Die Fragebögen sind unverändert. Prüfe, welche Fragen über den freiwilligen Standard hinausgehen, und begrenze Anfragen an KMU auf den VSME.
Diese Schritte lohnen sich unabhängig davon, wie das deutsche Umsetzungsgesetz am Ende ausfällt:
Checkliste zum Abhaken: Schwellen geprüft, Pflicht 2025/2026 nach HGB geklärt, Umsetzungsgesetz beobachtet, ESRS-Fassung gewählt, Wesentlichkeitsanalyse umgestellt, Datenanfragen geprüft, Taxonomie-Kennzahlen angepasst, Prüfer abgestimmt, Gremium informiert.
Bei CSRD und ESRS gilt: Der Anwendungsbereich ist ab 2027 deutlich enger, die Wahlrechte für 2025 und 2026 sind dagegen praktisch relevant. Die Kernbotschaften:
Der Rechtsstand ist Oktober 2026. Prüfe vor jeder Entscheidung, ob das Umsetzungsgesetz inzwischen weiter fortgeschritten ist.
Nur wenn es am Bilanzstichtag mehr als 1.000 Beschäftigte und mehr als 450 Mio. EUR Umsatz hat, als Einzelunternehmen oder auf Konzernebene. Beide Grenzen müssen überschritten sein.
Nein. Das CSRD-Umsetzungsgesetz ist nach dem hier ausgewerteten Stand noch nicht beschlossen. Bis dahin gilt die nichtfinanzielle Erklärung nach den §§ 289b ff. und 315b ff. HGB, für Kreditinstitute nach § 340a Abs. 1a HGB.
Nein. Diese Kategorie hat Omnibus I gestrichen. Auch die geplanten verbindlichen sektorspezifischen Standards sind entfallen.
Nein. Unternehmen mit durchschnittlich höchstens 1.000 Beschäftigten dürfen Informationen ablehnen, die über den freiwilligen Standard hinausgehen. Für Anfragen zu anderen Zwecken, etwa Sorgfaltspflichten, gilt die Obergrenze nicht.
Ja. Sie bleibt Grundprinzip der ESRS, wird aber vereinfacht, unter anderem durch den Top-down-Ansatz auf Ebene von Themen und Unterthemen.
Nein. Es bleibt bei der Prüfung mit begrenzter Sicherheit. Die Pflicht, später auf hinreichende Sicherheit überzugehen, ist gestrichen.
Primärquellen zuerst, mit Einordnung je Eintrag. Die Delegierten Verordnungen (EU) 2026/1560 und 2026/73 sowie die Fassungen des HGB sind im Text zitiert und im Amtsblatt beziehungsweise im Gesetzestext nachzulesen.
Wer Anforderungen wie diese selbst beurteilen und steuern will, findet bei S+P Seminare rollenbasierte Programme.
Entscheidungsgrundlagen für Rahmenwerk, Wahlrechte und Verantwortung der Geschäftsleitung.
Strategische Einordnung von Regulierung und Berichterstattung.
Überwachung der Nachhaltigkeitsberichterstattung und Fragen an das Management.
Kennzahlen, Datenerhebung und Verknüpfung mit der Unternehmenssteuerung.
Taxonomie-Kennzahlen, Finanzierung und Anfragen von Banken.
Methoden für belastbares Reporting.
Datenanfragen in der Lieferkette sachgerecht gestalten.
Überblick über das Seminarangebot und passende Termine.
Weiterführend im Fachbeitragsbereich: Regulatorik für Geschäftsführer: Pflichten, Haftung und Aufsicht und Enthaftungs-Dossier Aufsichtsrat. Alle Beiträge findest du unter Alle Fachartikel.
Fehlen im Unternehmen die Kapazitäten, die Umsetzung selbst zu tragen, kann eine Unterstützung durch externe Dienstleister sinnvoll sein. Informationen dazu bietet S+P Compliance.

Achim Schulz kennt die Führungsebene aus eigener Verantwortung – langjährig als Vorstand bei Banken und Geschäftsführer sowie als Interim-Manager in Industrieunternehmen. Diese Doppelperspektive aus Finanzsektor und Realwirtschaft prägt seine Beiträge für CEO, COO und CFO. Er kennt das Zusammenspiel von Geschäftsleitung, Aufsichtsrat und Gesellschaftern aus der Praxis und übersetzt strategische wie aufsichtsrechtliche Anforderungen in umsetzbare, haftungssichere Führungsentscheidungen – praxisnah und auf Augenhöhe mit dem Management.
LinkedIn-Profil → · Redaktion & Experten →
