Geschäftsleitung
Die Verantwortung bleibt bei der Geschäftsleitung (§ 25b Abs. 2 Satz 1 KWG); Leitungsaufgaben sind nicht auslagerbar (AT 9 Tz. 4 MaRisk). Sie empfängt die Berichterstattung des zentralen Auslagerungsmanagements (Tz. 13).
Wann liegt eine Auslagerung vor? Die Antwort entscheidet bei jedem Dienstleister darüber, ob Risikoanalyse, Vertragsinhalte, Registereintrag, Anzeigepflichten und Prüfungsrechte der Aufsicht greifen oder ob es bei den allgemeinen Anforderungen an die Geschäftsorganisation bleibt. Seit DORA tritt eine dritte Kategorie hinzu: IKT-Dienstleistungen unterliegen nicht mehr AT 9 MaRisk, sondern dem IKT-Drittparteienrisikomanagement nach Art. 28–30 DORA.
Die Grundlage bilden § 25b KWG und AT 9 Tz. 1 MaRisk. Eine Auslagerung setzt voraus, dass ein anderes Unternehmen Aktivitäten und Prozesse mit institutstypischem Bezug wahrnimmt, die das Institut sonst selbst erbringen würde. Zivilrechtliche Gestaltungen schließen das nicht von vornherein aus: Maßgeblich ist der wirtschaftliche Gehalt, nicht das Etikett des Vertrags.
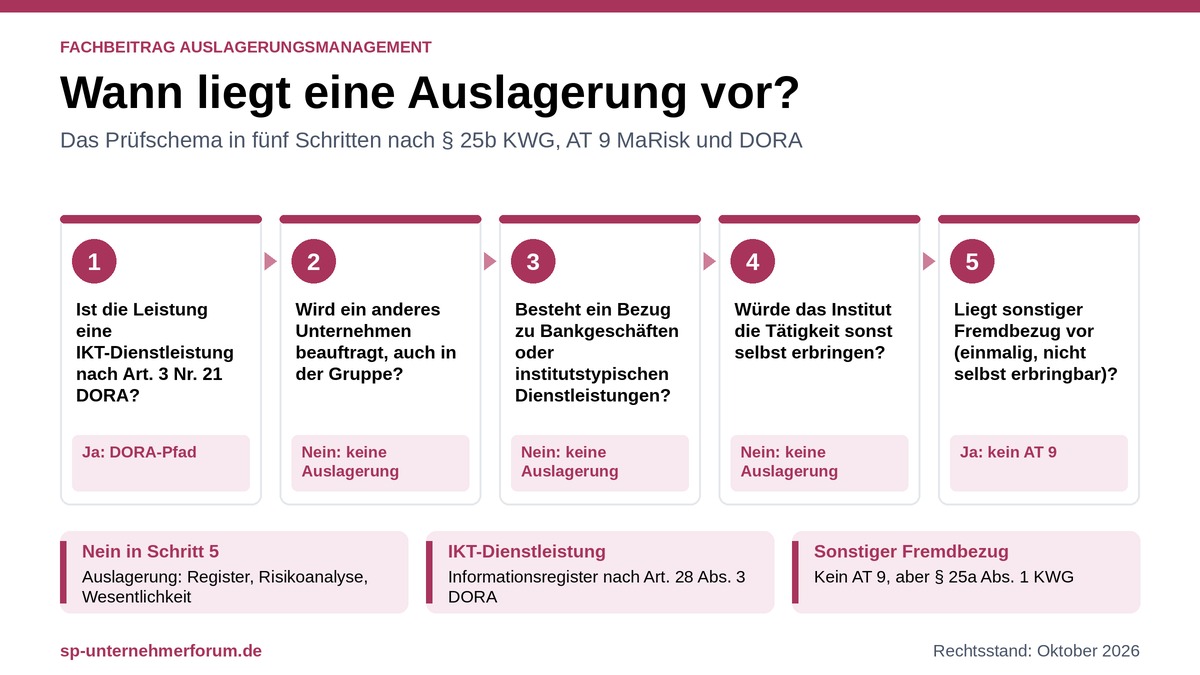
Für die Praxis genügt ein Prüfschema in fünf Schritten. Es beginnt mit der IKT-Frage, führt über Unternehmensbezug, institutstypischen Bezug und Eigenerbringung zur Abgrenzung des sonstigen Fremdbezugs und endet bei einer Auslagerung mit Registereintrag und Risikoanalyse zur Wesentlichkeit.
Der Rechtsrahmen bewegt sich: Neue MaRisk-Anforderungen der 9. Novelle gelten nach Übergangsfrist ab 01.01.2027, die BAIT werden mit Ablauf des 31.12.2026 aufgehoben, und die EBA hat im September 2026 Leitlinien zum Drittparteirisiko (EBA/GL/2026/09) veröffentlicht, deren Anwendungsdatum noch offen ist.
Geltendes Recht § 25b Abs. 1 Satz 1 KWG verlangt angemessene Vorkehrungen, wenn ein Institut Aktivitäten und Prozesse auf ein anderes Unternehmen auslagert, „die für die Durchführung von Bankgeschäften, Finanzdienstleistungen oder sonstigen institutstypischen Dienstleistungen wesentlich sind“, um „übermäßige zusätzliche Risiken zu vermeiden“. Die Auslagerung darf weder die Ordnungsmäßigkeit der Geschäfte noch die Geschäftsorganisation nach § 25a Abs. 1 KWG beeinträchtigen (Satz 2). Nach Satz 4 führt das Institut ein Auslagerungsregister, in dem sämtliche wesentlichen und nicht wesentlichen Auslagerungen zu erfassen sind.
Zwei Grundsätze gelten ausnahmslos:
Für andere Sektoren gelten Parallelnormen: § 26 ZAG (Zahlungs- und E-Geld-Institute), § 36 KAGB (Kapitalverwaltungsgesellschaften) und § 32 VAG (Ausgliederung bei Versicherungsunternehmen).
Geltendes Recht Die MaRisk definieren in AT 9 Tz. 1:
„Eine Auslagerung liegt vor, wenn ein anderes Unternehmen mit der Wahrnehmung von Aktivitäten und Prozessen im Zusammenhang mit der Durchführung von Bankgeschäften, Finanzdienstleistungen oder sonstigen institutstypischen Dienstleistungen beauftragt wird, die ansonsten vom Institut selbst erbracht würden. Zivilrechtliche Gestaltungen und Vereinbarungen können dabei das Vorliegen einer Auslagerung nicht von vornherein ausschließen.“
Daraus ergeben sich drei Tatbestandsmerkmale:
Der Satz zu zivilrechtlichen Gestaltungen ist der Praxiskern: Ein Vertrag mit dem Etikett „Dienstleistungsvertrag“, „Kooperation“ oder „Lizenz“ schließt eine Auslagerung nicht aus. Maßgeblich ist der wirtschaftliche Gehalt.
Geltendes Recht Nach den Erläuterungen zu AT 9 Tz. 1 MaRisk ist der sonstige Fremdbezug keine Auslagerung. Dazu zählen:
Auch beim sonstigen Fremdbezug bleiben die allgemeinen Anforderungen an eine ordnungsgemäße Geschäftsorganisation nach § 25a Abs. 1 KWG zu beachten. Fremdbezug ist also nicht „regelfrei“, sondern nur von den besonderen AT-9-Pflichten befreit.
| Leistung | Einordnung | Begründung |
|---|---|---|
| Einmaliges Rechtsgutachten zu einer Produktfrage | sonstiger Fremdbezug | einmalig |
| Reinigung, Kantine, Gebäudebewachung | kein Auslagerungstatbestand | kein institutstypischer Bezug |
| Dauerhafte Wahrnehmung der Internen Revision durch eine Prüfungsgesellschaft | Auslagerung, in der Regel wesentlich | besondere Funktion, AT 9 Tz. 5 und 10 MaRisk |
| Externer Geldwäschebeauftragter | Auslagerung, zusätzlich GwG-Anforderungen | Erläuterung zu AT 9 Tz. 1 MaRisk verweist auf GwG und AMLR |
| Telefonischer Kundenservice für Kreditkarteninhaber | in der Regel Auslagerung | würde sonst vom Institut selbst erbracht |
| Cloud-Hosting, Rechenzentrum, Kernbanksoftware als Service | IKT-Dienstleistung nach DORA | nicht AT 9, sondern Art. 28–30 DORA |
Geltendes Recht Die 9. MaRisk-Novelle hat die Abgrenzung ausdrücklich geregelt. In den Erläuterungen zu AT 9 Tz. 1 heißt es: „Ausgelagerte oder fremdbezogene IKT-Dienstleistungen gemäß Art. 3 Nr. 21 DORA, die dem IKT-Drittparteienrisikomanagement gemäß Art. 28-30 DORA unterliegen, fallen nicht in den Anwendungsbereich des AT 9.“
Für diese Leistungen gilt:
Übergang Die BAIT gelten nicht für DORA-Institute und werden mit Ablauf des 31.12.2026 vollständig aufgehoben. VAIT, KAIT und ZAIT sind bereits seit Ablauf des 16.01.2025 aufgehoben. Verweise auf „BAIT, KAIT, VAIT, ZAIT“ als geltende Grundlage sind daher zu streichen.
Weiterführend: DORA, NIS-2 und CRA aus Sicht der Governance.
| Schritt | Prüffrage | Fundstelle | Ergebnis bei „Ja“ |
|---|---|---|---|
| 1 | Ist die Leistung eine IKT-Dienstleistung nach Art. 3 Nr. 21 DORA? | Erläuterung zu AT 9 Tz. 1 MaRisk; Art. 28–30 DORA | DORA-Pfad, Informationsregister |
| 2 | Wird ein anderes Unternehmen, auch innerhalb der Gruppe, beauftragt? | AT 9 Tz. 1 MaRisk | weiter mit Schritt 3 |
| 3 | Besteht ein Zusammenhang mit Bankgeschäften, Finanzdienstleistungen oder institutstypischen Dienstleistungen? | § 25b Abs. 1 Satz 1 KWG; AT 9 Tz. 1 MaRisk | weiter mit Schritt 4 |
| 4 | Würde das Institut die Tätigkeit sonst selbst erbringen? | AT 9 Tz. 1 MaRisk | weiter mit Schritt 5 |
| 5 | Liegt ein sonstiger Fremdbezug vor (einmalig oder gelegentlich; typischerweise von einem beaufsichtigten Unternehmen bezogen und nicht selbst erbringbar)? | Erläuterung zu AT 9 Tz. 1 MaRisk | kein AT 9, aber § 25a Abs. 1 KWG |
Lautet die Antwort in Schritt 5 „Nein“, liegt eine Auslagerung vor. Sie wird im Auslagerungsregister erfasst (§ 25b Abs. 1 Satz 4 KWG) und durchläuft die Risikoanalyse zur Wesentlichkeit.
Geltendes Recht Nach AT 9 Tz. 2 MaRisk legt das Institut auf Grundlage einer Risikoanalyse eigenverantwortlich fest, welche Auslagerungen wesentlich sind. Die Analyse ist regelmäßig zu überprüfen, bei kleinen Instituten alle drei Jahre, und zusätzlich bei wesentlichen Änderungen. Soweit sinnvoll, sind Szenarioanalysen einzubeziehen; kleine Institute dürfen qualitativ vorgehen. Besonders intensiv zu prüfen sind Auslagerungen von Risikocontrolling, Compliance, Interner Revision und Kernbankbereichen.
| Einstufung | Pflichten |
|---|---|
| Nicht wesentliche Auslagerung | Registereintrag; Anforderungen nach § 25a Abs. 1 KWG (AT 9 Tz. 3 MaRisk); sonstige Sicherheitsanforderungen auch vertraglich vereinbaren |
| Wesentliche Auslagerung | Vertragsinhalte nach AT 9 Tz. 7 a)–n) MaRisk; Exit- und Notfallvorkehrungen (Tz. 6); Steuerung anhand von KPIs und KRIs (Tz. 9); Berichterstattung an die Geschäftsleitung (Tz. 13); unverzügliche Anzeige von Absicht und Vollzug nach § 24 Abs. 1 Nr. 19 KWG |
Die Anzeigepflicht nach § 24 Abs. 1 Nr. 19 KWG umfasst auch „wesentliche Änderungen und schwerwiegende Vorfälle im Rahmen von bestehenden wesentlichen Auslagerungen, die einen wesentlichen Einfluss auf die Geschäftstätigkeit des Instituts haben können“. Die BaFin kann nach § 44 Abs. 1 KWG Prüfungen auch beim Auslagerungsunternehmen durchführen.
Grenzen: Leitungsaufgaben der Geschäftsleitung sind nicht auslagerbar; das Institut darf nicht zur „leeren Hülle“ werden (AT 9 Tz. 4 MaRisk). Eine Vollauslagerung von Risikocontrolling, Compliance oder Interner Revision ist nur in den Fällen von AT 9 Tz. 5 MaRisk zulässig; dann ist ein Beauftragter zu benennen (Tz. 10).
Weiterführend: Pflichten des Auslagerungsbeauftragten.
Geltendes Recht Die Erläuterungen zu AT 9 Tz. 1 MaRisk stellen klar, dass bei Auslagerungen von Geldwäsche-Aufgaben zusätzlich GwG und AMLR anzuwenden sind. Nach § 6 Abs. 7 GwG dürfen interne Sicherungsmaßnahmen durch Dritte durchgeführt werden, wenn dies vorher der Aufsichtsbehörde angezeigt wurde. Die Übertragung von Sorgfaltspflichten auf Dritte richtet sich nach § 17 GwG.
Künftiges Recht Ab dem 10.07.2027 regelt Art. 18 der Verordnung (EU) 2024/1624 (AMLR) die Auslagerung von AML-Aufgaben unmittelbar; die Verantwortung bleibt beim Verpflichteten.
Weiterführend: Seminare zur Geldwäscheprävention.
Künftiges Recht Die EBA hat im September 2026 die Leitlinien zum Management des Drittparteirisikos bei Nicht-IKT-Leistungen (EBA/GL/2026/09) veröffentlicht. Sie ersetzen ab ihrem Anwendungsdatum die Auslagerungsleitlinien EBA/GL/2019/02. Die wichtigsten Punkte nach dem Final Report:
Das Anwendungsdatum ist noch offen; es wird nach Übersetzung in die Amtssprachen festgelegt. Ob und wie die BaFin AT 9 MaRisk daraufhin anpasst, ist ebenfalls noch offen.
Aufsichtsfokus: Die Bundesbank nennt die Konzentration von Auslagerungen auf Cloudanbieter als Schwerpunkt der Bankenaufsicht 2026 bis 2028; die BaFin führt die Konzentration bei IKT-Auslagerungen in „Risiken im Fokus 2026“ als Fokusrisiko.
Einordnung der ESMA-Grundsätze: Die von der ESMA im Juni 2025 veröffentlichten 14 Grundsätze zum Drittparteirisiko sind eine gemeinsame Aufsichtsgrundlage für die nationalen Behörden und die ESMA. Sie richten sich an die Aufsicht und begründen keine unmittelbaren Pflichten für Kreditinstitute.
Weiterführend: Seminare zum Auslagerungs-Controlling.
| Rechtsstand | Inhalt |
|---|---|
| Geltend | § 25b KWG (Fassung FISG, seit 01.01.2022); Anzeige wesentlicher Auslagerungen nach § 24 Abs. 1 Nr. 19 KWG; AT 9 MaRisk in der Fassung der 9. Novelle (Rundschreiben 06/2026 (BA)); EBA/GL/2019/02; für IKT-Dienstleistungen Art. 28–30 DORA mit Informationsregister nach Art. 28 Abs. 3 DORA |
| Übergang | Neue MaRisk-Anforderungen der 9. Novelle: Übergangsfrist bis 01.01.2027; BAIT nur noch für Nicht-DORA-Institute, vollständige Aufhebung mit Ablauf des 31.12.2026; VAIT, KAIT und ZAIT seit Ablauf des 16.01.2025 aufgehoben |
| Künftig | EBA/GL/2026/09 (veröffentlicht im September 2026): ersetzt EBA/GL/2019/02 ab einem noch offenen Anwendungsdatum; nationale Umsetzung durch die BaFin noch offen |
| Zeitpunkt | Maßnahme |
|---|---|
| Q4 2026 | Bestand prüfen: jede Leistung als IKT-Dienstleistung, Auslagerung oder sonstigen Fremdbezug einstufen; Verweise auf BAIT, VAIT, KAIT und ZAIT bereinigen |
| bis 31.12.2026 | Stichtag für das DORA-Informationsregister; Ablösung der BAIT abschließen |
| bis 01.01.2027 | zusätzliche Anforderungen der 9. MaRisk-Novelle umsetzen |
| 2027 | Einreichung des DORA-Informationsregisters nach Ankündigung der BaFin (2026: März) |
| ab 10.07.2027 | AMLR anwenden, auch Art. 18 bei Auslagerung von AML-Aufgaben |
| ab Anwendungsdatum EBA/GL/2026/09 | neue Leitlinien für neue und geänderte Vereinbarungen; Übergangsfrist für bestehende Vereinbarungen zu kritischen oder wichtigen Funktionen |
Die Einstufung berührt mehrere Rollen. Die folgende Übersicht ordnet die Normen aus diesem Beitrag der jeweils zuständigen Funktion zu.
Die Verantwortung bleibt bei der Geschäftsleitung (§ 25b Abs. 2 Satz 1 KWG); Leitungsaufgaben sind nicht auslagerbar (AT 9 Tz. 4 MaRisk). Sie empfängt die Berichterstattung des zentralen Auslagerungsmanagements (Tz. 13).
Steuerung anhand von KPIs und KRIs (Tz. 9), zentrales Auslagerungsmanagement (Tz. 12), Beauftragter bei Vollauslagerung besonderer Funktionen (Tz. 10), Auslagerungsregister (§ 25b Abs. 1 Satz 4 KWG).
Jede neue Dienstleisterbeziehung läuft über das Einstufungsformular. Die Vertragsbezeichnung ersetzt keine Einstufung (AT 9 Tz. 1 MaRisk).
IKT-Dienstleistungen nach Art. 3 Nr. 21 DORA im Informationsregister führen (Art. 28 Abs. 3 DORA), Unterauftragnehmer bei kritischen oder wichtigen Funktionen erfassen.
Bei Auslagerungen von Geldwäsche-Aufgaben zusätzlich GwG und AMLR beachten, einschließlich vorheriger Anzeige nach § 6 Abs. 7 GwG und ab 10.07.2027 Art. 18 AMLR.
Auslagerungen der Internen Revision sind besonders intensiv zu prüfen (AT 9 Tz. 2) und nur in den Fällen von AT 9 Tz. 5 MaRisk als Vollauslagerung zulässig.
Ein Vertrag namens „Kooperation“ oder „Lizenz“ schließt eine Auslagerung nicht aus. Normbezug: AT 9 Tz. 1 Satz 2 MaRisk.
IKT-Dienstleistungen gehören in das DORA-Informationsregister und nicht zusätzlich in die AT-9-Steuerung. Normbezug: Erläuterung zu AT 9 Tz. 1 MaRisk; Art. 28 Abs. 3 DORA.
„Sonstiger Fremdbezug“ wird festgestellt, aber nicht dokumentiert. Auch dann gilt § 25a Abs. 1 KWG. Normbezug: Erläuterung zu AT 9 Tz. 1 MaRisk.
Nur wesentliche Auslagerungen stehen im Register. Es umfasst jedoch auch nicht wesentliche. Normbezug: § 25b Abs. 1 Satz 4 KWG.
Dienstleistungen mit IKT-Anteil werden pauschal einer Kategorie zugeordnet. Der prägende Leistungsanteil sollte dokumentiert werden; die Abgrenzung nach dem Final Report zu EBA/GL/2026/09 ist zu beobachten.
BAIT, VAIT, KAIT und ZAIT erscheinen noch als geltende Grundlage. VAIT, KAIT und ZAIT sind seit Ablauf des 16.01.2025 aufgehoben, die BAIT entfallen mit Ablauf des 31.12.2026.
Wählen Sie den Zustand, der Ihre heutige Einstufungspraxis am besten beschreibt. Die Auswertung erscheint darunter und kommt ohne JavaScript aus.
Noch keine Auswahl getroffen. Wählen Sie oben einen Zustand.
Starten Sie eine Gap-Analyse zu EBA/GL/2026/09 und erweitern Sie das Auslagerungsregister schrittweise zu einem Drittparteiregister mit Zuordnung zu kritischen oder wichtigen Funktionen.
Stufen Sie den Bestand im vierten Quartal 2026 neu ein: IKT-Frage zuerst, dann die Merkmale aus AT 9 Tz. 1 MaRisk, Fremdbezug schriftlich begründen und veraltete Normverweise bereinigen.
Legen Sie zuerst die Zuständigkeit beim zentralen Auslagerungsmanagement fest (AT 9 Tz. 12 MaRisk) und führen Sie ein Einstufungsformular für jede neue Dienstleisterbeziehung ein. Danach folgt die Bestandseinstufung nach dem Prüfschema.
Die folgenden Maßnahmen zahlen unabhängig vom Anwendungsdatum der EBA-Leitlinien ein. Sie lassen sich als Checkliste abarbeiten:
Wann liegt eine Auslagerung vor? Wenn ein anderes Unternehmen institutstypische Aktivitäten und Prozesse wahrnimmt, die das Institut sonst selbst erbringen würde, und kein sonstiger Fremdbezug und keine IKT-Dienstleistung nach DORA vorliegt. Die Vertragsbezeichnung entscheidet das nicht.
Ja. AT 9 Tz. 1 MaRisk stellt auf ein „anderes Unternehmen“ ab. AT 9 Tz. 14 MaRisk sieht für Gruppen und Verbünde jedoch Erleichterungen vor, etwa bei der Risikoanalyse und beim zentralen Auslagerungsmanagement.
Ja. Das Auslagerungsregister umfasst nach § 25b Abs. 1 Satz 4 KWG sämtliche wesentlichen und nicht wesentlichen Auslagerungen.
Nein, wenn es sich um eine IKT-Dienstleistung nach Art. 3 Nr. 21 DORA handelt. Dann gelten Art. 28–30 DORA und das DORA-Informationsregister.
Nein. Nach AT 9 Tz. 1 MaRisk schließen zivilrechtliche Gestaltungen eine Auslagerung nicht von vornherein aus. Maßgeblich ist der wirtschaftliche Gehalt der Leistung.
Bei wesentlichen Auslagerungen unverzüglich über die Absicht und den Vollzug sowie über wesentliche Änderungen und schwerwiegende Vorfälle (§ 24 Abs. 1 Nr. 19 KWG). Bei IKT-Dienstleistungen für kritische oder wichtige Funktionen gilt der DORA-Pfad.
Nein. EBA/GL/2026/09 ist final, das Anwendungsdatum steht aber noch nicht fest. Bis dahin gelten die Auslagerungsleitlinien EBA/GL/2019/02.
Primärquellen zuerst; je Eintrag eine Zeile zur Einordnung. PDF-Dateien sind gekennzeichnet.
Aufgaben, Berichtswege und Abgrenzung zur Geschäftsleitung.
Zum FachbeitragQualifizierung für Einstufung, Steuerung und Berichterstattung.
Zum LehrgangSeminarübersicht zu Steuerung und Controlling von Auslagerungen.
Zur ÜbersichtIKT-Drittparteienrisiko, Informationsregister und Governance.
Zu den SeminarenGwG und AMLR für Auslagerungen von Geldwäsche-Aufgaben.
Zu den SeminarenAufsichtsrechtliche Grundlagen für Compliance-Funktionen.
Zum LehrgangFehlen intern die Kapazitäten, kann die operative Umsetzung extern unterstützt werden. Dazu finden Sie Informationen bei S+P Compliance.
Dieser Beitrag dient der Fachinformation und ersetzt keine Rechtsberatung.

Achim Schulz kennt die Führungsebene aus eigener Verantwortung – langjährig als Vorstand bei Banken und Geschäftsführer sowie als Interim-Manager in Industrieunternehmen. Diese Doppelperspektive aus Finanzsektor und Realwirtschaft prägt seine Beiträge für CEO, COO und CFO. Er kennt das Zusammenspiel von Geschäftsleitung, Aufsichtsrat und Gesellschaftern aus der Praxis und übersetzt strategische wie aufsichtsrechtliche Anforderungen in umsetzbare, haftungssichere Führungsentscheidungen – praxisnah und auf Augenhöhe mit dem Management.
LinkedIn-Profil → · Redaktion & Experten →
