Vorteile des internen Nachfolgers
- Kenntnis von Markt, Kunden, Prozessen und Personal
- Kurze Einarbeitung, geringe Unruhe
- Vertraulichkeit leichter zu wahren
- Kontinuität für Kunden und Banken
- Gleitende Übergabe möglich
Ob interner oder externer Nachfolger: Wer sein Unternehmen übergibt, entscheidet über Kontinuität, Kaufpreis und Familienfrieden zugleich. Dieser Beitrag vergleicht Familie, Management, Beschäftigte und externe Käufer, nennt belastbare Entscheidungskriterien, ordnet Recht und Steuern ein und gibt Ihnen einen Fahrplan an die Hand.
Die Aussagen beziehen sich auf Unternehmen in der Rechtsform der GmbH und auf Deutschland. Sie ersetzen keine Rechts- und Steuerberatung im Einzelfall.
Die Frage ist verbreitet: Nach dem Institut für Mittelstandsforschung (IfM) Bonn stehen von 2026 bis 2030 rund 186.000 Übergaben in Familienunternehmen an. Zugleich sehen nach dem KfW-Nachfolge-Monitoring 69 % der Mittelständler Schwierigkeiten, überhaupt einen passenden Nachfolger zu finden.
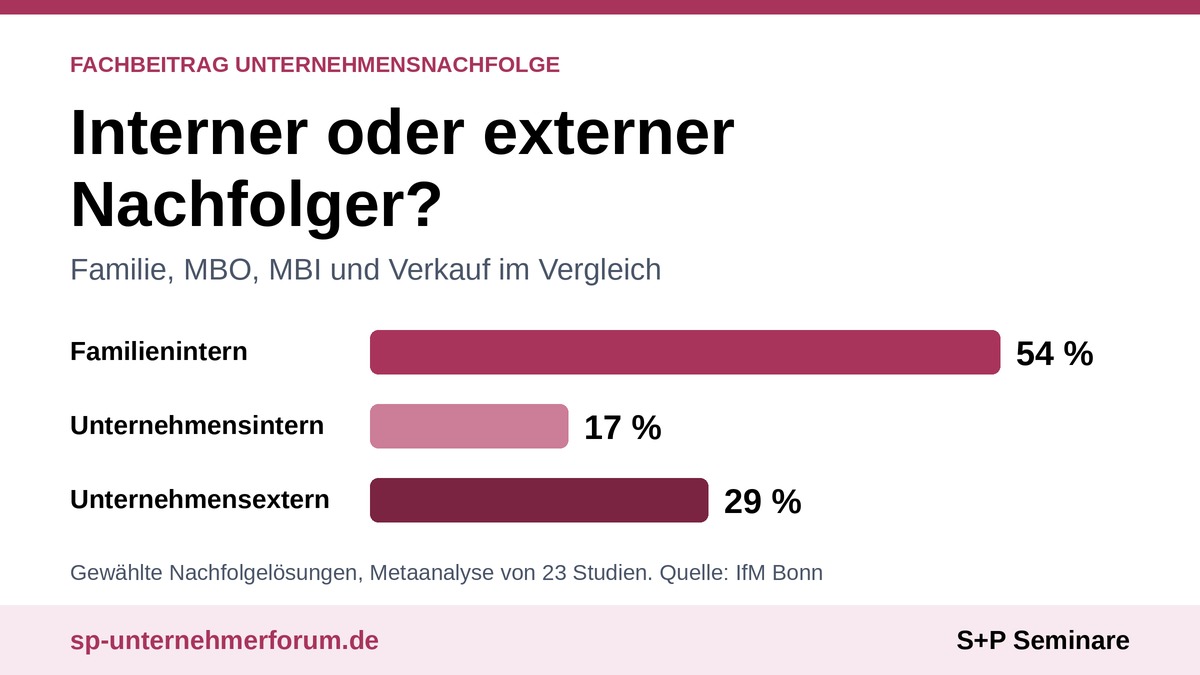
Wie Inhaber bisher entschieden haben, zeigt die IfM-Metaanalyse von 23 Studien: 54 % übergaben familienintern, 17 % an Beschäftigte, 29 % an Externe. Familieninterne Lösungen verlieren leicht an Bedeutung, unternehmensinterne und unternehmensexterne gewinnen leicht hinzu. Neben Management-Buy-out (MBO) und Management-Buy-in (MBI) treten strategische Käufer, Finanzinvestoren und Search Funds als Käufergruppen auf.
Entscheidend ist weniger die Herkunft des Nachfolgers als seine Eignung, die Finanzierbarkeit des Kaufpreises, die Abhängigkeit des Unternehmens vom Inhaber und die persönlichen Ziele des Übergebers. Prüfen Sie interne und externe Wege parallel, nicht nacheinander.
Rechtlich und steuerlich stellen Share Deal oder Asset Deal, Pflichtteilsrisiken und die Besteuerung des Veräußerungsgewinns die Weichen. Offen sind die Entscheidung des Bundesverfassungsgerichts zur Verschonung von Betriebsvermögen, der Entwurf eines Investitionsprüfungsgesetzes und das Auslaufen der BAFA-Beratungsförderung für Anträge nach dem 31.12.2026.
Man unterscheidet drei Grundformen. Jede hat eigene Stärken, und keine passt für jedes Unternehmen.
| Grundform | Varianten | Tatsächlich gewählt (IfM-Metaanalyse) |
|---|---|---|
| Familienintern | Kinder, andere Familienmitglieder | 54 % |
| Unternehmensintern | Management-Buy-out (MBO), Übernahme durch Beschäftigte (Employee-Buy-out, EBO), Miteigentümer | 17 % |
| Unternehmensextern | Management-Buy-in (MBI), Verkauf an ein anderes Unternehmen, Finanzinvestor, Search Fund | 29 % |
Die Gewichte verschieben sich: Nach dem IfM haben familieninterne Lösungen in neueren Studien leicht an Bedeutung verloren, unternehmensinterne und vor allem unternehmensexterne Lösungen leicht gewonnen.
Bei den Wünschen der Inhaber zeigt das KfW-Nachfolge-Monitoring (Mehrfachnennungen): 55 % wünschen sich eine Familienlösung, 42 % erwägen einen Verkauf an Externe, 28 % eine Übernahme durch Beschäftigte und 24 % durch Miteigentümer. Management-Buy-outs rücken nach der KfW wieder stärker in den Fokus.
Prüfen Sie alle drei Grundformen parallel. Wer erst nach Jahren erfolgloser Familiensuche nach externen Käufern sucht, hat oft keine Zeit mehr für eine sorgfältige Übergabe.
Interne Nachfolger – Familienmitglieder, Führungskräfte oder Mitarbeitende – kennen das Unternehmen, die Kunden und die Kultur. Das schafft Vertrauen bei Belegschaft, Banken und Kunden.
Beim MBO oder EBO fehlt den Käufern oft Kapital. Gängige Bausteine sind ein Verkäuferdarlehen, ein gestaffelter Anteilserwerb über mehrere Jahre, ein Earn-out (Kaufpreisanteil abhängig vom späteren Erfolg) und Förderkredite wie der ERP-Förderkredit Gründung und Nachfolge (077) der KfW.
Ein Geschäftsführer, der kaufen will, weiß mehr über die Zukunftspläne des Unternehmens als der Verkäufer. Zugleich schuldet er der Gesellschaft die Sorgfalt eines ordentlichen Geschäftsmannes (§ 43 Abs. 1 GmbHG). Legen Sie deshalb fest, welche Informationen er nutzen darf und wer auf Verkäuferseite verhandelt.
Ziehen Sie beim MBO einen unabhängigen Bewerter hinzu. Ein Kaufpreis, den beide Seiten nachvollziehen können, schützt die Beziehung über die Übergabe hinaus. Zur familieninternen Variante siehe Das eigene Kind als Nachfolger.
Externe Nachfolger bringen neue Ideen, Kontakte und oft mehr Kapital mit. Sie müssen sich Abläufe, Kunden und Mitarbeitende aber erst erschließen.
Eine externe Führungskraft kauft das Unternehmen und führt es selbst.
MBIEin Wettbewerber, Lieferant oder Kunde übernimmt das Unternehmen und integriert es.
VerkaufPrivate Equity oder Family Office erwirbt, häufig mit externem Management.
BeteiligungEin Unternehmer in spe sucht gezielt ein Unternehmen, um es zu kaufen und selbst zu führen.
NeuNach einer Erhebung der Hochschule IESE gibt es in Deutschland 32 Search Funds, in Europa 291. Eine Befragung der Initiative New Mittelstand zeigt: 70 % der Suchenden gehen ohne Investorenfonds aus eigenem Kapital vor, 63 % suchen Unternehmen mit weniger als 1 Mio. € EBITDA. Die Stichprobe ist selbstselektiert und daher nur ein Hinweis. Für kleinere Mittelständler entsteht so eine zusätzliche Käufergruppe.
Schließen Sie mit jedem externen Interessenten eine Vertraulichkeitsvereinbarung, bevor Sie Zahlen herausgeben, und öffnen Sie Ihre Daten stufenweise: erst Kurzprofil, dann Kennzahlen, erst im Datenraum die Details. Zum Verkaufsprozess siehe Verkauf und Nachfolgeregelung optimal gestalten.
Die richtige Lösung hängt weniger von Vorlieben als von harten Kriterien ab. Bewerten Sie jede Option mit einem einfachen Raster.
| Kriterium | Spricht eher für intern | Spricht eher für extern |
|---|---|---|
| Inhaberabhängigkeit | Gering, starkes zweites Führungsteam | Hoch, Wissen liegt beim Inhaber allein |
| Kaufpreis und Finanzierung | Verkäuferdarlehen und Ratenzahlung möglich | Inhaber braucht den Kaufpreis bei Übergabe |
| Strategischer Bedarf | Geschäftsmodell trägt weiter | Investitions-, Digitalisierungs- oder Wachstumsbedarf |
| Zeit | Nachfolger vorhanden und einarbeitbar | Kein Kandidat im Umfeld |
| Kultur und Standort | Erhalt hat höchste Priorität | Integration in eine größere Gruppe akzeptabel |
| Familie | Nachfolger mit Eignung und Begeisterung | Kein geeigneter oder williger Familiennachfolger |
| Rückzug des Inhabers | Gleitender Übergang gewünscht | Klarer Schnitt gewünscht |
Die wichtigste Frage ist nicht, ob jemand aus dem Umfeld kommt, sondern ob er geeignet ist. Eine schwache interne Lösung ist riskanter als eine gut geprüfte externe. Anforderungsprofil und Auswahl vertiefen Nachfolge: richtige Auswahl des Nachfolgers und Wie findet man den richtigen Nachfolger?.
Gewichten Sie die Kriterien vorab gemeinsam mit Familie oder Beirat. Was Ihnen wichtig ist – Kaufpreis, Standort, Familienfrieden –, sollte feststehen, bevor die ersten Kandidaten am Tisch sitzen.
Die folgenden Normen beschreiben den geltenden Stand. Sie sind eine Orientierung für das Gespräch mit Notar, Steuerberater und Rechtsanwalt, nicht deren Ersatz.
Beim Share Deal werden Geschäftsanteile übertragen. Dafür bedarf es eines in notarieller Form geschlossenen Vertrags (§ 15 Abs. 3 GmbHG). Der Gesellschaftsvertrag kann die Abtretung an weitere Voraussetzungen knüpfen, insbesondere an eine Genehmigung der Gesellschaft (Abs. 5). Beim Asset Deal gehen die Arbeitsverhältnisse mit allen Rechten und Pflichten auf den Erwerber über (§ 613a Abs. 1 BGB). Führt der Erwerber die Firma fort, haftet er für Altverbindlichkeiten, sofern kein Haftungsausschluss eingetragen und bekannt gemacht oder mitgeteilt wird (§ 25 Abs. 1 und 2 HGB).
Geltendes RechtBetriebsvermögen kann bei Schenkung oder Erbschaft zu 85 % oder auf Antrag vollständig von der Erbschaft- und Schenkungsteuer verschont werden, wenn Lohnsumme und Behaltensfristen eingehalten werden (§ 13a ErbStG). Pflichtteilsberechtigte Angehörige, etwa die übrigen Kinder, können dennoch Pflichtteilsergänzung verlangen: Die Schenkung wird innerhalb jedes weiteren Jahres vor dem Erbfall um ein Zehntel weniger berücksichtigt, nach zehn Jahren bleibt sie unberücksichtigt (§ 2325 Abs. 3 BGB). Ein notarieller Pflichtteilsverzicht schafft Klarheit (§ 2346 Abs. 2 BGB).
Geltendes RechtWer das 55. Lebensjahr vollendet hat, erhält auf Antrag einmal einen Freibetrag von 45.000 €, der sich ab einem Veräußerungsgewinn von 136.000 € abschmilzt (§ 16 Abs. 4 EStG). Für Gewinne bis 5 Mio. € kann einmal im Leben ein ermäßigter Steuersatz von 56 % des durchschnittlichen Steuersatzes, mindestens 14 %, beantragt werden (§ 34 Abs. 3 EStG).
Geltendes RechtEin Geschäftsgeheimnis ist nur geschützt, wenn es Gegenstand angemessener Geheimhaltungsmaßnahmen ist (§ 2 Nr. 1 Buchst. b GeschGehG). Vertraulichkeitsvereinbarung, gestufte Offenlegung und dokumentierter Datenraum sind daher keine Formalie.
Geltendes RechtErwirbt ein Unionsfremder ein inländisches Unternehmen oder eine Beteiligung, kann das zuständige Bundesministerium prüfen, ob die öffentliche Ordnung oder Sicherheit voraussichtlich beeinträchtigt wird (§ 55 Abs. 1 AWV). In sensiblen Branchen bestehen Meldepflichten und ein Vollzugsverbot.
Geltendes RechtWer eine bedeutende Beteiligung an einem Institut erwerben will, hat dies der Bundesanstalt und der Deutschen Bundesbank unverzüglich anzuzeigen (§ 2c Abs. 1 Satz 1 KWG). Neue Geschäftsleiter müssen fachlich geeignet und zuverlässig sein (§ 25c Abs. 1 KWG).
Nur beaufsichtigte InstituteEntscheiden Sie über Share oder Asset Deal erst nach einer steuerlichen Vergleichsrechnung für beide Seiten. Was für den Verkäufer günstig ist, kann für den Käufer teuer sein – und umgekehrt.
| Thema | Geltend (Stand Oktober 2026) | Künftig oder offen |
|---|---|---|
| Erbschaftsteuer auf Betriebsvermögen | Verschonung nach § 13a ErbStG gilt unverändert. | Das Bundesverfassungsgericht hat im Oktober 2026 im Verfahren 1 BvR 804/22 mündlich verhandelt. Eine Entscheidung steht aus. Wer eine Schenkung plant, sollte Varianten rechnen lassen. |
| Investitionsprüfung national | §§ 55 ff. AWV gelten bis zu einem neuen Gesetz. | Ein Referentenentwurf für ein eigenständiges Investitionsprüfungsgesetz (IPG) liegt vor, einzelne Punkte stehen unter dem Vorbehalt der Ressortabstimmung. Ein Inkrafttreten ist nicht terminiert. |
| Investitionsprüfung EU | Die Verordnung (EU) 2026/1386 ist seit Juli 2026 in Kraft. | Sie gilt ab 17.01.2028, löst die Verordnung (EU) 2019/452 ab und erfasst auch mittelbare Erwerbe und EU-Käufer mit Kontrolle aus Drittstaaten. |
| Förderung der Beratung | Die BAFA-Richtlinie gilt für Anträge bis 31.12.2026. Der Antrag muss vor Beginn der Beratung gestellt werden. | Ob eine Verlängerung oder Nachfolgeregelung kommt, ist nach den geprüften Quellen offen. |
| KI bei der Kandidatensuche | Die KI-Verordnung stuft KI zur Auswahl und Bewertung von Bewerbern als Hochrisiko ein (Anhang III Nr. 4 Buchst. a). | Die Hochrisiko-Pflichten für Anhang-III-Systeme gelten nach der Verordnung (EU) 2026/1744 ab 02.12.2027. Das betrifft etwa die Suche nach einer externen Führungskraft. |
Verfahrensstände sind monatsgenau angegeben. Prüfen Sie vor einer Entscheidung, ob sich Entwürfe oder Verfahren weiterentwickelt haben.
Je nach Rolle stehen andere Punkte im Vordergrund. Die Zuordnung hilft, Verantwortung vor der Übergabe festzulegen.
Die Satzung verlangt eine Genehmigung der Gesellschaft, doch der Kaufvertrag wird ohne sie geschlossen. Die Übertragung steht dann auf unsicherem Boden.
§ 15 Abs. 5 GmbHGEine Schenkung an das übernehmende Kind löst bei Geschwistern Ergänzungsansprüche aus, solange die Zehnjahresfrist nicht abgelaufen ist.
§ 2325 Abs. 3 BGBDer Erwerber übernimmt Arbeitsverhältnisse und haftet bei Firmenfortführung für Altverbindlichkeiten, wenn kein Ausschluss eingetragen wird.
§ 613a BGB, § 25 HGBZahlen werden ohne Vertraulichkeitsvereinbarung herausgegeben. Der Schutz als Geschäftsgeheimnis ist dann gefährdet.
§ 2 Nr. 1 Buchst. b GeschGehGEin Käufer von außerhalb der EU braucht möglicherweise eine Prüfung. Sie verlängert den Zeitplan und kann den Vollzug aufhalten.
§ 55 AWVDer kaufende Geschäftsführer nutzt Wissen, das dem Verkäufer fehlt. Ohne Regeln leidet das Vertrauen und die Preisfindung.
§ 43 Abs. 1 GmbHGDas Prüfschema fasst die wichtigsten Punkte mit Fundstelle zusammen.
| Prüffeld | Prüffrage | Normbezug | Typischer Befund |
|---|---|---|---|
| Ziele | Sind die Ziele des Inhabers schriftlich festgelegt (Kaufpreis, Zeitpunkt, Rolle danach)? | Methode | Ziele sind nur mündlich oder in der Familie uneinheitlich. |
| Optionen | Sind alle drei Grundformen parallel geprüft? | Methode (IfM, KfW) | Es wird nur der familieninterne Weg verfolgt. |
| Eignung | Wurde die Eignung des Kandidaten unabhängig geprüft? | Methode; Institute: § 25c Abs. 1 KWG | Die Eignung wird aus Vertrautheit unterstellt. |
| Gesellschaftsvertrag | Sind Vinkulierung und Zustimmungen geprüft? | § 15 Abs. 5 GmbHG | Zustimmungsvorbehalte werden erst beim Notar bemerkt. |
| Form | Ist die Form der Anteilsübertragung beachtet? | § 15 Abs. 3 GmbHG | Zusagen erfolgen ohne notarielle Form. |
| Betriebsübergang | Sind Betriebsübergang und Unterrichtung der Beschäftigten geplant (Asset Deal)? | § 613a Abs. 1 und 5 BGB | Die Unterrichtung wird zu spät oder unvollständig vorbereitet. |
| Firmenfortführung | Ist der Haftungsausschluss eingetragen oder mitgeteilt? | § 25 Abs. 2 HGB | Der Ausschluss fehlt im Handelsregister. |
| Familie | Sind Verschonung, Lohnsumme, Behaltensfrist, Pflichtteilsrisiken und Verzicht geklärt? | § 13a ErbStG; § 2325 Abs. 3, § 2346 Abs. 2 BGB | Pflichtteilsansprüche anderer Kinder sind ungeklärt. |
| Verkauf | Sind Freibetrag und ermäßigter Steuersatz geprüft? | § 16 Abs. 4, § 34 Abs. 3 EStG | Die Anträge werden nicht oder spät gestellt. |
| Vertraulichkeit | Sind Vertraulichkeitsvereinbarung und gestufte Offenlegung dokumentiert? | § 2 Nr. 1 Buchst. b GeschGehG | Der Datenraum öffnet vor Unterzeichnung der Vereinbarung. |
| MBO | Sind Interessenkonflikt und Informationsnutzung geregelt? | § 43 Abs. 1 GmbHG | Es gibt keine Verhandlungstrennung. |
| Drittstaat und Institute | Ist die Investitionsprüfung beziehungsweise die Inhaberkontrollanzeige vorbereitet? | § 55 Abs. 1 AWV; künftig Verordnung (EU) 2026/1386; § 2c Abs. 1 KWG | Prüfzeiten fehlen im Zeitplan. |
| Förderung | Sind Fördermittel vor Beginn des Vorhabens beantragt? | ERP 077; BAFA bis 31.12.2026 | Der Antrag folgt dem Vertragsschluss und der Zuschuss entfällt. |
Jede Zeile, die Sie nicht sicher bejahen können, ist ein Gesprächspunkt für Ihre Berater.
Diese Maßnahmen zahlen sich bei jeder Lösung aus, ob intern oder extern.
Kaufpreis, Zeitpunkt, Rolle nach der Übergabe, Erhalt von Standort und Arbeitsplätzen.
Inhaberabhängigkeit verringern, zweite Führungsebene stärken, Zahlen aufbereiten.
Realistische Bewertung nach anerkannten Verfahren statt Wunschpreis.
Familie, Management, Beschäftigte und externe Käufer parallel bewerten.
Anforderungsprofil, Gespräche, Vertraulichkeitsvereinbarung, Eignungsprüfung.
Share oder Asset Deal, Kaufpreisstruktur, Garantien, Fördermittel, steuerliche Vergleichsrechnung.
Übergangsphase, Beirat, Information von Belegschaft, Kunden und Banken.
Planen Sie mehrere Jahre ein. Externe Lösungen brauchen in der Regel mehr Zeit für Suche und Prüfung als interne. Zur Bewertung siehe Welchen Wert hat mein Unternehmen?, zur Steuerung Aktiv steuern – das Unternehmen auf Kurs halten.
Gemeinsame Arbeit mit klarer Aufgabenverteilung und festem Enddatum. Erfahrungswert: sechs bis 24 Monate.
Ein Beirat begleitet die Übergabe, berät den Nachfolger und gibt dem Inhaber eine Rolle ohne operative Verantwortung.
Der bisherige Inhaber steht für Kunden und Know-how zur Verfügung, ohne Weisungen zu geben.
Belegschaft, Schlüsselkunden, Banken und Lieferanten werden in festgelegter Reihenfolge informiert.
Festpreis, Verkäuferdarlehen und Earn-out lassen sich kombinieren.
Schreiben Sie auf, wann Sie welche Befugnis abgeben. Das erleichtert jedem Nachfolger den Start. Mehr dazu: Wie gestaltet man die Nachfolge?
Legen Sie für den Datenraum vorab fest, welche Unterlagen in welcher Phase freigegeben werden, und lassen Sie Mitarbeiterdaten bis zur Endphase nur anonymisiert einsehen.
Es gibt keine pauschal bessere Lösung. Ein interner oder externer Nachfolger kann die richtige Wahl sein – je nach Eignung, Kapital und Zielen.
Interne Nachfolger bieten Kontinuität und Vertrauen, scheitern aber oft an Kapital oder am Rollenwechsel.
Externe Nachfolger bringen Kapital und neue Impulse, verlangen aber mehr Prüfaufwand, Vertraulichkeit und Integrationsarbeit.
Entscheidend sind Eignung, Finanzierbarkeit, die Ziele des Inhabers und eine frühzeitige, parallele Prüfung aller Wege.
Wer Share oder Asset Deal, Pflichtteil, Veräußerungsgewinn und Investitionsprüfung früh klärt, gewinnt Spielraum für eine gute Übergabe.
Wenn Sie die Entscheidung zwischen internem oder externem Nachfolger strukturiert vorbereiten wollen, vertieft das Seminar D01 „Lieber ein interner oder externer Nachfolger?“ Bewertung, Übergabemodelle, Vertragsrecht und Nachfolgeprozess. Die Buchung läuft über das Seminarformular.
Pauschal keiner. Interne Nachfolger bieten Kontinuität, externe oft Kapital und neue Impulse. Entscheidend sind Eignung, Finanzierbarkeit und Ihre Ziele.
Nach der IfM-Metaanalyse wurden 54 % der Familienunternehmen innerhalb der Familie, 17 % an Beschäftigte und 29 % an Externe übergeben. Externe Lösungen nehmen leicht zu.
Beim Management-Buy-out kauft das bestehende Management, beim Management-Buy-in eine externe Führungskraft.
Ein Unternehmer in spe sucht gezielt ein Unternehmen, um es zu kaufen und selbst zu führen – mit Investoren oder aus eigenem Kapital.
Einkommensteuer auf den Veräußerungsgewinn. Ab 55 Jahren gibt es auf Antrag einmal einen Freibetrag und einen ermäßigten Steuersatz (§ 16 Abs. 4, § 34 Abs. 3 EStG). Bei Schenkung an die Familie greift die Erbschaft- und Schenkungsteuer mit Verschonungsregeln (§ 13a ErbStG).
Beim Asset Deal ja, nach § 613a Abs. 1 BGB. Beim Share Deal bleibt der Arbeitgeber dieselbe Gesellschaft.
Primärquellen zuerst: Gesetze des Bundes, Rechtsakte der EU, Behörden und Förderbank des Bundes.
Die Quoten zur Verteilung der Nachfolgelösungen und die Zahl der Übergaben stammen vom Institut für Mittelstandsforschung Bonn (Daten und Fakten Nr. 37, 2025, sowie Statistik „Nachfolgen“). Das BVerfG-Verfahren 1 BvR 804/22 und der Referentenentwurf zum Investitionsprüfungsgesetz sind hier ohne Link angegeben, weil keine amtliche Fundstelle abgerufen wurde. Seiten mit PDF sind als PDF gekennzeichnet.
Bewertung, Übergabemodelle, Vertragsrecht und Nachfolgeprozess in zwei Tagen. Zum Seminarformular
SeminarDas Seminarprogramm auf der Seminarseite. Zum Seminar
SeminarSelbstlernkurse für Führungskräfte und Teams. Zu S+P E-Learning
OnlineChancen und Grenzen der familieninternen Lösung. Zum Beitrag
VertiefungSuche, Ansprache und Preisgestaltung. Zum Beitrag
VertiefungBewertungsverfahren im Überblick. Zum Beitrag
VertiefungRollenbasierte Weiterbildung für die Geschäftsführung. Zu den Seminaren
ProgrammPlanung und Steuerung als Grundlage jeder Übergabe. Zum Programm
ProgrammWeitere Beiträge zu Governance, Recht und Führung. Zu den Fachartikeln
WissenDieser Beitrag ersetzt keine Rechts- und Steuerberatung im Einzelfall.

Achim Schulz kennt die Führungsebene aus eigener Verantwortung – langjährig als Vorstand bei Banken und Geschäftsführer sowie als Interim-Manager in Industrieunternehmen. Diese Doppelperspektive aus Finanzsektor und Realwirtschaft prägt seine Beiträge für CEO, COO und CFO. Er kennt das Zusammenspiel von Geschäftsleitung, Aufsichtsrat und Gesellschaftern aus der Praxis und übersetzt strategische wie aufsichtsrechtliche Anforderungen in umsetzbare, haftungssichere Führungsentscheidungen – praxisnah und auf Augenhöhe mit dem Management.
LinkedIn-Profil → · Redaktion & Experten →
