Seminar Risikomanagement & IKS
Praxisseminar zu Risikomanagement und internen Kontrollsystemen.
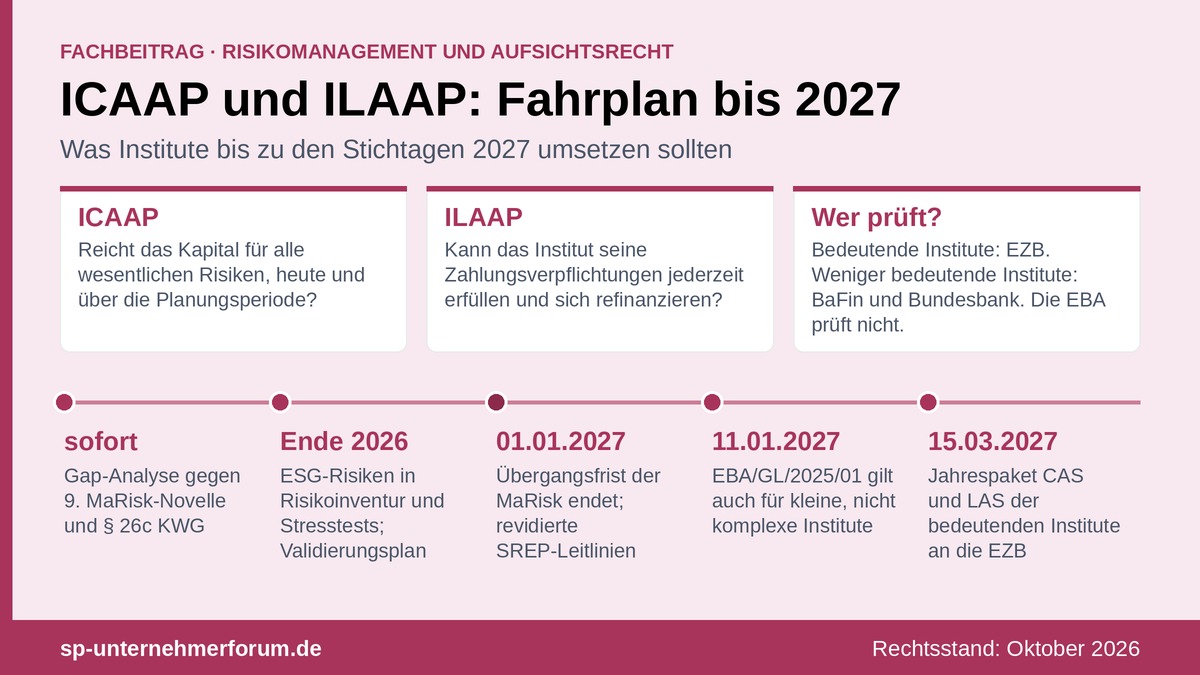
Zum AngebotICAAP und ILAAP sind kein neues System. Neu ist der Rahmen, in dem beide Prozesse 2026 und 2027 bewertet werden. Dieser Fachbeitrag erklärt, wie Kapital- und Liquiditätsadäquanz aufsichtlich verlangt und geprüft werden und was Ihr Institut bis Anfang 2027 umsetzen sollte.
ICAAP und ILAAP sind institutseigene Prozesse, mit denen ein Institut laufend beurteilt, ob Kapital und Liquidität für seine wesentlichen Risiken ausreichen. Rechtsgrundlage sind Art. 73 und Art. 86 CRD, in Deutschland § 25a Abs. 1 KWG und die MaRisk. Sie liegen in der Verantwortung der Geschäftsleitung.
Vier Entwicklungen prägen 2026 und 2027: Das BRUBEG hat die CRD VI in das KWG übertragen und ESG-Risiken ausdrücklich in die Risikotragfähigkeit eingebunden (§ 25a Abs. 1 Satz 3 und § 26c KWG). Die 9. MaRisk-Novelle (Rundschreiben 06/2026 (BA)) hat die Anforderungen an weniger bedeutende Institute neu gefasst; für zusätzliche Anforderungen gilt eine Übergangsfrist bis 01.01.2027. Die EZB hat im Juli 2026 ihren ICAAP-Leitfaden überarbeitet und das Einreichungsverfahren klargestellt. Ab 01.01.2027 gelten die revidierten EBA-SREP-Leitlinien.
Wer prüft, ist eindeutig geregelt: Die EBA prüft keine einzelnen ICAAPs. Bei bedeutenden Instituten bewertet die EZB beide Prozesse im SREP, bei weniger bedeutenden Instituten BaFin und Bundesbank. Aus dem SREP können Säule-2-Anforderungen folgen.
Für die Umsetzung empfehlen sich drei No-Regret-Schritte: eine Gap-Analyse gegen die 9. MaRisk-Novelle und § 26c KWG, die Einbindung von ESG-Risiken bis Ende 2026 und ein fester Validierungsplan. Der Beitrag dient der Information und ersetzt keine Rechtsberatung.
Dieser Abschnitt trennt geltendes und künftiges Recht. Die Kennzeichnung steht jeweils am Absatzanfang.
Geltendes Recht Nach Art. 73 CRD müssen Institute über solide, wirksame und umfassende Strategien und Verfahren verfügen, mit denen sie Höhe, Art und Verteilung ihres internen Kapitals laufend bewerten und aufrechterhalten. Art. 86 CRD verlangt entsprechende Strategien, Verfahren und Systeme für das Liquiditätsrisiko, einschließlich untertägiger Liquidität, Stresstests und Notfallplänen. § 25a Abs. 1 Satz 4 KWG setzt dies um: Das Institut hat die Risikotragfähigkeit laufend sicherzustellen. Nach Nr. 2 gehören dazu Verfahren zur Ermittlung und Sicherstellung der Risikotragfähigkeit mit einer vorsichtigen Ermittlung der Risiken, der Stressverluste (einschließlich des aufsichtlichen Stresstests nach § 6b Abs. 3 KWG) und des Risikodeckungspotenzials.
Beide sind institutseigene Prozesse in der Verantwortung der Geschäftsleitung. Sie sind weder ein Aktionsplan noch eine Aufsichtsentscheidung.
Geltendes Recht Die Aufsicht bewertet ICAAP und ILAAP im Supervisory Review and Evaluation Process (SREP) nach Art. 97 CRD beziehungsweise § 6b KWG. Zuständig ist bei bedeutenden Instituten die EZB mit ihren Joint Supervisory Teams, bei weniger bedeutenden Instituten (LSI) die BaFin gemeinsam mit der Deutschen Bundesbank.
Die EBA prüft keine einzelnen ICAAPs und verhängt keine Sanktionen gegen Institute. Sie legt in Leitlinien fest, wie die zuständigen Behörden den SREP einheitlich durchführen. Aus dem SREP folgen institutsspezifische Anforderungen, insbesondere die Säule-2-Anforderung (P2R) nach Art. 104a CRD beziehungsweise § 6c KWG und die Säule-2-Empfehlung (P2G) nach Art. 104b CRD beziehungsweise § 6d KWG.
Künftiges Recht Ab 01.01.2027 gelten die revidierten EBA-Leitlinien zu SREP und aufsichtlichen Stresstests. Sie ersetzen die Leitlinien EBA/GL/2022/03, integrieren ESG-Risiken, operationelle Resilienz und IKT-Risiken, berücksichtigen das Zusammenspiel von Output Floor und Säule 2 und verlangen weiterhin, dass die Behörden ICAAP und ILAAP als Teil der Kapital- und Liquiditätsbewertung beurteilen.
Geltendes Recht (LSI) Die 9. MaRisk-Novelle regelt die Risikotragfähigkeit in AT 4.1:
Geltendes Recht (bedeutende Institute) Der überarbeitete EZB-ICAAP-Leitfaden (Juli 2026) behält die sieben Grundsätze von 2018 bei. Neu ist vor allem die Präzisierung des Management-Puffers: Er ist ein internes Steuerungskonzept des Instituts und keine aufsichtliche Anforderung. Die EZB erwartet eine vorausschauende Beurteilung der Kapitaladäquanz in normativer und ökonomischer Perspektive für mindestens drei Jahre.
Geltendes Recht (LSI) Die Anforderungen stehen in BTR 3 MaRisk:
Geltendes Recht (bedeutende Institute) Maßgeblich bleibt der EZB-ILAAP-Leitfaden vom November 2018, ergänzt durch die EZB-Klarstellung von Juli 2026.
Geltendes Recht Seit dem BRUBEG nennt § 25a Abs. 1 Satz 3 KWG ausdrücklich kurz-, mittel- und langfristige Umwelt-, Sozial- und Unternehmensführungsrisiken. § 26c KWG konkretisiert dies:
Die EBA-Leitlinien zum Management von ESG-Risiken (EBA/GL/2025/01) gelten seit 11.01.2026, für kleine und nicht komplexe Institute (SNCI) spätestens ab 11.01.2027.
Künftiges Recht Die EBA-Leitlinien zur Umwelt-Szenarioanalyse (EBA/GL/2025/04) gelten ab 01.01.2027. Sie betreffen unmittelbar die Stresstests in ICAAP und ILAAP.
Geltendes Recht (bedeutende Institute) Die EZB-Klarstellung von Juli 2026 setzt keine neuen Anforderungen, beschreibt aber das Einreichungsverfahren:
Geltendes Recht Die 9. MaRisk-Novelle (Rundschreiben 06/2026 (BA) vom 30.06.2026) gilt seit ihrer Veröffentlichung. Für zusätzliche Anforderungen gilt eine Übergangsfrist bis 01.01.2027.
Vertiefung zum Aufsichtsrecht: Seminare Aufsichtsrecht.
Die Rechtsstände im Überblick, Stand Oktober 2026:
| Zeitpunkt | Maßnahme oder Ereignis |
|---|---|
| sofort | Gap-Analyse ICAAP und ILAAP gegen 9. MaRisk-Novelle und § 26c KWG |
| bis Ende 2026 | ESG-Risiken in Risikoinventur, Risikotragfähigkeit und Liquiditätsstresstests einbauen; Validierungsplan (spätestens alle drei Jahre) festlegen |
| 01.01.2027 | Ende der MaRisk-Übergangsfrist; Geltung der revidierten EBA-SREP-Leitlinien und von EBA/GL/2025/04 |
| 11.01.2027 | EBA/GL/2025/01 spätestens auch für SNCI |
| 15.03.2027 | Jahrespaket ICAAP und ILAAP der bedeutenden Institute an die EZB |
CRD und MaRisk legen ICAAP und ILAAP in die Gesamtverantwortung der Geschäftsleitung. Die Aufgabenverteilung darunter ist institutsindividuell. Die folgende Zuordnung zeigt, wie sich die Anforderungen in der Praxis typischerweise auf Funktionen verteilen; sie ist keine gesetzliche Aufgabenverteilung.
Qualifizierung für diese Funktionen: Seminare für Risikomanager und Seminare Interne Revision.
Die folgenden Punkte ergeben sich aus den Anforderungen selbst. Sie sind Prüfansätze, keine Befunde über einzelne Institute.
Der Prozess wird einmal jährlich dokumentiert, aber nicht laufend gesteuert.
Normative und ökonomische Perspektive werden getrennt gerechnet; die Überleitung fehlt.
ESG-Risiken stehen in einer Anlage, nicht in Risikoinventur, Risikotragfähigkeit und Stresstests.
Methoden wurden nicht vor Einführung oder nicht innerhalb von drei Jahren validiert.
Der Puffer orientiert sich an Quoten statt am institutseigenen Stressbedarf von mindestens einem Monat.
Beschlüsse der Geschäftsleitung zu Methoden, Plänen und Statements fehlen in den Protokollen.
Beantworten Sie jede Prüffrage mit ja oder nein. Jedes Nein markiert Handlungsbedarf.
| Prüffeld | Prüffrage | Normbezug | Mögliche Lücke |
|---|---|---|---|
| Risikoinventur | Sind alle wesentlichen Risiken einschließlich ESG-Risiken erfasst? | § 25a Abs. 1 Satz 3 KWG; AT 4.1 Tz. 1 | ESG-Risiken nur als Anlage geführt |
| Perspektiven | Ist die Verbindung von normativer und ökonomischer Perspektive dokumentiert? | AT 4.1 Tz. 2 | Beide Perspektiven getrennt berechnet |
| Kapitalplanung | Ist sie mehrjährig, jährlich aktualisiert und mit Basis- und adversem Szenario hinterlegt? | AT 4.1 Tz. 10 | Adverses Szenario fehlt |
| Validierung | Sind Methoden vor Einführung und danach mindestens alle drei Jahre validiert? | AT 4.1 Tz. 8 und 9 | Letzte Validierung länger als drei Jahre her |
| ESG-Stresstests | Ist die Umwelt-Szenarioanalyse nach EBA/GL/2025/04 vorbereitet? | EBA/GL/2025/04 ab 01.01.2027 | Keine Umwelt-Szenarien im Stresstest |
| Liquiditätspuffer | Deckt der Puffer den Stressbedarf für mindestens einen Monat? | BTR 3 Tz. 4 | Puffer nur an LCR ausgerichtet |
| Überlebenshorizont und Notfallplan | Ist der Überlebenshorizont ermittelt und der Notfallplan getestet? | BTR 3 Tz. 6 und 7 | Notfallplan nie getestet |
| Refinanzierungsplan | Liegt ein mehrjähriger interner Refinanzierungsplan vor? | BTR 3 Tz. 9 | Planungshorizont zu kurz |
| Liquiditätsbericht | Wird mindestens vierteljährlich berichtet? | BT 3 MaRisk | Berichtsrhythmus unregelmäßig |
| Genehmigungen | Sind die Genehmigungen der Geschäftsleitung in Protokollen nachweisbar? | AT 4.1 Tz. 8 | Beschlüsse nicht protokolliert |
Diese Schritte lohnen sich unabhängig davon, wie die offenen Detailfragen der neuen Regelwerke ausgehen.
Vergleichen Sie ICAAP und ILAAP mit der 9. MaRisk-Novelle und § 26c KWG. Priorisieren Sie Lücken nach Übergangsfrist 01.01.2027.
Nehmen Sie ESG-Risiken in Risikoinventur, Risikotragfähigkeit und Liquiditätsstresstests auf (§ 26c Abs. 1 Nr. 3 KWG).
Legen Sie Termine und Verantwortliche fest, spätestens alle drei Jahre (AT 4.1 Tz. 9 MaRisk).
Beschreiben Sie, wie die ökonomische in die normative Perspektive einfließt, und definieren Sie den Management-Puffer als internes Konzept.
Halten Sie Beschlüsse in Protokollen fest. Weniger bedeutende Institute können CAS und LAS als Strukturvorbild nutzen.
ICAAP und ILAAP bleiben die institutseigenen Kernprozesse für Kapital- und Liquiditätsadäquanz. Der Rahmen verändert sich: ESG-Risiken gehören in die Risikotragfähigkeit, die 9. MaRisk-Novelle und die revidierten EBA-SREP-Leitlinien erhöhen die Anforderungen an Dokumentation und Verknüpfung, und die EZB stellt ihre Erwartungen an die Einreichung klar.
Die Prozesse sind etabliert; neu sind Rahmen und Prüfmaßstab.
Die EBA konkretisiert, EZB sowie BaFin und Bundesbank prüfen im SREP.
Übergangsfrist der MaRisk, revidierte SREP-Leitlinien und Umwelt-Szenarioanalyse greifen zusammen.
Nein. Der ICAAP besteht seit Basel II, der ILAAP hat sich mit der CRD IV etabliert. Neu sind die Rahmenbedingungen: CRD VI und BRUBEG, die 9. MaRisk-Novelle, der überarbeitete EZB-ICAAP-Leitfaden von Juli 2026 und die revidierten EBA-SREP-Leitlinien ab 01.01.2027.
Nein. Die EBA prüft keine einzelnen ICAAPs und verhängt keine Sanktionen gegen Institute. Sie konkretisiert in Leitlinien, wie die zuständigen Behörden den SREP durchführen. Zuständig sind die EZB bei bedeutenden Instituten sowie BaFin und Bundesbank bei weniger bedeutenden Instituten.
Nach dem überarbeiteten EZB-ICAAP-Leitfaden von Juli 2026 ist der Management-Puffer ein internes Steuerungskonzept des Instituts und keine aufsichtliche Anforderung.
Nicht nach der CRD. Für Wertpapierinstitute gelten Art. 24 IFD und § 39 WpIG sowie die WpI-MaRisk.
Nicht unmittelbar. Weniger bedeutende Institute unterliegen den MaRisk und der Aufsicht von BaFin und Bundesbank. Die EZB-Leitfäden eignen sich jedoch als Maßstab guter Praxis, etwa für die Struktur von Capital Adequacy Statement und Liquidity Adequacy Statement.
Nach AT 4.1 Tz. 8 und 9 MaRisk sind Methoden und Verfahren vor der Ersteinführung zu validieren und danach mindestens alle drei Jahre erneut. Kleine Institute dürfen auf die Trennung zwischen Methodenentwicklung und Validierung verzichten.
Primärquellen zuerst: EU-Rechtsakte, Bundesrecht, danach Aufsichtsbehörden. Je Eintrag steht, wofür die Quelle einsteht. Rechtsstand: Oktober 2026.
Praxisseminar zu Risikomanagement und internen Kontrollsystemen.
Zum AngebotRollenbasierte Qualifizierung für Risikocontrolling und Risikosteuerung.
Zum AngebotAufsichtsrechtliche Anforderungen für Banken und Finanzdienstleister.
Zum AngebotPrüfung von Risikomanagement-Prozessen und Kontrollen.
Zum AngebotIKT-Risiken und operationelle Resilienz, ein Prüfthema im SREP.
Zum AngebotAlle aktuellen Termine im Überblick.
Zum AngebotFehlen intern die Kapazitäten, kann ein externer Dienstleister Kontrollfunktionen übernehmen. Dafür steht S+P Compliance als Ansprechpartner zur Verfügung.
Achim Schulz kennt die Führungsebene aus eigener Verantwortung – langjährig als Vorstand bei Banken und Geschäftsführer sowie als Interim-Manager in Industrieunternehmen. Diese Doppelperspektive aus Finanzsektor und Realwirtschaft prägt seine Beiträge für CEO, COO und CFO. Er kennt das Zusammenspiel von Geschäftsleitung, Aufsichtsrat und Gesellschaftern aus der Praxis und übersetzt strategische wie aufsichtsrechtliche Anforderungen in umsetzbare, haftungssichere Führungsentscheidungen – praxisnah und auf Augenhöhe mit dem Management.
LinkedIn-Profil → · Redaktion & Experten →