Seminar MaRisk – SREP – ICAAP
Risikotragfähigkeit, SREP und Kapitalplanung in der Praxis.
Zum AngebotSREP und ICAAP greifen ineinander: Der ICAAP ist eine der wichtigsten Informationsquellen der Aufsicht, der SREP leitet daraus Kapitalanforderungen ab. 2026 hat sich dieses Zusammenspiel spürbar verändert. Dieser Fachbeitrag erklärt, wie aus dem ICAAP ein Kapitalzuschlag wird und was Ihr Institut in der Kapitalplanung beachten sollte.
Im SREP (Supervisory Review and Evaluation Process) beurteilt die Aufsicht, ob Risikomanagement, Kapital und Liquidität eines Instituts angemessen sind. Der ICAAP ist der institutseigene Prozess zur Sicherstellung der Risikotragfähigkeit. Aus dem SREP folgen zwei Kapitalgrößen: die verbindliche zusätzliche Eigenmittelanforderung (P2R, § 6c KWG) und die nicht rechtsverbindliche Eigenmittelempfehlung (P2G, § 6d KWG).
Vier Änderungen prägen 2026 und 2027: Das BRUBEG hat die §§ 6b bis 6d KWG seit dem 01.04.2026 an die CRD VI angepasst. Die BaFin hat mit der Aufsichtsmitteilung 08/2026 (BA) eine neue Methodik für die Eigenmittelempfehlung eingeführt, die auf dem LSI-Stresstest 2026 beruht. Ab dem 01.01.2027 gelten die revidierten EBA-SREP-Leitlinien und die nach neuer Methodik festgesetzten P2R der EZB. Für zusätzliche Anforderungen der 9. MaRisk-Novelle endet die Übergangsfrist ebenfalls am 01.01.2027.
Die Zuständigkeiten sind klar getrennt: Bei bedeutenden Instituten ist die EZB zuständig, bei weniger bedeutenden Instituten die BaFin gemeinsam mit der Deutschen Bundesbank. Wer eine Eigenmittelempfehlung wiederholt unterschreitet, kann eine verbindliche P2R erhalten.
Für die Umsetzung gilt: Stresstest-Ergebnis und indikative Eigenmittelempfehlung sofort auswerten, Kapitalplanung und Frühwarnschwellen bis zum 01.12.2026 anpassen und Bezeichnungen sowie Rechtsgrundlagen im Haus aktualisieren. Der Beitrag dient der Information und ersetzt keine Rechtsberatung.
Geltendes Recht Nach § 6b Abs. 1 KWG beurteilt die Aufsicht die Regelungen, Strategien, Verfahren und Prozesse eines Instituts und die Risiken, denen es ausgesetzt ist. Nach § 6b Abs. 2 KWG bewertet sie zusammenfassend und zukunftsgerichtet, ob Risikomanagement sowie Liquiditäts- und Eigenmittelausstattung eine solide Risikoabdeckung gewährleisten. Ausdrücklich zu berücksichtigen sind unter anderem:
Zuständig ist für bedeutende Institute die EZB, für weniger bedeutende Institute (LSI) die BaFin in Zusammenarbeit mit der Deutschen Bundesbank (§ 6b Abs. 1 Satz 2 KWG). Es gilt der Grundsatz der doppelten Proportionalität: Sowohl das Risikomanagement des Instituts als auch die Intensität der Aufsicht richten sich nach Art, Umfang, Komplexität und Risikogehalt der Geschäfte.
Künftiges Recht Ab dem 01.01.2027 gelten die revidierten EBA-Leitlinien zu SREP und aufsichtlichen Stresstests. Sie ersetzen EBA/GL/2022/03 und stärken den mehrjährigen Prüfansatz. Für einen Teil der Institute der Kategorie 4 mit stabil niedrigem Risikoprofil erlauben sie, den vollständigen Prüfzyklus aller SREP-Elemente von drei auf fünf Jahre zu verlängern.
Geltendes Recht Die Aufsicht beurteilt im SREP die Tragfähigkeit des Geschäftsmodells über einen Horizont von zwölf Monaten und seine Nachhaltigkeit über mindestens drei Jahre. Grundlage sind die Geschäfts- und Kapitalplanung des Instituts sowie interne Faktoren (Rentabilität, Strategie, Planungsannahmen) und externe Faktoren (makroökonomisches Umfeld, Wettbewerb). Auf Institutsseite verlangt AT 4.2 Tz. 1 MaRisk eine zukunftsgerichtete Analyse des Geschäftsmodells als Grundlage der Geschäftsstrategie.
Geltendes Recht Nach § 25a Abs. 1 Satz 4 KWG ist die Risikotragfähigkeit laufend sicherzustellen. Die 9. MaRisk-Novelle regelt dies in AT 4.1:
Die früher übliche Steuerung allein über Jahresabschlussgrößen ist seit dem Risikotragfähigkeitsleitfaden von BaFin und Bundesbank (2018) durch die zwei Perspektiven abgelöst. Die MaRisk verweisen in der Erläuterung zu AT 4.1 Tz. 1 auf diesen Leitfaden in der jeweils gültigen Fassung. Die Grundlagen zu ICAAP und ILAAP und zur normativen und ökonomischen Perspektive behandeln unsere Beiträge zu diesen Themen.
Geltendes Recht Rechtsgrundlage der Säule-2-Anforderung ist heute § 6c KWG (früher § 10 Abs. 3 KWG a. F.), europarechtlich Art. 104a CRD. Die Aufsicht ordnet zusätzliche Eigenmittel an, wenn sie im SREP unter anderem feststellt, dass
Zusammensetzung (§ 6c Abs. 5 KWG): Die P2R ist zu mindestens drei Vierteln mit Kernkapital zu erfüllen, und dieses Kernkapital muss zu mindestens drei Vierteln aus hartem Kernkapital bestehen. Daraus ergeben sich mindestens 56,25 % hartes Kernkapital und mindestens 75 % Kernkapital. Die Aufsicht kann höhere Anteile anordnen.
Nationale Methodik für LSI: BaFin und Bundesbank wenden einen Säule-1-Plus-Ansatz an. Die P2R setzt sich aus drei Teilzuschlägen zusammen: für das Zinsänderungsrisiko im Anlagebuch, für alle weiteren wesentlichen Risiken aus dem ICAAP und gegebenenfalls einen individuellen Zuschlag, etwa für Mängel in der Unternehmenssteuerung.
Neu durch CRD VI (§ 6c Abs. 2a und 2b KWG): Unterliegt ein Institut dem Output Floor, darf sich der Nominalbetrag der P2R dadurch nicht erhöhen. Die Aufsicht muss die P2R spätestens bis zum Ende des SREP überprüfen und Teile streichen, die Risiken doppelt erfassen.
Rechtsfolgen: Die P2R ist eine harte Kapitalanforderung, die jederzeit einzuhalten ist. Bei Unterschreitung kann die Aufsicht Maßnahmen nach § 45 KWG ergreifen.
Geltendes Recht (bedeutende Institute) Die EZB wendet ab dem SREP-Zyklus 2026 eine neue P2R-Methodik an: Zuschläge werden je Risikoelement innerhalb engerer Bandbreiten auf Basis der SREP-Scores festgelegt und dann mit eingeschränktem aufsichtlichem Ermessen zusammengeführt. Die neue Methodik stützt sich nicht mehr auf ICAAP-Daten als Kalibrierungsanker. Die so festgelegte P2R gilt ab dem 01.01.2027. Der ICAAP bleibt dessen ungeachtet Gegenstand der SREP-Bewertung.
Geltendes Recht Nach § 6d Abs. 1 KWG ermittelt die Aufsicht auf Grundlage des SREP und des aufsichtlichen Stresstests nach § 6b Abs. 3 KWG die angemessene Gesamthöhe der Eigenmittel und spricht eine Eigenmittelempfehlung aus. Sie ist, anders als die P2R, nicht rechtsverbindlich. Eine Unterschreitung löst nach § 6d Abs. 4 KWG keine Ausschüttungsbeschränkungen nach § 10i KWG aus. Wiederholte Unterschreitung kann aber zu einer P2R nach § 6c Abs. 1 Satz 1 Nr. 5 KWG führen.
Neue BaFin-Methodik ab 2026 (Aufsichtsmitteilung 08/2026 (BA) vom 08.10.2026):
Geltendes Recht Grundlage ist § 6b Abs. 3 KWG. Nach Angaben der BaFin nahmen 1.113 Banken und Sparkassen am LSI-Stresstest 2026 teil. Im adversen Szenario, einer schweren Krise infolge verschärfter geopolitischer Spannungen, sinkt die harte Kernkapitalquote im Aggregat um rund 3,8 Prozentpunkte auf 14,6 %, vor allem wegen Wertberichtigungen im Adress- und Marktrisiko. Der Stresstest ersetzt die früheren Niedrigzinsumfragen als Grundlage der Eigenmittelempfehlung.
Geltendes Recht SREP-Ergebnisse können Maßnahmen auslösen. Frühinterventionsmaßnahmen regelt § 36 SAG (Art. 27 BRRD). Sie sind möglich, wenn sich die Finanzlage signifikant verschlechtert und das Institut gegen CRR- oder KWG-Anforderungen verstößt oder wenn dies unter Berücksichtigung der Eigenmittelanforderungen zuzüglich 1,5 Prozentpunkten in naher Zukunft droht. Die Aufsicht kann dann unter anderem die Aktualisierung des Sanierungsplans oder die Umsetzung von Handlungsoptionen verlangen.
Die 2017 diskutierte Small Banking Box ist in der CRR als Kategorie der kleinen und nicht komplexen Institute (SNCI) nach Art. 4 Abs. 1 Nr. 145 CRR umgesetzt. Die 9. MaRisk-Novelle knüpft daran an und unterscheidet kleine Institute (SNCI) und sehr kleine Institute (Bilanzsumme bis 1 Mrd. Euro im Vierjahresdurchschnitt) mit konkreten Erleichterungen, etwa bei der Validierung (AT 4.1 Tz. 9).
Vertiefung zum Risikomanagement: Seminare für Risikomanager.
Die Rechtsstände im Überblick, Stand Oktober 2026:
| Zeitpunkt | Maßnahme oder Ereignis |
|---|---|
| sofort | Ergebnis des LSI-Stresstests 2026 und indikative Eigenmittelempfehlung auswerten; Kapitalplanung und Frühwarnschwellen anpassen |
| bis 30.11.2026 | Eingang eines möglichen BaFin-Schreibens zur Eigenmittelempfehlung prüfen |
| 01.12.2026 | Eigenmittelempfehlung von null wirksam (bei entsprechender Anzeige im Erhebungsbogen) |
| 01.01.2027 | Revidierte EBA-SREP-Leitlinien; EZB-P2R nach neuer Methodik; Ende der MaRisk-Übergangsfrist |
| laufend | Folgevalidierung der Risikotragfähigkeit mindestens alle drei Jahre; jährliche Kapitalplanung |
Die Gesamtverantwortung für Risikotragfähigkeit und Kapitalplanung liegt bei der Geschäftsleitung. Die Aufgabenverteilung darunter ist institutsindividuell. Die folgende Zuordnung zeigt, wie sich die Anforderungen in der Praxis typischerweise verteilen; sie ist keine gesetzliche Aufgabenverteilung.
Qualifizierung für diese Funktionen: Seminar MaRisk – SREP – ICAAP und Seminare für Aufsichtsrat und Vorstand.
Die folgenden Punkte ergeben sich aus den Anforderungen selbst. Sie sind Prüfansätze, keine Befunde über einzelne Institute.
Es ist nicht dokumentiert, wo die Prüffelder des SREP in ICAAP, ILAAP und Strategien behandelt werden.
Interne Dokumente nennen noch § 10 Abs. 3 KWG a. F. oder den Begriff Eigenmittelzielkennziffer.
Die Kapitalplanung bildet die Mindestanteile an hartem Kernkapital und Kernkapital nicht ab.
Das Institut weiß nicht, ob es nach der neuen Methodik eine Empfehlung erhält und wann sie wirksam wird.
Planungsannahmen und adverses Szenario sind nicht mit dem LSI-Stresstest abgeglichen.
Indikatoren und Schwellen orientieren sich nicht an den SREP-Kapitalanforderungen.
Beantworten Sie jede Prüffrage mit ja oder nein. Jedes Nein markiert Handlungsbedarf.
| Prüffeld | Prüffrage | Normbezug | Mögliche Lücke |
|---|---|---|---|
| SREP-Prüffelder | Sind die Prüffelder des § 6b Abs. 2 KWG auf ICAAP, ILAAP und Strategien abgebildet? | § 6b Abs. 2 KWG | Zuordnung nur implizit vorhanden |
| Perspektiven | Sind normative und ökonomische Perspektive verknüpft? | AT 4.1 Tz. 2 | Beide Perspektiven getrennt geführt |
| Risikoinventur | Sind ESG-Risiken und Risikokonzentrationen einbezogen? | AT 4.1 Tz. 1; § 6b Abs. 2 Nr. 15 KWG | ESG-Risiken nur als Anlage |
| Diversifikation | Sind Annahmen konservativ und stressstabil? | AT 4.1 Tz. 7 | Annahmen nur aus Normalphasen abgeleitet |
| P2R-Zusammensetzung | Sind 56,25 % hartes Kernkapital und 75 % Kernkapital in der Planung berücksichtigt? | § 6c Abs. 5 KWG | Nur Gesamtquote geplant |
| Eigenmittelempfehlung | Ist die Empfehlung nach Aufsichtsmitteilung 08/2026 nachvollzogen? | § 6d KWG; Aufsichtsmitteilung 08/2026 (BA) | Erhebungsbogen nicht ausgewertet |
| Kapitalplanung | Ist sie mehrjährig, jährlich aktualisiert und mit adversem Szenario hinterlegt? | AT 4.1 Tz. 10 | Adverses Szenario fehlt |
| Sanierungsindikatoren | Sind sie auf die SREP-Kapitalanforderungen abgestimmt? | § 36 SAG | Schwellen nicht angepasst |
Diese Schritte lohnen sich unabhängig davon, wie die offenen Detailfragen ausgehen.
Werten Sie Ergebnis und Erhebungsbogen aus und klären Sie, ob Ihr Institut eine Eigenmittelempfehlung erhält.
Ordnen Sie jedes Prüffeld des § 6b Abs. 2 KWG dem Ort in ICAAP, ILAAP oder Strategie zu.
Berücksichtigen Sie P2R-Zusammensetzung und Empfehlung und passen Sie Frühwarnschwellen zum 01.12.2026 an.
Ersetzen Sie § 10 Abs. 3 KWG a. F. und Eigenmittelzielkennziffer durch § 6c und § 6d KWG.
Prüfen Sie bis 30.11.2026 den Eingang eines BaFin-Schreibens und stimmen Sie Sanierungsindikatoren ab.
SREP und ICAAP bleiben ein Regelkreis: Der ICAAP zeigt der Aufsicht, wie das Institut Risiken trägt, der SREP übersetzt das Ergebnis in P2R und Eigenmittelempfehlung. Mit BRUBEG, Aufsichtsmitteilung 08/2026 und den revidierten EBA-Leitlinien ändern sich Rechtsgrundlagen, Methodik und Fristen. Institute, die ihre Kapitalplanung daran ausrichten, vermeiden Rückfragen und überraschende Kapitalanforderungen.
Die Eigenmittelempfehlung nicht, doch wiederholte Unterschreitung kann zur P2R führen.
LSI erhalten eine Empfehlung nur noch bei Quoten unter TSCR plus 500 Basispunkten im Stresstest.
01.12.2026 für die Empfehlung, 01.01.2027 für SREP-Leitlinien, EZB-P2R und MaRisk-Übergang.
Nein. Sie ist eine Empfehlung nach § 6d KWG. Wer sie wiederholt nicht einhält, riskiert aber eine verbindliche zusätzliche Eigenmittelanforderung (P2R) nach § 6c KWG.
§ 6c KWG, europarechtlich Art. 104a CRD. Die frühere Grundlage in § 10 Abs. 3 KWG a. F. ist überholt.
Nein. Für weniger bedeutende Institute legen BaFin und Bundesbank die P2R nach der nationalen Methodik fest.
Nein. Schon nach geltendem Recht wird proportional geprüft. Ab 2027 kann der volle Prüfzyklus für einen Teil der Institute der Kategorie 4 mit stabil niedrigem Risikoprofil von drei auf fünf Jahre verlängert werden.
Nach § 6c Abs. 5 KWG ist die P2R zu mindestens drei Vierteln mit Kernkapital zu erfüllen, und dieses muss zu mindestens drei Vierteln aus hartem Kernkapital bestehen. Daraus folgen mindestens 56,25 % hartes Kernkapital und mindestens 75 % Kernkapital. Die Aufsicht kann höhere Anteile anordnen.
Nach der Aufsichtsmitteilung 08/2026 (BA) nur, wenn die Kapitalquoten im adversen Szenario des LSI-Stresstests unter die TSCR zuzüglich 500 Basispunkte fallen. Maßgeblich ist die TSCR des letzten SREP-Bescheids bis zum 29.05. des Stresstestjahres.
Primärquellen zuerst: EU-Rechtsakte, Bundesrecht, danach Aufsichtsbehörden. Je Eintrag steht, wofür die Quelle einsteht. Rechtsstand: Oktober 2026.
Risikotragfähigkeit, SREP und Kapitalplanung in der Praxis.
Zum AngebotRollenbasierte Qualifizierung für Risikocontrolling und Risikosteuerung.
Zum AngebotAufsichtsrechtliche Anforderungen für Banken und Finanzdienstleister.
Zum AngebotPrüfung von Risikomanagement-Prozessen und Kontrollen.
Zum AngebotAufsichtsrechtliche Anforderungen für Leitungs- und Aufsichtsorgane.
Zum AngebotAlle aktuellen Termine im Überblick.
Zum Angebot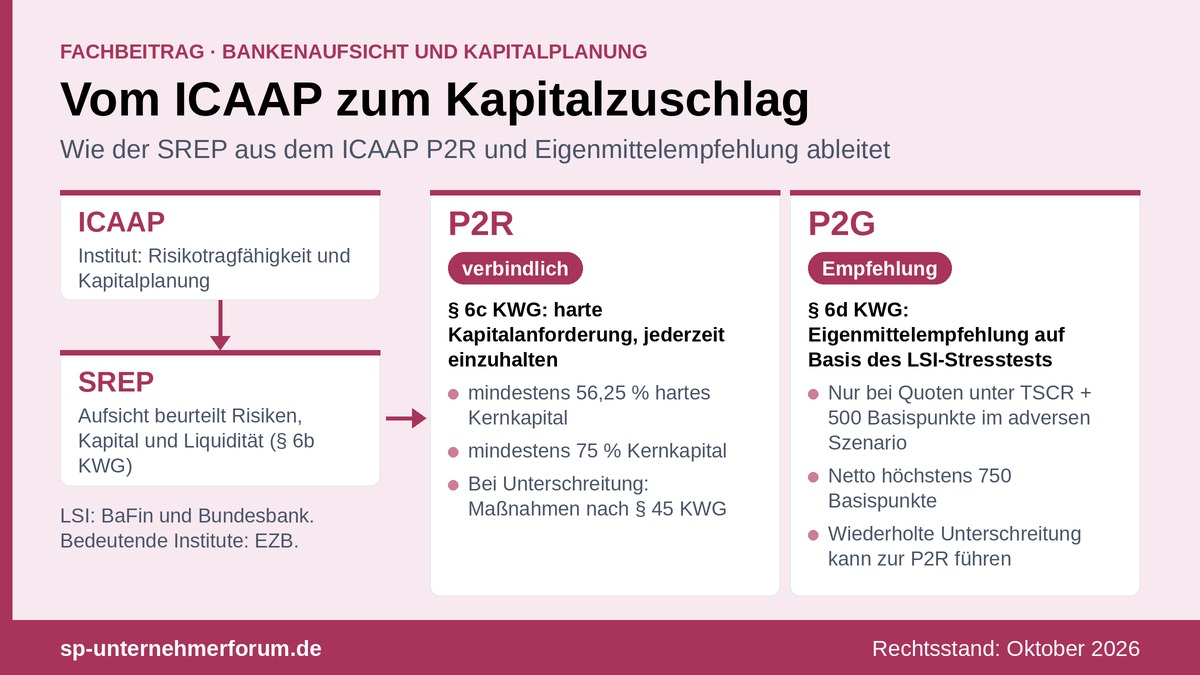

Achim Schulz kennt die Führungsebene aus eigener Verantwortung – langjährig als Vorstand bei Banken und Geschäftsführer sowie als Interim-Manager in Industrieunternehmen. Diese Doppelperspektive aus Finanzsektor und Realwirtschaft prägt seine Beiträge für CEO, COO und CFO. Er kennt das Zusammenspiel von Geschäftsleitung, Aufsichtsrat und Gesellschaftern aus der Praxis und übersetzt strategische wie aufsichtsrechtliche Anforderungen in umsetzbare, haftungssichere Führungsentscheidungen – praxisnah und auf Augenhöhe mit dem Management.
LinkedIn-Profil → · Redaktion & Experten →
