Seminar Cashflow
Methoden, Kennzahlen und Praxisfälle zum Cashflow in einem Seminar.
Cashflow lenken bedeutet, Zahlungsströme nicht nur im Rückblick auszuwerten, sondern vorausschauend zu planen und über Zahlungsbedingungen, Bestände, Investitionstakt und Finanzierung aktiv zu beeinflussen. Dieser Beitrag zeigt dir, welche Methoden und Kennzahlen dafür tragen, welche gesetzlichen Anknüpfungspunkte für Geschäftsleitung und Team bestehen und wie du den Stand in deinem Unternehmen einordnest.
Ein Unternehmen kann profitabel sein und trotzdem zahlungsunfähig werden. Entscheidend ist, wann Geld tatsächlich ein- und ausgeht. Wer den Cashflow nur aus dem Jahresabschluss kennt, sieht Engpässe erst, wenn sie nicht mehr steuerbar sind.
Cashflow lenken stützt sich auf drei Bausteine: einen rollierenden Liquiditätsplan, der kurzfristig wöchentlich und mittelfristig monatlich geführt wird, eine bewusste Steuerung des Working Capital über Forderungen, Vorräte und Verbindlichkeiten sowie klare Zuständigkeiten zwischen Finanzen, Controlling, Vertrieb und Einkauf.
Für die Geschäftsleitung ist das keine reine Fachfrage. Das Gesetz knüpft an mehreren Stellen an: an die Sorgfaltspflicht der Leitungsorgane (§ 43 GmbHG, § 93 AktG), an die Pflicht zur Krisenfrüherkennung (§ 1 StaRUG) und an die Insolvenzantragspflicht (§ 15a InsO). Ein belastbarer Liquiditätsausblick ist die praktische Grundlage, um diese Anforderungen erfüllen zu können.
Der Beitrag führt dich vom Sachverhalt über Fristen und Pflichten zu einem Quick-Check mit acht Prüffeldern und sechs No-Regret-Maßnahmen, die du ohne große Investition angehen kannst.
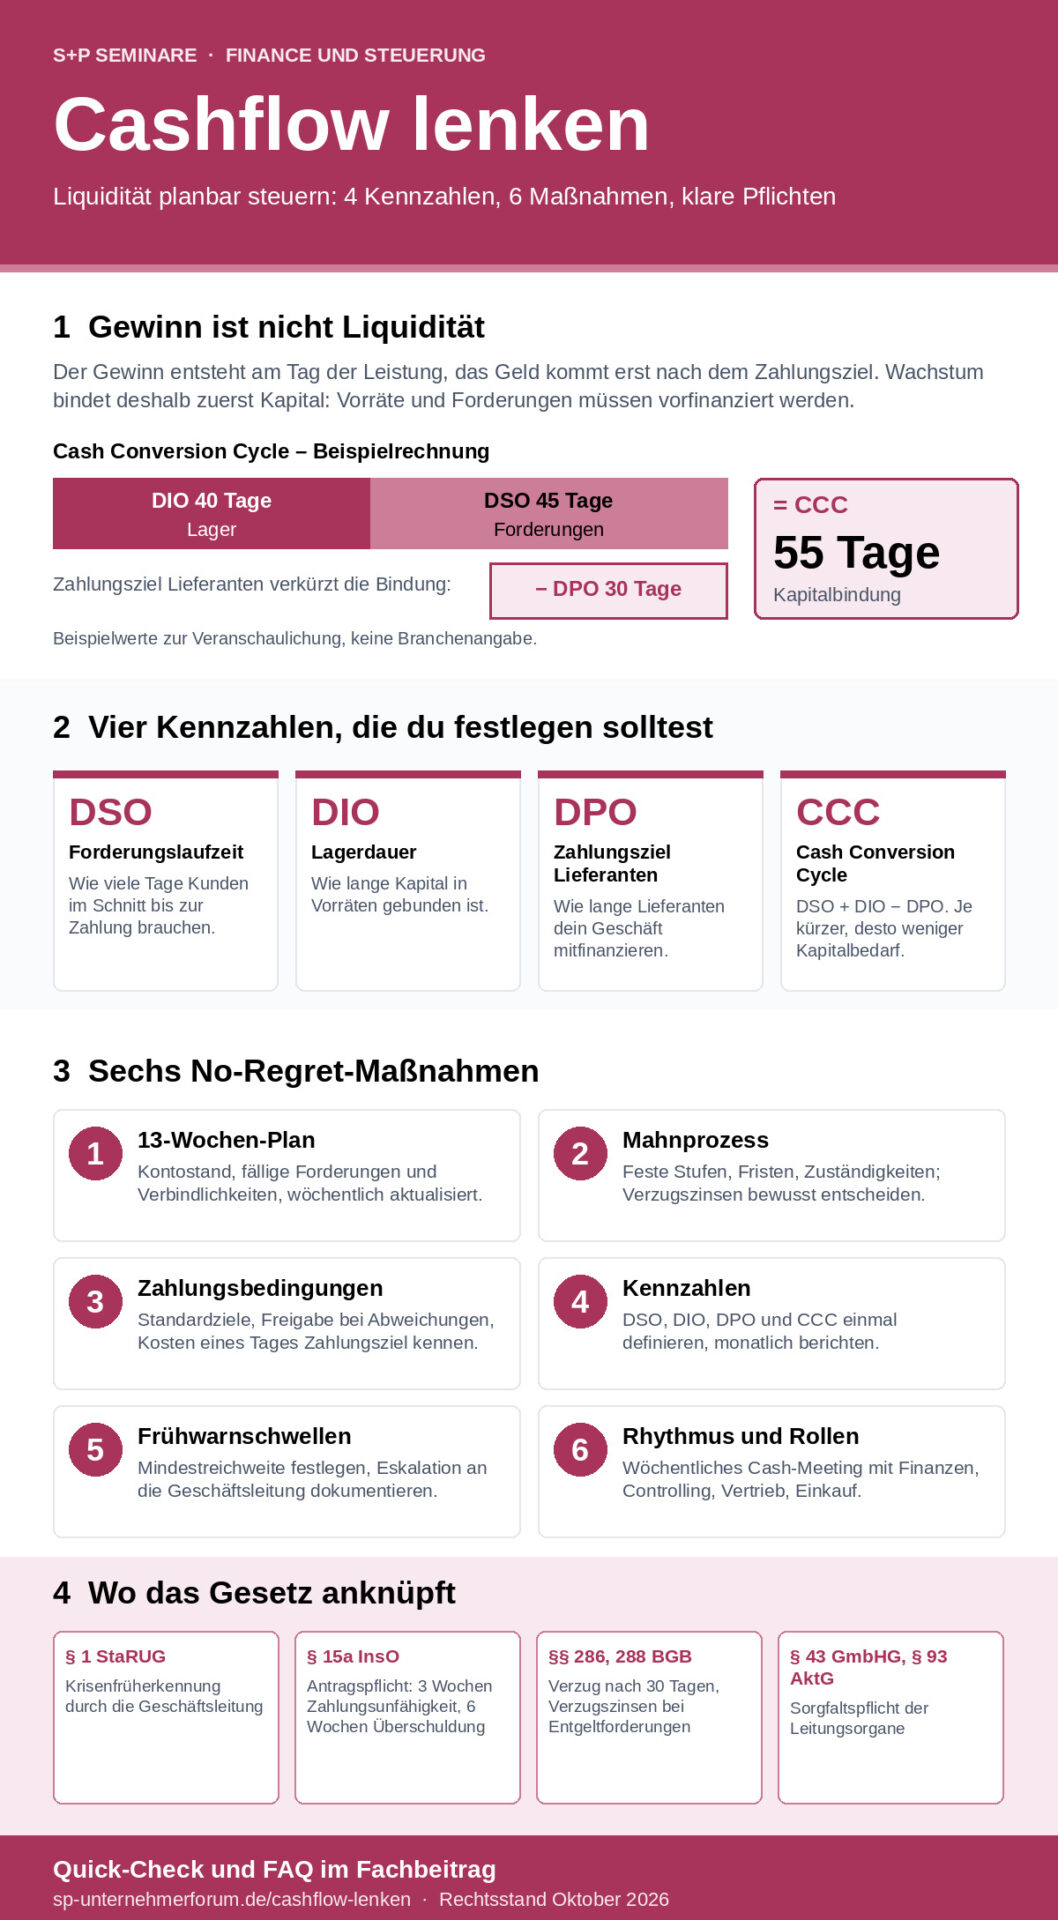
Der Gewinn entsteht nach Periodenabgrenzung, der Cashflow nach Zahlungszeitpunkt. Eine Rechnung erhöht den Umsatz am Tag der Leistung, das Geld kommt erst nach dem Zahlungsziel. Wachstum bindet deshalb zunächst Liquidität, weil Vorräte und Forderungen vor dem Zahlungseingang finanziert werden müssen.
Die indirekte Methode leitet den Cashflow aus dem Ergebnis ab und korrigiert um nicht zahlungswirksame Posten. Sie eignet sich für die Auswertung. Die direkte Methode plant Ein- und Auszahlungen einzeln nach Fälligkeit. Sie eignet sich zum Steuern, weil sie zeigt, an welchem Tag welche Zahlung erwartet wird.
Das gebundene Kapital im Umlaufvermögen lässt sich mit vier Kennzahlen beschreiben. Die Definitionen variieren je nach Unternehmen. Lege deine Berechnung deshalb einmal fest und halte sie konstant.
Offene Forderungen im Verhältnis zum Umsatz, ausgedrückt in Tagen. Zeigt, wie lange Kunden im Schnitt brauchen, bis sie zahlen.
Vorräte im Verhältnis zum Materialaufwand oder zu den Herstellkosten, in Tagen. Zeigt, wie lange Kapital im Bestand gebunden ist.
Verbindlichkeiten aus Lieferungen und Leistungen im Verhältnis zum Materialaufwand, in Tagen. Zeigt, wie lange du Lieferanten finanzieren lässt.
DSO plus DIO minus DPO. Je kürzer der Zyklus, desto weniger Kapital braucht dein Geschäftsmodell für den laufenden Betrieb.
Die Kapitalflussrechnung ist nach § 297 Abs. 1 HGB Bestandteil des Konzernabschlusses. Für den Einzelabschluss gilt das nicht allgemein. Als Steuerungsinstrument ist sie unabhängig davon sinnvoll, weil sie Cashflow aus laufender Geschäftstätigkeit, Investitionstätigkeit und Finanzierungstätigkeit trennt.
Mehrere gesetzliche Zeitpunkte beeinflussen, wann Geld fließt oder wann gehandelt werden muss. Die Tabelle ordnet sie nach ihrer Wirkung auf den Cashflow.
| Anknüpfungspunkt | Inhalt | Bedeutung für den Cashflow |
|---|---|---|
| § 286 BGB (Verzug) | Bei Entgeltforderungen tritt Verzug spätestens 30 Tage nach Fälligkeit und Zugang der Rechnung ein, sofern nicht früher durch Mahnung oder Vereinbarung. | Ein Mahnprozess mit festen Stufen verkürzt die Forderungslaufzeit. |
| § 288 BGB (Verzugszinsen) | Bei Entgeltforderungen ohne Verbraucherbeteiligung liegt der Verzugszins neun Prozentpunkte über dem Basiszinssatz; zusätzlich besteht eine Pauschale nach § 288 Abs. 5 BGB. | Ein Anspruch, der in vielen Betrieben nicht systematisch geltend gemacht wird. |
| § 271a BGB (Zahlungsfristen) | Vereinbarte Zahlungsfristen über 60 Tage sind nur unter den Voraussetzungen der Vorschrift wirksam. | Zahlungsziele in Verträgen vor Abschluss prüfen, nicht erst bei Zahlungsausfall. |
| § 15a InsO (Antragspflicht) | Der Antrag ist spätestens drei Wochen nach Eintritt der Zahlungsunfähigkeit und spätestens sechs Wochen nach Eintritt der Überschuldung zu stellen. | Der Liquiditätsplan zeigt früh, ob diese Fristen überhaupt in Reichweite kommen. |
| § 14 UStG (E-Rechnung) | Die elektronische Rechnung wird gestuft eingeführt; die Übergangsfristen sind je nach Unternehmensgröße zu beachten und im aktuellen amtlichen Schreiben nachzulesen. | Strukturierte Rechnungsdaten beschleunigen Prüfung und Freigabe und damit Zahlungseingang und Zahlungsausgang. |
Hinweis zur Aktualität: Prüfe vor Verwendung, ob sich die Übergangsregelungen zur E-Rechnung seit Redaktionsschluss geändert haben.
Geschäftsführer handeln mit der Sorgfalt eines ordentlichen Geschäftsmanns (§ 43 Abs. 1 GmbHG), Vorstände mit der eines ordentlichen und gewissenhaften Geschäftsleiters (§ 93 Abs. 1 AktG). Nach § 1 StaRUG ist fortlaufend auf Entwicklungen zu achten, die den Fortbestand gefährden können. Für Zahlungen nach Eintritt von Zahlungsunfähigkeit oder Überschuldung ist § 15b InsO zu beachten.
Der Aufsichtsrat überwacht die Geschäftsführung (§ 111 Abs. 1 AktG). Dafür braucht er einen regelmäßigen, vergleichbaren Liquiditätsbericht mit Abweichungsanalyse, nicht nur den Jahresabschluss.
Verantwortet den Liquiditätsplan, die Bankenkommunikation, Kreditlinien und die Anlage von Überschüssen. Schlüsselaufgabe: die Plan-Ist-Abweichung wöchentlich erklären.
Verknüpft Ergebnisplanung und Liquiditätsplanung, pflegt die Kennzahlen DSO, DIO, DPO und liefert die Datenbasis für Entscheidungen.
Legen mit Zahlungszielen, Anzahlungen und Skonti fest, wann Geld fließt. Sie brauchen Zielwerte und müssen wissen, was ein Tag Zahlungsziel kostet.
Führen Rechnungsstellung, Mahnwesen und Zahlungsabgleich. Sie liefern die Fälligkeitsdaten, auf denen die direkte Planung beruht.
Ohne rollierenden Liquiditätsausblick fehlt die Grundlage für die Beobachtung nach § 1 StaRUG. Für die drohende Zahlungsunfähigkeit ist nach § 18 Abs. 2 InsO in der Regel ein Zeitraum von 24 Monaten zu betrachten.
Verzug und Verzugszinsen (§§ 286, 288 BGB) werden nicht genutzt, weil Stufen und Zuständigkeiten fehlen.
Individuell ausgehandelte lange Fristen unterlaufen die Planung. § 271a BGB setzt Grenzen, wenn Fristen über 60 Tage vereinbart werden.
Kapitalbindung entsteht außerhalb der Buchhaltung. Ein spezieller Normbezug besteht nicht; es gilt der Sorgfaltsmaßstab nach § 43 GmbHG und § 93 AktG.
Ohne abgestimmte Datenbasis werden Planwerte angezweifelt. Strukturierte Rechnungen nach § 14 UStG können die Qualität der Fälligkeitsdaten verbessern.
Wenn Finanzen, Controlling, Vertrieb und Einkauf die Verantwortung hin- und herschieben, fehlt die Organisation, auf die sich die Sorgfaltspflicht der Leitung stützt.
Gehe die acht Prüffelder durch. Ein typischer Befund, der auf dein Unternehmen zutrifft, ist ein Hinweis auf Handlungsbedarf, kein Urteil über Verstöße.
| Prüffeld | Prüffrage | Normbezug | Typischer Befund |
|---|---|---|---|
| Liquiditätsplan | Gibt es einen rollierenden Plan über mindestens 13 Wochen, der wöchentlich aktualisiert wird? | § 1 StaRUG; § 43 GmbHG; § 93 AktG | Nur ein Jahresbudget ohne Zahlungszeitpunkte. |
| Planungshorizont | Reicht die Planung mittelfristig über zwölf Monate hinaus? | § 18 Abs. 2 InsO | Planung endet mit dem Geschäftsjahr. |
| Plan-Ist-Vergleich | Werden Abweichungen erklärt und Maßnahmen abgeleitet? | Sorgfaltspflicht, § 43 GmbHG; § 93 AktG | Abweichungen werden berichtet, aber nicht verfolgt. |
| Forderungsmanagement | Gibt es ein Mahnwesen mit festen Stufen und Verzugszinsen? | §§ 286, 288 BGB | Mahnung nur nach Einzelfall und Bauchgefühl. |
| Zahlungsziele | Sind Zahlungsziele in Verträgen standardisiert und Abweichungen freigabepflichtig? | § 271a BGB | Lange Fristen werden im Vertrieb individuell zugesagt. |
| Kennzahlen | Werden DSO, DIO, DPO und Cash Conversion Cycle monatlich berichtet? | kein spezieller Normbezug | Kennzahlen werden nur im Jahresabschluss ausgewertet. |
| Frühwarnung | Gibt es Schwellenwerte, bei denen die Geschäftsleitung automatisch informiert wird? | § 1 StaRUG; § 15a InsO | Information erst, wenn die Bank anruft. |
| Zuständigkeiten | Sind Verantwortliche für Plan, Forderungen, Bestände und Verbindlichkeiten benannt? | § 43 GmbHG; § 93 AktG; § 111 AktG | Die Verantwortung liegt informell bei einer Person. |
No-Regret heißt: Die Maßnahme lohnt sich in jedem Szenario und braucht keine Grundsatzentscheidung.
Starte direkt mit Kontostand, fälligen Forderungen und fälligen Verbindlichkeiten. Aktualisiere wöchentlich und halte die Abweichung zur Vorwoche fest.
Lege Stufen, Fristen und Zuständigkeiten fest, und entscheide einmal, wann Verzugszinsen und Pauschale geltend gemacht werden.
Setze Standardziele und Freigabegrenzen für Abweichungen. Mache Vertrieb und Einkauf transparent, was ein Tag Zahlungsziel kostet.
Definiere DSO, DIO, DPO und Cash Conversion Cycle einmal verbindlich und berichte sie monatlich mit Vorjahresvergleich.
Lege Liquiditätsreichweite und Mindestbestand fest, ab denen die Geschäftsleitung informiert wird, und dokumentiere die Eskalation.
Ein kurzes wöchentliches Cash-Meeting mit Finanzen, Controlling, Vertrieb und Einkauf. Ergebnis: drei Maßnahmen mit Verantwortlichen.
Cashflow lenken ist keine Sonderaufgabe der Finanzabteilung, sondern ein Zusammenspiel aus Planung, Kennzahlen und klaren Zuständigkeiten. Die Kernbotschaften:
Der Gewinn bildet Erträge und Aufwendungen nach Periode ab, der Cashflow die tatsächlichen Zahlungsströme. Ein Unternehmen kann Gewinn ausweisen und trotzdem Liquiditätsprobleme haben, wenn Forderungen spät bezahlt werden oder Vorräte Kapital binden.
Üblich ist eine wöchentliche Planung über 13 Wochen und eine Monatsplanung über zwölf Monate. Das ist eine Praxisempfehlung und keine gesetzliche Vorgabe. Für die Beurteilung einer drohenden Zahlungsunfähigkeit nennt § 18 Abs. 2 InsO in der Regel einen Zeitraum von 24 Monaten.
Spätestens bei Zahlungsunfähigkeit oder Überschuldung greift die Antragspflicht nach § 15a InsO mit einer Frist von drei beziehungsweise sechs Wochen. Davor sind die Pflichten zur Früherkennung nach § 1 StaRUG zu beachten. Bei konkreten Fällen solltest du rechtlichen Rat einholen.
Nein. Gerade im Mittelstand ist die Liquidität oft knapper als die Ertragslage. Die Methoden sind mit einfachen Mitteln umsetzbar; entscheidend sind ein fester Rhythmus und klare Zuständigkeiten, nicht die Größe der Software.
Für den Anfang genügen DSO, DIO, DPO, der Cash Conversion Cycle und die Liquiditätsreichweite in Wochen. Wichtiger als die Zahl der Kennzahlen ist eine einheitliche Definition und ein regelmäßiger Vergleich mit dem Vorjahr.
Die Verantwortung für die Steuerung der Liquidität bleibt bei der Geschäftsleitung. Ausgelagerte Tätigkeiten brauchen klare Schnittstellen, Berichtswege und Kontrollen. Bei beaufsichtigten Instituten kommen die aufsichtlichen Anforderungen an Auslagerungen hinzu.
Primärquellen: Gesetzestexte des Bundes in der jeweils aktuellen Fassung im Internet. Gleiche den Stand vor Verwendung mit der amtlichen Fassung ab.
Methoden, Kennzahlen und Praxisfälle zum Cashflow in einem Seminar.
Seminare zur Steuerung von Forderungen, Beständen und Verbindlichkeiten.
Vertiefung zu Aufbau und Pflege eines Liquiditätsplans.
Qualifizierung für Finanz- und Treasury-Verantwortliche.
Planung, Steuerung und Berichtswesen für Controlling-Teams.
Kennzahlen und Reporting, die Entscheidungen tragen.
Rollenbasierte Weiterbildung für die Geschäftsführung.
Für beaufsichtigte Institute: aufsichtliche Sicht auf die Liquiditätssteuerung.
Wenn dir intern die Kapazität fehlt, den Liquiditätsplan aufzubauen, findest du auf sp-compliance.com Informationen zur Unterstützung durch einen externen Dienstleister.

Achim Schulz kennt die Führungsebene aus eigener Verantwortung – langjährig als Vorstand bei Banken und Geschäftsführer sowie als Interim-Manager in Industrieunternehmen. Diese Doppelperspektive aus Finanzsektor und Realwirtschaft prägt seine Beiträge für CEO, COO und CFO. Er kennt das Zusammenspiel von Geschäftsleitung, Aufsichtsrat und Gesellschaftern aus der Praxis und übersetzt strategische wie aufsichtsrechtliche Anforderungen in umsetzbare, haftungssichere Führungsentscheidungen – praxisnah und auf Augenhöhe mit dem Management.
LinkedIn-Profil → · Redaktion & Experten →
