Seminare Finance und Treasury
Liquiditätssteuerung, Finanzplanung und Treasury-Prozesse als Programm für dein Team.
Beim KI-Forecasting in der Liquiditätsplanung trifft ein lernendes Modell auf eine Pflicht, die sich nicht delegieren lässt: Die Geschäftsleitung muss jederzeit wissen, ob dein Unternehmen seine Zahlungen in den kommenden Wochen und Monaten leisten kann. Dieser Praxis-Leitfaden zeigt, wie dein Team Datenqualität, rollierende Prognosen, Szenarien, Plausibilisierung und menschliche Freigabe so aufsetzt, dass das Modell ein belastbares Arbeitsmittel wird und keine Black Box.
KI-Verfahren können aus historischen Zahlungsströmen, Zahlungszielen, Auftragsbestand und Saisonmustern Prognosewerte für Ein- und Auszahlungen ableiten. Der Nutzen liegt vor allem dort, wo viele Debitoren und Kreditoren mit wiederkehrendem Zahlungsverhalten zusammenkommen. Kein Gesetz schreibt den Einsatz solcher Verfahren vor, keines schließt ihn aus. Die Pflichten knüpfen an das Ergebnis an: Die Geschäftsleitung muss Entwicklungen, die den Fortbestand gefährden können, fortlaufend überwachen (§ 1 StaRUG) und auf einer angemessenen Informationsgrundlage entscheiden.
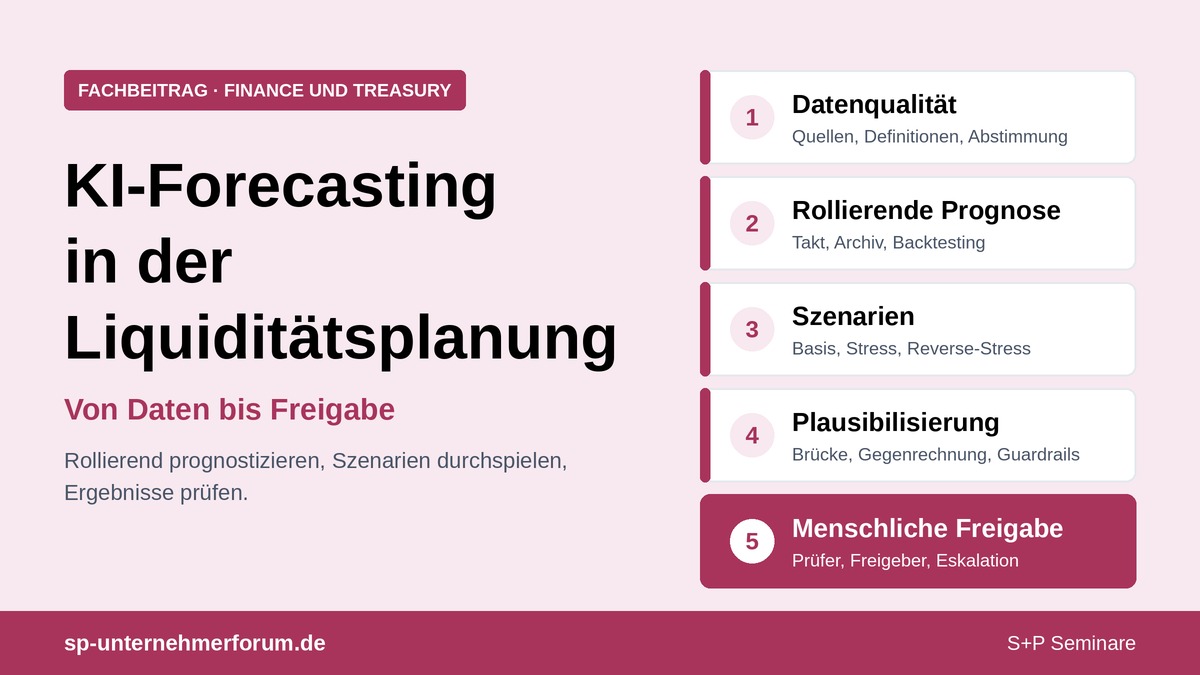
Fünf Bausteine entscheiden darüber, ob ein Modell trägt: eine geprüfte Datenbasis, eine rollierende Fortschreibung mit Soll-Ist-Vergleich, Szenarien mit hinterlegten Maßnahmen, eine nachvollziehbare Plausibilisierung jedes Ergebnisses und eine schriftlich geregelte menschliche Freigabe. Fehlt einer dieser Bausteine, erzeugt das Modell vor allem Scheinpräzision.
Das Modell liefert Prognosewerte. Die Entscheidung, die Freigabe und die Verantwortung bleiben bei Menschen. Für Geschäftsleiter von Kapitalgesellschaften folgt das aus den Sorgfaltspflichten (§ 43 GmbHG, § 93 AktG). Zusätzlich verlangt Art. 4 der KI-Verordnung, dass das Personal, das KI-Systeme einsetzt, über ausreichende KI-Kompetenz verfügt.
Nutze den Quick-Check weiter unten, um den Stand deines Hauses je Baustein einzuordnen. Für die Qualifizierung deines Teams findest du am Ende passende Programme von S+P Seminare.
In der Liquiditätsplanung schätzt ein statistisches oder lernendes Modell, wann Forderungen tatsächlich eingehen, wann Verbindlichkeiten abfließen und wie stark diese Zeitpunkte um den vereinbarten Termin streuen. Das Ergebnis ist ein Prognosewert je Position und Zeitraum, idealerweise mit einem Unsicherheitsband. Üblich ist die direkte Methode: Ein- und Auszahlungen werden je Woche beziehungsweise Monat geplant und zu einem Finanzmittelbestand verdichtet. Wie lange der Planungshorizont sein muss, hängt von der Lage ab und wird im Abschnitt Fristen und Zeitpunkte eingeordnet.
Ein Modell kennt nur, was in den Daten steht. Es weiß nichts von einem Großauftrag, der noch nicht gebucht ist, von einer Kündigung der Kreditlinie oder von einem Kunden, der Zahlungsschwierigkeiten angekündigt hat. Dieses Wissen steckt in Vertrieb, Einkauf und Finanzierung. Gute Liquiditätsplanung verbindet daher Modellwerte mit dem Wissen der Fachbereiche und macht beides getrennt sichtbar.
Das Insolvenz- und Gesellschaftsrecht kennt keine besondere Regel für KI-gestützte Prognosen. Es verlangt ein belastbares Ergebnis und einen nachvollziehbaren Weg dorthin. Die Geschäftsleiter haftungsbeschränkter Gesellschaften müssen Entwicklungen, die den Fortbestand gefährden können, fortlaufend überwachen (§ 1 StaRUG). Für Vorstände einer Aktiengesellschaft ergänzt § 91 Abs. 2 AktG die Pflicht, ein Überwachungssystem einzurichten. Die Sorgfaltsmaßstäbe ergeben sich aus § 43 Abs. 1 GmbHG und § 93 AktG. Nach § 93 Abs. 1 Satz 2 AktG handelt ein Vorstandsmitglied nicht pflichtwidrig, wenn es bei einer unternehmerischen Entscheidung vernünftigerweise annehmen durfte, auf der Grundlage angemessener Information zu handeln. Eine Modellprognose, die niemand erklären kann, ist keine solche Grundlage.
Die Insolvenzordnung nutzt Liquiditätsprognosen als Prüfinstrument: Zahlungsunfähigkeit nach § 17 Abs. 2 InsO, drohende Zahlungsunfähigkeit nach § 18 Abs. 2 InsO und die Fortführungsprognose bei der Überschuldung nach § 19 Abs. 2 InsO verlangen jeweils eine Aussage über künftige Zahlungsfähigkeit. Wird eine Antragspflicht ausgelöst, gilt § 15a InsO. Zahlungen nach Eintritt der Insolvenzreife regelt § 15b InsO.
Art. 4 der Verordnung (EU) 2024/1689 verpflichtet Anbieter und Betreiber von KI-Systemen, nach besten Kräften für ausreichende KI-Kompetenz ihres Personals zu sorgen. Das betrifft die Menschen, die ein Prognosemodell betreiben, bewerten oder freigeben. Eine Liquiditätsprognose für das eigene Unternehmen ist in Anhang III der Verordnung nicht als Hochrisiko-Anwendungsfall aufgeführt. Die Einstufung hängt aber vom konkreten Einsatz ab und ist im Einzelfall zu prüfen, etwa wenn ein System zusätzlich die Kreditwürdigkeit natürlicher Personen bewertet.
Kreditinstitute und andere beaufsichtigte Unternehmen unterliegen zusätzlich den aufsichtsrechtlichen Anforderungen an das Liquiditätsrisikomanagement (§ 25a KWG und die MaRisk). Dieser Beitrag behandelt sie nicht im Einzelnen. Die Bausteine zu Datenqualität, Szenarien, Plausibilisierung und Freigabe lassen sich dort ebenfalls anwenden, ersetzen aber keine aufsichtsrechtliche Prüfung.
Die folgende Übersicht zeigt, welche Horizonte das Gesetz an Liquiditätsaussagen knüpft. Sie bestimmt, wie weit dein Forecast reichen muss und mit welcher Genauigkeit.
| Horizont oder Zeitpunkt | Normbezug | Bedeutung für den Forecast |
|---|---|---|
| Aktueller Stand und kurzer Horizont | § 17 Abs. 2 InsO | Zahlungsunfähigkeit liegt vor, wenn fällige Zahlungspflichten nicht erfüllt werden können. Der Wochenhorizont des Forecasts zeigt früh, ob Fälligkeiten gedeckt sind. |
| Spätestens drei Wochen nach Zahlungsunfähigkeit, sechs Wochen nach Überschuldung | § 15a Abs. 1 InsO | Antragsfristen. Eine Prognose, die erst nach Tagen oder Wochen aktualisiert wird, lässt wenig Handlungsspielraum. |
| In der Regel zwölf Monate | § 19 Abs. 2 InsO | Zeitraum der Fortführungsprognose bei der Überschuldungsprüfung. |
| In der Regel 24 Monate | § 18 Abs. 2 InsO | Zeitraum für die Beurteilung der drohenden Zahlungsunfähigkeit. Hier tragen Szenarien mehr als Modellgenauigkeit. |
| Fortlaufend | § 1 StaRUG | Überwachung fortbestandsgefährdender Entwicklungen ist eine Daueraufgabe. Das spricht für rollierende Fortschreibung statt Einmalplanung. |
| Seit 2. Februar 2025 | Art. 4 KI-VO | Pflicht zur KI-Kompetenz des Personals. Spätere Änderungen an einzelnen Anwendungszeitpunkten der Verordnung sind im Amtsblatt der Europäischen Union nachzuverfolgen. |
| Funktion | Aufgabe beim KI-Forecasting | Normbezug |
|---|---|---|
| Geschäftsleitung | Überwacht die Liquidität fortlaufend, entscheidet auf angemessener Informationsgrundlage, gibt Rahmen und Schwellenwerte vor. | § 1 StaRUG, § 43 Abs. 1 GmbHG, § 93 AktG |
| Aufsichtsrat oder Beirat | Lässt sich Prognosequalität, Szenarien und Eskalationsregeln berichten und überwacht die Geschäftsführung. | § 111 Abs. 1 AktG |
| Finanzleitung und Treasury | Verantwortet Prognoseprozess, Freigabe, Szenarien und Maßnahmenkatalog. | § 43 Abs. 1 GmbHG, § 93 AktG |
| Controlling | Plausibilisiert Modellwerte, wertet Soll-Ist-Abweichungen aus und pflegt Definitionen und Kennzahlen. | Sorgfaltspflichten der Leitung, organisatorisch umgesetzt |
| IT und Datenverantwortliche | Sichern Datenquellen, Schnittstellen, Zugriffe und Änderungsprotokolle des Modells. | Informationsgrundlage der Leitung, Art. 4 KI-VO |
| Anwender im Team | Wissen, wofür das Modell geeignet ist, wo seine Grenzen liegen und wie Ergebnisse zu hinterfragen sind. | Art. 4 KI-VO |
Buchungsdatum statt Zahlungsdatum, doppelte Belege, nicht abgestimmte Banksalden: Das Modell lernt die Fehler mit. Die Prognose wirkt genau und ist es nicht. Normbezug: Informationsgrundlage nach § 93 Abs. 1 Satz 2 AktG, fortlaufende Überwachung nach § 1 StaRUG.
Ein einmal trainiertes Modell verliert an Genauigkeit, wenn sich Zahlungsverhalten, Kundenstruktur oder Saison ändern. Ohne Soll-Ist-Vergleich merkt das niemand rechtzeitig. Normbezug: § 1 StaRUG als Daueraufgabe.
Eine Punktprognose verdeckt Unsicherheit. Die Prognosen nach § 18 Abs. 2 und § 19 Abs. 2 InsO beruhen auf Annahmen, die sich ändern können. Wer nur den Basisfall kennt, hat keinen Plan für den Stressfall.
Wenn niemand erklären kann, warum der Forecast um eine Woche kippt, fehlt die Grundlage für eine Entscheidung. Normbezug: angemessene Information nach § 93 Abs. 1 Satz 2 AktG, Sorgfalt nach § 43 Abs. 1 GmbHG.
Das Modell liefert Zahlen, aber niemand ist benannt, der sie freigibt, übersteuert oder eskaliert. Verantwortung verwässert. Normbezug: § 43 Abs. 1 GmbHG, § 93 AktG.
Mitarbeitende nutzen KI-Werkzeuge ohne Vorgaben, Datenfreigabe oder Schulung. Das berührt Datenschutz, Vertraulichkeit und Art. 4 KI-VO.
Ordne dich je Baustein ein. Die Auswahl funktioniert ohne Skript und ohne Datenübertragung. Jeder Zustand ist mit einem Text benannt, nicht nur mit einer Farbe.
Die Bausteine sind als No-Regret-Maßnahmen angelegt: Sie sind sinnvoll, unabhängig davon, welches Modell oder welches Werkzeug du einsetzt. Sie lassen sich im Team ohne Spezialsoftware einführen und mit Modelltiefe steigern.
Das KI-Forecasting in der Liquiditätsplanung ist ein zulässiges und häufig nützliches Arbeitsmittel. Seine Qualität entscheidet sich weniger am Algorithmus als an dem, was drumherum geregelt ist. Die Kernbotschaften:
Wenn du diese Bausteine in deinem Team verankern willst, bieten die Seminare Finance und Treasury und die Programme zu Planung, Reporting und Kennzahlen dafür die fachliche Grundlage.
Nein. Weder das Insolvenz- noch das Gesellschaftsrecht schreibt ein bestimmtes Prognoseverfahren vor oder schließt eines aus. Maßgeblich ist, dass die Geschäftsleitung Entwicklungen, die den Fortbestand gefährden können, fortlaufend überwacht (§ 1 StaRUG) und auf einer angemessenen Informationsgrundlage entscheidet (§ 93 Abs. 1 Satz 2 AktG, für die GmbH sinngemäß § 43 Abs. 1 GmbHG). Ein KI-Modell ist damit ein zulässiges Arbeitsmittel, dessen Ergebnisse du verstehen, prüfen und dokumentieren musst.
Liquiditätsprognosen für das eigene Unternehmen sind in Anhang III der KI-Verordnung nicht als Hochrisiko-Anwendungsfall aufgeführt. Anders kann es bei Systemen aussehen, die die Kreditwürdigkeit natürlicher Personen bewerten. Die Einstufung hängt vom konkreten Einsatz ab und ist im Einzelfall zu prüfen. Unabhängig davon verlangt Art. 4 der KI-Verordnung ausreichende KI-Kompetenz bei den Personen, die KI-Systeme betreiben oder nutzen.
Eine feste Mindestlänge gibt es nicht. Als Faustregel sollte die Historie mindestens einen vollständigen Saisonzyklus abdecken, besser mehrere, damit das Modell wiederkehrende Muster von Einmaleffekten trennen kann. Bei kurzer Historie oder stark verändertem Geschäft sind einfachere Verfahren und manuelle Annahmen oft belastbarer. Prüfe das per Backtesting gegen eine einfache Vergleichsprognose.
Das richtet sich nach der Dynamik deines Geschäfts und der Liquiditätslage. In der Praxis wird der kurze Horizont häufig wöchentlich fortgeschrieben, der mittlere monatlich. Bei angespannter Liquidität kann ein engerer Takt nötig sein. Lege den Takt schriftlich fest und definiere Auslöser für eine außerplanmäßige Aktualisierung, etwa den Ausfall eines großen Debitors.
Die Prognose gibt ein Mensch mit entsprechender Verantwortung frei, typischerweise die Finanzleitung, bei wesentlichen Abweichungen oder knapper Liquidität die Geschäftsleitung. Das Modell löst weder Zahlungen aus noch ersetzt es die Freigabe. Halte fest, wer prüft, wer freigibt, wann an Geschäftsleitung oder Aufsichtsgremium eskaliert wird und wie manuelle Eingriffe begründet und protokolliert werden.
Ein externer Dienstleister kann Daten aufbereiten, Modelle betreiben oder Plausibilitätsprüfungen unterstützen. Die Verantwortung der Geschäftsleitung für die Liquiditätsüberwachung bleibt dabei im Unternehmen. Bei beaufsichtigten Instituten sind zusätzlich die Auslagerungsanforderungen nach § 25b KWG zu beachten. Kläre vor einer Übertragung, welche Ergebnisse dein Team weiterhin selbst prüfen und erklären können muss.
Primärquellen: Rechtsakte der Europäischen Union und Gesetzestexte des Bundes. Es werden ausschließlich amtliche Stellen verlinkt.
Liquiditätssteuerung, Finanzplanung und Treasury-Prozesse als Programm für dein Team.
Planungslogik, Soll-Ist-Analyse und Kennzahlen als Grundlage für Backtesting und Plausibilisierung.
Methoden für Abweichungsanalyse, Plausibilisierung und Berichtswesen.
Verantwortung, Überwachung und Entscheidungsgrundlagen der Geschäftsleitung.
Überwachungsaufgaben und Berichtsanforderungen an Leitungs- und Aufsichtsorgane.
Szenarien, Stresstests und Risikosteuerung in der Praxis.
Grundlagen der Liquiditätsplanung ohne KI-Bezug als Ergänzung zu diesem Beitrag.
Aktuelle Termine und Buchung der Seminare von S+P Seminare.

Achim Schulz kennt die Führungsebene aus eigener Verantwortung – langjährig als Vorstand bei Banken und Geschäftsführer sowie als Interim-Manager in Industrieunternehmen. Diese Doppelperspektive aus Finanzsektor und Realwirtschaft prägt seine Beiträge für CEO, COO und CFO. Er kennt das Zusammenspiel von Geschäftsleitung, Aufsichtsrat und Gesellschaftern aus der Praxis und übersetzt strategische wie aufsichtsrechtliche Anforderungen in umsetzbare, haftungssichere Führungsentscheidungen – praxisnah und auf Augenhöhe mit dem Management.
LinkedIn-Profil → · Redaktion & Experten →
