Aufsichtsrat und Vorstand: Seminare
Rollenbasierte Weiterbildung für Gremien, die Prüfungsausschuss und Finanzexpertise belegen müssen.
Fachbeitrag Governance und Abschlussprüfung
Rechtsstand: Oktober 2026 · Lesezeit: ca. 14 Minuten · Autor: Achim Schulz
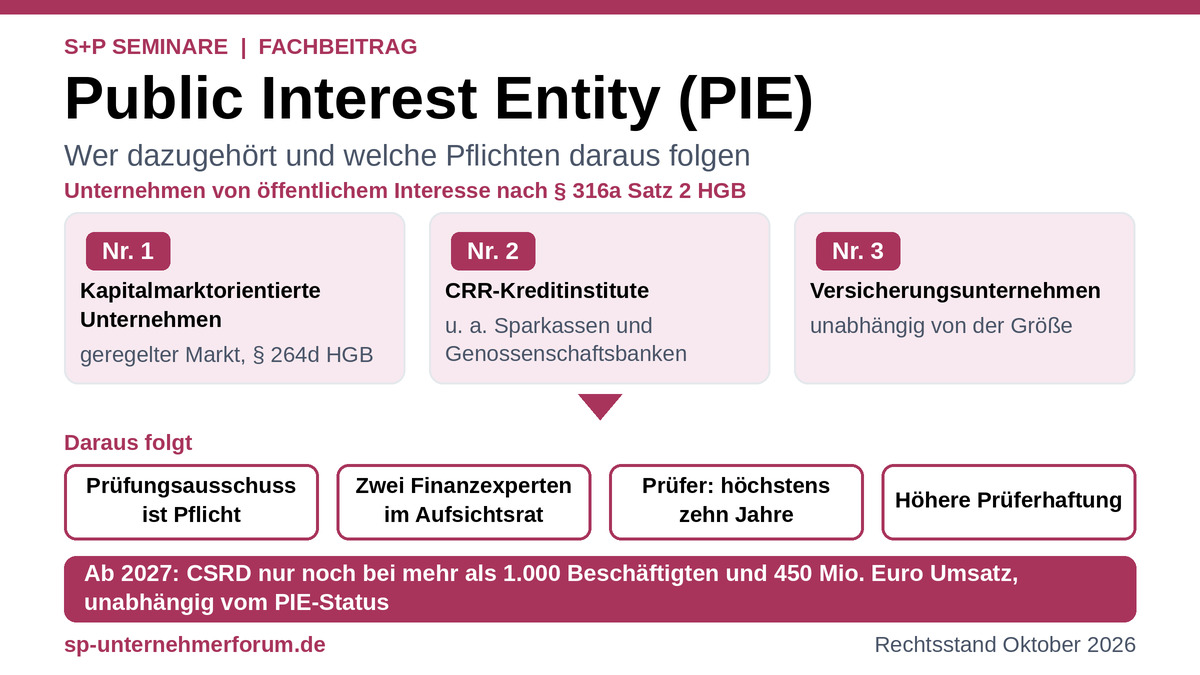
Eine Public Interest Entity (PIE) ist ein Unternehmen von öffentlichem Interesse nach § 316a Satz 2 HGB. Ob Ihr Unternehmen dazugehört, entscheidet über deutlich strengere Regeln: einen Pflicht-Prüfungsausschuss, zwei Finanzexperten im Aufsichtsrat, eine Höchstlaufzeit von zehn Jahren für den Abschlussprüfer und höhere Haftungsgrenzen des Prüfers.
Betroffen sind nicht nur börsennotierte Konzerne. Jede Sparkasse und jede Genossenschaftsbank ist als CRR-Kreditinstitut grundsätzlich PIE, ebenso Versicherungsunternehmen, unabhängig von ihrer Größe.
2026 bringt eine Verschiebung: Die Omnibus-I-Richtlinie (EU) 2026/470 löst die Nachhaltigkeitsberichterstattung ab dem Geschäftsjahr 2027 vom PIE-Status. Maßgeblich sind dann nur noch mehr als 1.000 Beschäftigte und mehr als 450 Mio. Euro Nettoumsatz. Das deutsche CSRD-Umsetzungsgesetz ist nach dem Stand dieses Beitrags nicht verabschiedet; bis dahin gilt die nichtfinanzielle Erklärung nach §§ 289b ff. HGB fort.
Für Prüfungsausschuss, Abschlussprüfung und Prüferhaftung bleibt der PIE-Status voll relevant. Dieser Beitrag zeigt Ihnen, wer PIE ist, welche Pflichten daraus folgen und was sich 2026 und 2027 ändert. Er ersetzt keine Rechtsberatung.
§ 316a Satz 2 HGB definiert seit dem FISG (in Kraft seit 01.07.2021) den Begriff „Unternehmen von öffentlichem Interesse“. Die Vorschrift setzt Art. 2 Nr. 13 der Abschlussprüferrichtlinie 2006/43/EG um. Deutschland hat von der Möglichkeit, weitere Unternehmen zur PIE zu erklären, keinen Gebrauch gemacht.
| Nr. | Gruppe | Maßgebliche Vorschrift |
|---|---|---|
| 1 | Kapitalmarktorientierte Unternehmen | § 264d HGB |
| 2 | CRR-Kreditinstitute, ausgenommen Deutsche Bundesbank und KfW sowie die in Art. 2 Abs. 5 Nr. 5 der Richtlinie 2013/36/EU genannten Institute | § 1 Abs. 3d Satz 1 KWG; § 2 Abs. 1 Nr. 1 und 2 KWG |
| 3 | Versicherungsunternehmen | Art. 2 Abs. 1 der Richtlinie 91/674/EWG |
Praxis-Tipp
Prüfen Sie den Status bei jeder Anleiheemission. Schon eine einzige am geregelten Markt notierte Anleihe macht ein Unternehmen zur PIE.
Der Beitrag trennt geltendes Recht, Übergangsrecht und künftiges Recht. Das ist wichtig, weil sich die PIE-Pflichten nicht ändern, die Nachhaltigkeitsberichtspflicht aber neu geordnet wird.
| Rechtsstand | Inhalt | Zeitpunkt |
|---|---|---|
| Geltend | § 316a, § 324, § 323 Abs. 2 HGB, § 107 Abs. 4 und § 100 Abs. 5 AktG (i. d. F. FISG), VO (EU) Nr. 537/2014 (EU-APrVO), nichtfinanzielle Erklärung nach §§ 289b ff. HGB | FISG seit 01.07.2021 |
| Übergang | Omnibus-I-Richtlinie (EU) 2026/470; CSRD-Umsetzungsgesetz im Bundestag, noch nicht verabschiedet; überarbeitete ESRS (Delegierte VO (EU) 2026/1563) | 2026 |
| Künftig | CSRD-Pflicht nur noch bei mehr als 1.000 Beschäftigten und mehr als 450 Mio. Euro Nettoumsatz, unabhängig vom PIE-Status; Bericht der Kommission zur EU-APrVO | Geschäftsjahre ab 01.01.2027; Bericht bis 17.06.2028 |
| Zeitpunkt | Ereignis | Ihre Aufgabe |
|---|---|---|
| seit 01.07.2021 | FISG: PIE-Definition, Prüfungsausschuss, zwei Experten | Governance-Check |
| 18.03.2026 | Omnibus-I-Richtlinie in Kraft | CSRD-Betroffenheit neu bewerten |
| 2026 (offen) | CSRD-Umsetzungsgesetz | Berichtspflicht für 2025 und 2026 klären |
| 10.11.2026 | Überarbeitete ESRS in Kraft | Datenpunkte anpassen |
| 01.01.2027 | CSRD nur noch ab 1.000 Beschäftigten und 450 Mio. Euro | Berichtsprozess für das Geschäftsjahr 2027 aufsetzen |
| 19.03.2027 | Umsetzungsfrist Omnibus I | Gesetzeslage prüfen |
| bis 17.06.2028 | Kommissionsbericht zur EU-APrVO | Reformdiskussion beobachten |
Zur Sachkunde im Gremium siehe auch Anforderungen an die Sachkunde als Aufsichtsrat. Die allgemeinen Aufgaben des Gremiums behandelt der Beitrag Welche Aufgaben hat der Aufsichtsrat?.
Praxis-Tipp
Dokumentieren Sie in der Kompetenzmatrix des Aufsichtsrats namentlich, wer Rechnungslegung und wer Abschlussprüfung abdeckt. Vermeiden Sie, dass beide Funktionen an derselben Person hängen.
Eine PIE ohne Aufsichtsrat muss nach § 324 HGB einen eigenen Prüfungsausschuss einrichten. Die Mehrheit der Mitglieder einschließlich des Vorsitzenden muss unabhängig sein, und der Vorsitzende darf nicht mit der Geschäftsführung betraut sein. Ausnahmen gelten unter anderem für Verbriefungszweckgesellschaften, Investmentvermögen und bestimmte Kreditinstitute mit Schuldtiteln bis 100 Mio. Euro Nominalwert ohne Prospektpflicht. Für Kredit- und Finanzinstitute gelten ergänzend die Ausschussregeln des § 25d Abs. 7 bis 9 KWG.
Künftig erstrecken sich die Aufgaben des Prüfungsausschusses mit der CSRD (Art. 39 Abs. 6 Abschlussprüferrichtlinie) auch auf die Nachhaltigkeitsberichterstattung und deren Prüfung. In Deutschland wird das erst mit dem CSRD-Umsetzungsgesetz wirksam.
Für eine PIE gelten die HGB-Prüfungsvorschriften nur, soweit nicht die VO (EU) Nr. 537/2014 anzuwenden ist (§ 316a Satz 1 HGB).
Vertiefung zur Rotation: FISG: Laufzeitbeschränkung für Abschlussprüfer.
| Unternehmen | Fahrlässigkeit | Grobe Fahrlässigkeit |
|---|---|---|
| PIE nach Nr. 1 (kapitalmarktorientiert) | 16 Mio. Euro | unbegrenzt |
| PIE nach Nr. 2 oder 3 (Bank oder Versicherung) | 4 Mio. Euro | 32 Mio. Euro |
| Sonstige Kapitalgesellschaften | 1,5 Mio. Euro | 12 Mio. Euro |
Bei Vorsatz gilt keine Begrenzung.
Praxis-Tipp
Für den Prüfungsausschuss ist die Haftungsstufe ein Argument in der Honorar- und Qualitätsdiskussion mit dem Prüfer, nicht nur ein Thema der Prüfungsgesellschaft.
Praxis-Tipp
Kleinere Sparkassen, Genossenschaftsbanken und Versicherer bleiben PIE, fallen aber ab 2027 regelmäßig aus der CSRD-Pflicht. Trennen Sie im Compliance-Kalender die beiden Pflichtenkreise sauber.
Die Berichtspflichten im Detail erläutert der Beitrag CSRD und ESRS mit Omnibus-Erleichterungen.
Kapitalmarktorientierung wird mit einer Freiverkehrsnotierung verwechselt oder bei einer Emission nicht neu geprüft.
§ 316a Satz 2 Nr. 1, § 264d HGBRechnungslegung und Abschlussprüfung hängen am selben Mitglied; das Gremium erfüllt die getrennte Anforderung nicht belegbar.
§ 100 Abs. 5, § 107 Abs. 4 AktGDas Beginnjahr des Mandats ist nicht erfasst; ein Wechsel nach zehn Jahren ist nicht vorbereitet.
Art. 17 Abs. 1 EU-APrVOBeratungsleistungen des Prüfers laufen, ohne dass der Ausschuss sie geprüft hat; Steuerberatung und Bewertung sind seit dem FISG ohne nationale Ausnahme verboten.
Art. 5 EU-APrVOAus dem PIE-Status wird auf eine Nachhaltigkeitsberichtspflicht geschlossen, obwohl ab 2027 allein die Schwellen 1.000 Beschäftigte und 450 Mio. Euro Nettoumsatz entscheiden.
Art. 19a, 29a Bilanzrichtlinie i. d. F. RL (EU) 2026/470Rückwirkung des Umsetzungsgesetzes und Befreiungswahlrecht für Unternehmen mit 500 bis 1.000 Beschäftigten sind nicht entschieden.
CSRD-Umsetzungsgesetz (Verfahren im Bundestag)Ordnen Sie jede Frage ein. Sie erhalten je Zustand eine Empfehlung. Die Auswahl funktioniert ohne Skript und lässt sich per Tastatur bedienen.
Ist der PIE-Status mit Nummer nach § 316a Satz 2 HGB dokumentiert und wird er bei Emissionen neu geprüft?
Ihre Einschätzung: Erfüllt
Der Status ist dokumentiert und wird bei jeder Emission geprüft. Pflegen Sie die Dokumentation weiter.
Ihre Einschätzung: Teilweise
Der Status ist bekannt, aber nicht schriftlich oder nicht fortlaufend geprüft. Legen Sie die Nummer (1, 2 oder 3) fest und hinterlegen Sie einen Prüfanlass für Emissionen.
Ihre Einschätzung: Offen
Der Status ist unklar. Klären Sie zuerst, ob Wertpapiere an einem geregelten Markt zugelassen sind (§ 264d HGB) oder ob Sie CRR-Kreditinstitut oder Versicherungsunternehmen sind.
Sind Prüfungsausschuss und zwei Finanzexperten nach § 100 Abs. 5 AktG eingerichtet und belegt?
Ihre Einschätzung: Erfüllt
Ausschuss und beide Experten sind benannt und in der Kompetenzmatrix belegt.
Ihre Einschätzung: Teilweise
Der Ausschuss besteht, aber die Experten für Rechnungslegung und Abschlussprüfung sind nicht getrennt benannt. Ergänzen Sie die Kompetenzmatrix und planen Sie Weiterbildung.
Ihre Einschätzung: Offen
Ausschuss oder Experten fehlen. Beschließen Sie die Einrichtung (§ 107 Abs. 4 AktG bzw. § 324 HGB) und benennen Sie zwei verschiedene Kompetenzträger.
Gibt es einen Rotationskalender für den Abschlussprüfer und ein Freigabeverfahren für Nichtprüfungsleistungen?
Ihre Einschätzung: Erfüllt
Kalender und Freigabeverfahren bestehen und werden im Ausschuss geführt.
Ihre Einschätzung: Teilweise
Eines von beiden fehlt. Führen Sie den Zehn-Jahres-Kalender und die Freigabe über den Prüfungsausschuss zusammen (Art. 5 und 17 EU-APrVO).
Ihre Einschätzung: Offen
Beides fehlt. Ermitteln Sie das Beginnjahr des aktuellen Mandats und erfassen Sie alle laufenden Nichtprüfungsleistungen.
Haben Sie Ihre CSRD-Betroffenheit nach der 1.000-Beschäftigte-und-450-Mio.-Euro-Schwelle neu bewertet?
Ihre Einschätzung: Erfüllt
Die Neubewertung ist erfolgt und im Compliance-Kalender von den PIE-Pflichten getrennt.
Ihre Einschätzung: Teilweise
Die Bewertung läuft, die Pflichtenkreise sind aber noch vermischt. Trennen Sie PIE-Pflichten und CSRD-Pflichten im Kalender.
Ihre Einschätzung: Offen
Es gibt keine Neubewertung. Prüfen Sie Beschäftigtenzahl und Nettoumsatz für das Geschäftsjahr 2027 und beobachten Sie das deutsche Umsetzungsgesetz.
Die folgenden Schritte sind No-Regret-Maßnahmen. Sie bleiben sinnvoll, egal wie das CSRD-Umsetzungsgesetz ausgeht.
PIE-Nummer (1, 2 oder 3) dokumentieren; bei Emissionen neu prüfen.
Geschäftsordnung mit Aufgaben nach § 107 Abs. 3 Satz 2 AktG, Sitzungen ohne Vorstand, Auskunftsweg nach § 107 Abs. 4 AktG.
Zwei Finanzexperten nach § 100 Abs. 5 AktG benennen, Kompetenzmatrix pflegen, jährliche Weiterbildung zu Rechnungslegung, Abschlussprüfung, IKS und Nachhaltigkeitsberichterstattung planen.
Rotationskalender (zehn Jahre), Auswahlverfahren, Freigabe von Nichtprüfungsleistungen, zusätzlicher Bericht nach Art. 11 EU-APrVO.
Jährliche Befassung mit der Wirksamkeit von IKS, Risikomanagement und Interner Revision; Prüfungsplan der Revision abstimmen.
CSRD-Betroffenheit nach der Schwelle von 1.000 Beschäftigten und 450 Mio. Euro prüfen; Zuständigkeit des Prüfungsausschusses vorbereiten.
Eskalationsweg festlegen, Beauftragung externer Untersuchungen über den Ausschuss, Festlegung, wann Aufsichtsbehörden (z. B. BaFin) informiert werden müssen oder sollten und wer dies veranlasst.
Die Public Interest Entity ist der Dreh- und Angelpunkt für Prüfungsausschuss, Finanzexpertise, Prüferrotation und Prüferhaftung. Daran ändert Omnibus I nichts. Geändert wird nur der Bezug zur Nachhaltigkeitsberichterstattung.
Sparkassen und Genossenschaftsbanken sind CRR-Kreditinstitute und damit grundsätzlich Unternehmen von öffentlichem Interesse nach § 316a Satz 2 Nr. 2 HGB.
In der Regel nicht, weil der Freiverkehr kein organisierter Markt im Sinne des § 264d HGB ist. Maßgeblich ist, ob Wertpapiere an einem geregelten Markt zugelassen oder beantragt sind.
Ja, nach § 324 HGB, wenn sie keinen Aufsichtsrat hat, der die Voraussetzungen des § 100 Abs. 5 AktG erfüllen muss. Mehrheit und Vorsitz des Ausschusses müssen unabhängig sein; Ausnahmen regelt § 324 HGB.
Nein. Nach der Omnibus-I-Richtlinie (EU) 2026/470 gilt die CSRD ab dem Geschäftsjahr 2027 nur noch bei mehr als 1.000 Beschäftigten und mehr als 450 Mio. Euro Nettoumsatz, unabhängig vom PIE-Status. Bis zur deutschen Umsetzung gilt die nichtfinanzielle Erklärung nach HGB fort.
Das Prüfungsmandat darf höchstens zehn Jahre dauern (Art. 17 Abs. 1 der VO (EU) Nr. 537/2014). Seit dem FISG gibt es in Deutschland keine Verlängerung durch Ausschreibung oder Joint Audit mehr.
Nach § 323 Abs. 2 HGB haftet der Abschlussprüfer bei Fahrlässigkeit gegenüber kapitalmarktorientierten Unternehmen bis 16 Mio. Euro, bei Banken und Versicherern bis 4 Mio. Euro. Bei grober Fahrlässigkeit gilt für Letztere eine Grenze von 32 Mio. Euro; bei Vorsatz gibt es keine Begrenzung.
Primärquellen, Rechtsstand Oktober 2026. Zuerst EU-Rechtsakte und Bundestag, dann Bundesgesetze.
Rollenbasierte Weiterbildung für Gremien, die Prüfungsausschuss und Finanzexpertise belegen müssen.
Für CFOs, Leiter Rechnungswesen und Geschäftsführung, die Prüferwahl und Berichtsprozess steuern.
Überblick über das Seminarprogramm von S+P Seminare.
Haftungsfragen im Aufsichtsrat mit Normbezug.
Achim Schulz kennt die Führungsebene aus eigener Verantwortung – langjährig als Vorstand bei Banken und Geschäftsführer sowie als Interim-Manager in Industrieunternehmen. Diese Doppelperspektive aus Finanzsektor und Realwirtschaft prägt seine Beiträge für CEO, COO und CFO. Er kennt das Zusammenspiel von Geschäftsleitung, Aufsichtsrat und Gesellschaftern aus der Praxis und übersetzt strategische wie aufsichtsrechtliche Anforderungen in umsetzbare, haftungssichere Führungsentscheidungen – praxisnah und auf Augenhöhe mit dem Management.
LinkedIn-Profil → · Redaktion & Experten →