
1. Einführung der Geldtransferverordnung (GTVO) 2023
Die GTVO 2023 tritt am 30. Dezember 2024 in Kraft und zielt darauf ab, Kryptowertetransfers transparenter und rückverfolgbarer zu machen. Unternehmen, die in diesem Bereich tätig sind, müssen sicherstellen, dass ihre internen Prozesse und Systeme den neuen Anforderungen entsprechen, einschließlich einer verstärkten Dokumentation und Überwachung.
2. Anwendung der AMLA-Verordnung
Die Regelungen der neuen EU-Geldwäschebehörde (AMLA) gelten ab dem 1. Juli 2025. Diese Behörde wird nicht nur für Sanktionen und Geldstrafen zuständig sein, sondern auch Technische Standards entwickeln, die die EU-Geldwäschevorschriften konkretisieren. Verpflichtete müssen sich darauf einstellen, dass diese Standards bindend sein werden und eine kontinuierliche Anpassung ihrer Compliance-Systeme erforderlich ist.
3. Unmittelbare Anwendbarkeit der EU-Geldwäscheverordnung
Ab dem 10. Juli 2027 wird die EU-Geldwäscheverordnung für alle unter der Aufsicht der BaFin stehenden Verpflichteten direkt anwendbar sein. Diese Verordnung bringt umfassende Regelungen zu den Sorgfaltspflichten und zur Risikobewertung mit sich, die in den nationalen Regelungen ergänzt werden. Der deutsche Gesetzgeber muss zudem die AMLD-Richtlinie bis zum 10. Juli 2027 in nationales Recht umsetzen.
4. Verpflichtung zur Beobachtung der Technischen Standards
Die neuen Rechtsakte der EU enthalten Ermächtigungen zur Erarbeitung Technischer Standards, die von der AMLA entwickelt werden. Unternehmen müssen diese Standards genau beobachten und frühzeitig Anpassungsbedarf identifizieren, um ihre internen Abläufe entsprechend anzupassen. Die neuen Vorgaben sind ab dem Tag ihrer Anwendbarkeit vollständig einzuhalten.
8. Übergreifende Regelungen und „Comply-or-Explain“-Verfahren
Die BaFin wendet weiterhin das „Comply-or-Explain“-Verfahren an, bei dem sie den europäischen Behörden meldet, ob sie die Leitlinien der Europäischen Bankenaufsichtsbehörde (EBA) in ihre Aufsichtspraxis übernimmt. Dies ist entscheidend, da die BaFin bislang zu allen relevanten Leitlinien eine „Comply“-Erklärung abgegeben hat, was bedeutet, dass diese Leitlinien vollständig von den Verpflichteten berücksichtigt werden müssen.
9. Verschärfte periodische Aktualisierungspflichten
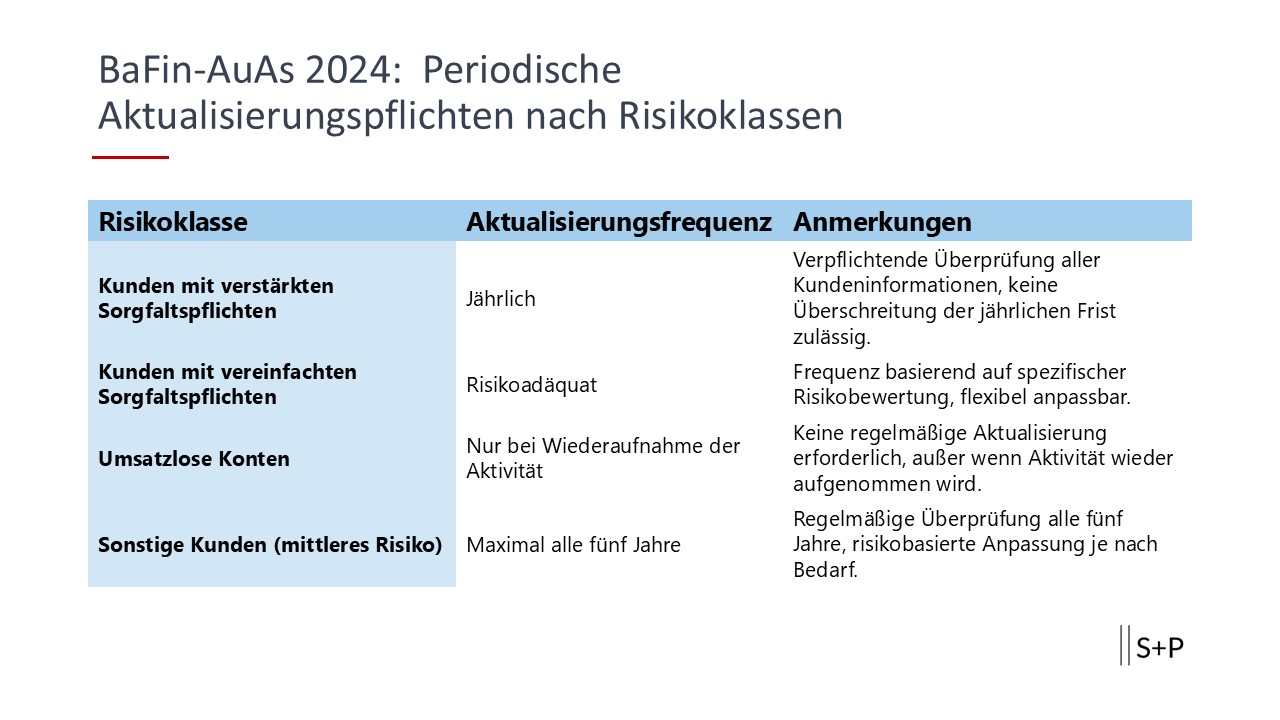
Die verschärften periodischen Aktualisierungspflichten, wie sie in den BaFin-Auslegungs- und Anwendungshinweisen 2024 festgelegt sind, bedeuten eine signifikante Verschärfung der Anforderungen an die laufende Überwachung von Kundenbeziehungen.
Unternehmen müssen nun die Aktualisierung von Kundendaten abhängig von der Risikoklassifizierung systematisch und regelmäßig durchführen. Diese differenzierte Vorgehensweise stellt sicher, dass die Kundendaten stets aktuell und präzise sind, wodurch potenzielle Geldwäscherisiken schneller identifiziert und effektiv gemanagt werden können.
Besonders bei Hochrisikokunden sind jährliche Überprüfungen vorgeschrieben, während für Kunden mit vereinfachten Sorgfaltspflichten eine risikoadäquate Überprüfung ausreichend ist. Umsatzlose Konten hingegen erfordern nur bei Wiederaufnahme von Aktivitäten eine Aktualisierung. Die strikte Einhaltung dieser periodischen Überprüfungspflichten ist entscheidend für eine wirksame Geldwäscheprävention.
10. Einrichtung interner Meldestellen
Unternehmen müssen eine interne Meldestelle gemäß § 6 Abs. 5 GwG, Art. 21 Abs. 2 GTVO 2023 und § 12 Abs. 1 Hinweisgeberschutzgesetz (HinSchG) einrichten. Diese zentrale Meldestelle muss den Anforderungen aller relevanten Normen entsprechen und spielt eine zentrale Rolle bei der Identifizierung und Meldung von Verstößen gegen die Geldwäschevorschriften.
Bedeutung der Anpassungen und künftige Entwicklungen
Die neuen Auslegungs- und Anwendungshinweise der BaFin unterstreichen die Notwendigkeit einer intensiven und sorgfältigen Geldwäscheprävention. Die neuen Verordnungen und Richtlinien erfordern von den Verpflichteten nicht nur eine engere Überwachung und umfassendere Dokumentation, sondern auch eine klare Trennung der Funktionen und eine präzise Einhaltung der neuen Technischen Standards, die in den kommenden Jahren entwickelt werden. Unternehmen müssen diese Entwicklungen kontinuierlich beobachten und rechtzeitig Anpassungen vornehmen, um den gestiegenen regulatorischen Anforderungen gerecht zu werden

Achim Schulz
Achim Schulz kennt die Führungsebene aus eigener Verantwortung – langjährig als Vorstand bei Banken und Geschäftsführer sowie als Interim-Manager in Industrieunternehmen. Diese Doppelperspektive aus Finanzsektor und Realwirtschaft prägt seine Beiträge für CEO, COO und CFO. Er kennt das Zusammenspiel von Geschäftsleitung, Aufsichtsrat und Gesellschaftern aus der Praxis und übersetzt strategische wie aufsichtsrechtliche Anforderungen in umsetzbare, haftungssichere Führungsentscheidungen – praxisnah und auf Augenhöhe mit dem Management.
LinkedIn-Profil → · Redaktion & Experten →Seminare & Lehrgänge
Plattform & Methodik
Über S+P

